
先同步一個資訊,原來大摩說10月FCC會出台相應規則。但是今天最新的消息,FCC議程(10月29日)公開委員會議程共設定七項議題,聚焦頻譜拍賣、衛星直連、無人機頻段、農村寬頻等領域,完全未涉及市場高度關注的中國光模組進口限制、3.2T光模組專項禁令,徹底緩解短期政策壓制風險。
然後進入今天的產業調研解讀,內容乾貨比較多,非常有深度。
今年 AI 硬體裡最緊的一環,可能不在 GPU,而在光模組上游一顆小小的雷射器晶片上。
雲廠商在擴叢集,模組廠在擴產線;可當訂單排到明年,不少廠商發現:產能都在,料不夠。一位長期跟蹤這條產業鏈的專家,把光晶片的供需、產能與技術路線,逐段講了一遍。
這條鏈大致是這樣轉起來的:AI 叢集裡成千上萬張 GPU 要彼此交換資料,靠的是光模組把電訊號轉成光、再把光轉回來;而光模組裡最關鍵、也最難造的一顆零件,正是光晶片。它既決定一個模組能跑多快,也決定整條鏈最終能交出多少貨。
核心結論
把這輪緊張拆開看,最硬的四個判斷是:
- 這一輪最緊的是光晶片:單波 200G 的電吸收調製雷射器(EML)晶片,缺口超過 60%,而且未來一到兩年都難以緩解。
- 模組端的缺口,本質上是料的缺口:2026 年 800G 光模組缺 30%–40%,1.6T 的需求接近 3,000 萬隻,能交出來的只有 1,500 萬隻至 2,000 萬隻。
- 缺貨的另一面是路線在換:矽光被推上台前,EML 的佔比會被壓到更小的區間。
- 再往後,共封裝光學(CPO)與近封裝光學(NPO)會把外接光源變成一條新曲線:到 2028 年,大功率雷射器的需求接近 8,800 萬顆。
一、最緊的那顆晶片
光晶片的緊缺不是一刀切的。要看清這一點,得先知道市面上主要有兩類光晶片:EML 負責把電訊號直接調製成光,是高速模組裡的主力;連續波光源(CW)只負責持續發光,給別的技術路線當光源。專家指出,眼下最緊的是 EML,CW 則相對緩和 —— 同樣是缺,緊的程度差著一檔。
最緊的是單波 200G 的 EML。所謂單波,是指一個雷射器對應一條光通道能跑多快,200G 就是目前最高的一檔。原因並不複雜:2026 年下半年到 2027 年,1.6T 光模組的交付量會大幅往上走,而這批模組要用的,正是這顆晶片。按專家的測算,EML 的缺口會超過 60%。
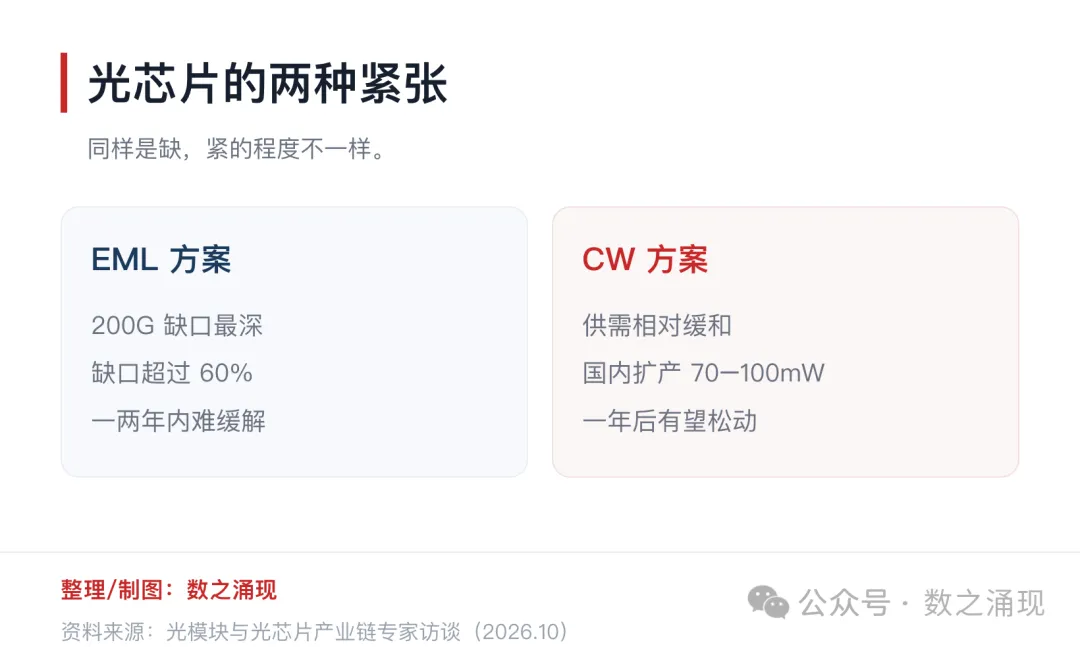
CW 的處境要好一些,但也談不上寬鬆。這裡出現的 70mW、100mW 是光源的輸出功率,數字越大,能驅動的通道越多,越高速率的方案對功率的要求也越高。2026 年 CW 同樣短缺,只是國內的晶片公司這兩年一直在往 70mW 至 100mW 的低功耗產品上投擴產,專家預計一年之後,這一檔的緊張會先鬆下來。
兩邊一對,結論就清楚了:CW 的緊張是暫時的,EML 的緊張是結構性的 —— 未來一到兩年,它都會是這條鏈上最難拿的那一樣。
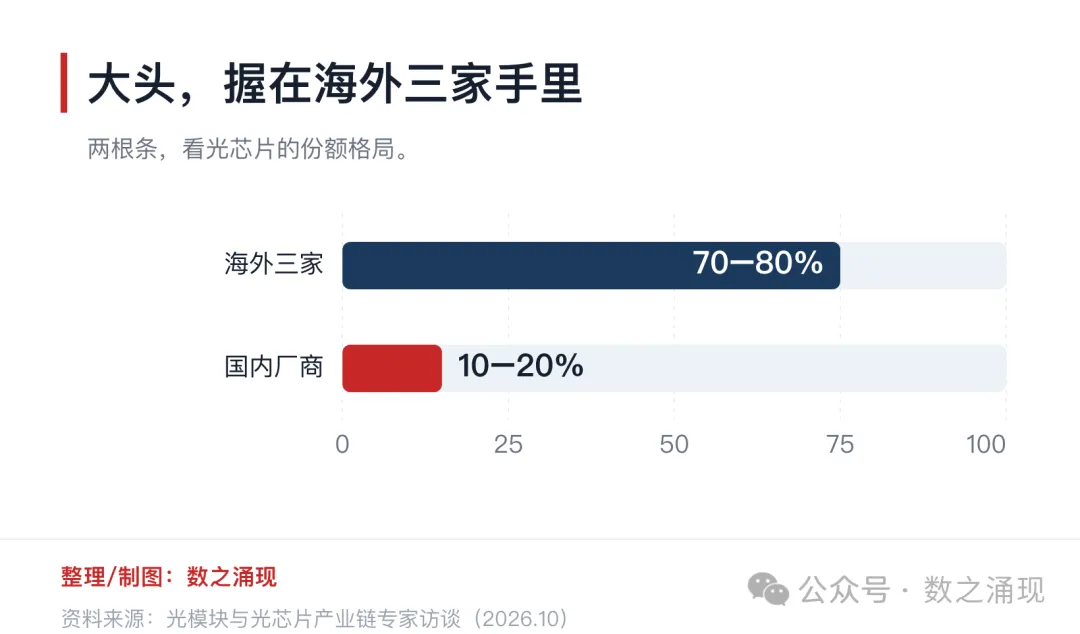
把格局攤開看,海外三家的位置還很穩。專家給出的數字是:Lumentum、Coherent 加上日本的 Sumitomo,合計拿走了約 70% 至 80% 的光晶片份額;國內廠商整體在 10% 至 20%,而且主要落在 CW 這一檔。
二、模組端的缺口,是料的缺口
晶片缺,模組端就一定會缺。這裡說的 800G 和 1.6T,指的是光模組每秒能傳的速率,數字越大、傳得越快,也就越吃光晶片。2026 年的這兩檔產品,帳都能算得出來。
800G 這邊,市場需求預計在 7,000 萬隻至 8,000 萬隻,而供給端能拿出來的最多約 5,000 萬隻,算下來是 30% 至 40% 的缺口。1.6T 更緊:需求接近 3,000 萬隻,但受物料限制,實際能交出去的只有 1,500 萬隻至 2,000 萬隻。
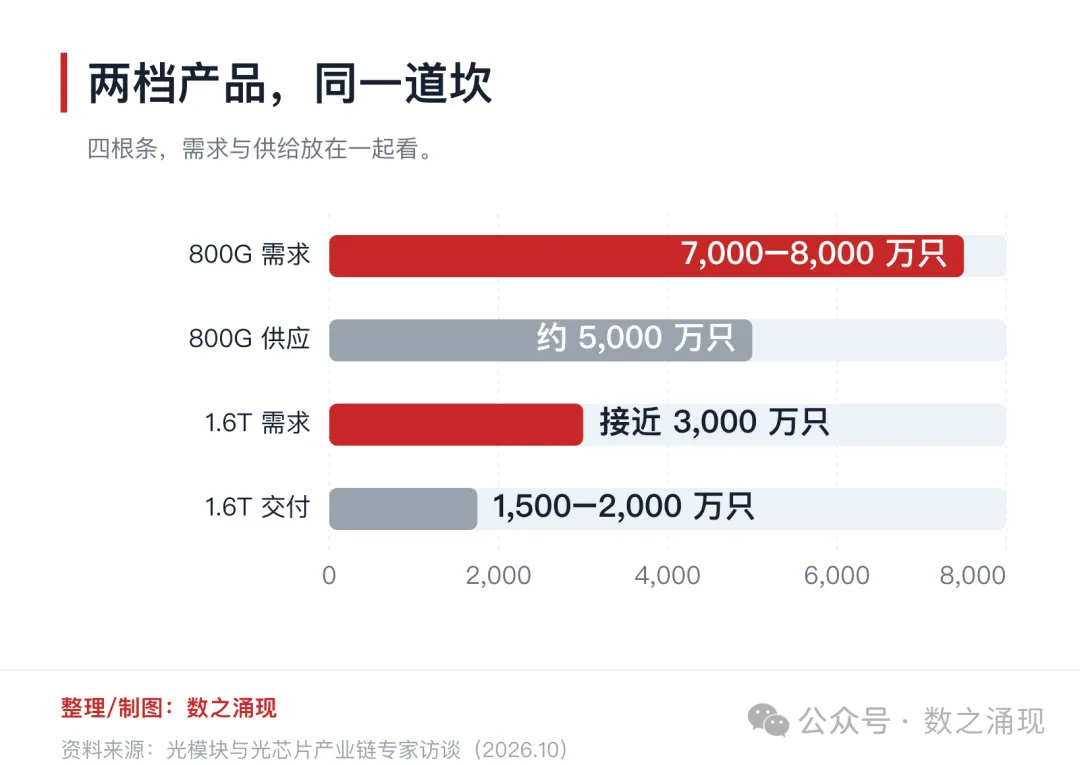
這解釋了國內第一梯隊廠商的一個共同處境 —— 訂單是充足的,可產能和物料跟不上。專家的判斷很直接:最終能交出去的量,很可能達不到市場一開始的預期。
把時間推到 2027 年,增量幾乎全部來自 1.6T。專家預計,海外市場對 1.6T 的總需求,會從 2026 年的 3,000 萬隻跳到 9,000 萬隻到 1 億隻;但考慮物料限制,以及一部分 800G 產線要轉過來做 1.6T,實際出貨最多落在 5,000 萬隻到 6,000 萬隻的區間。800G 還在增長,只是增幅放緩到最多 30%。兩檔合起來,2027 年的需求接近 1 億隻,交付則只有 7,000 萬隻到 8,000 萬隻。
▍ 矽光,被推上了台前
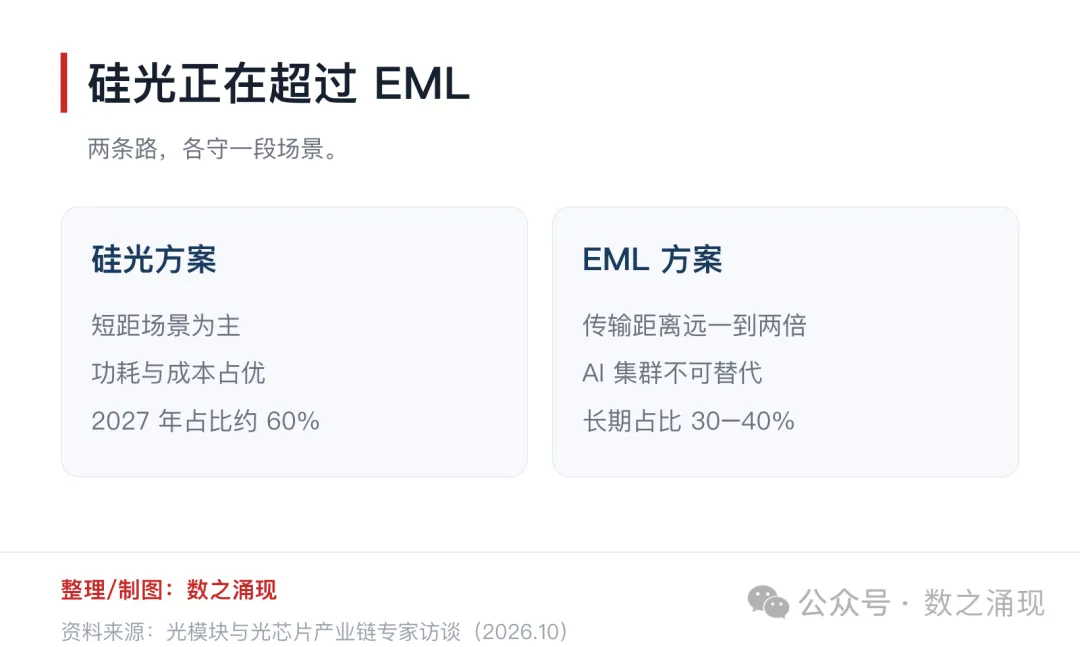
有人缺貨,就有人上位。專家指出,矽光方案的滲透率這兩年一直在快速抬升:2026 年已經接近 50%,到 2027 年將反超 EML,佔比可能達到 60%。而 EML 方案受制於核心物料,在整個市場裡的佔比,可能只能維持在 30% 至 40% 之間。
矽光上位的原因有兩個。一個是被動的:EML 供應不足,市場不得不找替代品;另一個是主動的:矽光在功耗和成本上本來就有優勢,尤其在短距離傳輸裡。
但這兩條路並不是誰取代誰。EML 的傳輸距離比矽光遠至少一到兩倍,這部分場景矽光替代不了 —— 當下的 AI 叢集裡,EML 模組仍然不可或缺。也正是因為它緊缺,才卡住了相應模組的出貨。
三、上游在怎麼擴產
缺口要補上,只能靠上游擴產。三家主要供應商這兩年的進度,專家給的評價是「超出預期」。
晶片擴產有自己的周期和量級,快不起來。但每年接近一倍的增長,已經算是快的了。為了繼續抬產能,廠商還在做工藝升級:把產線從過去普遍的 2 英吋、3 英吋晶圓,換到 4 英吋或 6 英吋。晶圓就是晶片生長用的那片圓形底座,同一片做得越大,能切出來的晶片就越多,整體產出自然跟著上去。
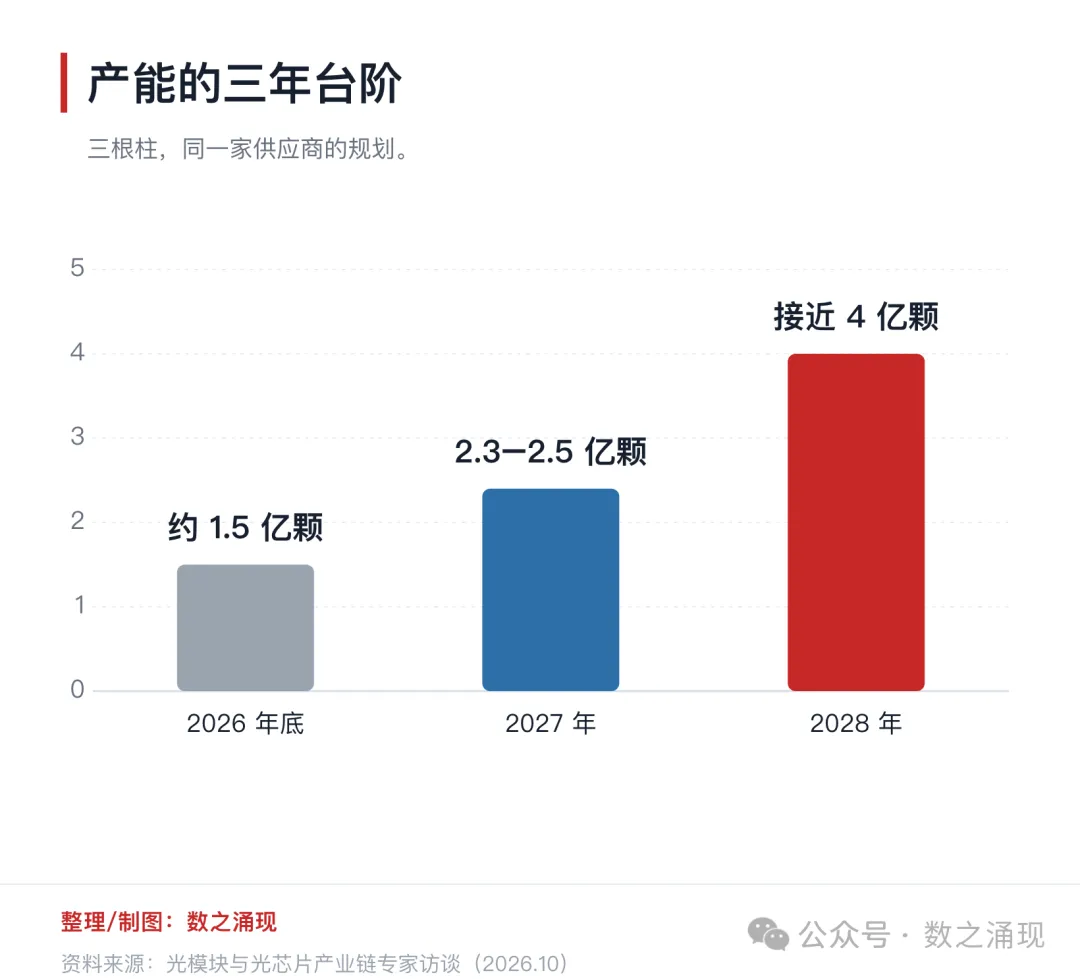
以 Lumentum為例,它的光晶片產能 2026 年底預計達到約 1.5 億顆;2027 年的規劃是 2.3 億顆到 2.5 億顆;新工廠投產之後,總產能還會再往上抬一檔,接近4 億顆。目前它在光晶片上的佔有率接近 40%。
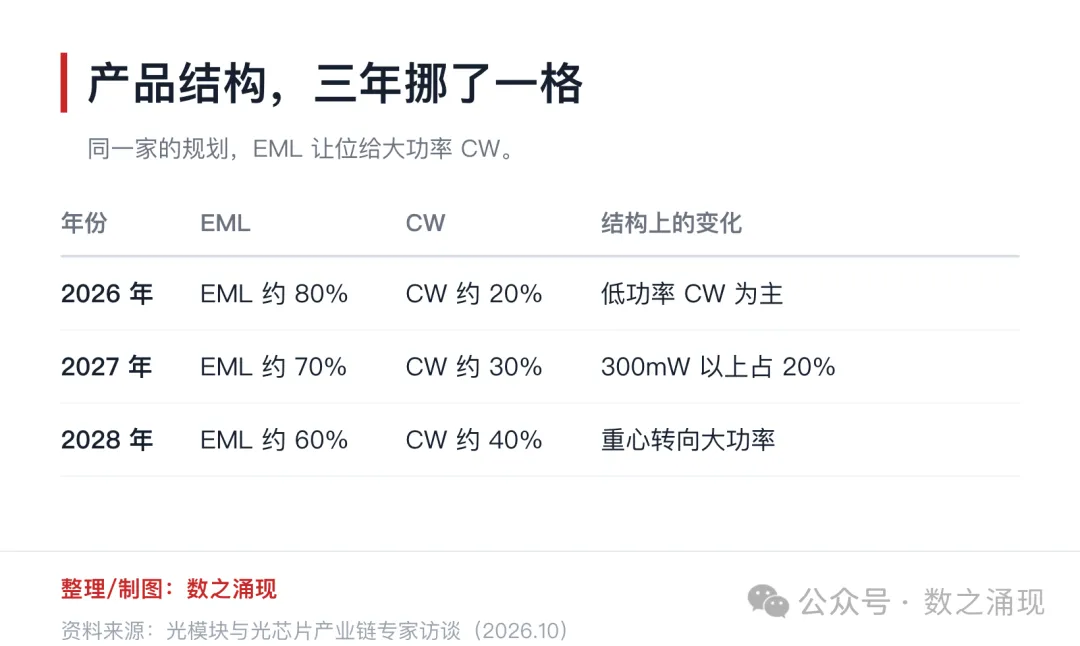
比總量更值得看的,是結構在往那挪。2026 年,那 1.5 億顆產能裡 EML 佔約 80%、CW 佔約 20%,而 CW 裡的大頭還是低功率。到 2027 年,結構變成 EML 約 70%、CW 約 30% —— 推動這次變化的,是大功率 CW 的快速上量:在 30% 的 CW 產能中,300mW 及以上的大功率產品將佔到總產能的 20%。
再往後一年,隨著新工廠把重心轉向大功率雷射器,結構會進一步挪到 EML 約 60%、CW 約 40%,低功率 CW 的比重大幅降低,重點轉向 300mW 以上的市場。
在 EML 內部,產品也在換代。2027 年那 70% 的 EML 產能裡,單波 100G 和單波 200G 的佔比將接近持平,其中單波 200G 可能略高,達到 40%,單波 100G 約 30%。而在此之前,規劃還是單波 100G 佔 55% 至 60%、單波 200G 只佔 10% 至 15% —— 為了配合市場向 1.6T 迭代,200G 的比重要顯著加大。
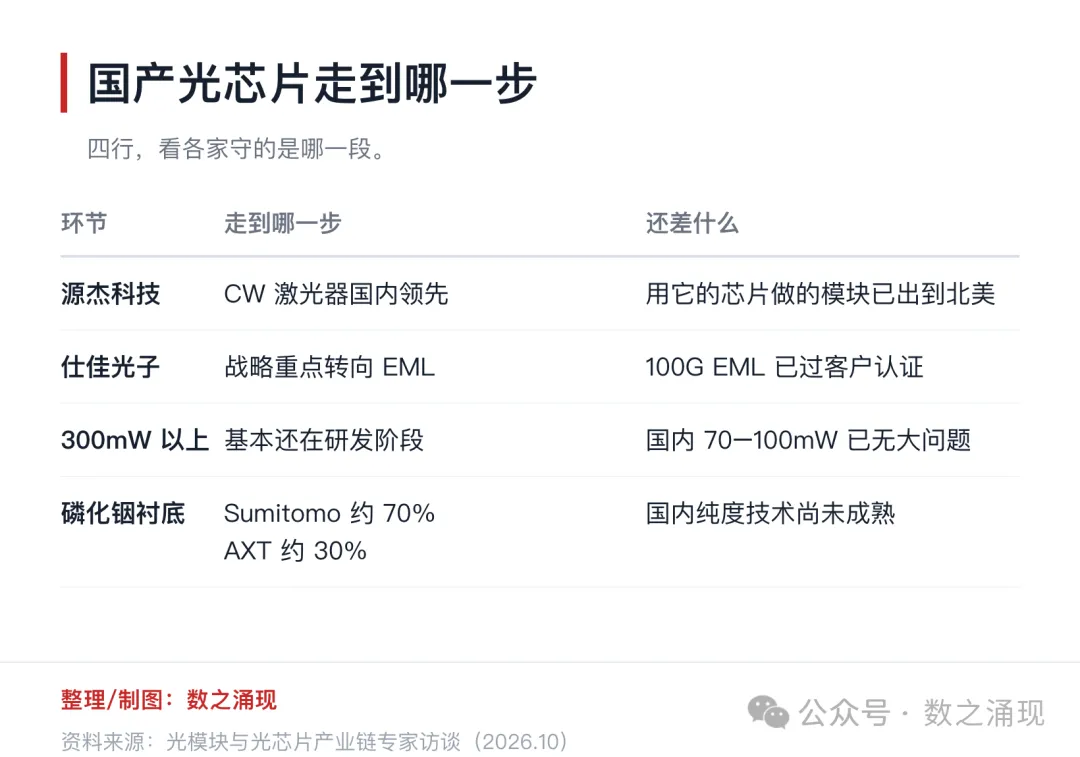
工藝上的另一處變化在襯底。襯底是晶片的生長底座,做這類長波長雷射器,得用磷化銦這種材料。這家廠商目前用 4 英吋晶圓生產,新工廠將直接上 6 英吋產線,未來兩種規格會同時使用。磷化銦襯底的供應上,約 70% 來自 Sumitomo,30% 來自 AXT。
也有客戶問過,要不要另外找一家襯底供應商做備份。專家的回答很實在:這取決於技術,而不是意願。無論是高速率的 200G EML 還是高功率 CW 雷射器,它們要的磷化銦襯底純度標準,與現在的低功耗產品不一樣,國內供應商在這項技術上還在爬坡。
四、鎖單的規矩
供給緊的時候,分配比產能更能說明問題。前面那顆晶片怎麼分,專家給了很具體的比例。
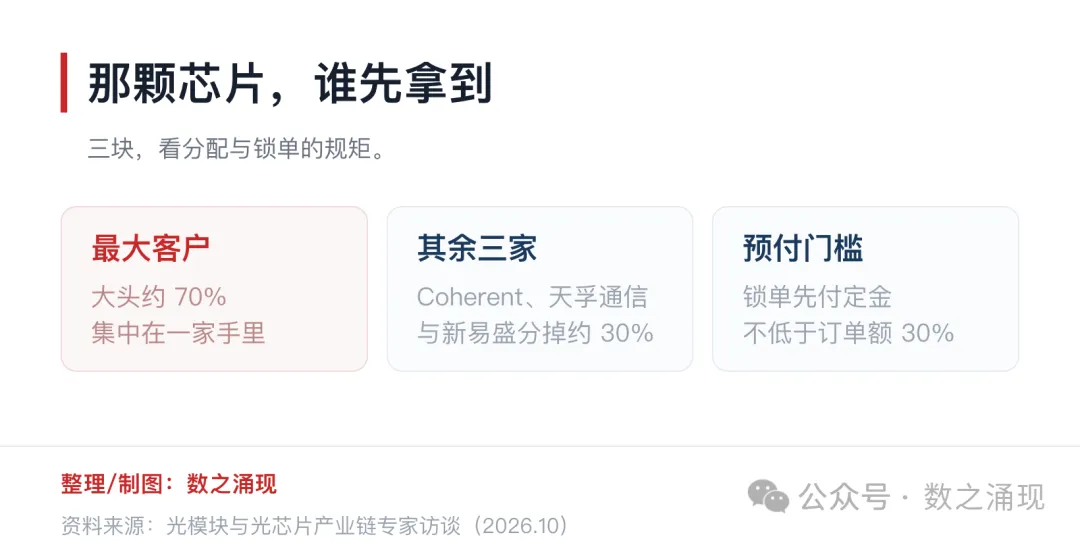
這顆晶片基本全部對外銷售。其中約 70% 的份額,流向鎖單量最大的那家模組廠;剩下的約 30%,分給 Coherent、天孚通訊和 新易盛等客戶。此外,供應商還會預留 15% 至 20% 的份額,給 輝達 供應鏈體系內的廠商,比如天孚通訊。與 Coherent 之間的合作,則有一部分是通過「晶片換微元器件」的協議來完成的。
鎖單也不是簽個字就算數。專家把這一步講得很清楚:
│ 客戶鎖單需要預付定金,
│ 金額至少為訂單總額的 30% 以上,並非支付全款。
這種分配方式,看起來對大客戶不夠友好,其實是缺貨時的常規做法 —— 供應商要做的,是儘量讓手上的訂單都是真的、覆蓋的面儘量寬,而不是把產能全押給少數幾家。缺貨的時候,拿得到貨比拿得多更重要。
五、CPO 與 NPO 的兩條曲線
光晶片的需求裡,有一條曲線正在變陡 —— 來自 CPO 的那一條。先把兩種新形態分清:傳統光模組是插在交換機面板上的獨立器件;CPO 把光引擎和交換晶片封裝在一起,NPO 則把光引擎挪到晶片旁邊。所謂光引擎,就是把雷射器、調製器和探測器整合到一起的一小片模組,負責光電轉換;它離晶片越近,訊號走得越短,功耗和延遲也就越低。
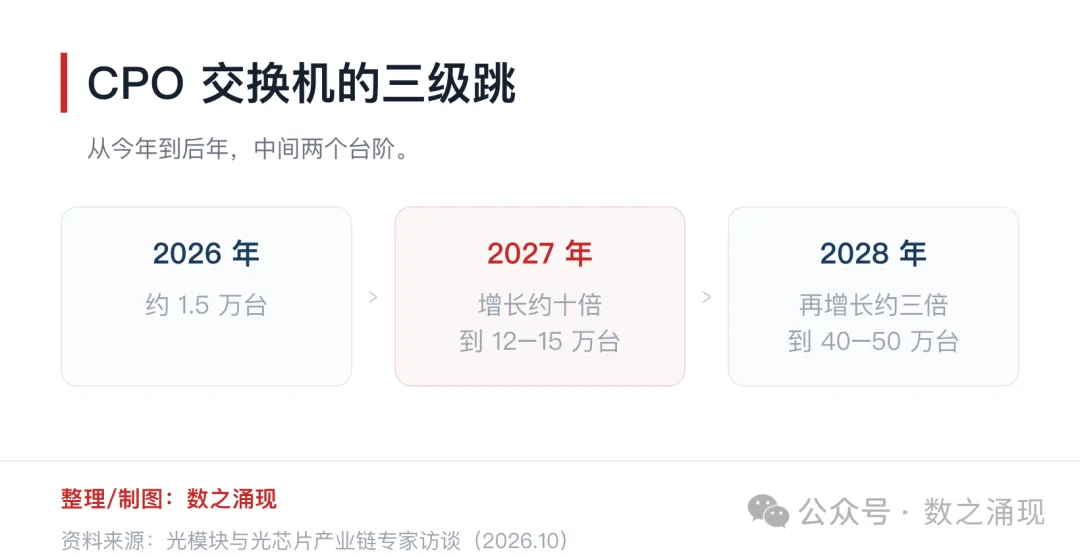
先看整機。CPO 交換機的出貨,2026 年預計約 1.5 萬台;2027 年是一次躍升,約十倍增長,達到 12 萬至 15 萬台;2028 年在此基礎上再增長約三倍,總量落在 40 萬至 50 萬台。
整機放量,直接拉動的是光源。在 CPO 裡,雷射器不再裝進模組,而是單獨做成「外接光源」,擺在交換機外面集中供電。專家說,這類大功率雷射器主要供輝達用於 CPO,而它目前的外部雷射器供應商,基本指定為 Lumentum。和輝達溝通規劃之後,專家給出的需求是:2027 年大功率雷射器的整體需求量將達到 3,000 萬顆至 3,500 萬顆;到 2028 年,這一數字預計接近 8,800 萬顆。按這個量倒推,大約對應 40 萬到 50 萬台 CPO 交換機。
格局也在動。目前在大功率雷射器市場,Lumentum 的佔有率接近 90%,剩下的 10% 由 Coherent佔據。專家預計,隨著 Coherent的產能逐步提升,2026 到 2027 年,前者的份額會降到 80% 左右、後者升到 20%;到 2028 年,這個格局可能演變為 7 比 3。
不過,NPO 和 CPO 對光源的要求並不一樣。專家點出一個常被忽略的細節:NPO 不一定需要 300mW 以上的大功率光源,150mW 左右就夠了;如果走 1.6T 方案,100mW 也夠用。NPO 本身還分外接和內建兩種,內建方案出於功耗考慮,通常用 100mW,不會上 150mW。專家預計,隨著 2027 年下半年 NPO 開始上量,市場對 150mW 左右外接雷射器的採購才會真正啟動。
那麼,更高功率這一檔的產能主要給誰?答案是 CPO。專家也留了一個可能性:如果市場跳過 3.2T 直接進入 6.4T,那麼 6.4T 的 NPO 方案,也可能要用到 150mW 以上的光源。
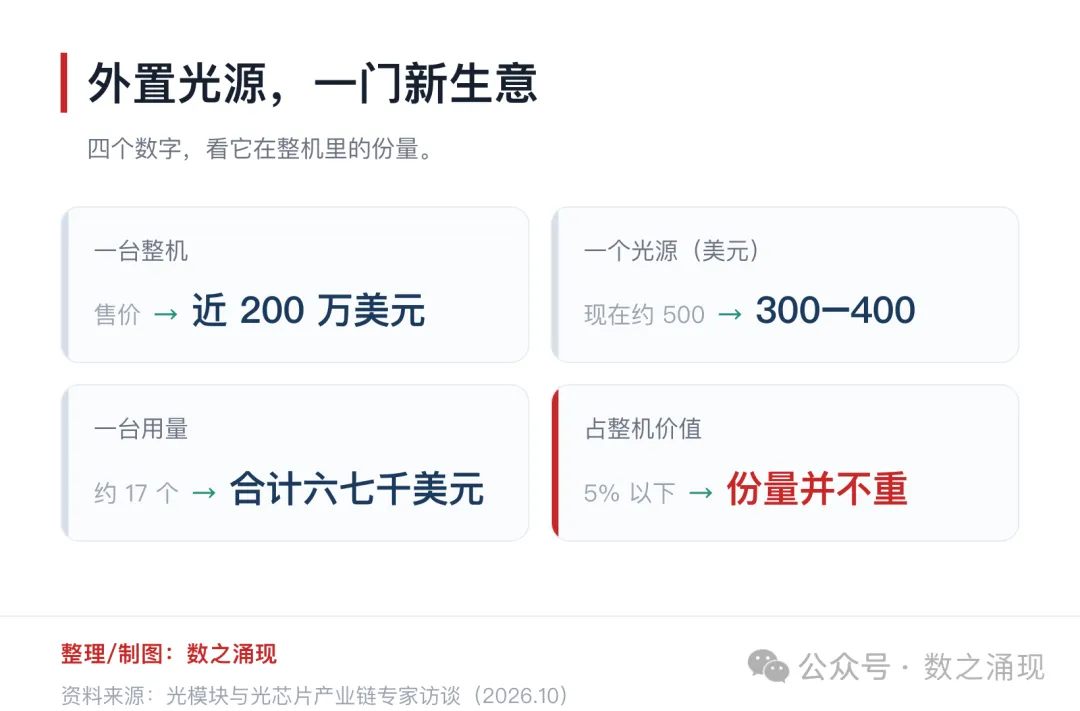
這門生意的體量,可以拆成幾個數字來看。一台 CPO 交換機的售價可能接近 200 萬美元;一個外接光源目前接近 500 美元,批次生產後預計降到 300 至 400 美元;一台交換機大約需要 17 個外接光源,合計約六七千美元。換算下來,外接光源在整機裡的價值佔比並不高,可能在 5% 以下。
供應模式也跟著變了。2027 年,這家供應商計畫自己生產 20% 至 30% 的外接光源模組,其餘約 70% 交給 天孚通訊、中際旭創、Coherent等廠商生產;自產的那部分不會找天孚通訊代工,而是傾向與Fabrinet合作。中際旭創與Coherent明年會參與光引擎和外接光源的生產,但不會主要涉及整機。他們能進來的核心原因很直接:天孚通訊的產能,不足以獨立承擔未來的大規模需求,必須分包給下游供應商。
至於份額,專家沒有給確數,因為要看 2027 年的整體訂單分配。如果參考現有光模組市場的格局,中際旭創大約佔 50%,Coherent 接近 20% 至 30%。
這裡還有一層更根本的變化:定製化。專家強調,NPO 和 CPO 的定製化程度都很高,與傳統光模組完全不同。NPO 的光引擎廠商需要與客戶深度對接,按照對方的交換機做定製化設計,而不是像標準模組那樣,可以被多家廠商的產品相容替換。結果是,客戶與供應商之間的繫結,會比現在緊得多。
兩家推動者的角色也不一樣。在 CPO 項目裡,輝達直接為廠商選定 CW 光源的供應商;在 NPO 項目裡,輝達把方案交給下游 —— 比如中際旭創—— 由後者設計自己的 NPO 光引擎。這意味著,只有被指定的那幾家下游供應商能供貨,其他廠商即使把產品開發出來了,也用不上。而在 NPO 裡,差異主要出在光引擎這一層,光源本身的定製化程度反而沒那麼強。
所以 NPO 的定位,專家講得很明確:它是一個比較確定的過渡方案,過渡期至少有兩年左右,根本原因是 CPO 目前的良率還很低,短期難以快速上量。
六、OCS:被提前的一門生意
另一條需求曲線,也被提前了 —— 來自光交換機(OCS)。它和傳統交換機的做法不太一樣:不把光訊號轉成電再轉回來,而是用微型鏡面直接把光路撥到另一根光纖上,路徑更短、也更省電。
專家坦言,OCS 的增長超出了預期。此前市場普遍認為,它的大規模上量要等到 2028 年;而把它提前的,是 Google 把原先自用的 OCS 技術加速推向商用,推廣進度超出預期。同時,資料中心叢集從電互聯轉向光互聯,是一條明確的趨勢,這也把 OCS 的需求頂了起來。
節奏和架構綁得很緊。Google的 V8 架構已經在用 OCS;到 V9,OCS 會被用在更高的一層。專家解釋,V9 屬於 6D 架構,中間多了一層 3D —— 層數一多,機櫃之間需要互連的點就大幅增加,對光交換的需求也隨之被推高。V9 預計 2027 年下半年推出,所以真正的上量會發生在 2028 年。
從訂單看,2027 年的需求預計比 2026 年增長約兩倍,2028 年則預計至少增長三到五倍。產能這邊,節奏也在被重新算:今年的出貨還停在千台級,2027 年要抬到萬台以上,2028 年還要在這個台階上至少再翻兩倍。
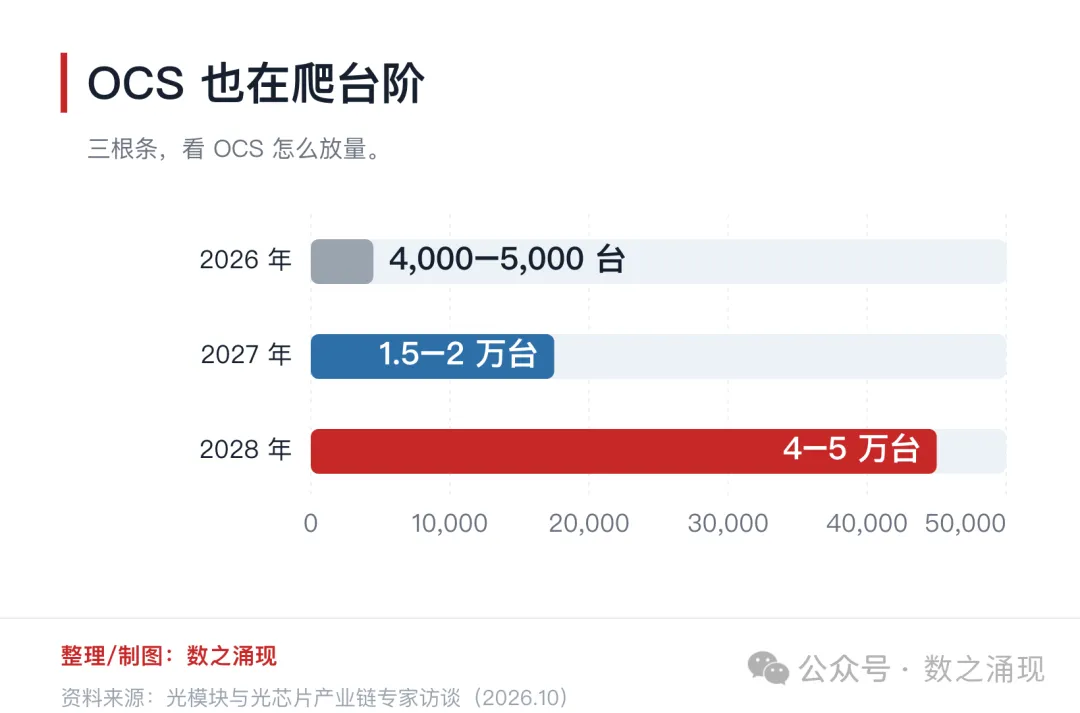
份額這邊,目前這家供應商在Google的 OCS 供應中佔約 33% 至 35%,Google希望未來一到兩年把它提到 50%。但專家很坦率:擴產有難度。即便 2028 年產能做到 4 萬台至 5 萬台,屆時也可能只佔Google總需求的 30% 左右,達不到 50% 的目標 —— 因為那一年Google對 OCS 的總需求,預計接近 15 萬台至 20 萬台。
另一個客戶是 輝達。專家提到,它的入網要求將直接採用 OCS,並且正在定製專用的 OCS 交換機來適配機櫃尺寸:相比提供給Google的 320x320 通道大體積產品,為輝達定製的是 64 通道和 128x128 通道的小型化版本。方案上,OCS 與 CPO 平行使用 —— OCS 負責櫃間連接,CPO 用在更外一層。目前來自輝達的訂單量大約 5,000 台,由多家供應商共同分配,供應鏈仍以微機電(MEMS)方案為主。
還有一個細節值得記一筆:OCS 裡的無源器件,目前主要由日本廠商供應,國內廠商在這一環的佔比,專家說還沒有確切資料。這類器件之所以一直平穩,是因為它不通電 —— 從那個角度看,都不存在資料洩露的風險。
七、海外晶片要佔多少,才算夠
最後回到那條被反覆提到的規則。它來自美國監管機構對出口光模組的一項要求:賣到北美去的光模組,關鍵在於海外晶片的價值要佔到一定比例。專家先糾正了一個前提:相關限制並非突發事件;目前除華為之外,美國並未把其他中國晶片廠商列入限制名單,國內光晶片是可以用來供應北美市場光模組的。
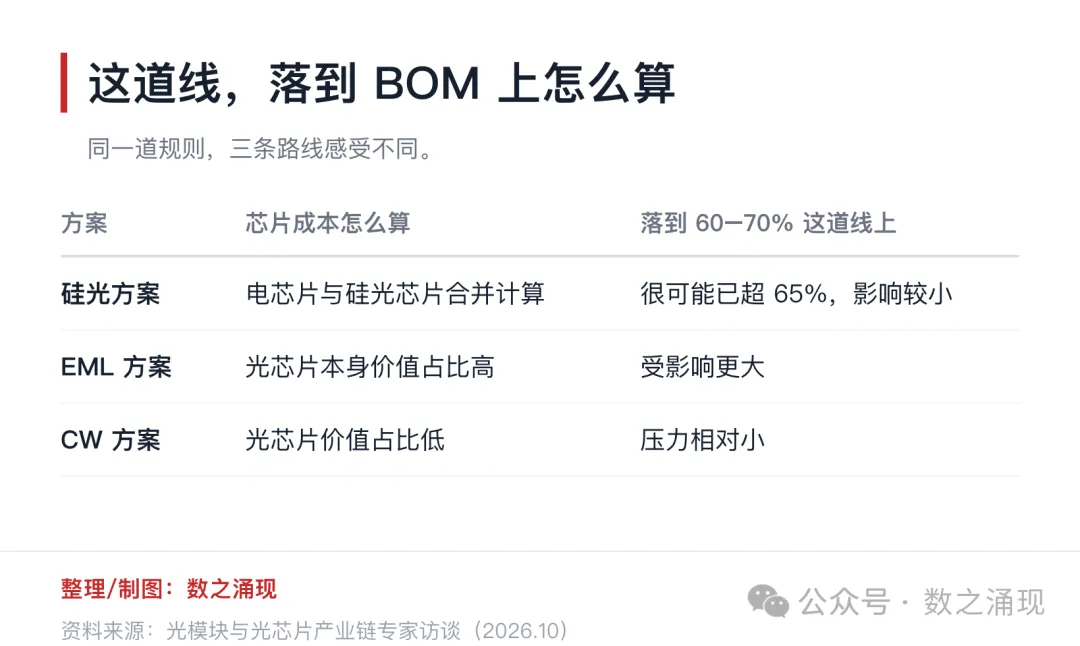
眼下解析出來的規則是:出口到北美的光模組,可能要求海外晶片的價值佔比達到 60% 至 70%。而實際上,目前供應海外市場的光模組裡,幾顆關鍵電晶片 —— 負責訊號處理的數字訊號處理器(DSP)、負責訊號放大的跨阻放大器(TIA)、負責驅動的驅動晶片(Driver)—— 基本都已經是海外產品,比如 Marvell或 博通的晶片。除了部分國產無源器件,大部分核心元器件本來就是海外供應商的。所以即使光晶片部分採用國產品牌,它在整個物料清單(BOM)成本中的佔比也不高,整體影響有限。
再往細裡拆,這道線對不同路線的影響並不一樣。專家給的成本結構是:DSP 大約佔晶片成本的 35% 至 40%,如果把 TIA、Driver 等其他電晶片和矽光晶片(PIC)都算進來,整體晶片成本佔比會接近 60%。對採用矽光方案的模組來說,電晶片與 PIC 合併計算,價值佔比很可能已經超過 65% 的要求,所受影響相對較小;相比之下,EML 方案受到的衝擊會更大 —— 因為在 EML 方案裡,光晶片本身的價值佔比更高。而 CW 方案裡光晶片的佔比低,壓力也就小一些。
專家還提了一段淵源:此前曾有一項規定,出口產品中海外晶片的價值佔比達到一定水平(比如 80%),就可以享受部分免稅。在國產晶片還不成熟的時期,出口海外的光模組基本全部採用海外晶片,為的就是這項政策。所以,把海外晶片佔比的要求往上提,確實會帶來影響。
同一條鏈上,天孚通訊這類做光引擎的廠商也在看這道線。專家分析,目前光引擎基本都是外接光源方案,而限制主要可能影響到的是國內的電晶片供應商;但出口海外的業務裡,電晶片已經全部是海外產品,國內電晶片廠商的產品主要供應國內市場,尚未進入海外管道。因此,即便規則出台,對光引擎環節以及國內電晶片廠商的海外業務,影響也相對有限。
八、國產廠商的位次
把鏡頭轉回國內。在這條鏈上,國產光晶片的位置可以用一句話概括:CW 上有位置,EML 上剛起步,而最難的大功率產品,還在研發階段。
源傑科技是目前 CW 領域的領先者。它的 CW 雷射器晶片,主要大客戶是中際旭創,用它的晶片做出來的光模組,已經出貨到北美客戶。不過專家也給了另一組數字:源傑科技大約 70% 的業務供應給中際旭創,但在中際旭創的同類採購裡,它的份額最高約 20%。
仕佳光子走的是另一條路。它的 CW 產品主要供應國內,而目前的戰略重點已經轉向 EML。在市場對 EML 晶片需求最緊的時候,這個轉向開始見到回報:它的 100G EML 晶片已經通過部分客戶的認證,其中包括向中際旭創送樣並獲認證。
這裡還有一個值得記住的價格差。在 800G 光模組裡,8 顆 100G EML 晶片的成本接近 50 美金,在 BOM 成本中的佔比可以達到25%;而 CW 雷射器晶片的單價在 10 至 20 美金區間,在整個模組成本裡的佔比要小得多。EML 難,不只難在工藝,也難在它自身的價值量。
至於功率往上走的那一檔,難度是成倍上升的。專家說,市場上雖然有 300mW 雷射器送樣的說法,但按大功率雷射器的技術難度來評估,相關廠商可能仍處在早期研發階段。目前國內的 CW 技術在 70mW 至 100mW 範圍內,已經基本沒有大的問題,只是良率還不算特別高;而 300mW 及以上的產品,基本都還在研發階段。
還有一個數字,可以解釋為什麼這條鏈仍然離不開國內廠商。專家提到,在相關的政策背景下,北美公司確實會受益,但目前北美公司的總產能相對小,大約只有中際旭創這類國內公司的 10%。所以當下市場仍然必須依賴國內公司供貨。這也是為什麼,專家判斷這類供應鏈限制真正產生影響,可能還需要兩年以上的時間。
至於那家供應商自己:它曾經計畫出售旗下的模組業務,因為模組的毛利率比集團其他事業部低不少。專家提到,在相關限制的消息傳出前兩三周,情況變了 —— 市場預期北美客戶的訂單份額,會更傾向於產能更多的北美公司,於是這項出售計畫被暫時中止。
···
把這一段段拼起來,會發現今年的緊張其實並不神秘:需求在往上走,而光晶片這一段的產能,有自己的節奏 —— 它不像整機那樣可以加班趕出來,也不像模組那樣可以多開幾條產線。
真正決定節奏的,是那顆最上游的晶片,什麼時候能跟上。
至於 2027 年市場會不會如專家所料地鬆下來,CPO 的良率什麼時候能過關,跳過 3.2T 直接進入 6.4T 的那條路會不會真的成立 —— 眼下沒有人能給出精準答案。可以確定的是,這條鏈上每一段的邊界,接下來都會被重新算一遍。 (數之湧現)