
清華AI Infra獨角獸融資雙料第一,無問芯穹秘密遞表港交所
就在剛剛,AMD蘇媽關注的一家AI原生基礎設施明星獨角獸完成融資並即將IPO了。
10月12日消息,據智能紀元AGI獲悉,無問芯穹(Infinigence AI)近期完成C輪融資,累計融資約43億元,單輪和累計融資額創下行業紀錄。
彭博消息稱,無問芯穹已秘密向港交所遞交IPO申請,計畫募資數億美元,投前估值達143億元。最快於2027年上半年掛牌上市。
此外,智能紀元AGI還獲悉,無問芯穹與Kimi月之暗面、智譜、MiniMax、階躍星辰等頭部大模型進行合作。截至今年7月,平台單日Token呼叫量較半年前(去年12月)實現了40倍的爆發增長。
隨著新一輪融資,無問芯穹投資方涵蓋騰訊、百度、小米、聯想創投、紅杉中國、啟明創投等一線產業和風投機構。
若無問芯穹成功上市,有望超越MiniMax,成為AI賽道最快完成IPO的算力明星獨角獸,並有望成為“國內Neocloud第一股”,直接對標估值高達1170億的美國AI基礎設施龍頭Fireworks AI。
不賣大模型和晶片,卻是“AI工廠”裡的台積電
最近AI Infra賽道有幾個重要融資消息值得關注。
今年7月,輝達領投了AI基礎設施賽道頭部公司Fireworks AI D 輪融資,總額達到15.05 億美元 ,最新估值達175億美元(約合人民幣1171億元)。同時,Fireworks宣佈其年化收入運行率(ARRR)已超10億美元,每天處理超過 40兆 Tokens。
Fireworks AI的對手Baseten 則在今年6月完成 15 億美元F輪融資,投後估值達 130 億美元。
另一個對手Together AI則在今年7月完成8億美元C輪融資,估值達83億美元。
這些企業都有同一個特點:他們不做晶片,不賣計算卡,不自研大模型,不做Agent應用,而是為國內開源模型公司做訓練推理雲,並且與這些模型和算力公司等聯合建構“AI工廠”,即AI資料中心基礎設施。
正如輝達CEO黃仁勳(Jensen Huang)在今年GTC大會期間所言,這類AI算力公司其實就是“AI 工廠的台積電”,他們的作用不可或缺。
“In a lot of ways, you're the TSMC of AI factories.”
隨著持續性的算力短缺,Agent應用的持續爆發已經推動AI算力需求增長。
蘇姿丰也預測,2025年,資料中心AI加速器 TAM 為 2000 億美元,到2030年將達到約1.4兆美元,超過 45% 的復合年增長率。其中,推理算力部分增長速度超過訓練,佔比超過77%,即1兆美元以上。
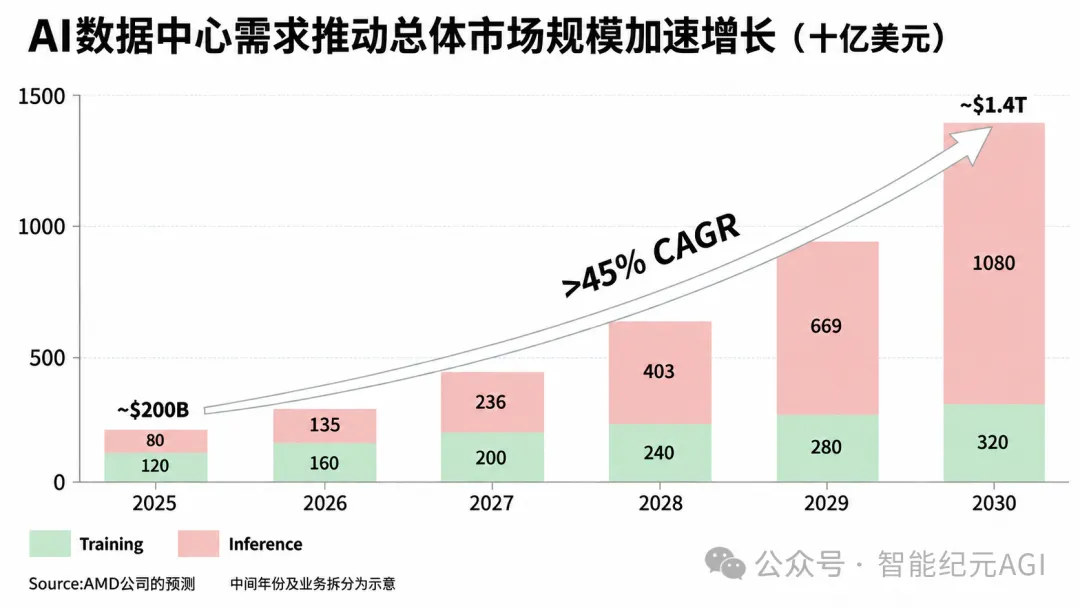
算力需求的爆發,直接推動了下游AI基礎設施企業成為高潛力賽道,而無問芯穹早已率先完成卡位。
作為成為三年多的AI“新雲(Neocloud)”公司,無問芯穹由清華大學電子工程系NICS-EFC實驗室團隊孵化,依託多元異構、軟硬協同、自主式AI等核心技術優勢,打造了連接“M種場景與模型”與“N種硬體與晶片”的Agentic Infra基礎設施新範式,在數字世界與物理世界均實現極致的效率與成本最佳化。
無問芯穹聯合創始人、CEO夏立雪表示在2026世界人工智慧大會上發佈前店後廠一中心戰略,將產品體系拆解為三類核心產品:
- 作為算力集散中心的Agentic Infra自主式基礎設施平台;
- 作為Token工廠的Agentic MaaS大模型服務平台;
- 以及作為AI生產力商店的Agentic Infra 行業解決方案,覆蓋文娛遊戲、醫療健康、法律終端、能源電力等領域,並在具身智能方向展開探索。
如果說模型公司(智譜GLM、Qwen、DeepSeek 等)產出模型權重,相當於“晶片設計圖紙”。
那麼,無問芯穹、Fireworks AI等公司不賣模型、不做晶片,而是負責管理算力叢集、高性能推理核心、調度,批次產出Token,相當於AI時代的“晶圓代工”。
夏立雪曾用一個形象的比喻描述了公司的定位:“在Token經濟時代,AGI基礎設施扮演的角色,如同石化產業鏈中的煉化廠,它把能源轉化為數字石油(Token),為各類AI終端應用和服務輸出基礎資源,是Token經濟的關鍵樞紐。”
實際上,無問芯穹的核心競爭力在於“中立”。
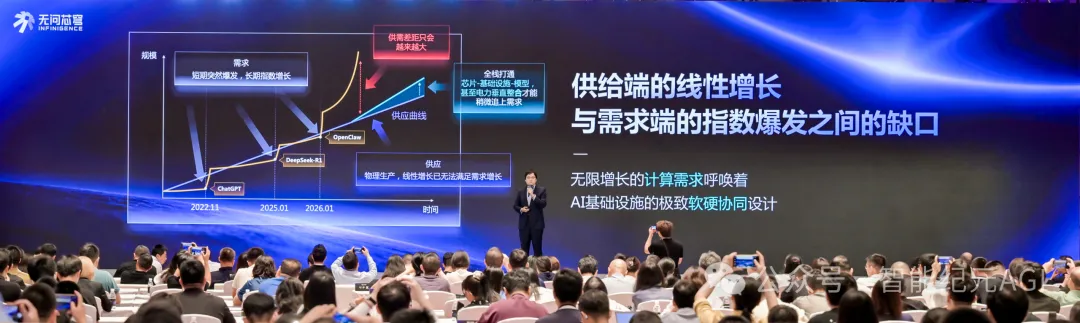
成立之初,無問芯穹選擇基於M種模型和N種晶片做異構最佳化和統一部署,連接模型、晶片和客戶需求,將分散的模型能力和異構算力組織起來,持續最佳化從底層資源到AI生產力的轉化效率,成為全行業通用底座,而非大廠Infra的自給自足。
在這樣的行業格局下,只有保持中立,才能成為中國AI產業鏈的核心底座;只有成為最大公約數,才能成長為Token經濟的核心樞紐,而無問芯穹的差異化在於立足中立性之上的All in Infra。
目前在算力最佳化方面,無問芯穹的“多元異構”技術路線同時支援輝達、AMD、華為昇騰、壁仞、海光、摩爾線程、沐曦、燧原科技等多種海外、國產晶片體系。
在模型/應用層,無問芯穹已經是Kimi、智譜等眾多頭部大模型企業的基礎設施服務商。此外,無問芯穹 MaaS 平台已上線百余種大模型,均支援開箱即用。
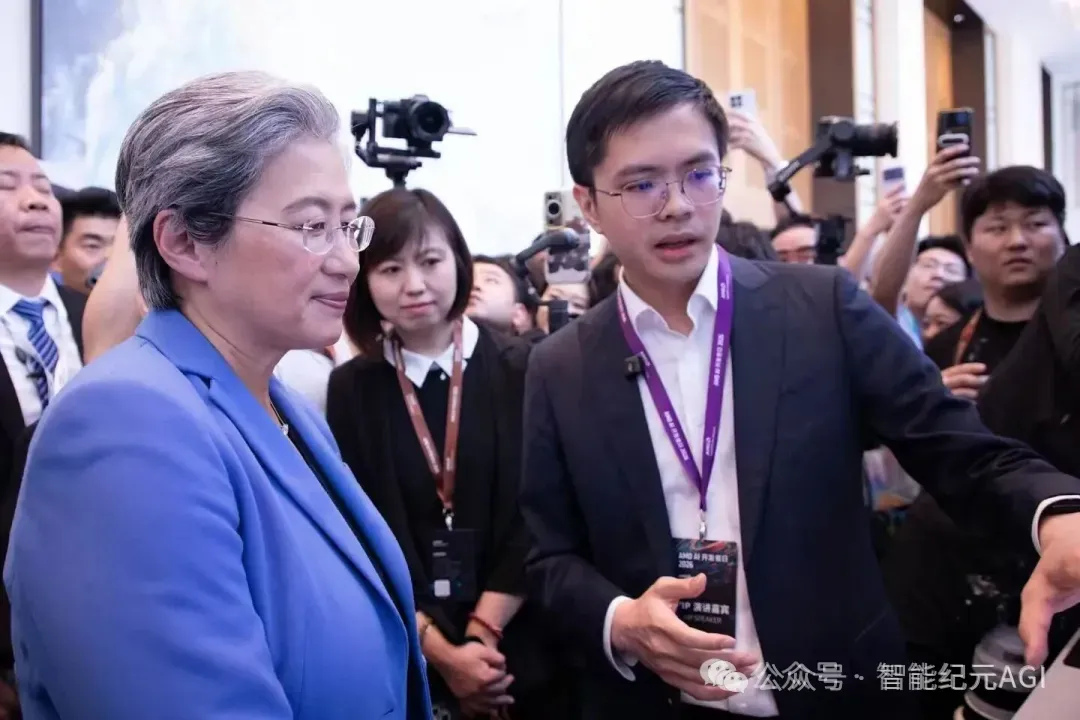
今年5月,AMD掌舵人“蘇媽”蘇姿丰(Lisa Su)來到上海,專門到無問芯穹等公司展區聽取介紹與演示,無問芯穹上海總經理、端側總裁曾書霖親自為蘇姿丰介紹合作成果。
目前,無問芯穹已經與AMD展開深度戰略合作,雙方共同推動“AI 軟硬體一體化”及雲、邊、端全鏈路開源生態。
token工廠的“造王者”
時間回溯到2025年3月,美國AI算力獨角獸公司CoreWeave成功掛牌上市。
這是全球第一家AI“新雲(Neocloud)”公司,也是AI基礎設施賽道首個被輝達投資的IPO上市公司。
黃仁勳曾讚揚,CoreWeave超級電腦算力中心就是世界最快的AI超算基礎設施。
當然,輝達不僅全面支援CoreWeave,而且還花費高達7億美元收購賈揚清創立、約20名員工的Lepton AI。
前高盛合夥人邁克爾·帕雷克評價稱,輝達為了維護AI基礎設施護城河,加速扮演AI算力行業的“造王者”。
一年之後的今天,OpenAI、Anthropic、xAI、微軟等AI公司紛紛加碼對算力基礎設施的投入力度。
今年9月,Anthropic與老牌CDN與雲服務商Akamai簽署了一份為期7年、價值116億美元的算力合同,創Akamai歷史最大訂單;此前,Anthropic與算力雲廠商Lambda達成交易,獲取2028年交付的Rubin (NVL72) 晶片機時。
這意味著,模型Token消耗量節節攀升,算力需求持續短缺,“AI工廠”勢在必行,而輝達、無問芯穹這類AI基礎設施公司,正在形成AI工廠“造王者”角色。
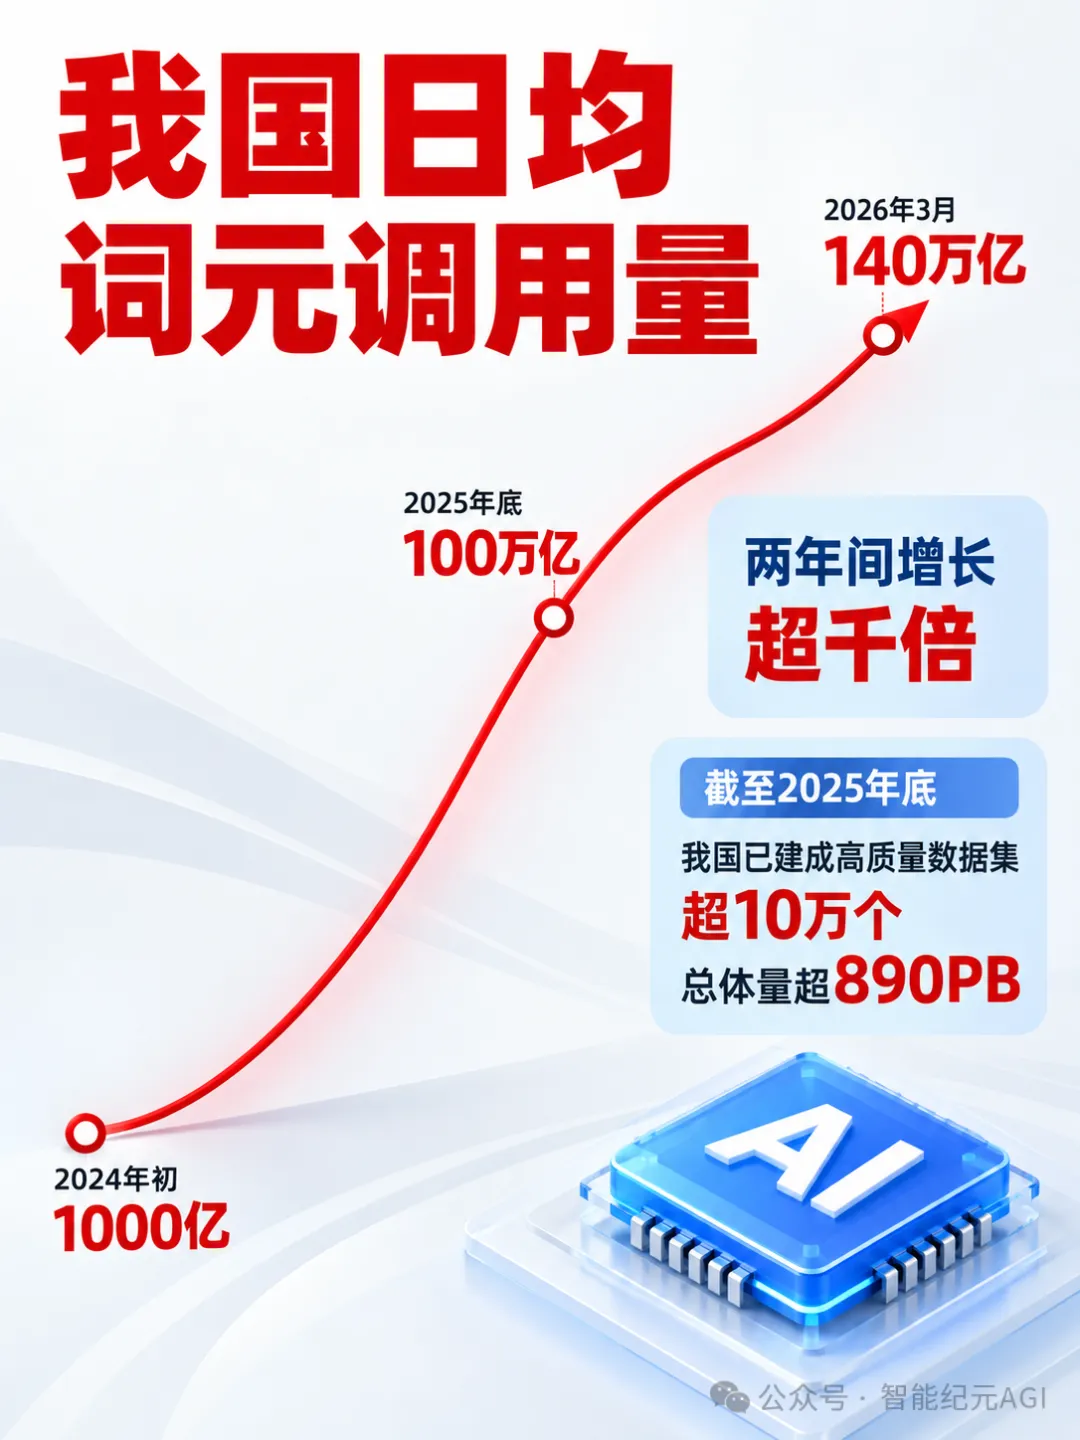
回到國內,從供給側看,國內日均Token呼叫量已超過140兆,相比2024年初的1000億增長了1000多倍。其中,無問芯穹單日Token呼叫量半年內增長了40倍。
從算力側來看,輝達在中國AI晶片市場的份額,2022年還是95%左右,到2026年中,Bernstein給的預測是整體掉到8%;而華為輪值董事長徐直軍已對外披露,華為昇騰在國內的份額已經超過輝達。
顯然,模型Token消耗量節節攀升,國產算力份額不斷提升,但算力永遠不夠用。所以,當"永遠短缺"變成共識,真正值錢的東西就變了,不是誰手裡的卡多,而是誰能讓算力高效地變成Token。
這也是為什麼會出現無問芯穹這種公司:不造晶片、不訓模型,就做中間那層"煉化"。
聽起來冷門,其實是這輪AI工廠敘事裡最踏實的環節。
AI的競爭早就不是“誰的模型最強”了,而是誰能把Token變成真正的生產力、變成能算清的 ROI。
當AI從發佈會、產品宣傳,走進財務報表,這大概就是行業成熟的樣子。 (智能紀元AGI)