
這世上沒有常青樹,更沒有永遠的常勝將軍。
馬化騰說過:“巨人稍微沒跟上形勢,就可能倒下。巨人倒下時,體溫還是暖的。”
這話,是為所有企業敲響的警鐘。
10月7日,德國豪華車巨頭保時捷在魏斯阿赫研發中心發佈面向2035年的“Sportwagenschmiede ’35”戰略,核心就一個字:裁。
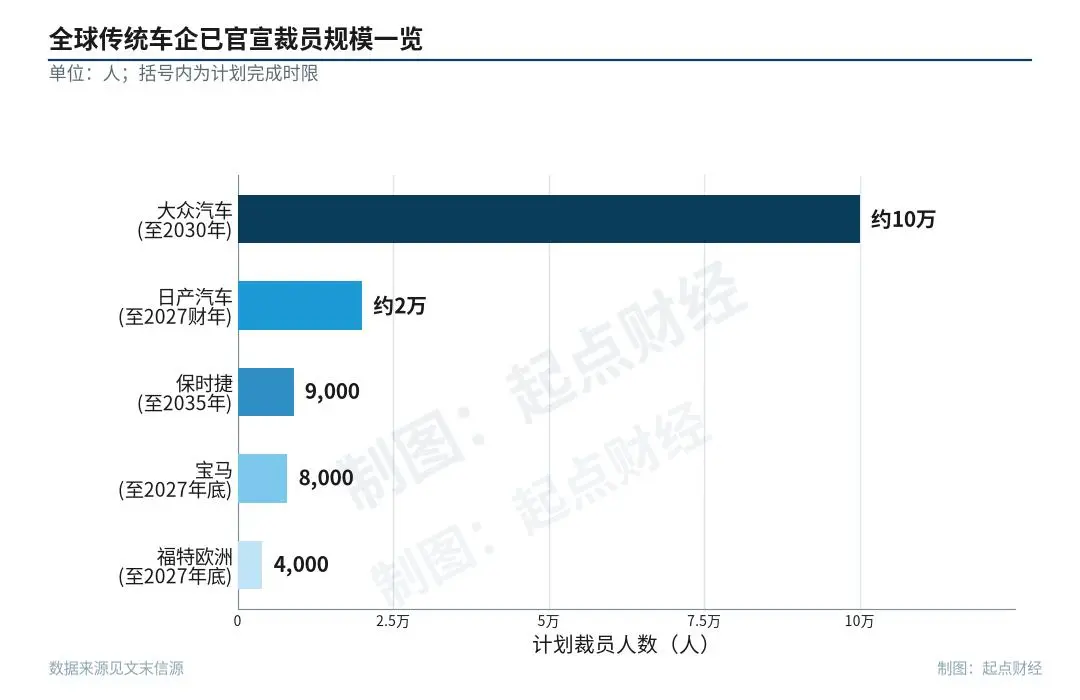
到2035年削減9000個崗位,約佔員工總數五分之一;管理崗砍得最狠,中期裁撤40%;職能部門人員規模下降25%,戰略目標30%。
這已不是保時捷第一次揮刀,2025年年中它就宣佈過1900人的裁員,時任掌門人甚至公開承認,公司的商業模式已經行不通了。
沒辦法,賺不到錢了。
保時捷管理與人力成本改革要點。保時捷作為2035戰略的賦能舉措,正大幅精簡組織與人力成本:結構性管理崗位較2025年削減約40%,措施包括更高比例裁減管理層、精簡架構與層級、擴大管理幅度;間接崗位及工廠全職員工中期減少約25%,戰略目標為30%削減,同時最佳化結構、強化精益治理;人力成本方面,中期目標在結構性效率之上再降約10%,推動薪酬向行業標準看齊、減少一次性支付,並要求管理層做出特別貢獻。
01 三年,從印鈔機到斷臂求生
911是讓保時捷得以穩步發展的車型——2026年上半年,其交付量增長了19%。
先看一組讓人倒吸涼氣的數字。
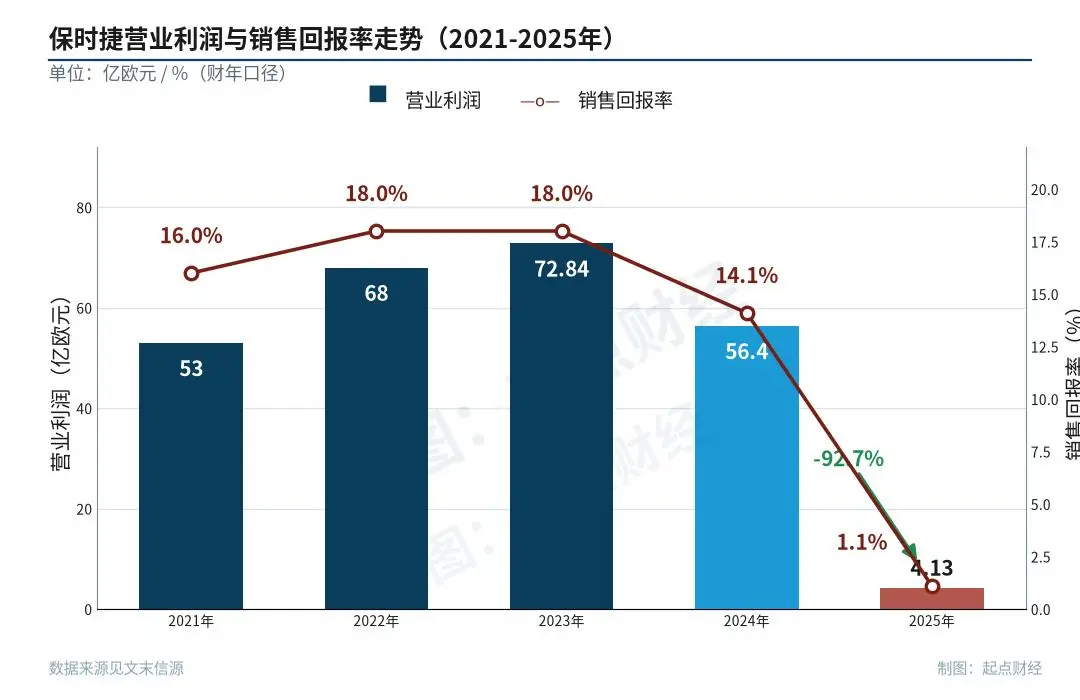
2025財年,保時捷銷售收入362.7億歐元,同比減少9.5%;營業利潤從上一年的56.4億歐元,一頭栽到4.13億歐元,暴跌92.7%;銷售回報率從14.1%滑到1.1%。單看汽車主業更慘,利潤從53億歐元跌到只剩9000萬歐元,縮水98%。
什麼概念?現在一輛保時捷賣出去,幾乎不賺錢了。
把時鐘撥回三四年前,恍如隔世。
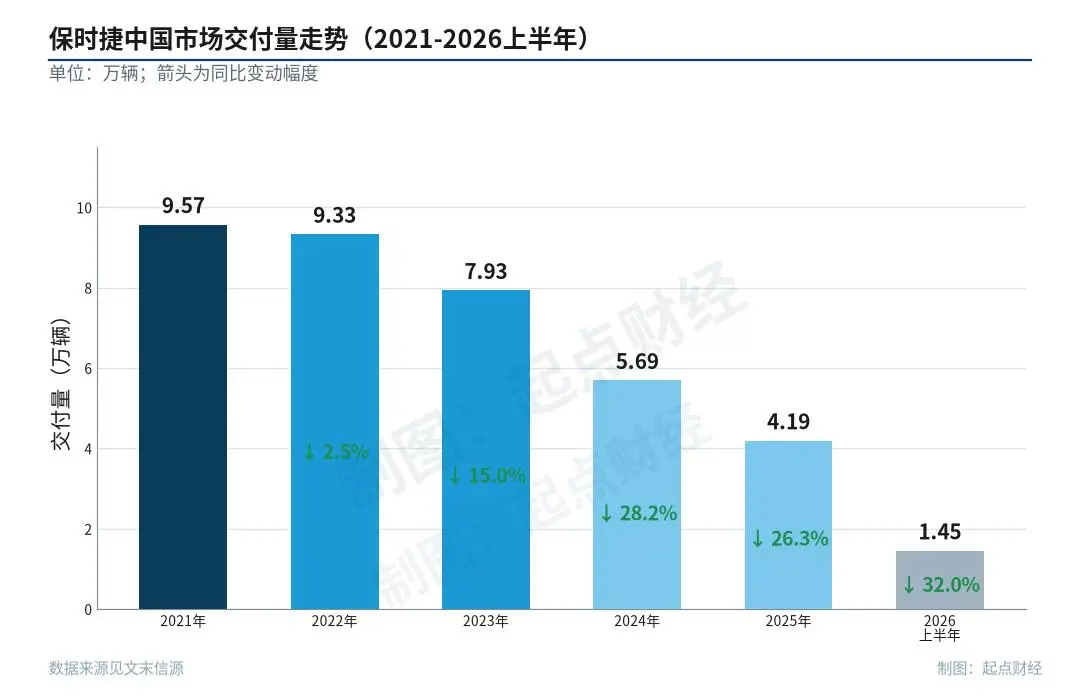
2021年,保時捷在中國一年賣出9.57萬輛,中國連續八年是它全球最大的單一市場。一台卡宴落地百萬還得排隊,想早點提車,先加價。
2022年9月,保時捷以每股82.5歐元登陸法蘭克福,估值約750億歐元,是德國歷史上最大規模的IPO。彼時資本市場給它的參照系是法拉利,公司內部甚至喊出“Road to 20”計畫。2023年,全球交付32.02萬輛創歷史紀錄,營業利潤72.84億歐元,回報率18%,是大眾集團最肥的一塊肉。媒體給它起了個外號:“印鈔機”。
四年過去,印鈔機卡紙了。
2026年9月24日,保時捷股價報收44.41歐元,較發行價近乎腰斬。
2025年9月,上市還不滿三年,它就被移出德國DAX藍籌指數,母公司大眾也對所持股權減記了60億歐元。
從18%的回報率到1.1%,從全球銷冠到裁員三成,中間只隔了三年。
02 誰把保時捷拉下神壇
第一刀,來自中國市場。
自2021年觸及9.57萬輛的高點後,保時捷在華銷量連續四年回落:
2022年9.33萬輛,2023年7.93萬輛,2024年5.69萬輛,2025年只剩4.19萬輛。
2026年上半年更誇張,只交付1.45萬輛,同比暴跌32%;全球交付12.23萬輛,同比也降了16.5%。
中國市場佔其全球銷量的比重,從巔峰時約35%收縮到約15%,今年上半年,保時捷在德國本土賣出的車已經超過中國。
為什麼賣不動了?不是中國人沒錢了,是對手變了。
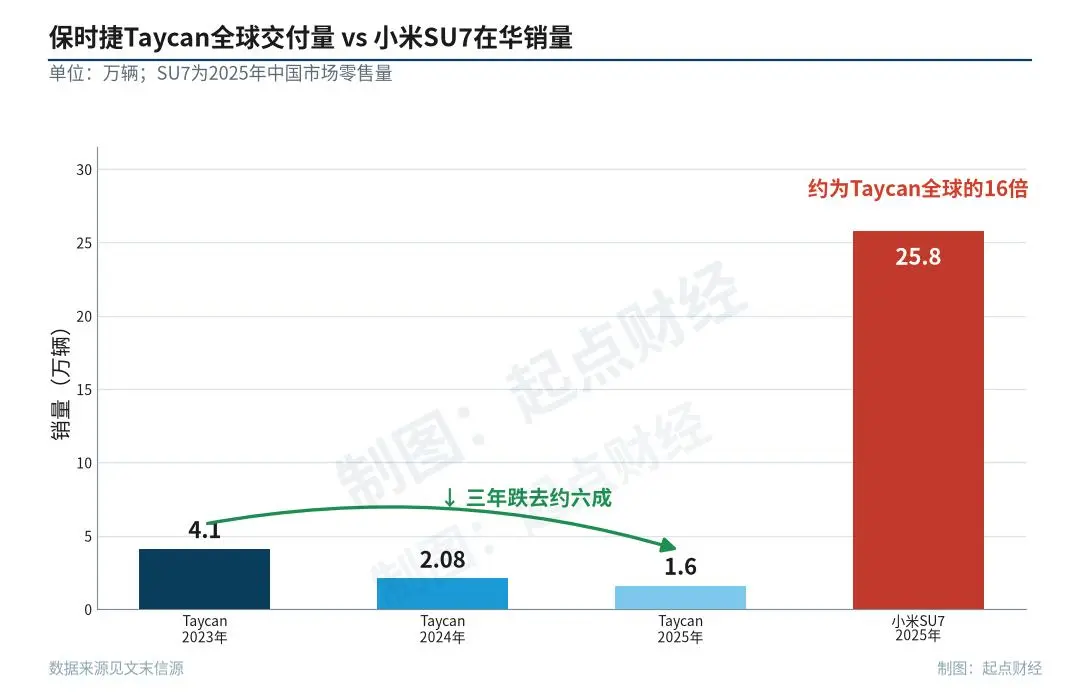
以小米SU7為例,2025年在華賣出25.8萬輛,超越特斯拉Model 3。
而保時捷的純電旗艦Taycan,2023年全球還能賣4.1萬輛,2025年只剩約1.6萬輛,2026年上半年約6000輛,還傳出2030年前停產的消息。
這款車在華定價90萬元以上,車機和智駕卻明顯落伍,一度降價44萬元清庫也救不回來。一個賣的是百年跑車血統的電動化續費,一個賣的是年輕人的第一台智能終端,時代換桌了。
第二刀,來自美國關稅。
2025年4月,美國對歐盟進口汽車加征25%關稅,8月美歐達成協議後降至15%,仍遠高於此前2.5%的水平。保時捷在美國沒有工廠,北美市場約佔其全球銷量三成,關稅無法轉嫁,2025年一年的關稅成本約7億歐元。
第三刀,是自己砍自己的電動化彎路。
保時捷早年喊出2030年純電佔比超80%,結果踩了一串坑:純電718的平台沒有油箱和排氣管的位置,只能無限期推遲;瑞典電池供應商Northvolt於2024年11月破產,保時捷自建的電池公司Cellforce也關門收場。
2025年財報計入約39億歐元一次性費用,其中24億歐元用於產品戰略重整,7億歐元與電池業務相關。
轉型踩坑,學費昂貴。
有意思的是,2026年上半年,燒油的911交付大增19%,Taycan卻跌了25%,Macan跌了22%。
市場用腳投票,把保時捷的電動化雄心投回了燃油車。
新戰略乾脆不裝了:
回歸燃油與插混,少賣車、多賺錢,盈虧平衡點壓到年銷20萬輛以內,D級E級高利潤車型佔比提到45%,專屬定製收入擴至六倍,中期回報率拉回10%到15%。
CEO駱明楷說:“售出更多跑車,並不一定會讓保時捷更加強大。”
戰略公佈當天,保時捷股價漲了3.2%,資本市場用真金白銀投了贊成票。
03 不止保時捷,一個時代在清算
保時捷的難,不是一家之難,而是整個燃油車體系的困境。
大眾:計畫到2030年全球裁撤約10萬個崗位,關閉最多4家德國工廠,產能從1200萬輛下調至900萬輛。
寶馬:到2027年底裁減約8000個白領崗位,管理層級砍五分之一。其汽車業務利潤率只剩2.3%,過去一年股價跌去三分之一,三年內三次盈利預警,2026年上半年在華銷量跌了19%。
奔馳:確認關閉德國本土一家整車廠和一家動力總成廠,還罕見地公開承認,德國製造按國際標準來看已經不具競爭力。
日產:Re:Nissan計畫全球裁員2萬人,約佔員工總數15%,整車工廠從17家砍到10家。2024財年淨虧6708億日元,創公司成立以來最大虧損,連橫濱的全球總部大樓都以970億日元賣掉,再租回來辦公。
福特:歐洲到2027年底裁員4000人,其中德國2900人,科隆工廠2026年初再裁1000人。去年5月,這座1930年投產的工廠爆發了建廠以來首次罷工。
2025年,德國工業企業裁減12.4萬個崗位,約為2024年的兩倍,大部分集中在汽車業。美國三大車企近兩年也合計削減了超2萬個白領職位。
而天平的另一端,是中國。
2026年1至7月,德國從中國進口乘用車17.5萬輛,同比暴增120.9%,中國第一次成為德國最大的汽車進口來源國。一百年前徒弟跟師傅學造車,一百年後,車開始成船成船地賣回師傅家。
為什麼?因為新能源汽車不是換一個發動機,而是換一整套系統。
燃油車時代的核心壁壘是內燃機、變速箱、底盤調校,到了電動車時代,這些百年積累一夜之間變成重資產包袱。
新賽道的核心是三電、晶片、軟體和智能化體驗,而這恰恰是中國供應鏈的主場。這不是那一家公司的危機,是一個時代在清算。
04 時代拋棄你,連一聲再見也不會說
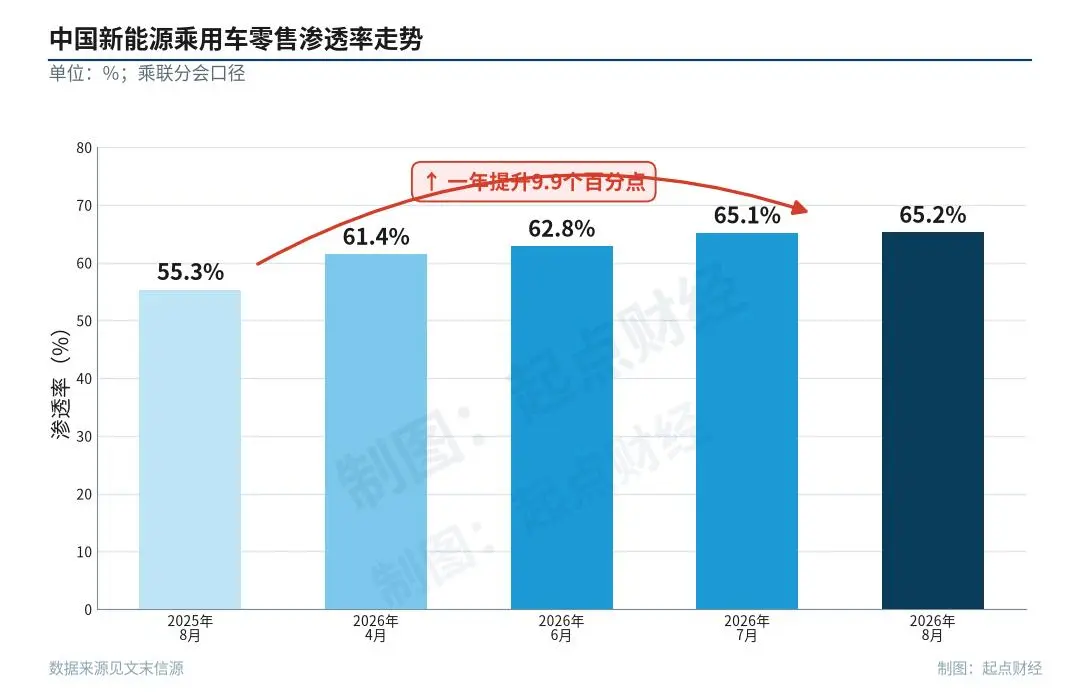
2026年4月,中國新能源乘用車零售滲透率首次突破60%,8月達到65.2%再創新高;同月燃油車零售量同比暴跌40%。
今年5月和8月,國內乘用車銷量榜前十兩次被新能源車包場。放眼全球,2026年新能源佔乘用車新車銷量的比例將超過四分之一,2035年預計升至52%。
趨勢一旦形成,就不會回頭。
就像當年的諾基亞,看似什麼都沒做錯,但還是輸了。
說句公道話,這場戰爭裡最慘的不是巨頭的高管,而是那些在流水線上幹了二三十年的德國藍領。他們可能一輩子只做過汽車裝配,五十歲上下被裁,再就業談何容易。但市場不相信眼淚,歷史上每一次產業革命,都有舊時代的巨頭倒在轉型的陣痛裡。
彼得·伯恩斯坦在《風險》裡寫過:企業興盛或衰敗,股市繁榮或崩潰,戰爭與蕭條,一切都周而復始,但它們,總是在人們措手不及的時候來臨。
保時捷說,要少賣車、多賺錢,話講得擲地有聲。
只是那個買台卡宴都要加價排隊的年代,恐怕真的回不去了。
一個企業發展的關鍵處,往往就是那麼幾步,向前一步是幸福,退後一步是黃昏。
時代拋棄你,真的連一聲再見也不會說。 (AI科技銳評)