
10月13日消息,港股IPO再現驚天醜聞,香港證監會指令茶百道暫停交易,原因是茶百道的首次公開招股可能曾被人為操縱,意圖就茶百道的股份需求營造非真實的表象。
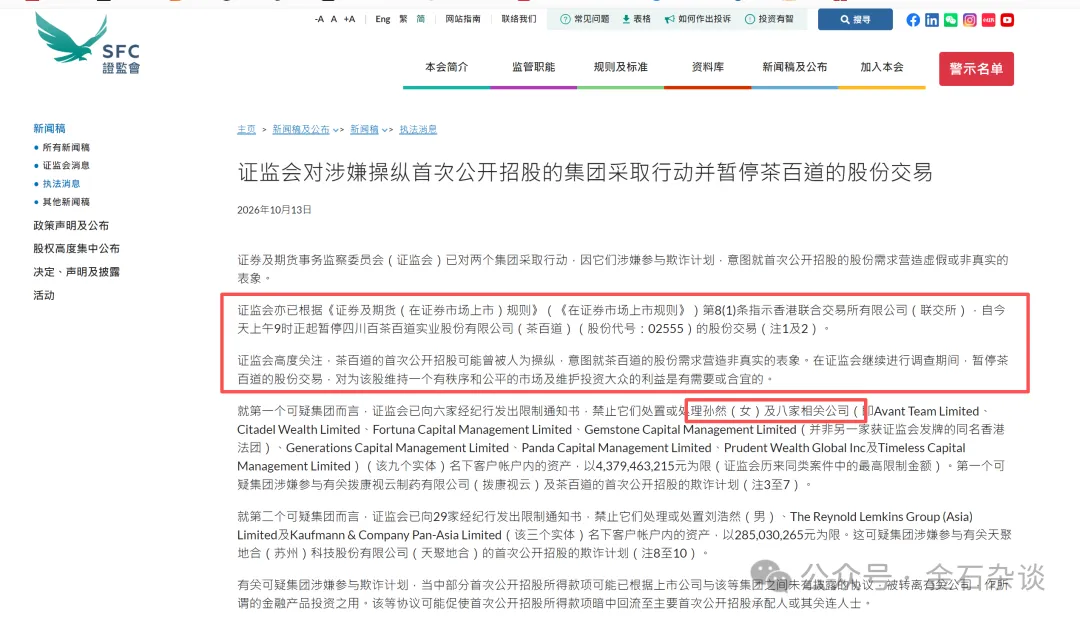
圍繞茶百道IPO,證監會已向六家經紀行發出限制通知,禁止處置或處理孫然(女)及八家公司帳戶內最高約43.79億港元的資產,這是香港證監會歷年限制金額最高的一次。
凍結帳戶分佈在6家經紀商之中,中金香港、招銀國際、富途香港、海通國際、嘉實國際。港證監同時強調,收到限制通知書的經紀行並非證監會調查的對象。有關限制通知書並不影響該等經紀行的運作或它們的其他客戶。
其中,孫然是嘉實國際持牌代表,嘉實國際是一家著名的香港金融服務商,和嘉實基金無關;另外8家公司帳戶則分佈在BVI、塞舌爾、薩摩亞等離岸市場,有可能是境外團隊的操縱案或者內外勾結的產物。
此外,茶百道IPO操縱和撥康視雲同屬一個利益集團,而撥康視雲早在2026年9月10日就已被港交所勒令停牌,一個月後茶百道才被發現,凸顯該利益集團IPO操縱的隱秘性。
這裡簡單澄清一個問題:本次港證監說的IPO操縱,並非財務造假、欺詐發行,而是招股階段製造需求假象,並未體現真實市場需求,上演大型割韭菜現場的情形。
何為股份需求營造非真實的表象?
1)撥康視雲,金石雜談查詢發現,撥康視雲是一家臨床階段眼科生物科技公司,成立以來研究管線並未實現商業化,一直處於燒錢模式,近5年虧損近4億,營收為零,基石和上市前股東沒有明星坐鎮。
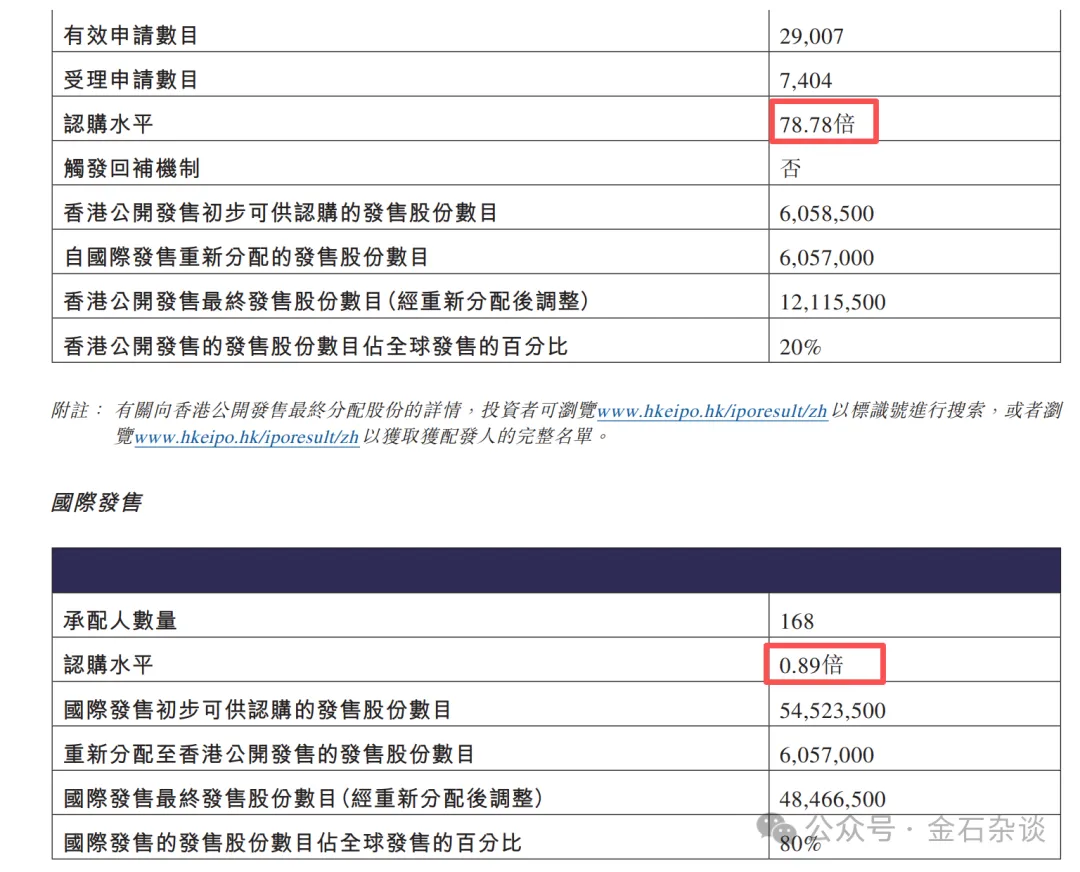
正是這樣一家公司,公開發售認購熱烈,超購78倍;但與此同時,國配認購遇冷,甚至沒有實現足額認購。最終的結果是,公開發售從佔比10%回撥至20%,更多的貨源派發給了散戶。
一邊是散戶認購熱烈,一邊是機構不看好,反差強烈。這樣的反差背後,有人可能在散戶認購方面製造了假象,並未體現真實的市場需求。
最終的結果是,撥康視雲上市首日暴跌近40%,上市以來從10.1港元到1.19港元,上市一年多股價暴跌88%,散戶打新者成為最慘韭菜。
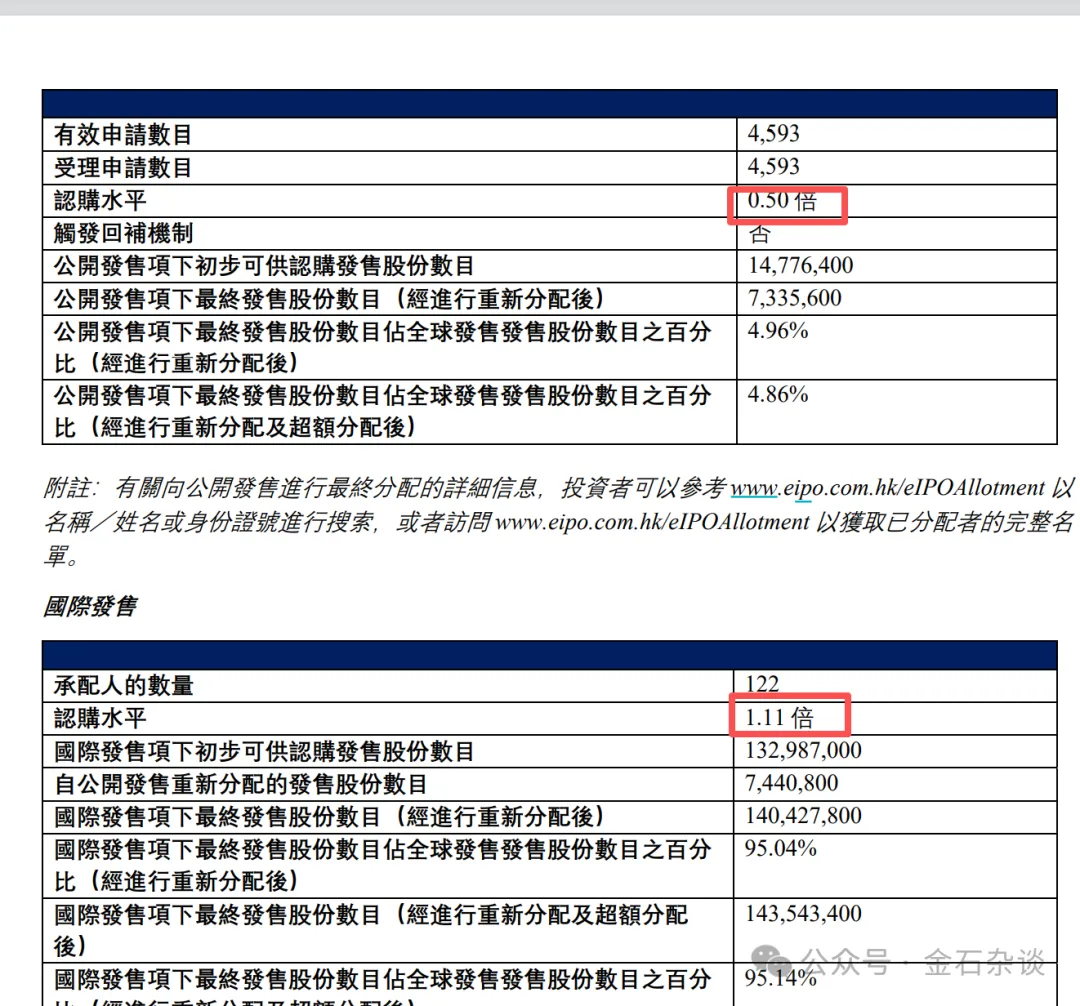
2)再看茶百道,招股結果同樣詭異。茶百道公開發售未足額,只有0.5倍認購;而國際配售足額認購,拿到了95%的股份。
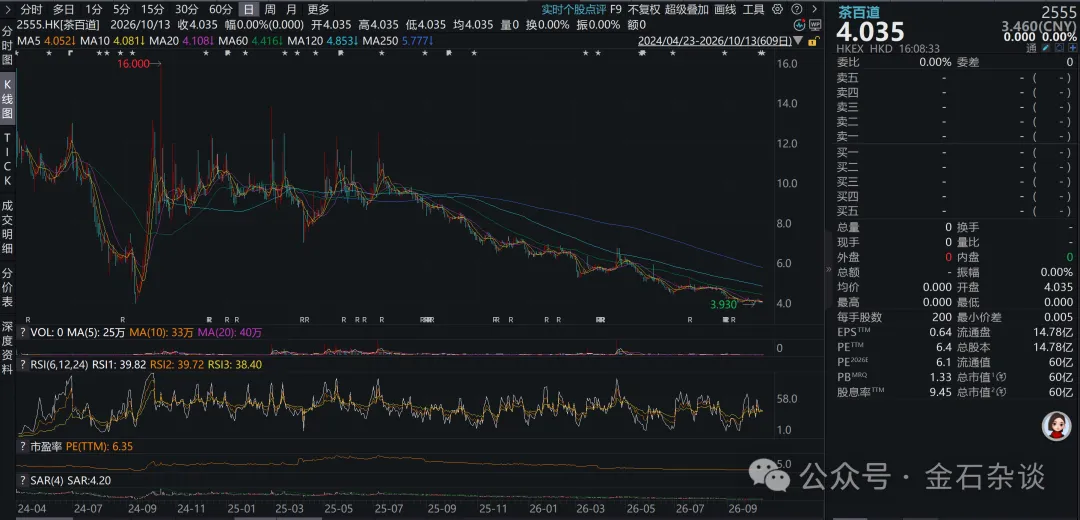
但是這裡有幾個問題值得關注:一是,散戶認購不足,帶來的後果是,凡是認購皆100%中籤;二是,國配認購足額,有122人認購,沒有基石,公司募資、價格都不用縮水,發行價17.5港元,募資額25.86億港元;三是,茶百道暗盤即暴跌19%,首日暴跌27%,上市以來暴跌77%,17.5港元砸到了4港元,高估值假象原形畢露。
結合以上資料,既然存在“股份需求營造非真實假象”,那就意味著,茶百道應該是在國配上做了文章,本來也不足額,但通過一些方法達到足額認購,募資不縮水的目的。但假的就是假的,上市即迎來國配砸盤。
其實,關於茶百道和撥康視雲,不少媒體指向抽屜協議,且表示是港證監提出的核查方向。不過,金石雜談並未在港證監網站看到此表述,即:SFC通稿用詞是“高度關注”“可能”,屬跡象層面(it appears)的表述,符闔第8(1)條"覺得"標準,但不是對違規事實的終局認定,也未列出具體的操縱手法、帳戶群、配售安排或資金鏈條。
但抽屜協議很可能是港證監核查的一個方向。IPO操縱的常見形態之一,正是通過承銷環節的安排,製造需求旺盛假象——例如配售給關聯方、承諾回購、安排特定帳戶在首日買入等;"營造股份需求的非真實表象"這一措辭,在港股監管語境下通常指向需求端被虛構,而虛構需求往往依賴某種形式的場外安排。
抽屜協議的主要流程是:IPO募資進入上市公司帳戶;上市公司通過私下協議轉出公司;以金融產品投資名義投向關聯實體;資金回流至主要承配人活關聯人士;同時營造超額認購的假象。
即上市首日定價被推高;散戶看到的是虛假股份需求;幕後金主只是幫忙,早已拿回本金,屬於零成本持股;散戶成為最慘接盤俠。如果募資流向出了問題,中金公司作為保薦人也難辭其咎。
茶百道多重問題纏身:王霄錕夫婦上市前瘋狂套現15億
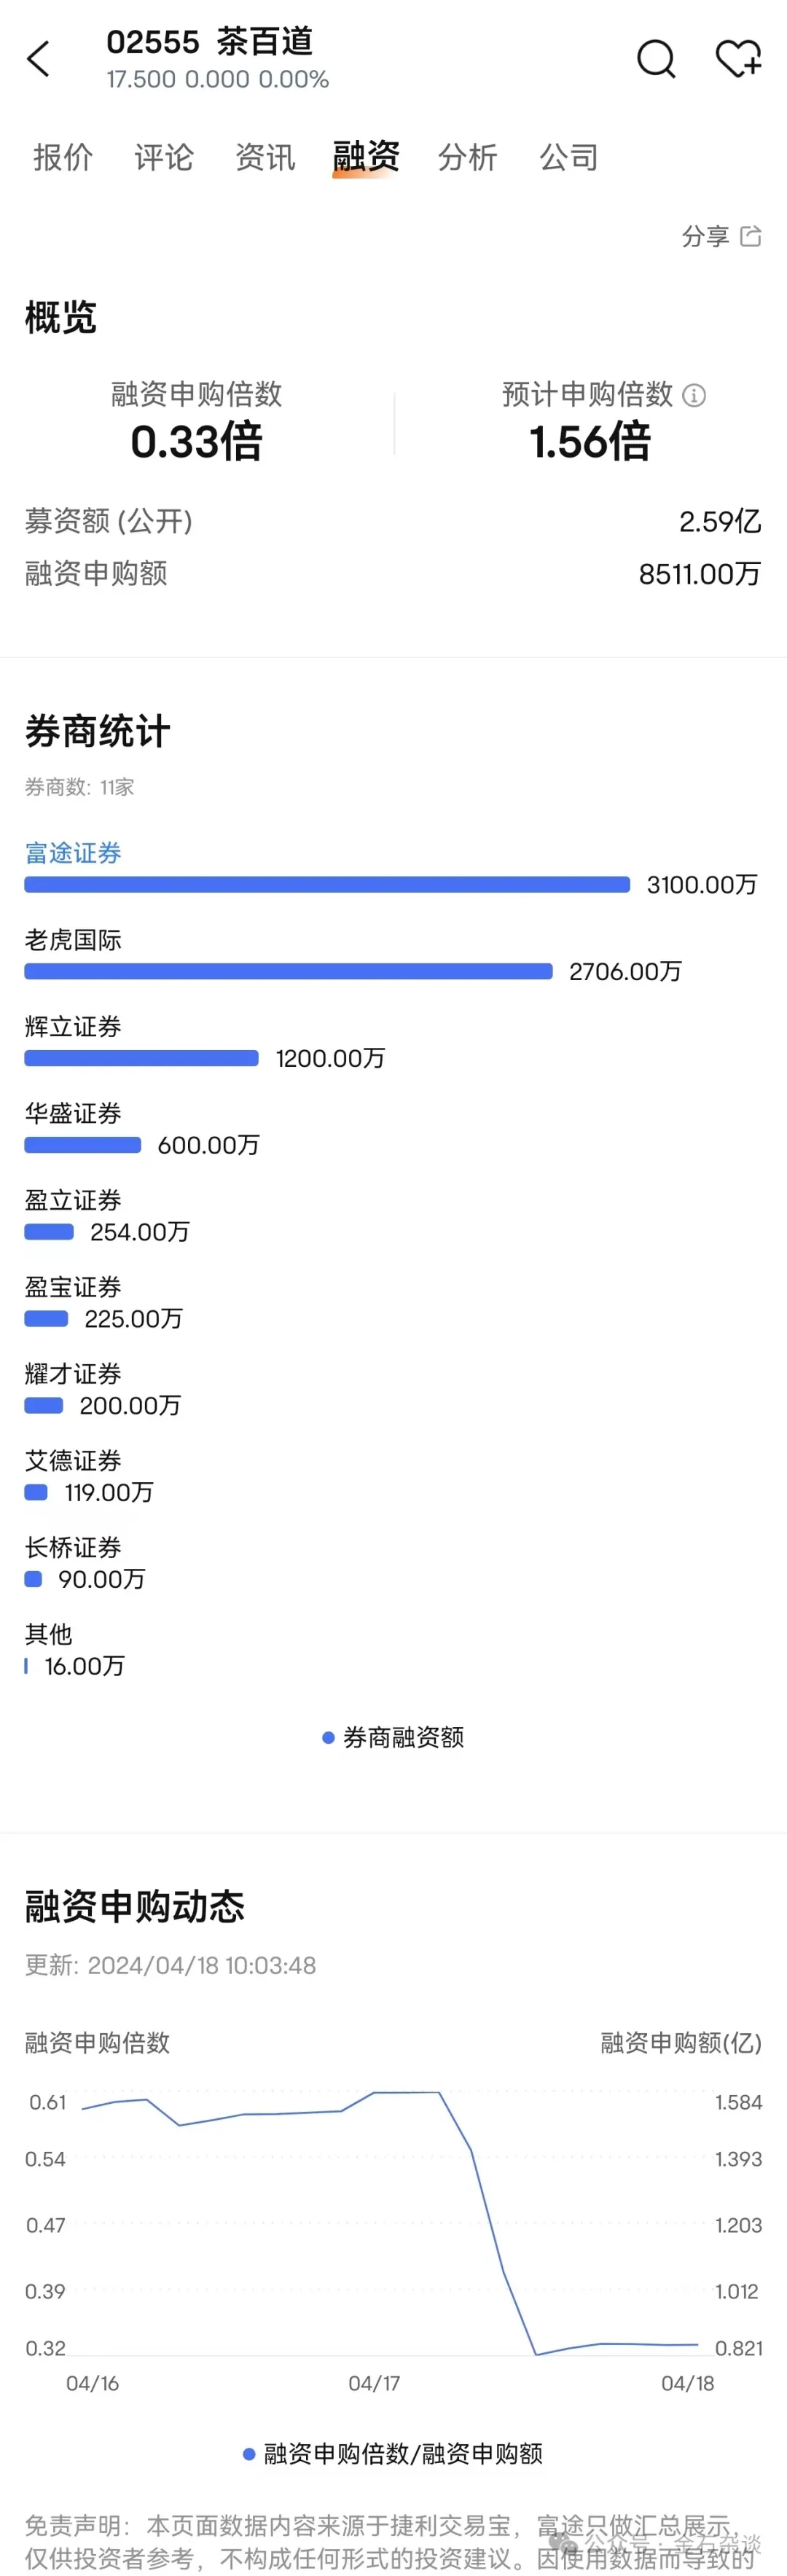
此外,茶百道上市之初還有多個問題:1)招股出現抽飛,4月17日融資倍數一度達到0.61倍,當日募資額大幅縮水,少了幾乎一半。
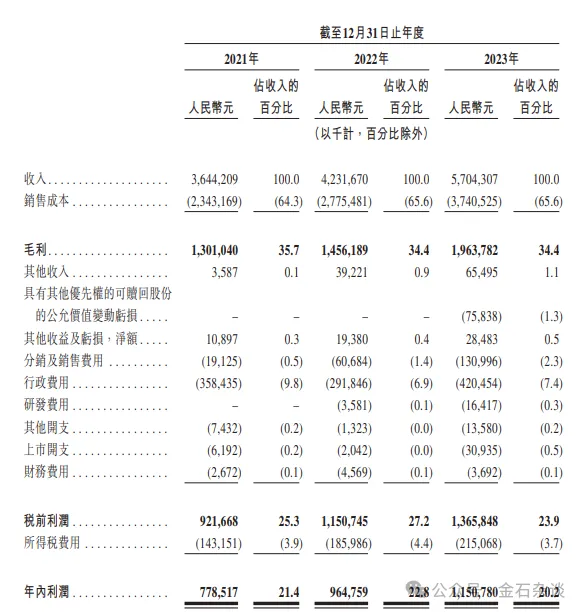
2)雖然盈利但盈利能力下降。隨著市場消費降級及新式茶飲競爭加劇,茶百道盈利能力在下降,毛利率從21年的35.7%降至23年的34.4%,淨利率則降至20.2%。
3)奶茶店競爭激烈,茶百道市場份額只有6.8%,蜜雪冰城17.8%,古茗7.8%,滬上阿姨4.2%,喜茶3.6%。
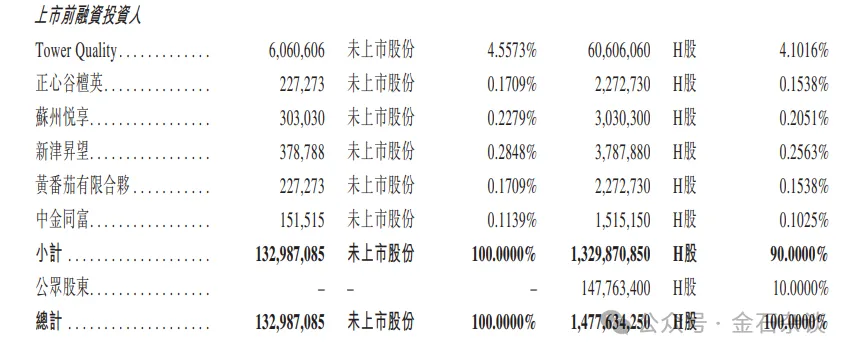
4)上市之前突擊分紅。金石雜談查詢發現,2023年之前,王霄錕夫婦100%持股茶百道;2023年5月進行股權重組,王霄錕夫婦持股86.4%;2023年5月22日開始引入戰略投資者,隨後持股82.29%。
根據公司股息分派方案,21年和22年分別分紅3.79億和6億,23年二三四三個月再分紅5.97億,也就是說在上市之前,公司分紅中的15.76億進入了實控人王霄錕夫婦腰包。
2023年10月23日,茶百道再度分紅,按每股3.38元配息4.5億,王霄錕夫婦再度拿到3.69億。也就是說,在上市之前,公司三年盈利28.94億,分紅了20.26億,實控人獨佔19.45億,可謂賺的盆滿缽滿,上市儼然成為實控人套現工具。
5)茶百道的獨家保薦人是中金公司,上市前股東虧損清倉。2023年5月和6月,茶百道引入蘭馨亞洲、正心谷資本、新希望、番茄私募以及中金資本。其中,蘭馨亞洲投資8億,正心谷投資7000萬,新希望投資5000萬,番茄私募投資3000萬,中金資本投資了2000萬,禁售期12個月。
即便在25年5月高點拋售,中金公司這2000萬投資也依舊處於虧損狀態。此外,蘭馨亞洲在25年5月至7月清倉式甩賣,即便在12.3港元的高價,套現金額也只有7.45億港元,屬於虧損賣出。
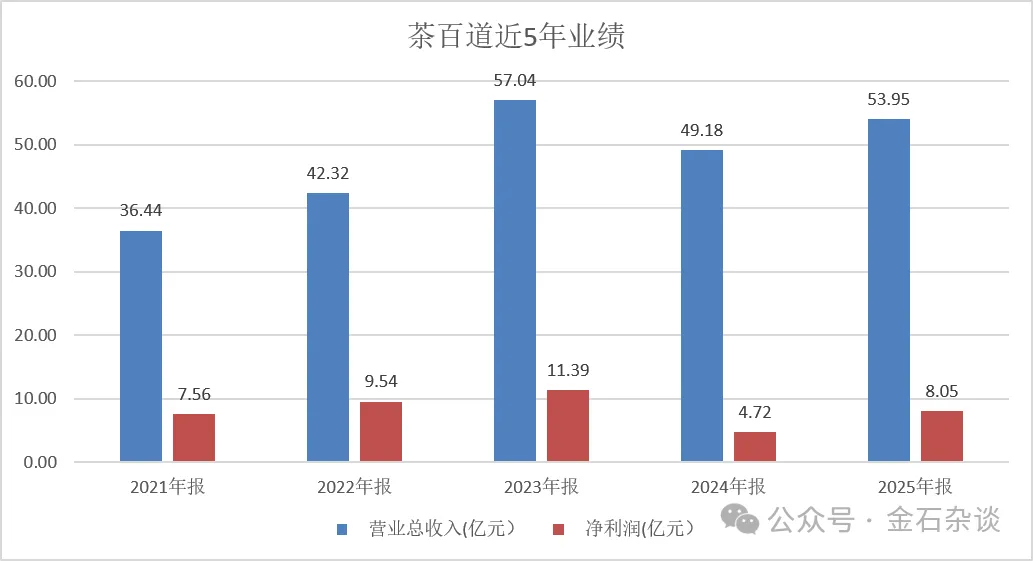
隨著公司上市,公司的一些問題也逐漸暴露。1)第一個問題就是上市後業績變臉,上市之前,茶百道業績美如畫;上市之後的24年,營收下滑13.78%,利潤直接暴降58%。此外,公司2026年中期,毛利率從32.6%降至30%。
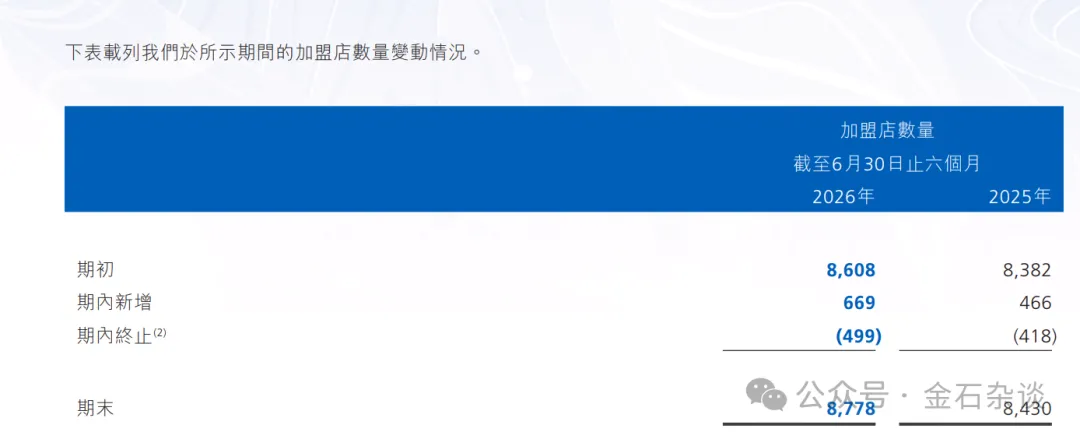
2)加盟店裂痕。2024年,公司新增加盟店1477家,關閉890家,終止合作加盟商1144名。2025年,新增加盟店1159家,關閉933家,終止合作加盟商1218名,連續兩年終止合作的加盟商超過1000名。上市了兩年,加盟店還是8000多家。
(金石雜談)