
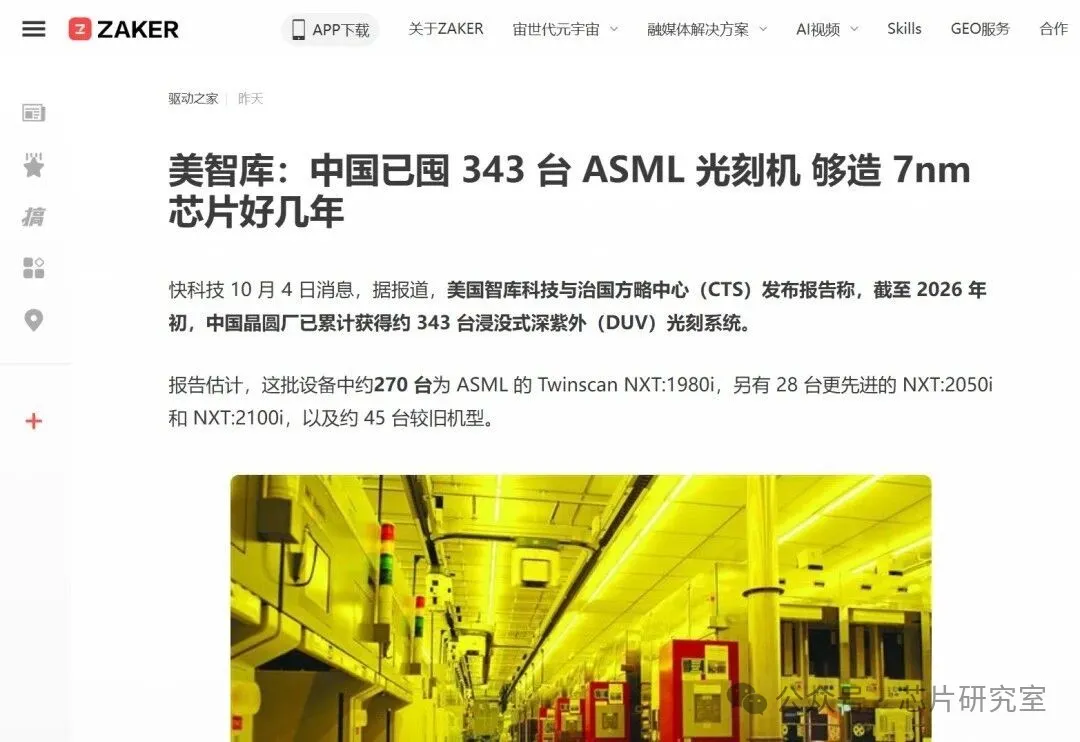
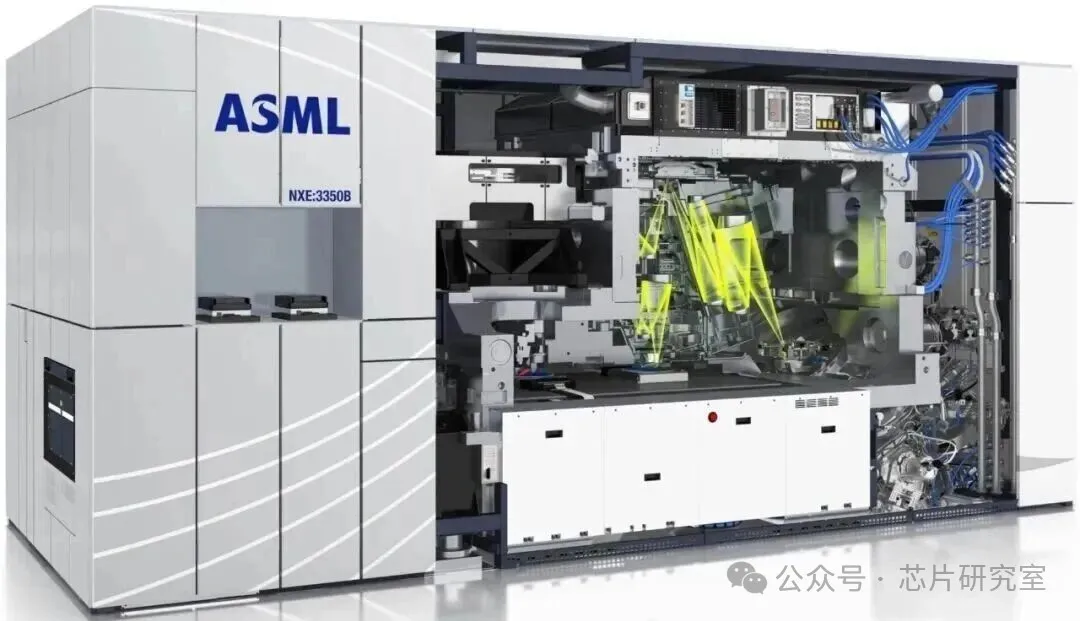
半導體行業消息顯示,美國智庫發佈的一份統計報告勾勒出國內光刻機存量格局:從 2012 年至 2026 年一季度,國內晶片製造企業累計引進了 343 台 ASML 浸潤式 DUV 光刻機。在這批裝置當中,超過 270 台屬於 NXT:1980i 型號,這類裝置既能穩定量產成熟工藝晶片,借助多重曝光技術,也能夠實現 7nm 等級晶片的生產,足以支撐先進製程晶片製造多年。
一場針對浸潤式 DUV 光刻機的管制收緊,正在半導體行業持續發酵。今年 4 月西方國家推出 MATCH 法案,目標直指 ASML 浸潤式光刻機。法案條款要求,禁止 ASML 繼續向國內 5 家重點晶片企業出售浸潤式光刻機,同時切斷裝置零部件供應與現場售後維修服務。法案還設定時限,要求 ASML 等相關企業在 150 天內按照美方制裁標準落實管控,否則美方將直接對企業實施管控。
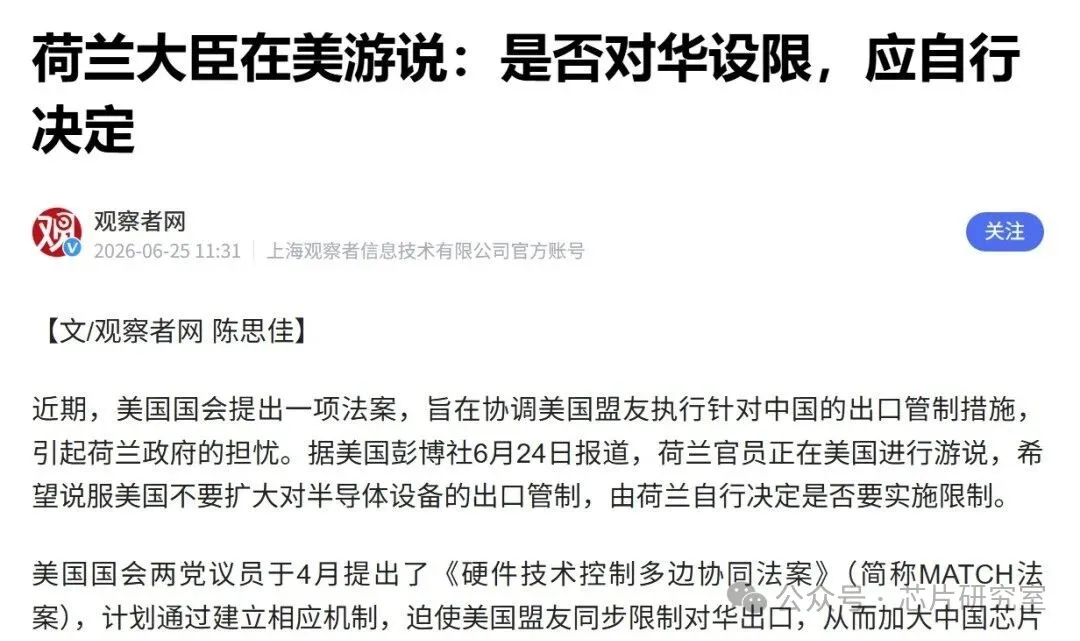
如今 150 天的時限已經臨近到期,但 MATCH 法案後續落地的動作卻遲遲沒有新進展。荷蘭政府與 ASML 公司都公開表達了反對立場。在他們看來,這項法案違背全球半導體產業分工邏輯,管制權限本應由荷蘭自主決定,美方強行推動域外管制並不合理。
在此之前,EUV 光刻機早已被禁止對華銷售。失去中國市場,對於 ASML 而言只是少了一小部分高端客戶。而一旦浸潤式 DUV 光刻機也被納入禁售清單,影響範圍會急劇擴大,幾乎覆蓋 ASML 在中國的絕大多數客戶。
EUV 光刻機的核心價值,是製造 7nm 及以下的尖端晶片。這類尖端晶片應用場景相對集中,主要面向高性能產品。手機 SoC、電腦 CPU、GPU、AI 算力晶片都高度依賴先進製程,也是自動駕駛智能晶片競爭的核心硬體。
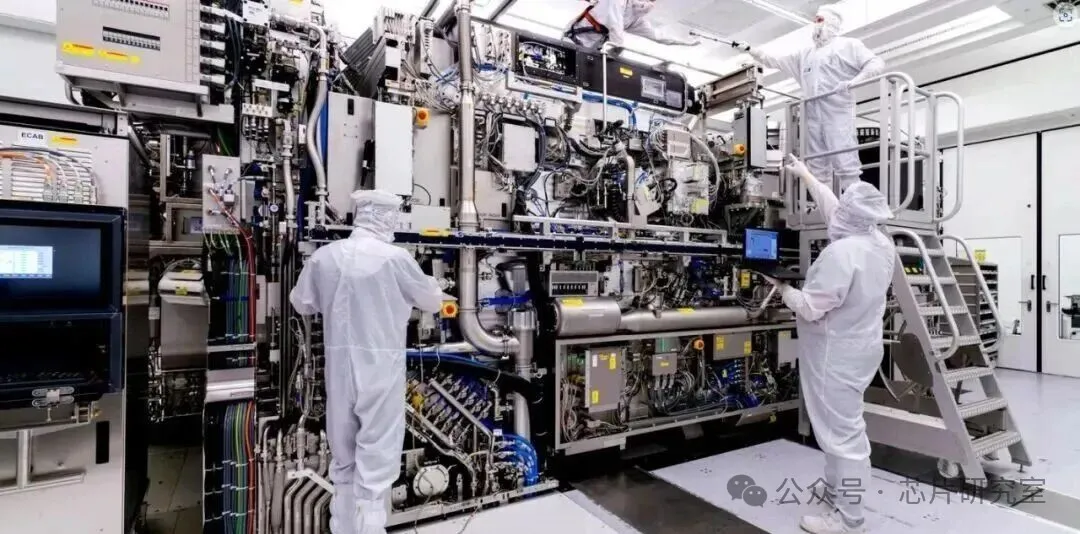
但先進晶片的競爭,離不開海量成熟晶片作為底層支撐。絕大多數電子產品並不需要 7nm 及以下尖端工藝,14nm、28nm 等成熟製程晶片廣泛應用在通訊裝置、汽車電子、家電、工業控制等領域,DUV 光刻機正是生產這類晶片的主力裝置。即便是更早的 g 線、i 線光刻機,至今依舊持續運轉,用來製造模擬晶片、功率器件,這類產品對電晶體的線寬要求更低。
成熟晶片是現代工業體系運轉的基石,也是中國近十年來持續發力攻堅的半導體賽道。單純依靠進口成品晶片,只能臨時填補市場缺口。想要牢牢守住資訊產業安全,必須在晶片製造環節實現較高水平的自主可控。
光刻機屬於全球頂尖的高精尖裝備,能夠獨立研發製造的企業屈指可數,荷蘭 ASML、日本尼康、佳能以及國內上海微電子位列其中。ASML 憑藉整合全球供應鏈的能力,穩居光刻機行業龍頭。尼康與佳能擁有深厚的光學積累,在光刻裝置領域保有技術底蘊。國內光刻產業則以上海微電子 2002 年成立為起點,正式確立了自主研發的目標。
歷經二十餘年持續攻關,國內企業已經掌握乾式 DUV 光刻機的製造能力,浸潤式 DUV 光刻機也進入工藝測試階段。在國產裝置全面成熟之前,合理採購海外裝置,是保障國內晶圓廠產能最務實的選擇。ASML 作為全球化裝置廠商,和中國市場已經形成深度繫結。國內工廠依靠 ASML 裝置量產大量成熟晶片出口海外,海外汽車、工業製造領域,同樣需要來自中國的成熟晶片保障大規模生產。
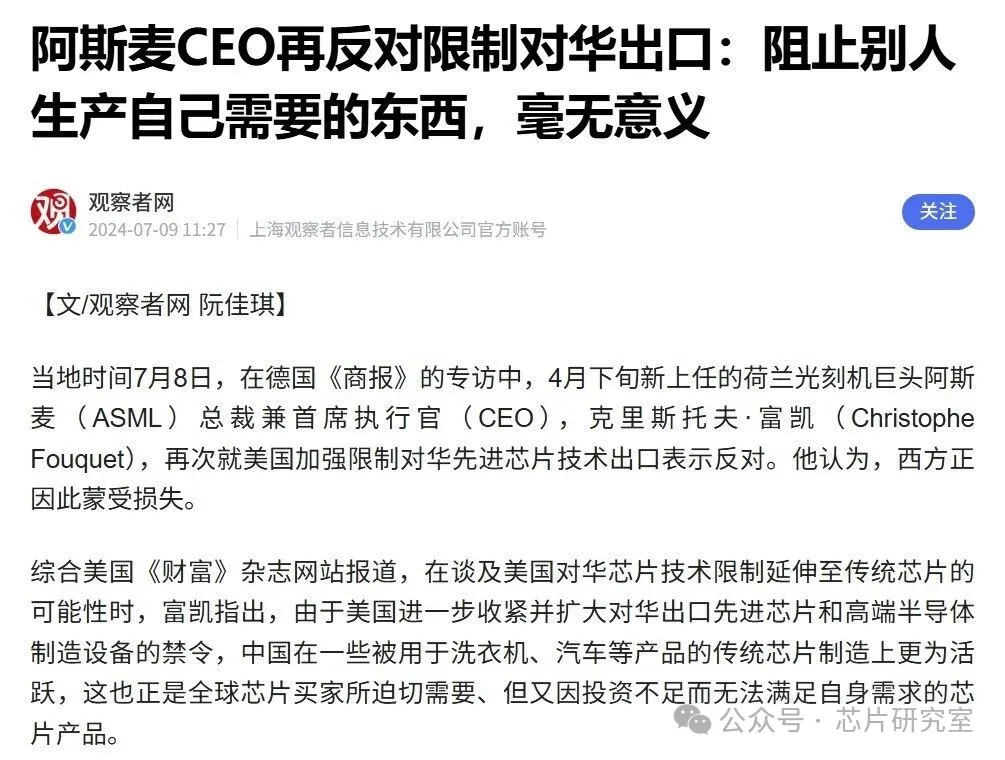
強行叫停 ASML 對華銷售浸潤式光刻機,本質上是切斷全球成熟晶片的重要供應來源。ASML CEO 曾經一針見血地點明出口管制的矛盾:試圖阻止別人生產你自身所需要的產品,這種限制本身沒有實際意義。
市場份額,是頭部科技企業賴以生存和持續投入研發的根基。市場份額的此消彼長,本質上是零和博弈。一家企業搶佔更多市場,對手的營收空間就會被壓縮;研發資金隨之縮減,技術迭代速度放緩,雙方差距會被持續拉大。
輝達黃仁勳十分看重晶片市場佔有率,一直反對無差別對華出口限制。在他的判斷裡,即便頂級晶片不能銷往中國,上代或者降規版本的產品也應當保留銷售通道。如果徹底斷供,輝達會直接丟失中國市場,空出來的市場空間,自然會被國內本土晶片企業承接。本土企業拿到營收之後,就可以投入更多資金開展技術研發,快速縮小和海外巨頭之間的技術差距。
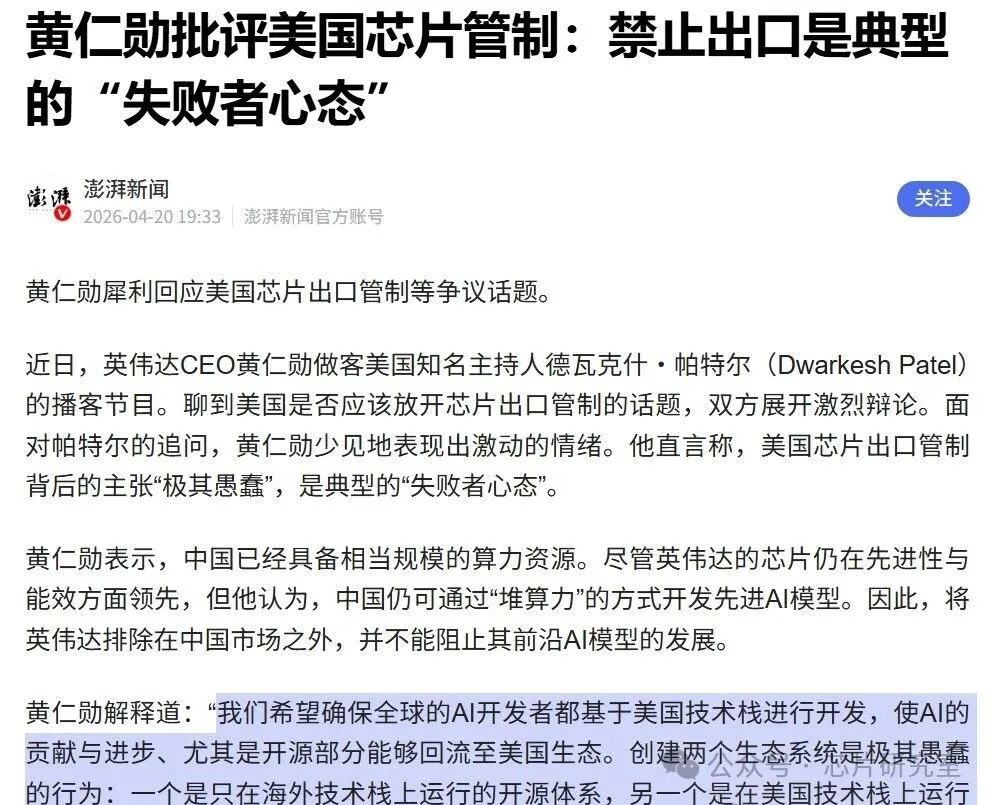
ASML 首席執行長富凱的觀點和黃仁勳高度一致。EUV 光刻機不對外出售可以接受,但 DUV 光刻機的對華出口通道不能關閉。一旦禁令落地,ASML 將直接丟掉龐大的中國市場,把機會拱手交給國內光刻產業鏈。
在這些半導體企業高管眼中,行業競爭應當依靠產品性能、成本、服務比拚,而不是依靠行政層面的出口管制打壓對手。管制手段只會倒逼本土上下游企業抱團攻關,加速國產供應鏈閉環。
從理論層面看,西方國家寄希望於出口管制,長期把中國晶片技術鎖死在落後工藝節點。但現實會產生強烈反噬:管制割裂全球半導體供應鏈合作的同時,也在客觀倒逼國內半導體自主技術加速突破。 (晶片研究室)