
10月13日,中國支付市場傳來一條挺有意思的消息。
中國人民銀行批准Visa在中國境內籌備銀行卡清算機構。
Visa這個名字,大家應該不陌生。
出國旅遊、海外購物、訂國際酒店,不少朋友都用過Visa卡。
但這家公司在中國經營了這麼多年,直到現在,才拿到進一步進入境內人民幣銀行卡清算市場的籌備許可。
看到這條新聞,我想起一個挺有趣的現實。
中國人出門買菜,拿手機掃一下就付款了。很多年輕人甚至已經很久沒有掏過銀行卡。
可偏偏在這樣一個掃碼支付極其發達的市場,全球銀行卡支付巨頭還在努力爭取進入。
中國人的支付習慣都變成這樣了,Visa為什麼還要進來?
這裡面有一筆值得算的生意賬。
一、Visa拿到的,還只是入場資格
先把新聞說精準。
這次獲批的是Visa在中國境內設立的威士資訊技術(北京)有限公司。
根據監管要求,公司需要在一年內完成籌備,隨後提出開業申請。
經過中國人民銀行和國家金融監督管理總局審批,取得銀行卡清算業務許可證以後,才能正式開展相關業務。
所以,今天不能寫成Visa已經開始在中國經營境內人民幣銀行卡清算業務。
它現在拿到的,更像是一張准考證。
考試還沒考完,營業執照意義上的那張關鍵許可證也還沒有拿到。
不過,這張准考證的意義不小。
此前,中國銀行卡清算市場已經有中國銀聯,以及美國運通、萬事達卡參與設立的持牌清算機構。
如果Visa最終獲批開業,中國境內將增加一家銀行卡清算機構,而且有望出現首家外商獨資的銀行卡清算機構。
這也說明,中國金融市場的開放正在進入一些非常具體的業務環節。
不只是允許外國金融機構投資,而是讓它們參與支付網路的建設和營運。
二、掃碼支付這麼方便,為什麼還需要銀行卡清算?
很多朋友可能會問:
我每天用微信支付、支付寶,跟Visa有什麼關係?
這裡要先弄清楚一件事。
我們平時看到的付款方式,和背後完成資金清算的網路,並不是同一層生意。
舉個簡單例子。
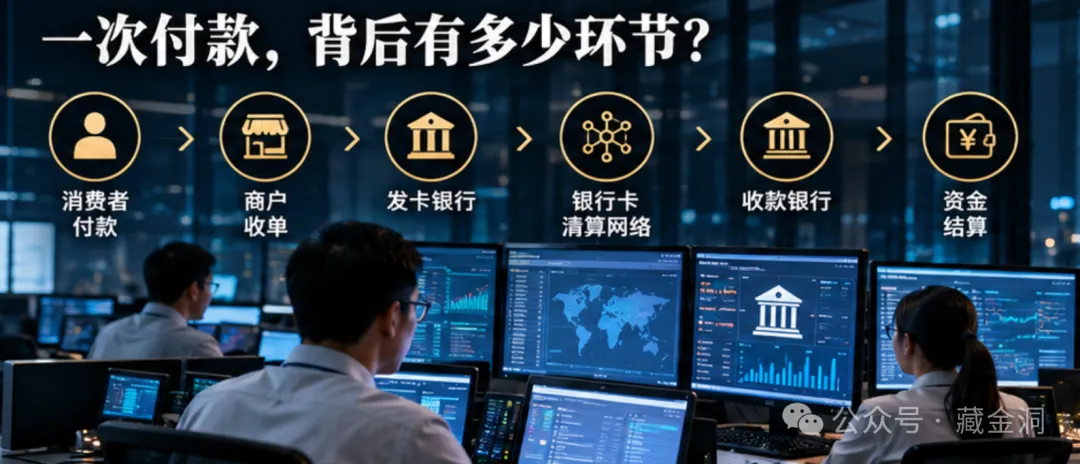
假設你在一家酒店消費1000元,用銀行卡付款。
表面上看,就是刷一下卡。
但背後涉及發卡銀行、商戶的收單機構、銀行卡清算網路等多個參與者。
誰來識別這張卡?誰負責把交易資訊送到正確的銀行?不同機構之間的資金如何結算?交易出現爭議時如何處理?
這些工作,都需要相應的支付基礎設施和規則。
銀行卡清算網路,就承擔其中的重要部分。
而微信支付、支付寶更多處在消費者直接使用的支付入口,以及相關支付服務環節。
它們與銀行卡清算網路既有業務差異,也可能存在合作關係。
所以,Visa進入中國銀行卡清算市場,並不意味著它馬上要推出一個新的掃碼軟體,與微信支付、支付寶正面爭奪每一筆早餐錢。
更可能先發生變化的,是銀行發卡、銀行卡受理、跨境支付服務,以及這些業務背後的網路選擇。
三、中國支付市場很大,但錢沒那麼容易賺
中國銀行卡市場有多大?
根據中國人民銀行公佈的資料,截至2026年第二季度末,全國銀行卡數量達到102.67億張。
今年第二季度,銀行卡消費業務金額約31.56萬億元。
注意,銀行卡數量不是獨立持卡人數。一個人擁有多張銀行卡很正常。
而銀行卡消費金額,也不能直接理解成銀行卡清算機構可以獲得的收入。
支付機構真正能夠收取的費用,只是交易鏈條中的一部分,還要與其他參與者分配,並承擔營運、安全和技術成本。
Visa看中的,顯然是一塊很大的市場。
但大市場不等於容易賺錢。
中國消費者已經習慣了掃碼支付,商戶也建立了成熟的收款體系。
假如一家餐廳現在用二維碼收款非常方便,Visa要讓它增加新的銀行卡受理方式,就需要證明這樣做值得。
是能帶來更多外國遊客?
還是能夠服務更高端的消費人群?
或者銀行能夠推出更有吸引力的銀行卡產品?
這些都可能成為商業理由。
但如果只說一句“我們是國際支付巨頭”,恐怕很難讓商戶主動改變習慣。
畢竟,消費者不願意多付錢,商戶也不願意無緣無故增加成本。
四、我更看好的一塊市場,是跨境消費
Visa在中國的機會,可能首先出現在那些國內支付網路與國際支付網路需要銜接的地方。
例如外國遊客來中國消費。
遊客可能帶著境外發行的銀行卡,卻不熟悉中國本地的掃碼支付體系。
如果酒店、餐廳、商場能夠提供更多熟悉的支付選擇,消費體驗就可能改善。
再比如中國消費者出國旅遊。
大家希望一張卡能夠在更多國家和地區使用,同時儘量減少支付失敗、匯率不透明和服務不便的問題。
對於做跨境電商、國際酒店和旅遊服務的商家來說,支付成功率、拒付處理、資金到賬時間也都影響經營。
這方面,Visa有全球網路和長期積累的經驗。
但它並不是從零開始。
Visa此前已經參與中國的跨境支付市場,也與中國銀聯合作推動入境支付便利化。
2025年,雙方就曾宣佈合作建設北京中軸線無障礙支付服務旅遊示範區。
所以,這次獲准籌備境內清算機構,更像是它原有業務邊界的一次潛在擴展。
能不能擴展成功,還需要看未來的實際經營。
五、普通消費者會不會因此少付手續費?
這是大家最關心的問題之一。
我的判斷是,支付市場增加競爭者,有機會改善服務,但不能直接推導手續費一定下降。
為什麼?
因為消費者實際承擔的支付成本,可能涉及商戶服務費、發卡銀行費用、貨幣兌換費用以及不同支付管道的收費安排。
這些費用由不同主體決定。
即使清算網路增加一家,最終費用是否降低,還取決於銀行、收單機構、商戶以及支付產品如何定價。
而且,Visa獲准籌備,並不會自動改變大家現在使用的銀行卡權益。
已經持有的卡能否增加使用場景、是否需要換卡、有沒有新的手續費優惠,都需要等待銀行和相關機構正式公佈。
現在就宣佈“以後刷卡更便宜”,證據還不夠。
對投資者而言,同樣不能因為Visa獲批,就簡單判斷某家支付企業必然受損。
競爭可能重新分配市場份額,也可能通過增加支付選擇,讓整個市場產生新的交易需求。
這兩種結果都有可能。
洞主江湖說
中國支付市場有一個很有意思的特點。
在消費者眼裡,付款已經越來越簡單。
手機拿出來,掃一下,錢就付了。
但在這份簡單背後,是銀行、支付機構、清算網路和商戶服務商多年建設起來的複雜系統。
Visa這次拿到籌備許可,說明這套系統還在繼續開放。
不過,開放市場只是第一步。
未來我會重點觀察三件事:Visa何時取得正式許可證,哪些銀行願意發行相關人民幣銀行卡,以及多少商戶願意增加受理網路。
至於微信支付、支付寶會不會受到明顯衝擊,現在下結論還太早。
消費者已經習慣了方便,後來者就必須拿出比“我也能付款”更有說服力的理由。
專屬資料:《支付產業鏈六問卡》
關注支付行業、跨境消費和金融科技的洞友,可以直接收藏這份《支付產業鏈六問卡》,用來判斷相關政策與企業經營變化。
Visa獲准籌備境內銀行卡清算機構,支付市場又多了一種潛在選擇。但商戶增加支付方式,也要考慮成本、結算和服務。如果你經營酒店、餐廳或跨境生意,你最希望新的支付網路解決什麼問題?又願意為此承擔多少成本? (藏金洞)