
8月28日,住房城鄉建設部等三部門聯合印發《關於完善商品住房銷售制度的通知》,宣告運行近30年的商品房預售制度進入系統性重構期。時隔一個多月,截至10月15日,北上廣深四大一線城市以及武漢、天津、杭州等二線城市相繼落地實施細則。
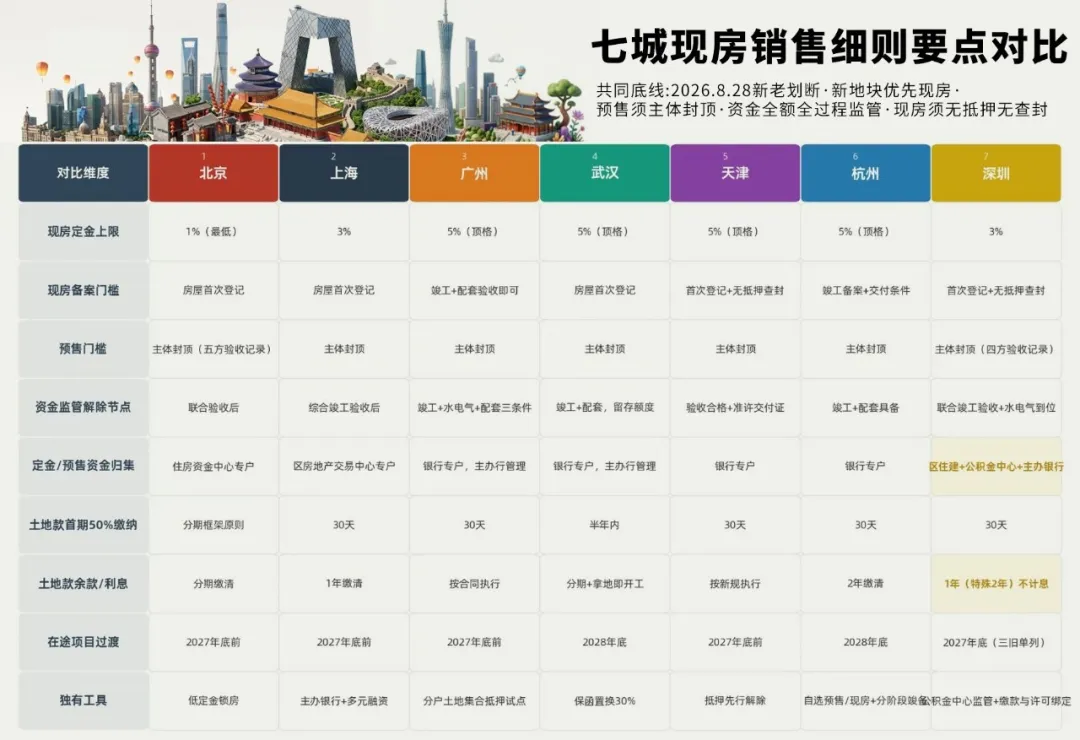
從各地細則來看,七城並非簡單照搬中央檔案,而是在“新老劃斷、預售提門檻、現房定金、資金監管、融資配套”這五條主線上,結合各城市市場特點,給出了差異化方案,充分體現了各城市在制度創新與執行機制上的突破。這些制度和機制創新,也將為其他城市提供可複製的監管框架與差異化適配樣本。
一、各地細則適用範圍差異
七城現房銷售政策在適用範圍上呈現顯著梯度差異,核心體現在對項目類型、開發階段與企業資質的差異化界定。
北京、上海作為首批落地城市,政策高度聚焦於新出讓住宅用地,且對現房銷售備案門檻設定嚴苛,要求完成房屋首次登記後方可備案,實質上將現房銷售的啟動時點延後至產權確權環節,顯著抬高了房企的前期資金沉澱成本。
同為一線城市的廣州,則在現房銷售備案條件上實現實質性放寬,僅要求完成竣工驗收備案、水電氣等配套設施具備交付條件及公共服務設施驗收即可申請備案,首次登記由強制前置轉為“鼓勵”,此舉大幅縮短了項目從竣工到入市的周期,有效緩解房企在產權辦理環節的資金佔用壓力。
武漢作為首個落地細則的二線城市,其政策適用範圍更廣,不僅覆蓋新出讓地塊,更將“8月28日前已取得工規證但發生變更”及“2026年底前納入智能建造試點或裝配式建築”的存量項目納入過渡性豁免範疇,允許其按原預售條件執行至2026年底,極大增強了政策對在途項目的包容性。
天津則基本沿用既有監管框架,未對適用範圍進行顯著擴展,政策彈性最小。
杭州是七城中唯一提出可自主選擇現售/預售的城市。這一制度設計賦予開發商在銷售模式上的決定權,本質上是將政策引導從行政指令轉向市場激勵,通過賦予企業自主權降低制度切換的陣痛,同時避免因強制現售導致的土地流拍或市場預期進一步收縮。對歷史遺留項目過渡期放寬到2028年,比北京、天津更寬鬆。
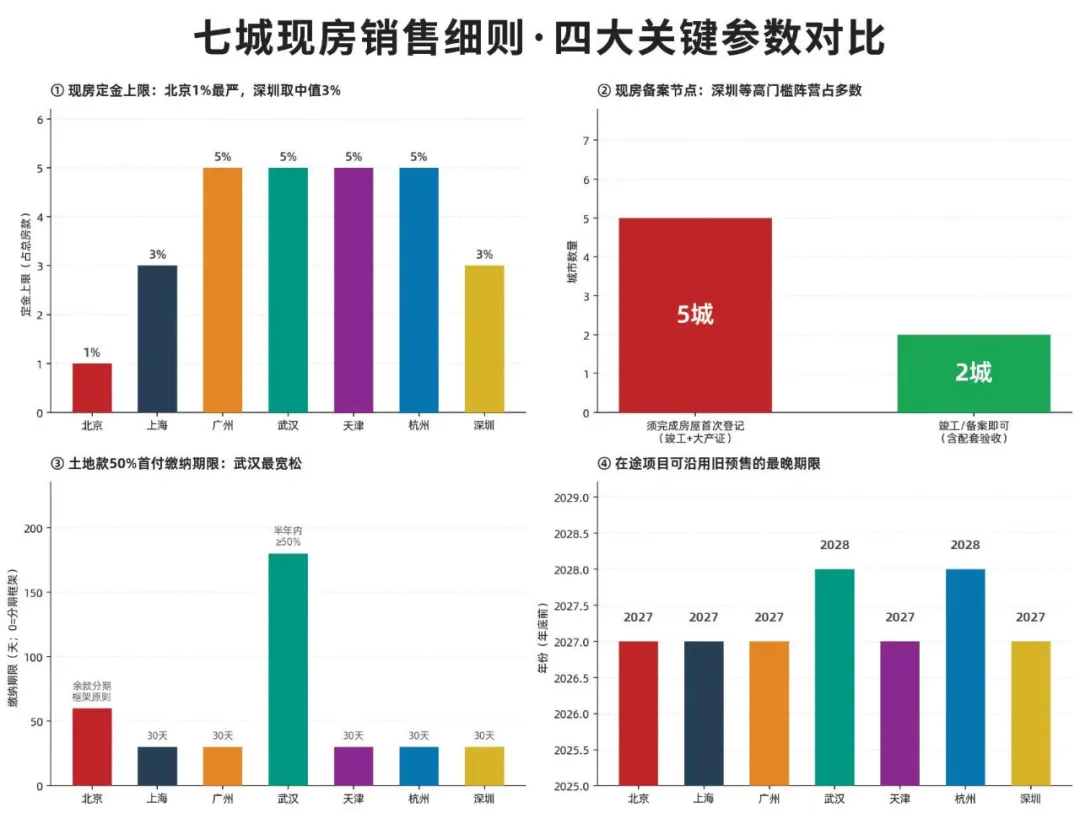
在土地獲取階段,七城均要求新出讓地塊首付款不低於50%,但餘款繳納期限差異顯著:北京、杭州允許兩年內繳清,為最長;上海與廣州採用“1+1”彈性模式,名義期限較短但保留延期空間;武漢則明確餘款可在半年內繳納不低於50%,節奏最為寬鬆,更契合非核心城市土地去化周期長、資金回籠慢的現實。尤為關鍵的是,武漢獨創性地允許通過銀行保函置換不超過30%的預售監管資金,且明確適用於已取得工規證、工規證變更、智能建造試點等多重情形,成為七城中唯一明確打通“監管資金流動性”堵點的城市,為高槓桿房企提供了關鍵的現金流緩衝工具。
廣州則首創“不動產預登記”與“分戶土地使用權集合抵押”機制,允許房企在取得土地預登記證明後,即可對已繳清地價部分的房屋進行預售或現房銷售備案,將土地款繳納進度與銷售節奏直接掛鉤,為分期繳款房企開闢了全新的融資與去化路徑。
針對在途項目,深圳提出將“三舊”改造單獨列出另行研究,考慮到深圳新增供地很大程度上靠城市更新,這個口子留得非常關鍵。
這些差異表明,政策適用範圍的演進已從“一刀切”轉向精準施策:北京、上海以控風險、穩預期為首要目標,通過高門檻、長周期倒逼行業出清;廣州以“嚴監管+寬執行”組合拳平衡供給與需求;武漢以系統性工具創新,為庫存壓力大、融資能力弱的二三線城市提供了可複製的“保交樓”與“穩預期”雙軌模型,其保函置換、分戶抵押、分期竣備等配套機制,為其他城市在推進現房銷售改革時提供了極具價值的彈性工具箱。
二、現房銷售細則監管要求亮點
從細則中可以看出,七個城市現房銷售政策的監管要求呈現差異化但方向一致的演進路徑,核心在於通過工程節點控制、資金閉環管理與銷售備案聯動,建構從開發到交付的全流程風險防控體系。
北京、上海作為先行者,均將預售門檻提升至“主體結構封頂”,並實行預售資金全額、全過程封閉監管,要求按揭貸款在竣工驗收備案後方可發放,形成“封頂預售-資金封—竣備—放款”的強監管閉環。
北京進一步明確不得使用保函置換監管資金,監管強度高於全國“8·28”新政標準,且土地款可分期兩年繳清,體現了嚴監管與穩過渡並重的思路;上海雖同樣執行封頂預售與資金封閉,但監管主體由市住房資金管理中心調整為市、區房地產交易中心,且土地款採用“1+1”分期模式(首付款50%、餘款一年內繳清,可再延一年),在名義期限上更短但保留政策彈性,凸顯精細化管理特徵。
廣州作為第三個落地細則的一線城市,其監管框架與京滬趨同,要求新出讓項目單體封頂方可預售,按揭貸款發放節點後移至竣工備案,但其最大亮點在於將現房銷售定金比例上限設定為5%,為目前一線城市最高,且明確定金須全額存入監管帳戶、竣工備案前不得動用,通過提高購房者前期資金鎖定強度,強化市場預期管理。
相較之下,武漢與天津則採取更具靈活性的“雙軌平行”模式,允許在主體結構完成且資金監管達標前提下啟動銷售,未強制要求全裝修完成或竣工備案,政策執行更具過渡緩衝空間,尤其是武漢試點引入第三方工程進度認證機制,通過獨立機構對施工節點進行專業核驗,提升監管公信力與透明度,為中小房企提供更現實的合規路徑。
上海則在監管協同上率先突破,建立住建、金融、稅務多部門聯動平台,實現預售資金、開發貸、按揭貸款與稅務資訊的即時共享,形成系統性治理範式,有效壓縮資金挪用與虛假申報空間。
杭州和深圳是在資金閉環上做得最細的,包括開發貸、項目自有資金、現房銷售資金全部納入主辦銀行開立的資金帳戶;按揭發放時點明確到竣工備案後;開發貸按節點分批發放。
深圳是最後一個出台細則的一線城市,在封頂認定上,深圳表述得最為具體:完成屋面層結構混凝土澆築+提交《主體結構分部工程質量驗收記錄》,將模糊條件固化為硬性材料,減少了地方自由裁量,也方便後續審計和維權取證。
上述城市政策雖在封頂標準、定金比例、監管主體與過渡安排上存在差異,但均圍繞“資金可追溯、工程可驗證、交付可預期”三大原則建構監管核心,其共同點在於通過制度設計將房企信用與項目實體繫結,倒逼行業從規模驅動轉向信用與交付能力驅動,為其他城市提供了可複製的監管框架與差異化適配樣本。
三、對尚未出台細則城市的借鑑
七城市現房銷售細則的差異化落地,本質上是地方政府基於本地房地產金融脆弱性、人口結構與市場預期的精準適配性政策執行,而非對中央檔案的簡單複製。
對於尚未出台細則的城市,尤其是庫存高企、人口外流壓力較大的二三線城市,七城經驗揭示出“政策適配三步法”的核心邏輯:
第一步,需評估本地房地產金融脆弱性,若開發貸覆蓋率低、中小民企佔比高,則不宜照搬京滬嚴監管模式,應借鑑廣州、武漢的“分階段備案”與“保函置換”機制,避免資金鏈斷裂引發區域性交付風險。
第二步,需識別核心購房群體的風險承受力,若新市民、首次置業者佔比較高,則應參考杭州的“自主選擇權”與廣州的“高定金+低備案門檻”組合,通過提升銷售靈活性與降低購房決策成本穩定預期,而非強行推高入市門檻。
第三步,需設計“政策緩衝帶”,過渡期長短、土地款分期彈性、預售條件鬆緊,均應與本地去化周期、財政承受力和房企融資能力掛鉤。例如,若城市去化周期超過20個月,過渡期應設定為2028年底而非2027年;若土地財政依賴度高,則土地款餘款可明確“1+1”模式而非“兩年內繳清”,以保留地方政府彈性決策空間。
對於地方政府而言,政策目標不是“盡快實現現房銷售”,而是“在不引發市場劇烈波動的前提下,平穩完成銷售制度的結構性轉型”。實踐表明,真正的政策智慧不在於條款嚴苛,而在於對市場現實的深刻理解與精準回應。(中國房地產報)