
新能源雲端運算公司遭遇信用衝擊,同期AI頭部大模型公司上市估值引發爭議,雙重壓力令AI投資邏輯面臨一輪罕見的市場壓力測試。
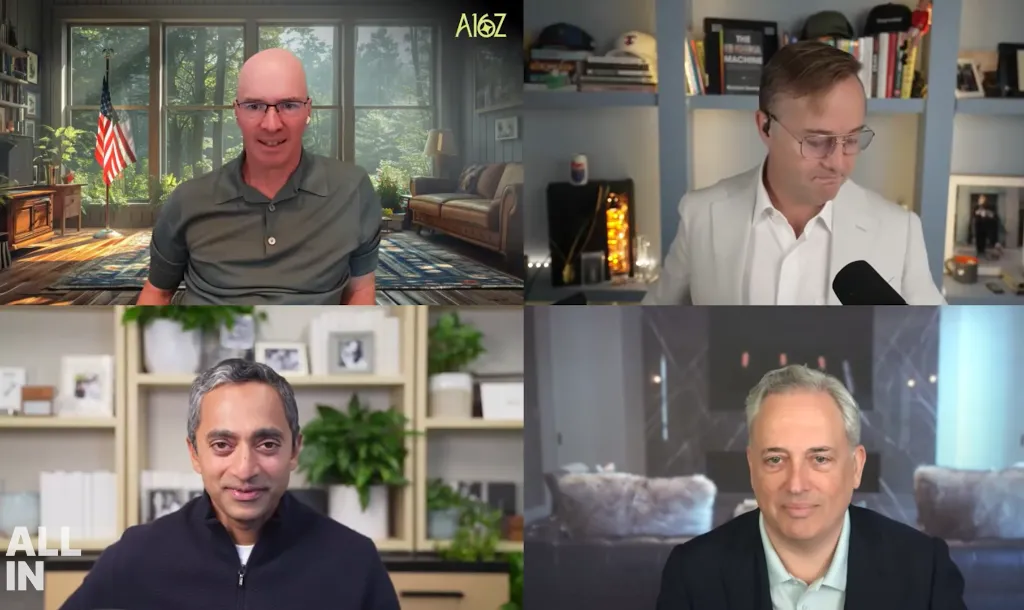
10月17日,科技播客《All-In Podcast》中,a16z的聯合創始人Ben Horowitz,《ALL-IN》播客主理人兼天使投資人Jason Calacanis,風險投資巨頭Chamath Palihapitiya以及前白宮人工智慧與加密貨幣主管David Sacks齊聚一堂。
在AI概念股近期經歷波動的背景下,這群掌控著矽谷核心資本走向的大佬,針對算力供應商CoreWeave的債務隱憂、大模型巨頭Anthropic洩露的財務資料,以及AI產業未來的增長瓶頸與護城河展開了深度剖析。
四位嘉賓的核心判斷趨於一致:此輪波動是高速增長敘事下的正常市場波動,而非泡沫破裂的序曲。需求側沒有實質惡化,AI計算資源仍處於結構性短缺狀態,亞馬遜AWS掌門人Andy Jassy向Horowitz確認,GPU及相關基礎設施的供應緊張將延續至2028年底之後。
然而,這並不意味著風險不存在。Palihapitiya明確指出,整個AI基礎設施體系的關鍵,是其對浮動利率融資的深度依賴,一旦美國十年期國債殖利率升至6%,所有依賴利差盈利的商業模式都將面臨嚴峻考驗,與AI基本面的優劣無關。
Anthropic方面,據與會投資者透露的資料,該公司第三季度營收達168億美元,同比淨收入留存率高達900%,調整後毛利率85%,調整後經營利潤率11%,已實現自由現金流轉正。公司正籌備於今年感恩節前後上市,目標估值約2兆美元。
Palihapitiya公開建議Anthropic將IPO定價下調至1兆美元,並一次性募資2000至2500億美元,以鎖定足夠的計算資源儲備度過未來可能的市場周期。
算力黑馬的“金融魔術”與債務反噬
作為AI算力基礎設施領域的“當紅炸子雞”,新興雲服務商代表企業CoreWeave近期的債券遭遇大幅拋售,殖利率飆升至15%左右,引發了市場對AI基礎設施過度槓桿化的擔憂。
CoreWeave的商業模式被稱為“盒子(The Box)”:公司獲得微軟等大客戶的長期固定價格合同,購買輝達GPU,將合同和GPU打包進一個獨立的金融“盒子”中,以此作為抵押向華爾街借款。
儘管這種資產支援融資模式極具創新,但華爾街的“聰明錢”正在重新定價其風險。Chamath直言不諱地指出:
最重要的事情是看超級聰明的錢是如何定價風險的。
Chamath表示信貸衍生品互換CDS市場給出了危險的訊號:
違約風險在本周飆升至約953個基點……這意味著任何給定年份的違約機率約為16%,而在五年的期限內,數學計算暗示有大約55%的違約機率。這是拋硬幣決定他們是否違約。
Chamath進一步拆解了財務痛點:目前CoreWeave約有350億美元的債務,且還需再融資350億美元來支援已簽署的合同。然而,隨著宏觀無風險利率的上升,其借貸成本水漲船高,但其前端銷售的算力合同卻是固定價格的。
Chamath強調:
當無風險利率上升,借貸成本上升,就會侵蝕他們的利潤率,使他們逼近盈虧平衡點。我的團隊估計,他們距離那個盈虧平衡點只有大約正負50億美元的距離。
對此,David Sacks則提供了另一個核心觀測指標——回本周期(Payback Period)。David Sacks表示:
只要回本周期像今天這樣短,我看不到這些公司怎麼會輸。CoreWeave說他們的回本周期是2.5年,而典型合同是5年。但如果這個周期開始變得越來越長,那我就會緊張了。
單季營收168億美元?Anthropic天價IPO前的資本狂歡
在算力市場出現波動的同時,大模型巨頭Anthropic在近期舊金山投資者日上洩露的財務資料,則向市場展示了AI應用端極其暴烈的增長速度。
據披露,Anthropic正謀求最快在今年感恩節前後進行規模空前的IPO,其目標估值高達驚人的2兆美元。而支撐這一估值的,是堪稱商業史上罕見的業績增速。
Jason Calacanis表示:
第三季度營收達到了168億美元。先生們,想想看,對於Anthropic來說,這已經是每月超過50億美元的收入了。
Jason Calacanis在引用資料時強調,其淨收入留存率(NRR)達到了驚人的900%,調整後毛利率高達85%。
針對如此龐大的IPO預期,a16z的Ben Horowitz給出了明確的市場定調:
無論你在股票市場持有任何資產,OpenAI和Anthropic對這些資產都是一種威脅。幾乎沒有什麼投資組合是這兩家公司不能顛覆的。因此,我完全不擔心這些IPO的市場需求。
不過,面對潛在的宏觀風險和算力現貨價格上漲,Chamath給出了截然不同的融資建議,他認為比起追求2兆的極限估值,Anthropic更應該利用當前市場的熱情儲備足夠的“彈藥”:
如果我是Anthropic的股東,我希望公司立刻融到至少2500億美元。這意味著我認為你無法在2兆美元的估值下融到這筆錢,但我認為你可以在1兆美元的估值下融到2500億美元。為了確保算力安全並度過未來三到五年的窗口期,擁有絕對的現金流比去敲響2兆估值的上市鐘更重要。
真正的護城河:算力缺口至2028,“電力”才是終局之戰
市場最關心的是,AI的增長邏輯是否可持續?答案隱藏在算力與電力的物理瓶頸中。
針對算力過剩的擔憂,Ben Horowitz分享了來自科技巨頭高管的第一手資訊:
我昨天和運行亞馬遜的Andy Jassy交談,我說‘看來直到2028年我們都會缺貨’,他回答說,‘遠不止2028年,我不認為我們在2028年底之前能恢復正常供應。’所有的東西都賣光了,AI領域並沒有需求不足的問題。
但在資本和GPU之外,下一個隨時可能引爆的雷區是能源危機。Chamath做出了極具前瞻性的論斷:
我給你們提供終極護城河:我認為‘電力’將成為護城河。因為我們在美國已經嚴重落後,處於巨大的能源赤字中。到2050年,我們將短缺約1.4太瓦時的電力。如果你是一家初創企業,你去雲端運算公司說‘我準備推出這個炫酷的產品’,他們會說,‘抱歉,我們沒有容量給你。’因此,擁有土地、電力和資料中心外殼,將是極具價值的護城河。
巨頭的“恐懼行銷”與定製化小模型的崛起
除了財務與物理瓶頸,商業競爭的暗流也湧動在技術路線的口水戰中。
近期,Anthropic發佈部落格警告稱,存在通過小型模型攻擊智能家居(IoT裝置)的潛在AI蠕蟲威脅。
David Sacks一針見血地指出,這是頭部大模型公司對開源力量和“小模型(Small Models)”的打壓策略:
這就像是他們對開放原始碼的又一次‘心理戰(Psyop)’,他們試圖製造恐慌。小模型實際上是最安全的模型,因為它們沒有能力變成‘新物種’。企業端的趨勢是,每一個工作流都將擁有自己定製化的小模型,因為這樣可以把計算效率擠壓到極致。
隨著小模型開始搶佔市場份額,巧合的是,Anthropic現在開始發起針對小模型的恐慌宣傳。
Ben Horowitz也對其所謂的AI末日論進行了反駁:
(大模型自我迭代導致失控的)四個先決條件,目前連零個都沒有被滿足。這就好比我們為了預防一場根本不存在的全球流行病,而主動在實驗室裡創造了病毒一樣荒謬。
(華爾街見聞)