
紅果瘋長,刺痛騰訊

微信終於親自下場切短劇了。
10 月 15 日,紅果短劇與綠泡泡掀翻了整個熱搜,短劇已然成為當下吞噬時間的最大黑洞,相關爭論早已不絕於耳。
紅果大家都很熟了,綠泡泡則是騰訊卡位短劇市場的殺招,由微信短劇內容中心操盤,分發矩陣覆蓋微信搜尋專區、視訊號劇集頁與 QQ 瀏覽器推薦位,使用者從發現劇集、正片觀看到社交分享全程無需跳轉第三方,徹底將短劇消費周期流量全部“悶在鍋裡”。
這並非騰訊首次試水短劇。2021 年騰訊視訊推出“十分劇場”,2025 年又先後上線“火星觀劇” 與微信初代“短劇”小程序,礙於三者只做流量通道不參與發行,始終沒能在行業內掀起波瀾。
如今,微信官方下場做聯合發行,打出綠泡泡這張明牌,叫板紅果的火藥味十足。尤其,當字節系產品已吃掉中國網民四成以上的日活時長,騰訊祭出微信這個超級流量入口迎戰,意味著“紅綠對決”已升級為移動網際網路存量時代的入口之爭。
要理解綠泡泡的戰略份量,先要認清紅果築起的行業護城河。
第三方資料,今年 8 月國內 TOP50 APP 月度使用時長排行中,字節系產品總時長份額已達 41.8%,騰訊系則下滑至 28.6%;僅僅一年前,雙方差距還只有 3.3%,如今已驟然拉大至 13.2%。其中,增速最猛的紅果,硬生生從騰訊系口中啃下了大塊使用者時長。

另一組資料,更直觀體現了騰訊反擊的緊迫性。
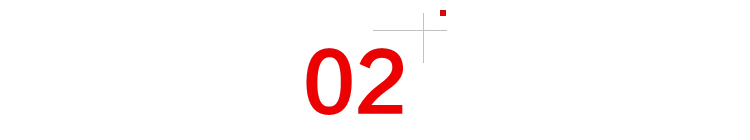
QuestMobile 資料顯示,截至 2026 年 7 月 ,紅果短劇獨立 APP 日活達 1.68 億,同比增長 107%,超過騰訊視訊、愛奇藝、優酷、芒果 TV 四家長視訊平台的日活總和(約 1.55 億);與此同時,紅果使用者日均使用時長約 125 分鐘,已然超過抖音、微信兩大移動網際網路時代的霸主;而就在今年 7 月,抖音總使用時長才首次超越微信。

算起來,紅果僅用了三年就成長為字節系第五款日活過億的應用(前四分別是今日頭條、抖音、豆包、番茄小說);其以 IAA 模式跑通了 IP 供給、投流分發、廣告變現的商業閉環,驗證了短劇超強的時間吞噬能力:
- 內容端,背靠番茄小說超 50 萬部原創 IP 儲備,形成小說連載試水、讀者資料驗證、短劇批次改編、平台廣告變現的正向循環。截至 2025 年 10 月,番茄已有超 6700 部作品進入短劇改編流程;2026 年春節檔,紅果站內 37 部改編短劇全部來自番茄 IP。
- 投放端,流量投放佔短劇全鏈路成本的 70%,字節成熟的投流體系支撐起高效的使用者增長與內容分發效率。
- 變現端,免費觀看 + 廣告分帳的模式越跑越順,使用者零成本進入,靠密集的劇情鉤子和情緒反轉留住人,廣告主為曝光買單。
反觀此前騰訊三次試水,十分劇場走精品付費路線,與短劇的大眾市場邏輯脫節;火星觀劇體量有限,內容多為騰訊視訊付費劇轉免;同年上線的初代短劇官方小程序,也始終停留在流量通道層面;直到第四次出手,騰訊才拿出綠泡泡這個能與紅果正面對標的完整短劇產品形態。
有鑑於此,不少聲音將綠泡泡視作騰訊從零做短劇的嘗試,這實則誤判了它的基本盤。QuestMobile 最新資料,截至 2026 年 5 月,微信生態內短劇小程序使用者規模已達 5.08 億,同比增長 25.4%。不過,這些使用者分散在海量第三方短劇小程序中,缺乏統一入口與產品心智,廣告變現效率始終無法最大化。
順著這個邏輯,綠泡泡現在更像是微信生態短劇流量的“大會師”:通過聯合發行將第三方短劇小程序的內容接入官方內容池,以統一的產品體驗、分發機制與商業政策,收攏散落的使用者與時長。
從產品形態看,綠泡泡深度貼合微信使用者習慣:小程序無需下載、一點即看,對下沉市場與中老年使用者門檻極低,而這正是短劇的核心受眾——第三方資料顯示,紅果使用者中 40 歲以上群體佔比超五成,三線及以下城市佔比超 55%,免下載對這些人顯然比獨立 APP 更便捷、易上手。

據虎嗅實測,綠泡泡介面分為免費劇場、刷一刷、個人中心三大類股,覆蓋真人劇、AI 劇、漫劇三大品類,首頁依次是每日上新、本周必看、口碑榜、熱搜榜等常規榜單,並別出心裁設定朋友在看、猜你喜歡等特色推薦位。
其互動邏輯完全沿用視訊號體系,支援點贊、評論、收藏,可轉發給好友或群聊,相容浮窗與小窗播放(使用者收到微信消息時,劇集自動縮小懸浮,無需退出即可邊追劇邊回覆,高度適配微信全天后台駐留的使用場景)。
更關鍵的是,綠泡泡開創了聯動打法,視訊號負責高光切片來種草引流,小程序則兜住了整體追更與廣告變現(沿用 IAA 模式,所有劇集免費觀看,單集間插播廣告,通過廣告消耗讓收入滾雪球)。
值得一提的是,微信為了加快內容方入駐,這次在激勵政策上下了血本:10 月 16 日至 12 月 31 日,接入綠泡泡聯合發行、上新 7 日內且人均播放時長達到 10 分鐘的優質新劇,可享受連續 7 天 100% 收入激勵,其中 90% 為現金分成,10% 為廣告金贈額,平台全額承擔頻寬、稽核與維運成本。
與此同時,微信將行業通用的播放量考核標準取代為人均播放時長,這無疑加大了內容賽馬的烈度,平台主動去堵刷播放量的捷徑,說明綠泡泡從一開始就將競爭維度從引流效率拉向了使用者留存。
從灰度測試資料看,這套邏輯已經初見成效:綠泡泡使用者人均觀看時長約為行業大盤的 5 倍,留存率達 2.5 倍以上。以 AI 模擬人短劇《影后芽芽》為例,上線 3 天播放量破億,小程序與視訊號雙端累計觸達超 1000 萬使用者。
從產品再往深一層,紅果與綠泡泡本質上代表著兩種截然不同的內容分發邏輯。
紅果的底層是演算法驅動。字節的推薦演算法精準捕捉使用者偏好,通過高密度的劇情反轉與即時情緒爽點,讓使用者陷入點開、上頭、無限刷的循環。為進一步拉長停留時長,紅果還設計了類遊戲的任務激勵體系:簽到、做任務、攢金幣提現,用一點甜頭將使用者牢牢繫結在 APP 內。有網友戲稱,“爸媽每天刷三小時紅果,金幣卻不夠兌一毛錢”。
即便如此,大家仍樂此不疲通過紅果來殺時間,因為沉浸感強,爽感密集,其人均單日使用時長一路飆升至 125 分鐘;硬幣的另一面,買量持續投入,且使用者忠誠度完全建立在演算法投喂之上,缺乏額外的情感繫結。
綠泡泡的底層是將微信的熟人網路嵌入內容推薦體系,首頁設定朋友在看與地區熱門榜,基於好友的觀看記錄預測使用者偏好,你刷到的一部劇,可能是同事、朋友剛剛看過的,這種社交信用背書式種草讓演算法推薦望塵莫及。
而且,社交分發的優勢在於獲客成本低、轉化效率高,群聊轉發、好友推薦的拉新效果遠高於資訊流廣告,對下沉市場中老年群體穿透力極強;但社交屬性可能造成使用者打擾,純社交推薦的內容豐富度不及演算法推薦,更難做到極致沉浸。比如,看劇時收到消息、刷到朋友圈都會打斷觀看流程,這是微信內嵌產品的天生侷限。
針對外界擔憂的社交壓力,接近微信團隊人士向虎嗅表示,朋友在看兼顧了傳播效率與隱私邊界,與微信做內容產品的思路一以貫之。“團隊會基於巨量資料做模糊推薦,僅顯示觀看人數或點贊數,不暴露具體好友身份;沿用視訊號的私密贊與公開贊區分,只有使用者主動選擇公開推薦時,頭像才會展示在劇集下方。”
目前來看,綠泡泡並未選擇在演算法上與紅果硬碰硬,紅果佔據的依然是使用者深度沉浸的追更時長,綠泡泡爭奪的則是微信場景裡使用者順手刷一集的碎片化時間,這決定了短期內綠泡泡很難企及紅果的使用者時長,卻可以憑藉微信的海量使用者基數,在使用者規模上快速追趕。
虎嗅認為,綠泡泡上桌帶來的最直接影響,是重構了內容供給端的行業格局。DataEye 研究院預估,2026 年微短劇市場規模將突破 1210 億元,其中免費微短劇約 573 億元。但在這個池子裡,發行管道話語權緊緊攥在紅果手裡,頭部製作方尚能靠規模效應盈利,中小團隊則普遍陷入投流成本高、分帳收入低的困境,故而內容方想要活下去,只能依附紅果的流量和演算法,沒有太多談判的籌碼。
眼下,綠泡泡給出了另一條出路,優厚的分帳條件足以讓製作方不再將所有雞蛋放在紅果一個籃子裡,雙平台同步上線或將逐漸成為行業共識。
當然,紅果的內容壁壘並非一朝一夕可以打破。一方面,紅果已與頭部製作公司簽訂長約,獨家頭部內容的缺失是綠泡泡的明顯短板;另一方面,紅果擁有番茄小說 IP 進行短劇改編,再通過流量分發、收益反哺 IP 的內部閉環,這套循環已跑通三年,供給端的護城河頗深。
騰訊手中對應的 IP 底牌是閱文集團。2025 年 3 月,閱文開放 2000 餘部網文 IP 供全行業改編短劇。據虎嗅瞭解,今年上半年,閱文短劇及漫劇業務收入突破 4.3 億元,同比增長 230%。截至目前,閱文已有超 660 部漫劇播放量破千萬,其中 107 部破億;以《三千庇護》為例,漫劇已推出 35 季,全網播放量超 40 億次。
與此同時,閱文海外漫劇平台 ToonScroll 上線以來,已有 50 部作品播放量破千萬、3 部破億,預計 2026 年海外 AI 漫劇市場規模將突破 40 億美元,出海正成為 AI 視訊的新增長曲線。
“一個創作者加上 IP 和 AI 工具,就能完成漫劇創作全流程,這就是正在興起的OPC(一人公司)。閱文已簽約超 5000 個人及個人工作室,前十大 OPC 創作者年收入均突破 100 萬。”閱文集團 CEO 兼總裁侯曉楠透漏。
不過,綠泡泡首頁榜單 AI 短劇與漫劇佔比頗高,榜單前十有 7 部為 AI 相關內容。這背後是 AI 產能的碾壓級優勢:相比真人劇,AI 劇在生產效率與成本上優勢顯著,快速填補了內容供給缺口。2026 年上半年,全網新上線 AI 短劇 / 漫劇達 22.19 萬部,而真人微短劇僅 2.08 萬部,AI 劇供給量是真人劇的十倍以上。
毫無疑問,流量遷徙的方嚮往往伴生著商業機遇的湧現。
當使用者每天花兩個多小時刷短劇,這個場景的商業價值絕不會止步於廣告,其正從一個單純的內容品類升級為連接內容與商品的全新消費場景。比如,紅果已在播放頁測試“搜同款”與商城入口,使用者看到劇中的服飾、家居用品,可直接跳轉至抖音品牌旗艦店完成購買,無需跨平台。
這背後,短劇電商與直播帶貨是完全不同的邏輯:直播帶貨的核心是主播信任背書,勝在快速種草後的即時成交;短劇則通過劇情與人物塑造,讓商品自然融入生活場景,使用者因認同角色、代入劇情而產生消費意願,種草深度更強,生命周期也更長。

這正是字節與騰訊 All in 短劇的深層算計。於字節而言,若能將紅果的海量使用者時長轉化為電商交易,就能在抖音電商之外開闢第二條增長曲線;於騰訊而言,將短劇接入微信交易體系,可啟動小程序、微信小店、微信支付、視訊號的整體協同,補全內容電商的關鍵一環。
與之對應,雙方的路徑差異涇渭分明:字節的思路是把短劇做大,順勢接入電商,即紅果先靠免費短劇積累使用者與時長,再逐步疊加商城、搜同款功能,復用抖音電商成熟的供應鏈與演算法推薦能力,實現從內容到交易的轉化。
騰訊的思路是將短劇裝進微信生態,用體系承接交易,即綠泡泡無需從零搭建電商體系,只需將短劇使用者引導至小程序商城、視訊號直播間,便可依託微信已有的社交關係、交易體系與支付工具完成商業閉環。
更重要的是,使用者通過朋友分享、視訊號推薦進入短劇,平台有機會將一次偶然觀看轉化為持續消費;短劇結束後,使用者還可繼續流入小程序、商城或直播間,流量的復用效率更高。
當然,短劇電商仍處於極早期階段,服裝、首飾等視覺導向品類轉化率尚可,食品、家電等品類轉化低,且品牌預算高度向頭部集中,超 80% 的預算投向播放量破 5 億的短劇。
可即便手握微信生態王牌,現在斷言綠泡泡能正面硬剛紅果還為時尚早。
眼下,綠泡泡的入口仍較深,使用者需通過搜尋或視訊號跳轉進入。據虎嗅瞭解,微信策略是不打擾非目標使用者,所以遲遲未設定一級強入口,這意味著綠泡泡很難在短期內實現爆發式增長。加上紅果已營運三年,與頭部製作方深度繫結,擁有大量獨家 IP 與爆款內容;而綠泡泡目前主要依靠聯合發行接入第三方內容,缺乏獨家頭部內容,很難形成差異化競爭力。
更關鍵的是,微信團隊的目標本就不是打敗紅果。接近微信團隊人士向虎嗅透露,“綠泡泡團隊規模還很小,只有約 10 人左右,核心目標是打磨產品體驗、引入優質內容,並未設定激進的日活、時長或收入短期 KPI”,這確實符合微信團隊一貫的穩健風格。
綜上,綠泡泡傍著微信這個超級流量入口上桌,終是騰訊必須打的防守戰。“紅綠之爭”背後,紅果的演算法效率和內容閉環,綠泡泡的社交關係和生態協同,各自有不可替代的優勢。
短期來看,內容製作方會成為最直接的受益者,議價能力提升、分帳空間變大、不再受制於單一管道;長期來看,雙寡頭競爭將倒逼行業告別粗放的流量比拚與補貼大戰,轉向內容質量、使用者體驗與生態協同的深層博弈。(虎嗅APP)