
特斯拉Roadster2產業鏈全解析
一次"航天降維演示",如何被誤讀為一條產業鏈機會

報告摘要
當地時間 2026 年 10 月 15 日,特斯拉在德州麥格雷戈 SpaceX 火箭測試場發佈跳票九年的第二代 Roadster。搭載與 SpaceX 聯合開發、代號 A71 的冷氣推進系統,現場演示倒掛爬坡、空中翻滾、短時離地——馬斯克宣佈"飛行汽車成真了"。但拆開看,這是一個高度矛盾的樣本。"政策級熱度"與"演示級成熟度"並存,"技術同源"與"產業落地"之間隔著一條鴻溝。
一、"能飛"是技術驗證,不是產品定義。Rocket 版明確不可上路、僅限封閉場地;特技由 預設程序完成(駕駛座坐著 Optimus 機器人);續航從 2017 年承諾的 1000 公里 腰斬至 483 公里(-52%);量產要等到 2028 年。
二、A71 的真正價值不在車,在"技術同源 + 產業對應"。冷氣推進(COPV+閥門+噴管)本身是成熟航天技術,裝車是降維應用。真正的機會溢出到 氫能儲運、衛星推進、eVTOL、機器人。但——A 股碳纖維/高壓容器類股 10 月 16 日集體漲停,卻無一家公司披露獲得 Roadster 定點訂單。
三、特斯拉自己的資本市場給出了答案。發佈當日股價收跌 1.29%(連續第四個交易日下跌);摩根大通、晨星一致認為 Roadster 是 Halo Car,對財務"幾乎無關緊要"。它的戰略意義是"人類駕駛的告別作"——標誌特斯拉敘事全面轉向無人駕駛。
核心結論
Roadster 2 證明的不是"飛行汽車來了",
而是"航天技術可以降維裝車"。
它是技術驗證平台、品牌圖騰、供應鏈聯想觸發器——
但不是一款可交付的產品,更不是一條已跑通的產業鏈。
全文導航
01 驅動背景:一場"史上最偉大演示"背後的三個撕裂
02 概念與技術概覽:最簡的火箭發動機,裝上了車
03 產業鏈結構:航天供應鏈 × 汽車供應鏈的交叉點
04 價值分佈與技術路線:為什麼是"空氣",不是"氦氣"
05 競爭格局:加速之王,但極速已被中國超越
06 趨勢與機會:真正的價值溢出不在車,在四條賽道
07 結論與下游聯動:三大判斷與投資主線
01 驅動背景
一場"史上最偉大演示"背後的三個撕裂
事件鉤子:九年跳票,一朝"起飛"
2017.11 第二代 Roadster 首次亮相,承諾 2020 年交付(續航 1000km / 0-60mph 1.9s / 20 萬美元)
2018–2025 累計至少 8 次跳票;特斯拉重心轉向 Model 3/Y、Cybertruck、AI 與 Optimus
2026.10.01 原定發佈會,因德州雷暴天氣推遲兩周
2026.10.15 德州麥格雷戈 SpaceX 測試場正式發佈,演示倒掛爬坡、空中翻滾、短時離地;FAA 設 1.5 海里 / 1 萬英呎臨時禁飛區
2028 馬斯克確認啟動量產,地點德州超級工廠——距首次亮相 11 年
三個撕裂:熱度、成熟度與資本市場
撕裂一
九年跳票 vs 三年後量產。9 年間隔發佈,11 年才能量產
撕裂二
續航腰斬 -52% vs Rocket(火箭版)加速封神 <0.59s。用續航換加速
撕裂三
演示熱度 vs 資本市場冷遇。當日股價 -1.29%,年內 -20%
政策底座:飛行汽車的"合規階梯"已現雛形
中國:中央空管委選定合肥、杭州、深圳、蘇州、成都、重慶六城為首批 eVTOL 試點;CCAR-27/29/35 三部旋翼規章 2026.01.01 施行;工信部首次將"飛行汽車標準化需求"列為戰略核心任務
美國:FAA《先進空中交通(AAM)運行概念》試點推進;NHTSA 已要求特斯拉就無踏板 Cybercab 作經宣誓答覆
歐洲:EASA SC-VTOL 要求致命故障率 <10⁻⁹/小時
關鍵矛盾:飛行汽車需同時滿足"適航三大證"(TC/PC/AC)與機動車准入兩套標準體系,二者存在"規範競合"衝突(航空強調抗墜毀、機動車強調正面碰撞)。Roadster 的推進器版本大機率無法獲得公共道路許可。
02 概念與技術概覽
最簡的火箭發動機,裝上了車
A71 冷氣推進系統核心參數

與 eVTOL 的根本區別:別把 Roadster 2 叫"飛行汽車"
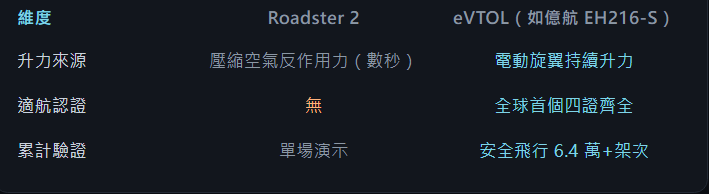
eVTOL:靠電動旋翼持續升力,陸空兩用,有航空級飛控與動力冗餘、適航認證,能巡航
Roadster 2:靠壓縮空氣反作用力做數秒動作,無航電冗餘、無適航證、無航路規劃,儲氣量有限
小鵬匯天創始人趙德力評價:Roadster 用的是"1984 年洛杉磯奧運會噴氣背包同款技術",距真正能巡航的飛行汽車仍有不小差距。馬斯克本人 2024 年也明確:Roadster 不會有大機翼或螺旋槳,將保留跑車形態。
03 產業鏈結構
航天供應鏈 × 汽車供應鏈的交叉點
COPV 技術分級:產業鏈的真正樞紐

同源性是本篇產業鏈價值的核心:COPV 與氫能 IV 型儲氫瓶、CNG 氣瓶、航天氣瓶屬同一技術家族。以 T1000 碳纖維製備的 COPV 相較全鈦減重達 65%;單個 IV 型儲氫瓶含碳纖維 50–80 kg。SpaceX 2026 年 2 月以約 1500 萬美元收購 COPV 供應商 Hexagon Masterworks。
中游現實:沒有第二家車企跟進
目前全球沒有第二家車企量產冷氣推進器裝車。冷氣推進在航天領域是成熟技術(衛星/CubeSat 姿態控制、獵鷹9 姿控),汽車領域 Roadster 2 是首個量產級應用嘗試。
寶馬新世代概念車 VDX 採用 5 台大功率風扇做地面效應下壓力(吸附原理與特斯拉風扇系統一致),但無推進器/飛行動作;陸空兩用汽車陣營(PAL-V、Klein Vision、Alef)則是完全不同的技術路線。這條賽道目前只有特斯拉一個玩家,且規模極小。
04 價值分佈與技術路線
為什麼是"空氣",不是"氮氣"或"氦氣"
技術路線判斷:這是一個"三省"的工程折衷
為什麼用空氣而非氦氣?空氣比沖(74s)與氮氣(76s)幾乎相同,但可現場反覆充裝、無專用推進劑、更容易滿足道路使用法規。氦氣能換來 2.5 倍比沖,但需要約 7 倍儲氣體積——在一台"每個空腔都塞滿 COPV"的車裡,不可接受。
核心判斷:冷氣推進的比沖是所有推進方式中最低的——它的優勢從來不是效率,而是響應快、結構簡單、成本低、可重複充裝、無燃燒風險。這決定了它只能做"短脈衝姿態調整",做不了"持續飛行"。
價值分佈:產業鏈的利益流向

卡脖子環節不在碳纖維,而在航天級精密閥門與執行器:全球 Northrop Grumman、Moog、VACCO 三家約佔冷氣推進器產量 85%。JPL 的 MEMS 電磁閥開閥 1.5 ms、100 萬次循環無洩漏、重僅 7 g。
05 競爭格局
加速之王,但極速已被中國超越
全球高端超跑:加速 vs 極速

關鍵結論:仰望 U9 Xtreme 以 496.22 km/h 登頂全球量產車極速榜首(德國 ATP 賽道實測),超過布加迪 Chiron Super Sport 300+;紐北圈速 6:59.157。"加速"是 Roadster 2 的護城河,但"極速"和"賽道成績"的桂冠已經易主。
中國的角色:供應鏈受益 vs 整車同場競技
碳纖維:中復神鷹(T700/T800 小絲束龍頭)、光威復材、中簡科技——A 股 10 月 16 日集體漲停的聯想方向
高壓容器:中材科技(III 型 10 萬隻/年、IV 型 3 萬隻/年,國內市佔連續五年第一)、天海工業/京城股份(年產 8 萬支)、國富氫能(車載高壓儲氫瓶市佔 30%+,前三大合計約 70%)
鎂合金:中國佔全球原鎂產量 89%;寶武鎂業全球市佔超 35%;萬豐奧威是特斯拉十餘年一級供應商
但必須強調:截至 10 月 16 日,無任何 A 股公司披露獲得 Roadster 冷氣推進套件定點訂單。這是題材推演,不是訂單落地。
與 eVTOL 陣營對照:兩條完全不同的路
06 產業趨勢與機會
真正的價值溢出不在車,在四條賽道
四條溢出賽道的市場規模
① 氫能儲運(★★★★★):Type 4 儲氫罐及運輸 3.46 億美元→30.69 億美元(2025→2030,CAGR 54.7%);全球碳纖維儲氫瓶 42.7 億元→118.6 億元;中國儲氫瓶市場 2025 年 125.3 億元
② 衛星與商業航天(★★★★★):冷氣推進器 2.4 億美元→4.8 億美元(2025→2034);冷氣微推進陣列 3.98 億→10.5 億→23.5 億美元(2024/2030/2035);全球衛星推進系統 115 億→341.5 億美元;2025 年全球冷氣推進模組出貨約 2,300 套(+28.1%)
③ eVTOL / 低空經濟(★★★★):eVTOL 市場 18 億→285 億美元(2024→2030);eVTOL 動力推進系統 152 億→591 億美元(2025→2033);中國低空經濟 1.5 兆→3.5 兆元
④ 無人機 / 機器人(★★★★/★★★):中國氫動力無人機 21 億元→141 億元(2027→2030);人形機器人供應鏈 2030 年 500 億美元
短 / 中 / 長期判斷
短期(2026–2027):題材兌現後的回呼期。A 股碳纖維/高壓容器類股 10 月 16 日集體漲停,屬"消息驅動",利多兌現後存在回呼風險——因為無一家公司有實錘訂單。關鍵是甄別"真技術佈局"與"純概念蹭熱點"。
中期(2028–2030):量產驗證與供應鏈定標期。2028 年 Roadster 量產若能落地,將是 COPV、碳纖維、精密閥門的"訂單驗證窗口"。同時氫能儲運(CAGR 54.7%)與衛星推進(出貨破 5,000 套)將獨立跑出。
長期(2030+):航天技術民用化的基礎設施期。冷氣推進、COPV、姿態控制演算法將從"單點演示"沉澱為"通用技術平台",服務於衛星網際網路、低空經濟、氫能社會。
深入討論:這是不是又一場"市值管理"?
支援"技術秀"論:Rocket 版不可上路、演示由預設程序完成、續航腰斬 52%、量產要等到 2028 年;發佈會後股價連續第四日下跌;摩根大通、晨星均認為對財務"幾乎無關緊要";A 股對應無一家有實錘訂單。
支援"技術驗證"論:A71 的航天同源是真的(獵鷹9 上面級 2015 年後即用氮氣冷氣推進、星艦 2024 年整合飛行測試用冷氣氮 RCS);COPV、風扇吸附系統均有真實專利(2026 年 9 月獲"Electric Fan Car"專利);技術溢出方向都是真實的高增長賽道。
本報告判斷:Roadster 2 既不是"劃時代產品",也不是"純市值管理"——它是一次"技術驗證 + 品牌敘事 + 供應鏈聯想"的三合一事件。對特斯拉,它是"人類駕駛告別作"的戰略符號;對產業鏈,它是把航天級技術推到公眾視野的催化劑——但催化劑不等於訂單。投資這個方向的第一道篩子,不是"誰和特斯拉沾邊",而是"誰的技術真能用在氫能/航天/eVTOL 上"。
07 結論與下游聯動
三大判斷與投資主線
一句話核心觀點
Roadster 2 已經拿到了"技術演示許可證",但還沒拿到"產品許可證"和"商業許可證"——當續航腰斬 52%、能飛的版本不能上路、量產要等到 2028 年時,這個事件的真相是:它不是"飛行汽車來了",而是"航天技術可以降維裝車"。它的產業鏈價值不在車,而在它點燃的四條溢出賽道。
判斷一:"能飛"是技術驗證,不是產品定義。Rocket 版不可上路、特技由預設程序完成、續航腰斬 52%、2028 年才量產。這是一場航天技術的降維演示,不是一款可交付的產品。把它當作"飛行汽車產品落地"來解讀,會嚴重誤判方向。
判斷二:A71 的真正價值不在車,在"技術同源 + 產業對應"。冷氣推進(COPV+閥門+噴管)是成熟航天技術,裝車是降維應用。真正的產業鏈機會溢出到氫能儲運、衛星推進、eVTOL、機器人。但需警惕——A 股集體漲停,卻無一家公司有定點訂單實錘。
判斷三:特斯拉資本市場給出了答案——這是"告別作",不是"新增長極"。發佈當日股價跌 1.29%、機構一致中性偏空、Halo Car 定位。Roadster 的戰略意義是標誌特斯拉敘事全面轉向無人駕駛(Robotaxi/FSD/Optimus)。
投資主線
確定性最高:COPV 與碳纖維(航天/氫能雙料受益)——中材科技、天海工業/京城股份、中復神鷹、光威復材、中簡科技。受益邏輯是氫能儲運(CAGR 54.7%)而非 Roadster 本身。
彈性最大:航天推進系統國產替代——瀚空動力、星辰空間、納飛、藍箭鴻擎,對應衛星推進系統市場(115 億→341.5 億美元),與 Roadster 技術完全同源。
最需甄別:精密閥門/執行器——全球 85% 份額被 Northrop Grumman、Moog、VACCO 壟斷,國產替代空間最大、但技術壁壘也最高。
風險提示:所有"特斯拉概念"標的需區分"真技術同源"與"純題材聯想"。Roadster 2 的催化劑作用不等於訂單落地。
衍生子賽道
COPV 碳纖維高壓容器——與 IV 型儲氫瓶完全同源(★★★★★)
航天冷氣推進系統——技術完全同源(★★★★★)
碳纖維(T700/T1000)——COPV 核心材料,單瓶用 50–80 kg(★★★★★)
氫能儲運裝備——Type IV 儲氫瓶(★★★★★)
精密閥門與執行器——卡脖子環節(★★★★)
eVTOL 涵道風扇——負壓/氣流管理同源(★★★★)
姿態控制演算法——特斯拉×SpaceX 自研,不外溢(★★★)
人形機器人執行器——共享德州工廠資源(★★★)
下游聯動
→ 氫能產業鏈:Roadster 的 COPV 與 IV 型儲氫瓶是同一技術家族,氫能儲運是被低估的最直接受益方
→ 商業航天/衛星網際網路:冷氣推進是衛星姿態控制的成熟技術,A71 把這條供應鏈推到公眾視野
→ 低空經濟/eVTOL:涵道風扇的負壓管理與 eVTOL 氣流管理相通,但兩者是不同技術路線,不可混淆
→ 人形機器人/具身智能:Roadster 與 Optimus 共享德州工廠資源,發佈會同框是象徵性訊號
→ 碳纖維產業:COPV 是碳纖維的重要新增下游,單個 IV 型儲氫瓶含碳纖維 50–80 kg
(EconoBytes)
廿