
韓國綜合指數上周5個交易日累計下跌超15%,摩根大通指出,此輪急跌的關鍵變化是三星電子回購結束、SK海力士回購接近尾聲,市場失去重要買盤支撐。當前市場呈現出明顯的"賣方主導、買方觀望"格局。儘管外資拋售、槓桿ETF加劇波動,該行認為剔除記憶體類股後KOSPI前瞻市盈率僅8.4倍,估值已處歷史低位。摩根大通維持中期看多立場,但預計10月底前風險偏好仍受壓制。
韓國股市再度遭遇重挫,但這一次,此前支撐市場的最重要買盤已經走完。
據追風交易台,摩根大通2026年10月19日發佈的韓國股票策略報告,$韓國綜合指數 (.KOSPI.KR)$上周錄得5日跌幅超過15%,為年內第三次觸及這一閾值,前兩次分別發生在3月和7月。與前兩輪不同的是,$三星電子 (005930.KR)$的股票回購計劃已告完成,$SK海力士 (SKHY.US)$的回購也接近尾聲——自8月底以來一直充當市場最穩定邊際買家的企業回購力量,正從放緩走向退場。
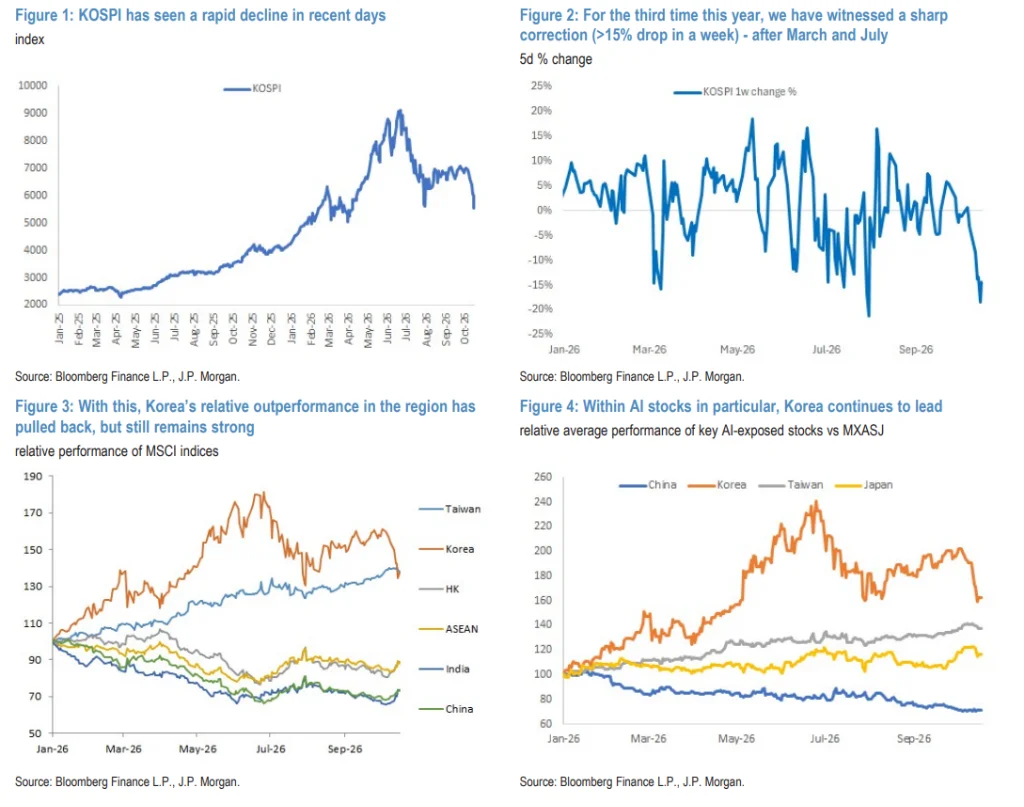
摩根大通指出,目前KOSPI前瞻市盈率處於紀錄低位,剔除記憶體類股後僅為8.4倍,位於歷史第11百分位,技術面亦顯示14日RSI降至光復節以來最低,超賣個股比例擴至極端水平。
該行維持對韓國股市6至12個月的結構性看多立場,但同時指出,資金失衡與全球風險規避情緒的修復仍需時間,戰術上在10月底前維持謹慎。
回購退場:這次急跌與前兩次的根本差異
三次急跌,表面相似,內在邏輯卻已發生關鍵變化。
3月和7月的兩輪下跌中,企業回購提供了持續的託底支撐。自8月底以來,三星電子和SK海力士的回購計劃是市場最主要的流量來源。然而此輪下跌恰逢這一支撐的消退節點——三星電子回購計劃已完成,SK海力士亦接近完成。
摩根大通報告指出,本輪下跌最初正是伴隨企業回購放緩而啓動,隨後因全球AI情緒波動而加速,並在KOSPI跌破200日均線後進一步觸發技術性拋售。三重因素疊加,而此前最穩定的邊際買家已無力接盤,這是本輪與前兩次最本質的區別。
資金地圖:誰在賣,誰在等
從資金結構來看,當前市場呈現出明顯的"賣方主導、買方觀望"格局。
外資方面,摩根大通觀察到外資在區域層面持續賣出AI相關股票,中國臺灣市場的資金流出規模甚至更大;趨勢跟隨型投資者則從年內極端好倉大幅轉向,對韓國市場的敞口已顯著壓縮。
散戶方面,隨著KOSPI跌破年內淨買入的估算平均成本,散戶投資者情緒極度脆弱,構成潛在的持續拋壓來源。
槓桿ETF方面,儘管管理規模較高峰已大幅縮水,但存量仍未出現明顯贖回,且在大幅下跌日仍會放大賣出壓力——尤其是在當前成交量遠低於6月高位的背景下,這一效應被進一步放大。
機構方面,養老金和券商的國內機構資金流入均較為有限;長線機構(LO investors)雖有買入意願,但明確表示需等待波動率回落後方會入場。
非記憶體類股為何同步下跌
資金問題的根源集中於記憶體類股——回購結束、情緒轉差、槓桿ETF調倉——但剔除記憶體後的韓國股票同樣出現下跌,只是跌幅相對溫和。
摩根大通認為,這部分下跌與全球AI情緒並無直接關聯,反而構成獨立的投資機會。剔除三星電子、SK海力士、SK Square、SK Inc及三星物產後,KOSPI的前瞻市盈率僅為8.4倍,處於歷史第11百分位,估值已處於極度低估區間。
更重要的是,剔除記憶體後的EPS預估仍在持續上修,工業、金融和醫療為大類股中領先的方向。這意味著非記憶體類股的下跌更多是資金結構性失衡的"誤傷",而非基本面惡化的反映。
戰術謹慎,中期看多
摩根大通在報告中維持此前自9月中旬以來的戰術謹慎立場,並重申了對10月底前風險偏好的判斷:"從9月中旬到10月底,升息周期啓動、長端利率偏上、日元走強壓制套息交易、油價偏高,以及美國中期選舉前的季節性疲軟,將持續壓制風險偏好。Quality因子和金融類股是這一階段最佳的避險選擇。"
然而在6至12個月的維度上,該行維持對韓國股市的結構性看多,理由包括:AI資本開支援續擴張、安全與韌性支出增長、公司治理改革推進,以及流動性盈餘支撐。
摩根大通列出的近期關鍵催化劑包括:記憶體公司三季報及股東回報方案更新(驗證窗口為2026年10月31日前)、VKOSPI波動率回落、超大規模雲計算企業業績,以及美國中期選舉後全球風險偏好的修復。
該行同時提示反證風險:若外資淨賣出從記憶體類股擴散至非記憶體類股,或剔除記憶體後的EPS上修趨勢轉為下修,則當前資金失衡的解釋框架將被削弱,結構性看多立場亦需重新評估。完整驗證窗口定於2026年11月15日,屆時記憶體三季報、10月出口數據及外資流向數據將全部落地。 (華爾街見聞)