
上周,AI產業接連遭遇兩重市場考驗:一方面,AI雲端計算企業面臨信用風險衝擊,市場對算力基建的融資成本與債務可持續性日益擔憂;另一方面,頭部AI大模型公司的上市估值引發爭議,AI商業化能否支撐高昂的資本投入,再度成為市場焦點。
雙重壓力之下,AI投資邏輯正面臨一輪罕見的市場壓力測試。瑞銀交易台認為,上周美股市場的核心變化是「去槓桿,而非去風險」:AI與動量類股遭遇定向拋售,記憶體類股單周下跌16%,資金轉向防禦與價值類股,但整體風險敞口並未被系統性放棄。
在此背景下,$輝達 (NVDA.US)$ 即將舉行的GTC大會,或將為觀察下一階段AI產業的發展方向提供重要線索。
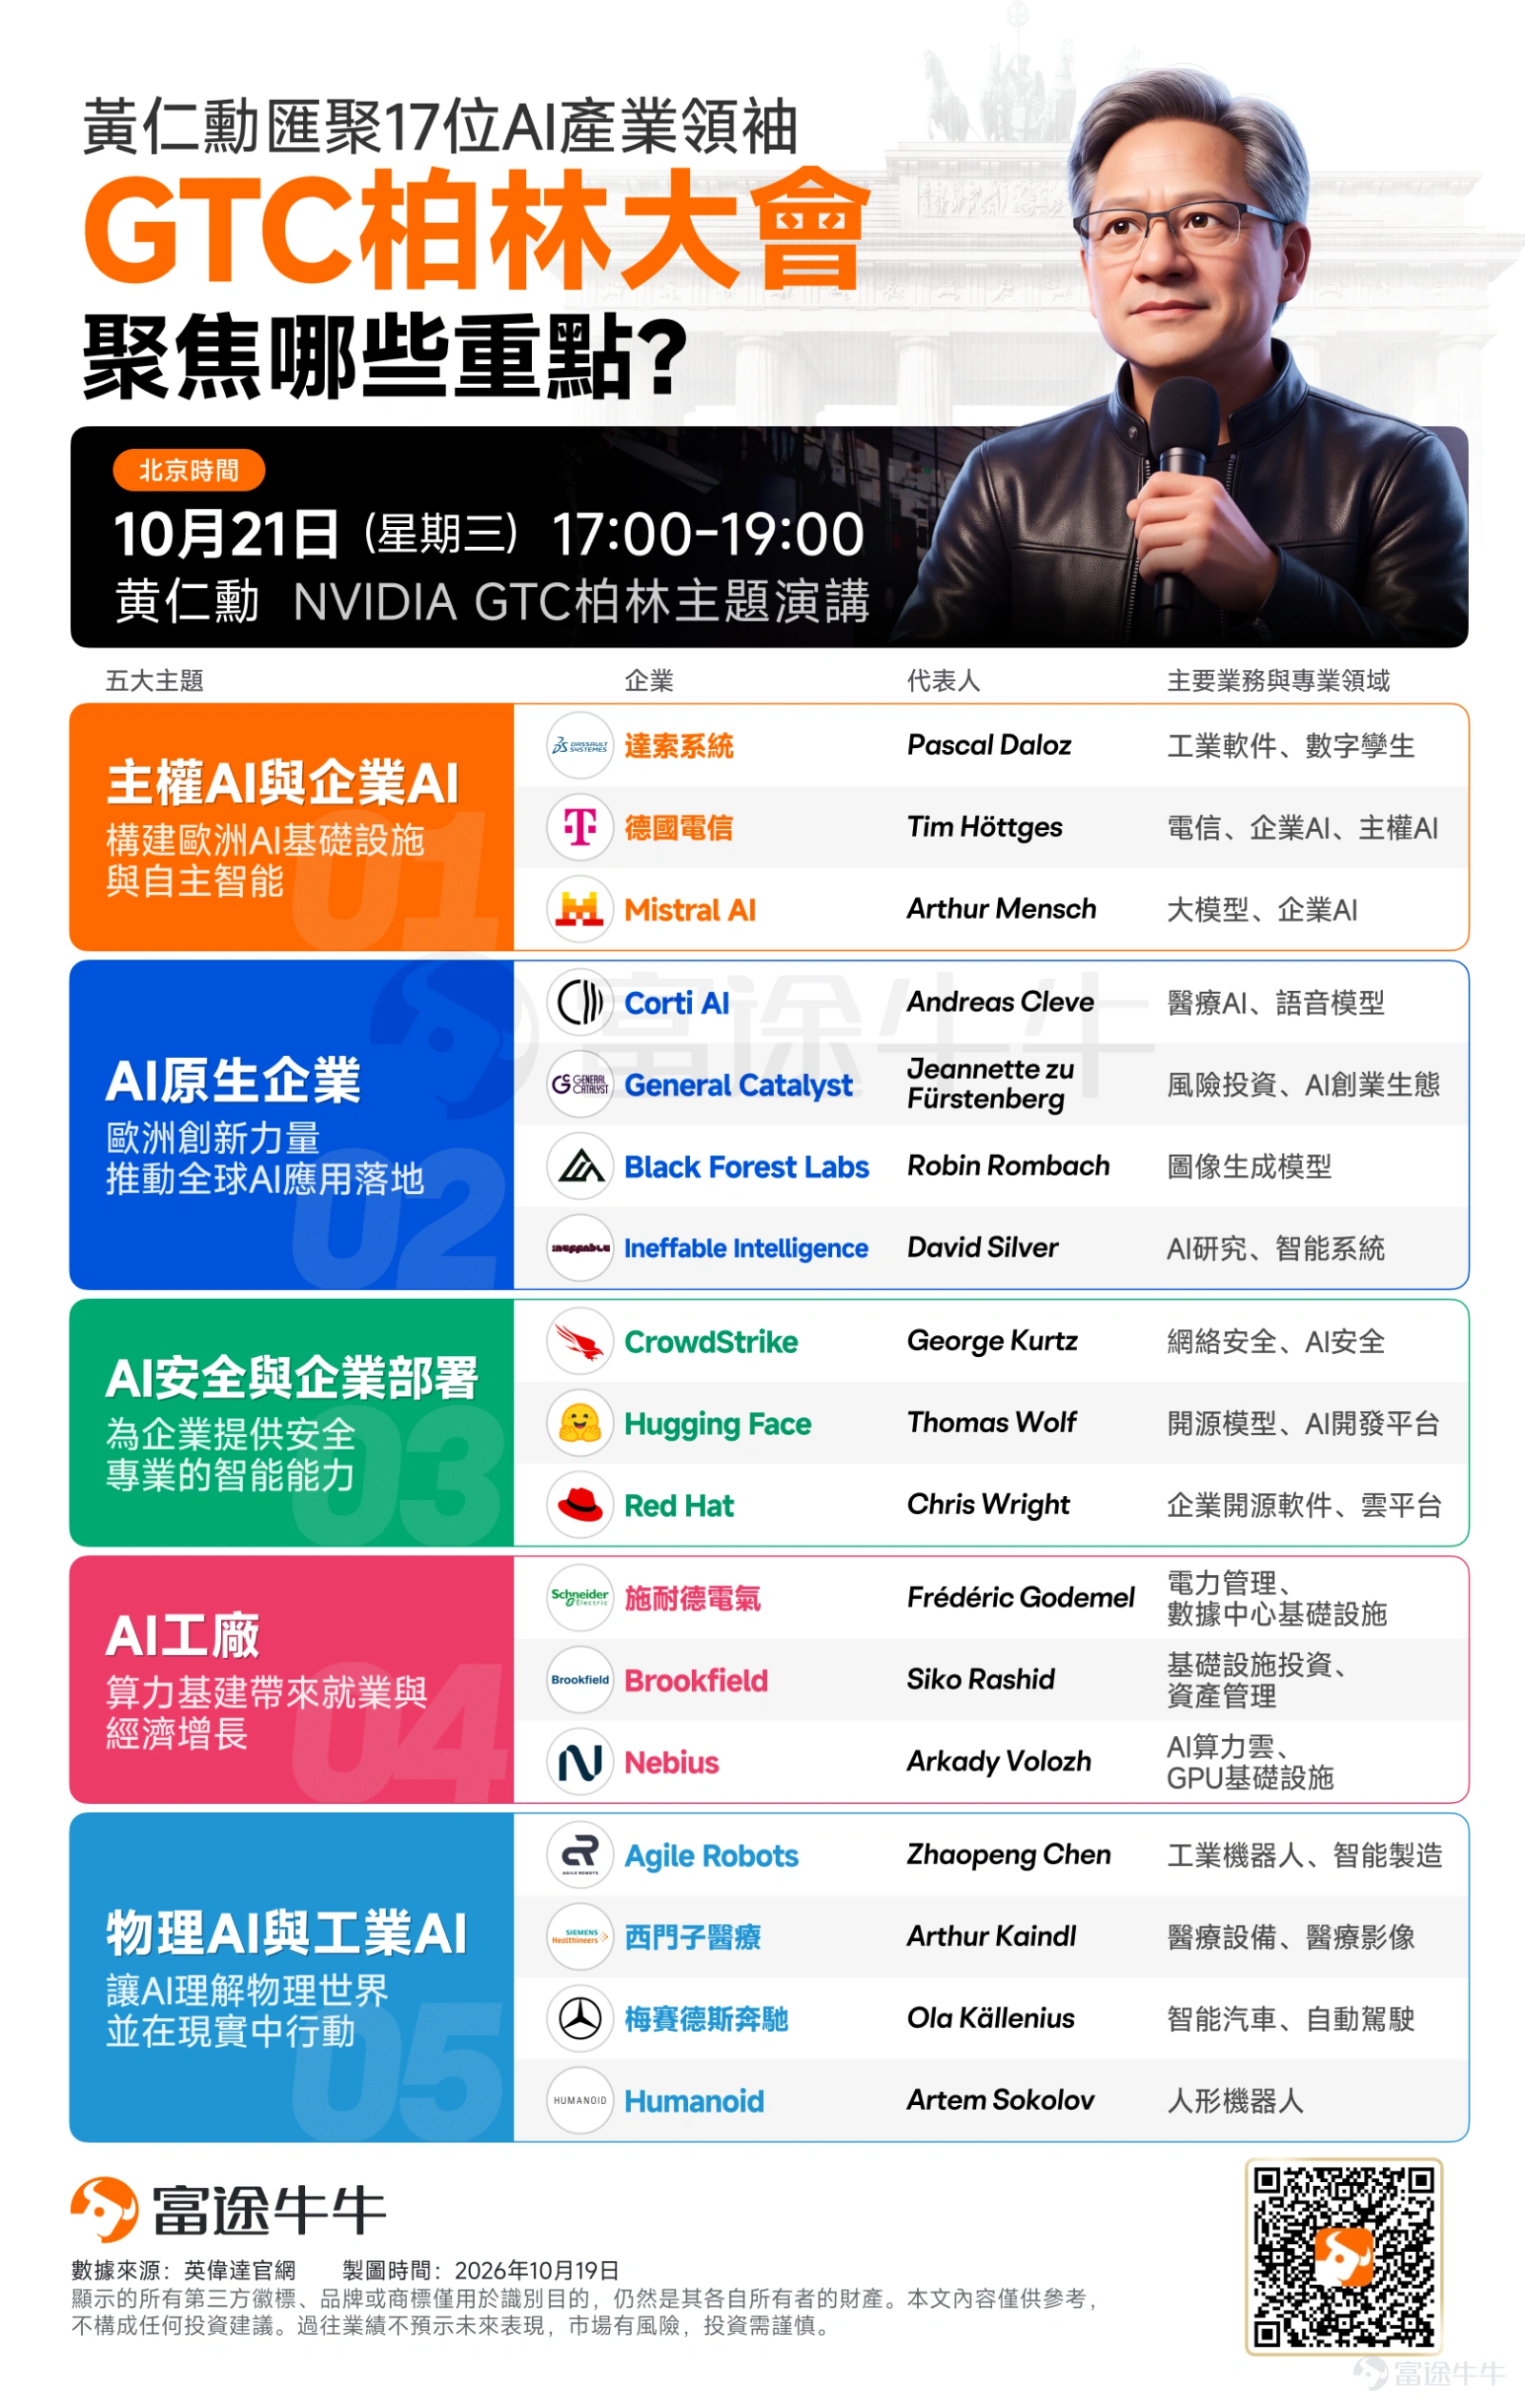
當地時間10月20日至22日,NVIDIA GTC Berlin 2026將在德國柏林舉行。輝達CEO黃仁勳將於台北時間10月21日17:00至19:00(當地時間10月21日 11:00-13:00)發表主題演講,分享對AI技術與產業發展的最新展望。

黃仁勳輝達GTC大會演講10/21 17:00
與其單純關注是否推出新產品,市場更值得留意的是:當AI投資進入回報驗證階段,輝達將如何進一步拓展AI基建的需求,推動AI Agent落地,以及將AI能力延伸至工業與物理世界。
一、AI投資進入驗證期,GTC為何備受關注?
過去幾年,AI產業的投資主線相對清晰:大模型能力持續提升,推動算力需求增長,進而帶動GPU、伺服器、網絡設備及數據中心等環節的資本開支。
但隨著AI基建投入不斷擴大,市場關注點正在發生變化。
首先,算力需求增長,不等於所有算力投資都能獲得理想回報。 數據中心建設涉及晶片採購、電力供應、網絡設備及融資成本,只有當企業能夠持續獲得客戶需求、提高算力利用率並實現商業化,巨額投入才有望形成可持續的收益。
其次,AI應用正在從模型訓練走向推理與實際部署。企業不再只關注模型能力有多強,也開始關注推理成本、運行效率、數據安全,以及AI能否真正融入業務流程。
這意味著,AI產業的增長機會可能不再只集中於GPU,而是逐步向網絡互連、數據中心基建、推理軟件、企業級AI平台及終端應用等環節延伸。
因此,本次GTC的一大觀察重點,是輝達如何進一步完善從晶片、系統、軟件到應用的AI生態,以及這些技術進展能否創造新的需求。
二、五大主題浮現,AI產業下一站看那裡?
從本次GTC Berlin公佈的議程來看,大會不僅聚焦算力基建,還將涉及企業自主AI、AI原生企業、安全與保障,以及物理AI等方向。
1、主權AI與企業AI:AI基建需求能否進一步擴大?
在主權AI與企業AI環節,討論重點是各國及企業如何利用自身數據、行業知識與基礎設施,建設並部署自己的AI能力,嘉賓包括達梭系統CEO Pascal Daloz、 $德國電信(ADR) (DTEGY.US)$ CEO Tim Höttges,以及Mistral AI CEO Arthur Mensch。
這一方向值得關注之處,在於AI需求不再只來自少數大型模型公司。政府、電信運營商、工業企業及其他大型機構,也可能因數據主權、合規要求及業務效率而建設專屬AI系統。
對產業鏈而言,若企業級AI部署持續擴大,算力基建、私有化部署、企業級軟件及數據安全等領域,都有望獲得新的需求。
2、AI原生企業:AI能否從技術突破走向商業增長?
AI原生企業環節將探討歐洲創業者與投資者如何利用AI技術,打造新一代企業。相關嘉賓包括Corti.AI聯合創辦人Andreas Cleve、General Catalyst的Jeannette zu Fürstenberg、Black Forest Labs聯合創辦人Robin Rombach,以及Ineffable Intelligence創辦人David Silver。
對市場而言,這一環節的重要性在於觀察AI應用的商業化進展。如果AI不再只是提升既有軟件的效率,而是能夠催生新的產品、服務及商業模式,AI產業的增長來源就有望從基礎設施投資,進一步延伸至應用與服務收入。
不過,真正值得驗證的仍是客戶付費意願、收入增長及盈利能力,而非單純的用戶數或技術熱度。
3、AI安全與企業級部署:Agent落地還缺什麼?
隨著AI Agent逐步具備調用工具、存取數據及執行任務的能力,安全問題也變得更加重要。本次相關環節邀請 $CrowdStrike (CRWD.US)$ CEO George Kurtz、Hugging Face聯合創辦人Thomas Wolf,以及Red Hat的Chris Wright參與討論。
當AI開始從回答問題轉向執行任務,企業必須確保AI能夠在授權範圍內存取數據、執行操作,並具備可靠的安全防護機制。
因此,AI Agent的普及不僅涉及模型能力,也涉及身份驗證、權限管理、網絡安全及企業軟件架構。
對投資者而言,這意味著AI安全與企業級軟件可能成為值得持續追蹤的配套方向,但具體商業價值仍需觀察實際部署規模與客戶需求。
4、AI工廠:算力基建的競爭將走向系統效率
AI工廠是本次GTC的另一項重要議題,相關討論將聚焦如何透過基礎設施建設,提高生產效率並帶動經濟增長。本環節代表嘉賓包括:施耐德電氣的Frédéric Godemel、 $Brookfield (BN.US)$ 的Siko Rashid,以及 $NEBIUS (NBIS.US)$ 創辦人兼CEO Arkady Volozh。
從產業鏈角度看,AI工廠並不只是採購GPU,而是涵蓋計算、網絡、記憶體、供電、散熱及軟件調度的完整系統。
當AI叢集規模持續擴大,單一晶片的性能已不足以決定整體效率。如何提高叢集利用率、降低每單位計算成本,以及縮短數據中心部署周期,都將影響算力投資的回報。
這也意味著,市場除了關注GPU需求,還需要留意高速互連、網絡設備、電力及數據中心基建等環節的發展。
5、Physical AI與工業AI:AI將走出數據中心
Physical AI,即物理AI,將AI能力延伸至機器人、汽車及工業設備等真實世界場景。本次相關環節的嘉賓包括Agile Robots的陳兆鵬(Zhaopeng Chen)、西門子醫療的Arthur Kaindl、 $梅賽德斯-奔馳 (MBGYY.US)$ CEO Ola Källenius,以及Humanoid的Artem Sokolov。
與主要處理文字、圖像及數據的生成式AI不同,Physical AI需要理解物理環境,並透過感知、推理、模擬及控制,完成現實世界中的任務。
這一方向有望將AI需求延伸至機器人、工業自動化、智能汽車及相關計算平台。
但從投資角度看,仍需區分技術展示與規模化商業部署:機器人的實際作業能力、成本、可靠性及客戶採用速度,才是判斷產業能否持續增長的關鍵。
三、比新產品更重要的,是AI投資回報能否持續驗證
綜合本次大會議程,市場可以重點觀察三個問題:
第一,算力需求是否仍在擴張。 除了關注輝達的晶片與系統佈局,還要觀察企業級AI、主權AI及AI工廠是否帶來新的基建需求。
第二,AI Agent能否創造實際商業價值。 如果AI逐步從輔助工具走向自主執行任務,推理計算、安全軟件及企業級部署可能獲得更多機會,但也需要驗證成本與收入之間的關係。
第三,Physical AI能否打開新的增長空間。 機器人、工業自動化及智能汽車等場景,可能拓寬AI的應用邊界,但商業化速度與盈利模式仍有待觀察。
需要注意的是,GTC是一個技術與產業交流的重要窗口,並不意味著大會上的每一項技術進展都會立即轉化為企業收入或股價催化。
在AI投資邏輯面臨重新評估之際,真正決定產業長期走勢的,仍是算力需求能否持續、資本開支能否獲得回報,以及AI應用能否形成可持續的商業模式。
對投資者而言,本次GTC最值得關注的,不只是輝達還能推出什麼新技術,而是AI產業能否在持續擴張的同時,交出更清晰的商業化與投資回報答案。 (牛牛課堂)