
如果把小米上半年的股價走勢拉一張圖,你能很清晰地看到一個拐點。
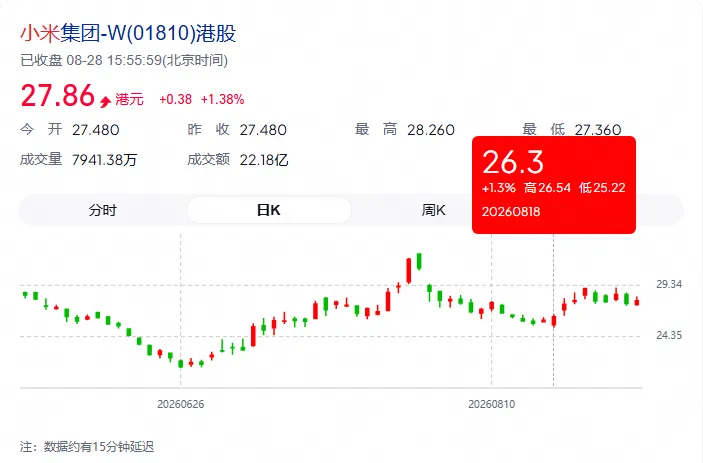
6月30日,小米盤中最低觸及21.30港幣,較2025年末的39.30港幣回撤約46%,隨後在7月迎來了明顯回呼。二季度財報發佈後,小米又迎來了新的上漲。
作為一家上市的消費電子公司,小米的大部分業務情況幾乎明牌。上半年,市場的情緒在於史無前例的記憶體成本上漲周期嚴重影響了小米的手機業務;智能車業務又遲遲沒能打出新牌,交付停留在3萬水平;AI投入雖然產出了一定的成果,但是距離第一梯隊還有差距,回報更是遙遙無期。
由於業務相關性,市場上甚至傳出了“買小米就是做空海力士”的戲謔說法。
所以二季報最大的意義,其實是展示了小米的底在那裡:
單季度營收1089.22億元,守住了千億關口;手機業務的毛利守住了8.5%,好過上一輪記憶體周期底部的8%;汽車業務毛利19.2%,穩定20%左右;國補退潮下,小米IoT業務同期相比下滑了19.2%,但環比有修復。這也是為什麼財報資料明明一般,但發佈後股價反而應聲上漲。
不過財報沒解釋的是,小米的未來在那裡?
時至今日,市場對於小米以及小米模式還有很多質疑,比如不該做生態鏈,要聚焦大單品;比如不應該造車,應該和華為一樣做供應商。
但從目前的情況來看,小米需要用裝置數量去篩選需求,用造車去留住人才、提升企業地位,用軟硬一體的人車家全生態去建立自己的獨特性。只不過這麼多年,小米在最根本的晶片層面一直進展不佳。直到去年,5年投入210億研發,才拿出了手機 SoC 玄戒 O1。
過去一段時間,小米連續搞了幾個大新聞:
八月底,小米一口氣發了三顆晶片,分別是手機 SoC 玄戒 O3、 AI 加速晶片玄戒 O100、智駕晶片玄戒 D100;
就在昨天,小米又發佈了一系列新品,包括澎程系列的最終售價、闊折疊手機小米18Fold等。
那麼在此基礎上,我們先給小米一個結論:
短期看電車,中期看手機,長期看AI。

很多人對於小米造車這個事情這麼反感,一定程度上是因為汽車這個行業充分競爭,賺不到錢。
事實也確實如此。
根據國家統計局發佈的1至6月工業企業利潤資料,1至6月汽車製造業實現營業收入51893.2億元,同比增長1.8%;但利潤總額僅為1953.5億元,同比下降19.5%,營業收入利潤率降至3.8%。
車企們虧損的虧損,掙錢的也不太好過。長城汽車上半年歸母淨利潤預計為23.5億元至26億元,同比下降六成左右;長安汽車預計盈利7.4億元至9.7億元,降幅超過57%。寧德時代一家半年利潤超過10家主流車企。
小米的情況當然沒能例外。二季度小米汽車單車收入從25.37萬元降至22.93萬元,毛利率從26.4%滑到19.2%。落到創新業務整體上,上半年合計虧損約57億元。
不過那怕汽車業務的上限一眼能看到頭,那怕現在汽車品牌都試圖再財報裡加上一點科技與狠活,對於小米來說,小米汽車仍然是小米未來半年最確定性的增長點。
和其他同行相比,小米汽車目前在售的主力車型——小米su7和小米yu7聚焦的都是比較小眾的性能車賽道,注重操控,車內空間和同行相比有所不足,同時定價也不低。但是靠著這兩款車,小米汽車還是拿到了不錯的成績。根據中汽數研的資料,小米su7和小米yu7分別位列2026上半年純電車型銷量榜單的第四和第六。
即將在9月開啟交付的小米澎程系列和前面兩款車型恰恰相反。
澎程系列瞄準的中大型SUV是國內最景氣的市場。根據上險量資料,今年上半年國內乘用車市場和細分的新能源市場雙雙下滑,但中大型及大型SUV仍保持著高速增長。中大型SUV市場銷量達到88萬輛,同比增長28%;大型SUV市場銷量達到35萬輛,同比增長97%。
在外觀設計上,澎程系列雖然外觀上沒有什麼驚喜,但在產品設計和工程落地上確實更好的滿足了出了家庭出遊、臨時辦公的需求。
在定價上,澎程系列給到了足夠的誠意。N70 Pro起售價20.99萬元、N70 Max起售價23.99萬元、N90 Max起售價26.99萬元、N90 Max探索版起售價29.99萬元。作為對比行業裡9系旗艦的價格段大多在40萬以上,五座、六座佈局的2026款問界M9增程版本官方指導價47.98萬元起。旗艦六座增程 SUV佈局的2026款理想L9零售價45.98萬元起。
這個定價策略說明兩點,一是小米對這個系列車型的期望就是爆款,二是低價位車型負責規模,高價位車型負責毛利。
同時,小米現在擁有北京亦莊和武漢兩個整車生產基地,10 月武漢工廠滿產後,兩地工廠交付能力接近8 萬輛。這意味著澎程不會重蹈小米yu7半年以上交付周期的覆轍。
所以下半年小米汽車的確定性其實是最高的。這也是為什麼小米汽車上半年只有約18萬輛,遠遠不及年初55萬銷量的計畫進度,但在二季度的財報上,管理層並沒有改口——澎程是註定要扛起銷量的系列車型。
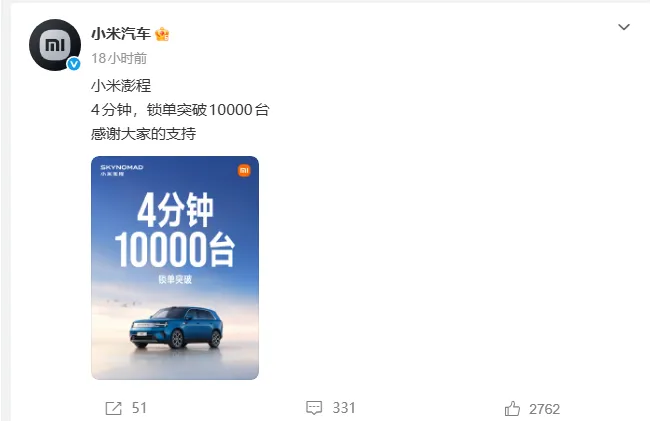
從目前的情況來看,澎程系列已經拿到了開門紅。發佈會結束後,小米汽車官宣4分鐘鎖單一萬,這個成績是個什麼水平呢?小米新su7發佈後,34分鐘的鎖單量是15000。
而澎程系列車型如果成功上量,帶來不僅僅是小米汽車業績的增長,還能繼續擔起撬動小米的品牌形象、帶動線下門店熱度的任務。這是小米比以往任何時候都需要的。

短期來看手機業務好轉的機率很低。
智慧型手機的高端化沒有捷徑,軟硬一體是唯一的路。一是能夠形成產品上的差異化,這是因為自研SoC能夠最佳化對軟體的支援,提升軟硬體的協作,從而提供更穩定的使用體驗;其次是自研SoC可以有效降低採購成本,形成定價上的優勢。
蘋果因為這個拿到了獨一份的生態位;華為也因此拿到了國產品牌的唯一。
小米在早期也不是沒想過這條路,但晶片自研難度太大,小米2014年便和聯芯合作成立松果電子,2017年,就推出了第一款晶片澎湃S1晶片。但在隨後的迭代中,澎湃S2一年內流片4次,均以失敗告終,小米的造芯計畫也就此暫時擱置。
在比較優勢和全球化的邏輯下,小米的選擇反而可以理解。通過全球化分工,大家各自發揮優勢,避免重複造輪子,從商業層面上來講反而是更理性的選擇。
但本輪由AI需求驅動的記憶體晶片漲價周期疊加智慧型手機需求減退,直接把之前的路堵死了。二季度小米手機業務收入421億,同比下滑7.5%,無奈用漲價避險。盧偉冰在電話會上表示,以8GB+128GB版本為例,按二季度成本算,僅記憶體成本一項,折算到手機零售價就要超過1500元。
但消費者會因為中低端手機便宜500而消費,但絕不會因為擔心未來可能更貴而花錢。
另一方面,這輪漲價周期持續時間可能會相當長。多家權威機構及行業高管的研判,本輪由AI需求驅動的記憶體晶片漲價周期,普遍預計至少會持續到2027年底,部分觀點認為可能延續至2028年甚至更晚。
雖然從最近的情況來看,波動在改善。據群智諮詢資料,三季度LPDDR4X(4GB)的價格環比上漲7%;高端LPDDR5X(12GB)價格環比上漲僅3%。這意味著小米手機業務能通過海外提價、國內產品升級和供應鏈談判等方式去穩定預期。小米手機業務起碼不會進一步惡化。但想短期內有明顯改善不太可能。
但中期來說,手機業務的重要性仍然不言而喻。
一方面,小米手裡還有可以翻盤的牌。
從高端形象的樹立來看,小米至少要經歷三代產品研發和一個拳頭產品的推出,這個是小米已經在進行中的。
過去小米為晶片業務累計投入了210億,這個數字大概相當於寧德時代一整年的研發投入。
小米18 Fold已經迎來了自研晶片和作業系統的會師,從第三方評測來看,在折疊屏這個有限環境下,玄戒 O3雖然相比驍龍 8 Elite Gen 5單核還有差距,但是多核已經反超,同時在NPU與AI性能上做了最佳化;同時小米 18 Fold也被大多數媒體給出了正面評價。18 Fold的萬元起步價,某種程度上就是決心。未來隨著小米手機很大機率能迎來自研晶片、系統和端側模型的大會師。
只要走在正確的道路上,小米就還有翻盤的機會。
另一方面,手機業務仍然是小米未來想像力的基石。
從AI時代,手機仍然是最重要的終端裝置,再智能的模型都需要硬體去釋放能力。所以即便是模型廠商也在紛紛下場做手機:OpenAI正與聯發科、高通合作開發手機處理器,預計2028年量產字節的第二款豆包手機在這個月就會發佈。
手機業務的發展情況可以說直接影響了小米在AI時代的上限。

AI註定會改造世界,但是當下對於物理世界的影響仍然不大。儘管OpenAI拿著GPT6生成AGI已經到來,但AI對於世界的改變仍然僅限於軟體世界——文字、圖片、程式碼、視訊。這是因為AI想要對物理世界實現影響,需要涵蓋晶片、模型、作業系統、終端、製造與使用者場景等等環節。難以單純靠模型去實現。
你能看到的是,各大巨頭都在結合自身的優勢去做延展,特斯拉的機器人和智能車,BAT的模型、平台和生態。
這恰好是小米過去多年積累下的結果。
晶片層,小米已經迭代出了手機SoC 玄戒 O3、端側晶片玄戒 O100、智駕晶片玄戒 D100;模型層,小米的基模已經迭代到 MiMo-X 的 Preview 版,還有具身模型Xiaomi-Robotics-U0 和 Xiaomi-Robotics-1;在終端,小米有澎湃系統和超10億的IoT裝置;在具體的生產場景,小米擁有北京、武漢兩地三家工廠。
長期來看,在AI的串聯下,小米的人車家全生態會有一個完全不一樣的競爭壁壘:手機、汽車、家電等相互獨立的產品開始走進智能協同;算力、模型、系統在實際的生產場景裡不停循環。
不過小米的短板也很明顯。
和巨頭們動輒千億的投入水平相比,小米三年600億元投入確實很難說有多大競爭力。單看模型能力的話,如果說kimi K3是國內一流,GLM5.2是二流,那麼小米自研的MiMo還要再往後稍稍。
結果本身也會決定人才的走向。AI的競爭本質是高密度的人才競爭,無論是跳到更好的團隊還是自己創業都是常見的選擇。據21財經報導,小米智駕的L3負責人就已經選擇具身大腦創業。
小米的AI能走多遠,大機率還是要看雷總投入的決心以及分配多少注意力。
文章封面首圖及配圖,版權歸版權所有人所有。若版權者認為其作品不宜供大家瀏覽或不應無償使用,請及時聯絡我們,本平台將立即更正。 (伯虎財經)