
燧原昨天剛上市,漲幅只有180%,遭遇市場和GPU估值的雙殺,導致漲幅遠不及四小龍前輩首日超過500%。
不過,中國國產GPU四小龍終於齊聚,但真正的商業考驗才剛剛開始,但市場格局基本確定,啟動大浪淘沙的賽馬機制。
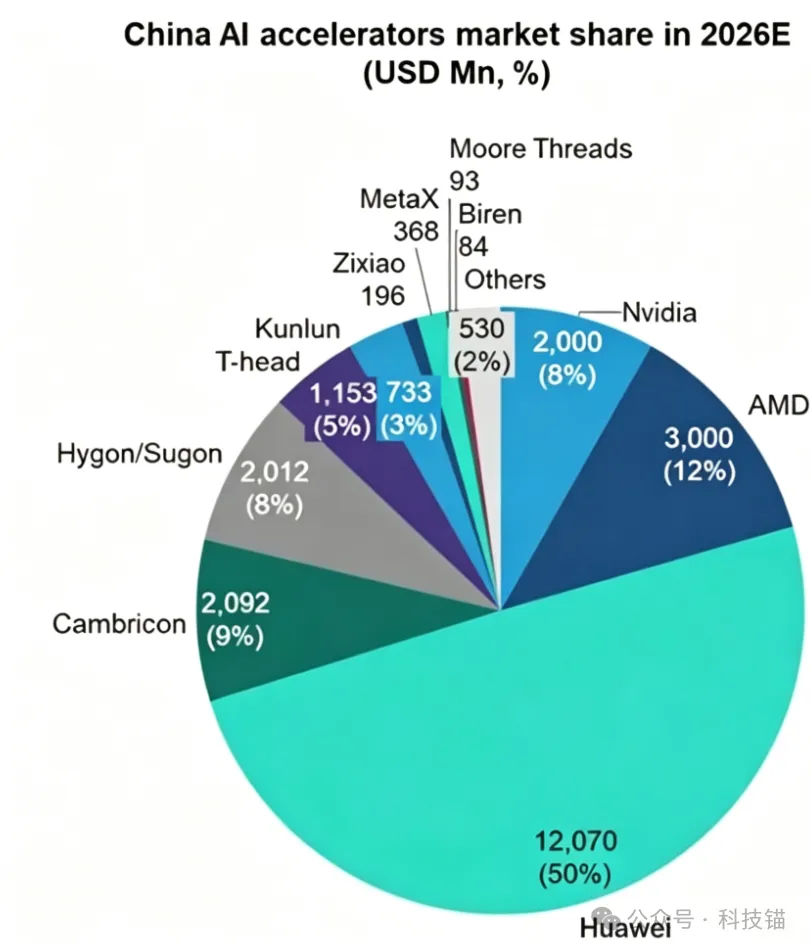
1、未來國產GPU頭部三家(華為、寒武紀和海光)佔據80%以上的份額,其他都會成為others,頭部吃肉喝湯的馬太效應已經形成。
2、輝達和AMD在中國區只會剩下存量,市場會被慢慢蠶食,雖然H200放開了限制,但只有被許可的某些廠家可以採購1萬片,供應十分有限,上面也比較克制。
3、華為昇騰佔據50%市場份額,主要得益於華為的昇騰產品競爭力和CANN生態發展,在中國區已經對輝達形成壓倒性的優勢。
4、據彭博報導,華為已通知部分客戶,將大幅上調其最先進人工智慧(AI)晶片的售價,華為升騰950DT的建議零售單價在過去三個月內上漲約60%,達到25萬元人民幣,這一價格水平與輝達B200晶片看齊。
5、GPU國產的稀缺性被稀釋,商業回報被放在第一優先順序,這也是摩爾和沐曦最近大跌的原因,也是壓制燧原估值的核心。
6、目前上市GPU的廠家中,只有寒武紀和海光賺錢了,而其他的四小龍都是持續虧損,寒武紀一家半年就掙了23億,超過其他家的總和。
7、頭部網際網路自研的晶片走不出來,90%只能自己用,比如阿里的平頭哥和百度的崑崙。因為GPU最大的採購都是網際網路頭部廠家,商業利益衝突很大,就像阿里不可能採購百度的晶片。
8、京東雲和摩爾線程計畫建設首個十萬卡叢集,算力硬體投入的金額在130億,但這仍然拯救不了摩爾線程的大跌,GPU國產替代的商業邏輯在發生變化,下半場才剛剛開始。
現在市場已經重新定價摩爾線程、沐曦和壁仞,距離高點已經下跌60%,市場的估值邏輯已經完全變了,已經不是遍地黃金的時代。
市場已經開始賽馬,誰能率先實現盈利,誰就能真正的跑出來,獲得市場的重新定價。
拭目以待! (科技錨)