
高盛在最新全球光模組報告中大幅上調行業預測,預計全球光模組市場規模將在2026年至2028年分別達到約677億美元、1314億美元和1485億美元,較此前預測上調33%、81%和115%。
同期全球光模組出貨量預計達到5.48億、6.91億和7.29億隻,較此前預測上調21%、31%和31%。
高盛認為,這輪上修並非單純來自AI伺服器數量增長,更重要的是AI伺服器架構持續向高速網路遷移,加上單顆GPU或ASIC晶片所需光模組數量增加,推動800G、1.6T乃至3.2T需求快速放量。
高速光模組成為增長主力
從產品結構來看,光模組市場正在經歷明顯的代際切換。
高盛預計,800G及以上光模組2026年至2028年出貨量將分別達到7822萬、1.44億和1.71億隻,其中2026年同比增長166%,2027年繼續增長84%。對應市場規模預計達到約452億美元、1075億美元和1295億美元,2026年至2028年複合增長率約為69%。
800G目前已經成為大型資料中心的主流規格,預計出貨量將由2026年的4539萬隻增至2027年的4948萬隻,2028年則小幅回落至4866萬隻。回落並不意味著需求轉弱,而是部分市場開始轉向更高速的1.6T和3.2T。
其中1.6T預計從2026年進入快速放量階段,出貨量由3283萬隻增至2027年的7136萬隻,2028年隨著3.2T滲透而回落至5485萬隻。3.2T則預計從2027年開始大規模出貨,當年達到2304萬隻,2028年迅速增至6773萬隻。
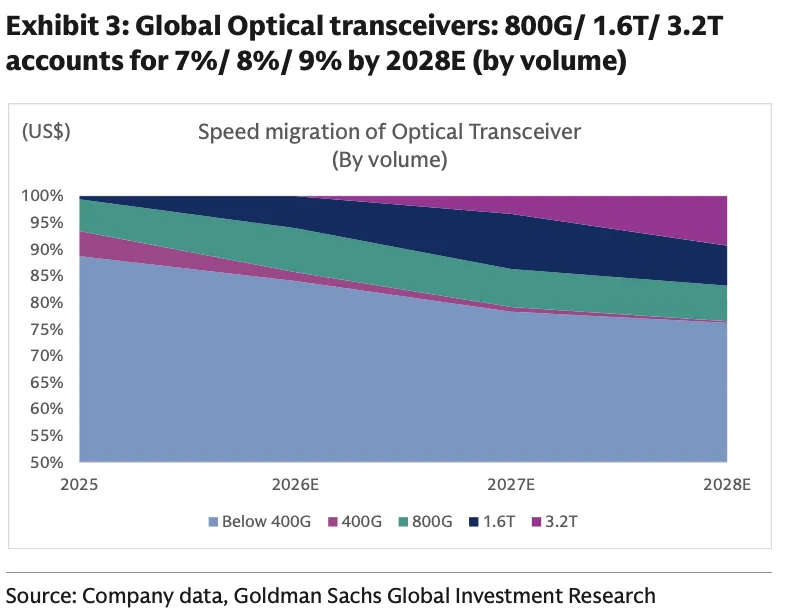
(全球光模組出貨結構將持續向高速規格遷移,到2028年800G、1.6T和3.2T的出貨量佔比將分別達到7%、8%和9%)
按市場金額計算,3.2T規模預計從2027年的約346億美元升至2028年的813億美元,屆時將佔全球光模組市場價值約55%。
AI整機櫃擴張
推動高速光模組需求的第一條主線,是AI伺服器部署結構加速向整機櫃系統傾斜。
以輝達平台為例,GB200在GPU層採用400G連接,在Leaf、Spine和Core網路層採用800G;GB300則進一步將GPU層升級至800G,並在Leaf和Spine層採用1.6T。高盛預計,Rubin及Rubin Ultra平台將繼續向1.6T和3.2T遷移。
與此同時,AI整機櫃本身也在快速放量。高盛預計全球AI整機櫃出貨量將從2025年的1.9萬櫃增加至2026年的5.5萬櫃,同比增長190%;2027年進一步增至10.5萬櫃,同比增長89%;2028年達到16.3萬櫃,同比增長56%。
其中,輝達平台整機櫃預計在2026年至2028年分別達到5萬、9.2萬和14.8萬櫃,AMD平台則分別達到5000、1.3萬和1.5萬櫃。
ASIC或進一步推高光模組需求
除輝達GPU外,Google、Meta等科技巨頭自研ASIC的擴張也是高盛上調光模組需求的重要原因。
高盛預計,ASIC在全球AI晶片中的佔比將從2026年的50%升至2027年的52%,2028年進一步達到55%。由於ASIC需要依靠更強的網路能力處理大規模AI工作負載,並彌補單顆晶片計算能力上的差異,其光互連需求可能並不低於GPU系統。
Google和Meta目前也是高速網路升級較為積極的雲服務商。Google被認為是最早向1.6T遷移的雲廠商之一,而高盛管道調查顯示,Meta的ASIC伺服器可能需要比GPU伺服器更多的光模組,後者通常每顆GPU使用約2至3個光模組。
更關鍵的是,高盛此次直接提高了單顆AI晶片對應的光模組數量假設。
在Rubin Ultra平台上,高盛將每顆GPU使用的1.6T光模組由此前的0個提高至2個,同時將3.2T光模組由3個提高至5個。此外,高盛首次將Google TPU v9伺服器納入模型,預計2027年下半年至2028年上半年每顆晶片將使用12個1.6T光模組,到2028年下半年則對應6個3.2T光模組。
矽光改變成本,CPO仍處滲透初期
矽光的吸引力首先體現在雷射器成本。據報告調查,1.6T矽光模組使用4顆70mW連續波雷射器,合計價值量15—20美元;EML方案使用8顆200G EML,約160美元。儘管上述比較僅涉及雷射器部分,但已經反映出兩種方案在成本結構和毛利率上的潛在差異。
高盛預計,在2026—2028年預測期內,800G光模組的矽光滲透率約為60%,1.6T約為80%;3.2T自2027年開始出貨後,矽光滲透率也預計達到80%。從整體市場來看,矽光佔全球光模組出貨量的比例預計從2026年的10%升至2027年的16%和2028年的18%;在800G及以上高速光模組市場中的滲透率則分別達到68%、73%和74%。
從封裝形態來看,共封裝光學(CPO)仍處於滲透初期。
報告稱,在800G以上橫向擴展網路市場,2026—2028年,其出貨預計為72萬、853萬和1625萬,滲透率約1%、6%和9%。
高盛此次將2026年CPO出貨預測下調33%,但將2027年和2028年預測分別上調35%和105%,顯示遠期增長空間擴大,但近期仍以可插拔產品為主。
同代產品持續降價,結構升級抬升行業均價
報告預計,800G均價將從2026年的418美元降至2027年的393美元、2028年的314美元,1.6T則從798美元降至750美元和600美元;但隨著高速產品佔比提升,行業整體均價反而將從123美元升至190美元和204美元。
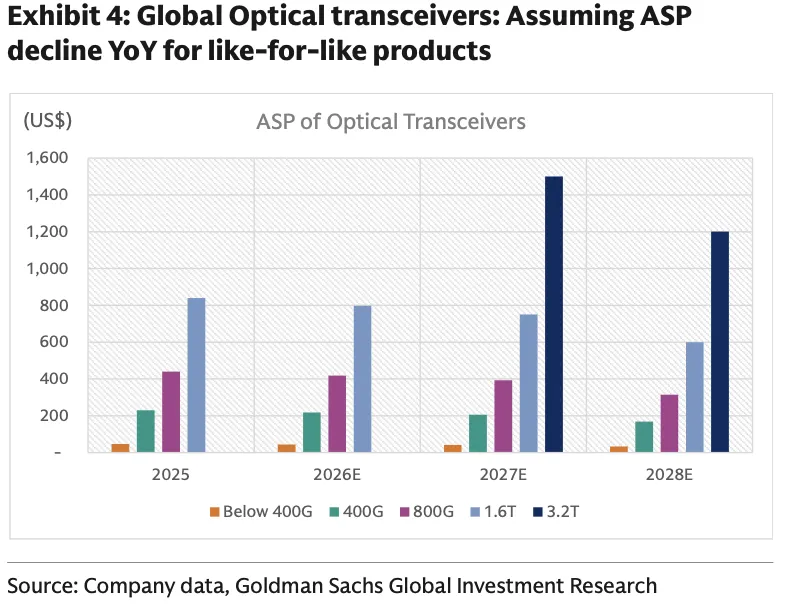
(同代光模組產品價格將持續下降,但隨著1.6T和3.2T等高速產品佔比提升,行業整體ASP仍將上行)
這意味著,供應商需要通過升級產品抵消同規格降價壓力。普通資料中心和電信仍主要使用400G及以下產品,不同市場的增長節奏將繼續分化。
高盛目前對光模組及光引擎廠商中際旭創和FOCI、CW雷射器及外延片廠商LandMark和VPEC,以及裝置廠商羅博特科均給予“買入”評級。 (財聯社)