
蘋果真正的護城河,不是某一項技術,不是某一款產品,而是一套數十年不變、深入組織骨髓的產品文化與戰略紀律。
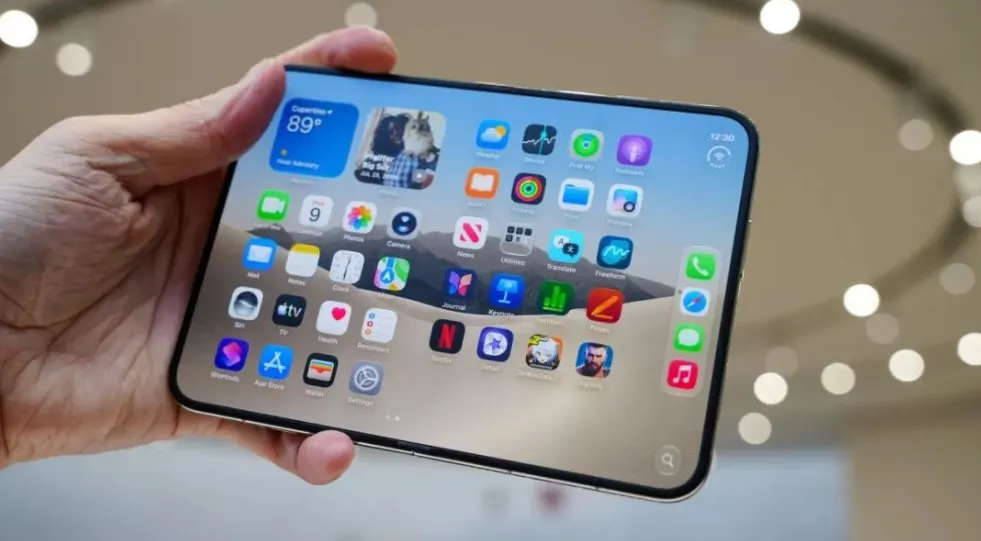
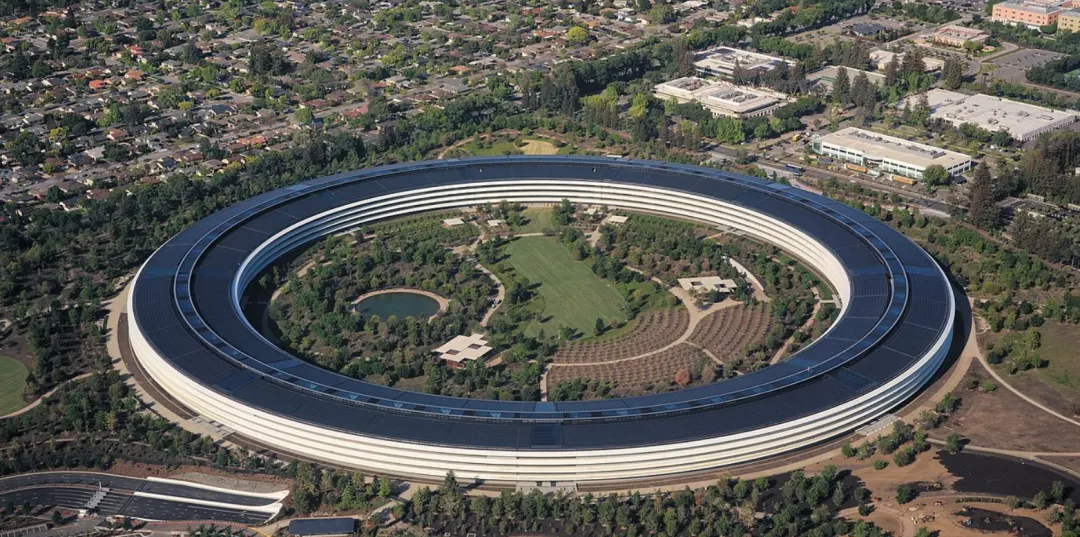
2026年9月9日上午十點,美國加州庫比蒂諾Apple Park的賈伯斯劇院,蘋果秋季發佈會如期舉行。這場主題為“Surprise and Shine”的發佈會,是新任CEO約翰·特納斯9月1日正式上任後的首秀,也被外界稱作蘋果“十年來最重要的發佈會”。
開場視訊的設計意味深長,鏡頭先追隨蒂姆·庫克而來,所有人都以為這仍是屬於庫克的舞台,庫克卻笑著擺手,“不,不是我,那才是你們的人。”隨後,鏡頭才轉向蘋果新任CEO約翰·特納斯。
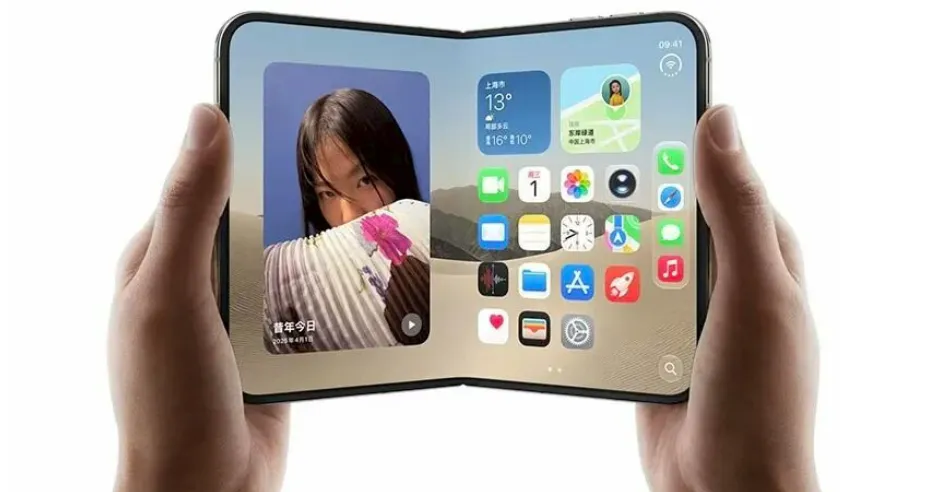
蘋果此次發佈會的最大看點,除了約翰·特納斯首次以CEO身份亮相之外,就是蘋果打磨了近十年的摺疊手機iPhone Duo。這款採用橫向內折“護照”形態的產品,外屏5.4英吋,展開後是7.6英吋的內屏,成為蘋果歷史上螢幕最大的iPhone,國行起售價15999元,最高配26499元。
看完發佈會,有一個問題在我腦海中揮之不去,即為什麼蘋果公司在行業推出摺疊手機近7年之後,才推出自己的第一部摺疊手機?
2019年被稱為“摺疊手機元年”。那一年的2月,三星與華為相繼發佈了第一代摺疊手機Galaxy Fold與Mate X,年底摩托羅拉的Razr跟進。而蘋果直到2026年,整整七年後,才推出自己的第一款摺疊手機。要知道,以蘋果的技術儲備、供應鏈掌控力與生態能力,在2019年做出一款超越當時市面上幾乎所有摺疊手機的產品,其實沒有太大難度。根據彭博社記者馬克·古爾曼披露,早在2019年2月三星Galaxy Fold問世之時,蘋果就已經開始佈局摺疊屏的相關技術。
有實力早到,卻選擇遲到七年。蘋果為什麼?這個問題背後,其實藏著蘋果這家公司最底層的商業密碼,也值得當下深陷內卷困境的中國商業界認真思考。
01. 摺疊機市場的七年之癢
要理解蘋果的遲到,先要看清全球摺疊手機市場這七年走過的路。
七年前的第一批摺疊手機,與其說是產品,不如說是概念驗證。三星Galaxy Fold原定2019年4月上市,結果媒體測試機接連出現閃屏、斷屏、黑屏等問題,被迫延期四個月才倉促走向市場。翻看那一代產品的形態:厚重、脆弱、昂貴,且找不到必須摺疊的理由。2021年問世的小米MIX FOLD更是典型,外屏比例27:9,摺疊狀態厚度17.2毫米,重量317克,因單手握持過於笨重,被使用者戲稱為“遙控器”。這樣的產品,與其說是旗艦,不如說是被產業鏈推著上市的半成品。
七年迭代,硬體的進步是巨大的。以2026年初問世的榮耀Magic V6為例,摺疊狀態最薄處已經做到8.75毫米,最低重量219克,與一台傳統直板旗艦別無二致。柔性螢幕、精密鉸鏈與高頻開合的可靠性,都已被三星、華為們驗證為可規模製造。
但另一組資料,暴露了這個品類的尷尬。IDC的資料顯示,2020年到2025年,中國摺疊屏手機出貨量從47萬台增長至1001萬台,復合年均增長率高達84.36%,看似高歌猛進;可直到2025年,摺疊屏佔中國智慧型手機大盤的比重也僅有3.52%。放到全球,Counterpoint的資料同樣如此:2025年全球摺疊手機出貨量約1960萬台,同比增長18%,但只佔全球智慧型手機出貨量的約1.6%。七年時間,摺疊手機始終是一個“叫好不叫座”的小眾品類,從未真正走進大眾市場。
問題出在那?小米集團總裁盧偉冰在2026年德國IFA展會上說了一句實話,“大摺疊做到最後,其實就變成了把外屏做成直板機,大家80%到90%的場景下,只用外屏這一塊屏。”這句話背後,是Android陣營始終無法解決的死結,生態的碎片化讓絕大多數應用從未針對內屏做真正的適配,使用者花上萬塊錢買來的大屏,展開後看到的往往只是被簡單放大的手機介面,體驗甚至不如外屏。硬體摺疊了,軟體沒有摺疊,生態更沒有摺疊。摺疊屏行業就這樣陷入了一個怪圈,形態上早已成熟,體驗上卻停滯不前。
看清了這個背景,就能看清蘋果遲到七年的第一層邏輯,在一個體驗標準尚未確立、產業鏈尚未成熟、軟體生態尚未就位的品類上,蘋果出手再早,也只能做出一款“行業最好”的摺疊手機,而做不出“最極致”的摺疊手機。
02. 不是做不到,而是不屑於做:“最好”與“最極致”的本質區別
“行業最好”與“最極致”,這兩個詞的區別,正是理解蘋果產品哲學的鑰匙。
“行業最好”,是在既有體驗框架內的相對領先,比競爭對手的摺痕淺一點、鉸鏈順一點、價格狠一點,贏得的是參數對比表上的優勢。“最極致”,則是重新定義體驗標準的絕對領先,不是比別人強,而是讓“別人”這個參照系失效,讓使用者拿起的瞬間就明白,這才是這個品類本來該有的樣子。前者是競賽思維,後者是造物思維。
前一種遊戲,蘋果從不參與。庫克曾多次公開闡述蘋果的核心戰略,“我們從來不是要當第一,而是將產品做到最好。我們只想做最好的產品。”段永平也說過一句與之異曲同工的話,“所有的高手都是敢為天下後的,只是做的比別人更好。”“敢為天下後”,不是保守,而是一種極其苛刻的戰略紀律:寧可錯過風口,也不交出半成品。
翻看蘋果的歷史,你會發現這家公司幾乎所有偉大的產品,都不是品類的開創者。iPod誕生之前,市場上的MP3播放器不勝列舉;iPhone問世之前,諾基亞、摩托羅拉與Palm早已開始探索觸屏手機;iPad發佈之前,各類平板電腦也屢見不鮮。但iPod、iPhone與iPad之所以成為劃時代的產品,不在於它們先到,而在於它們把品類的體驗一次性推到了“此前無法想像、此後無可迴避”的極致位置。後來的競爭者無論怎麼追趕,都只能在這個被蘋果重新定義的標準之內做文章。
所以,2019年的蘋果完全有能力推出一款摺疊手機,但那會是一款什麼樣的產品?摺痕清晰可見,鉸鏈佔據空間,重量突破250克,應用生態毫無適配,iOS的核心體驗被迫為大屏做出妥協,它或許能憑藉蘋果的品牌與工藝做到“行業最好”,但距離蘋果標準裡的“最極致”,還差著整整一個時代。而蘋果深知,一款“行業最好”卻不夠極致的產品,對蘋果的傷害遠大於收益,:它動搖不了Android陣營的根基,撐不起蘋果的定價體系,反而會稀釋使用者對蘋果產品的信仰。
於是蘋果選擇等待,等三件事同時發生。摺痕的物理存在感降到肉眼難以察覺;整機的厚度與重量對齊直板旗艦;iOS的軟體生態能夠完整接管那塊展開的大屏。這三件事,分別對應螢幕材料與鉸鏈工藝、結構工程的極限、以及開發者生態的適配,缺了任何一件,摺疊手機都只是形態的雜耍,而非體驗的躍遷。到2026年,三件事終於齊備,蘋果才決定出手。
03. 遲到七年的極致兌現:iPhone Duo做對了什麼
那麼,七年的等待,蘋果兌現了嗎?從發佈後的第一波反饋看,答案是較為正向的。
The Verge等海外科技媒體的現場上手評價頗具代表性,iPhone Duo的鉸鏈順滑,內屏摺痕在短時間體驗裡“幾乎不可見”,奈米紋理表層的抗反射效果出色,更寬的螢幕比例天然適合視訊與雙應用多工。要知道,早期摺疊手機螢幕中央那道凹痕,幾乎是無法迴避的結構特徵,也是使用者心理上最過不去的一道檻。而蘋果用內屏奈米紋理降低反射、用超過100個部件組成的鉸鏈在展開狀態下撐平螢幕中央,把摺痕從“顯眼缺陷”壓縮到“感知盲區”。這恰恰是我說的“最極致”的臨界點,不是物理上消滅了摺痕,而是在體驗上讓摺痕消失了。
更關鍵的是資料。iPhone Duo摺疊狀態厚度11.3毫米,重量254克,與iPhone 18 Pro Max處於同一水平。這個數字的意義,需要放回七年的坐標系裡看,從17.2毫米、317克的“遙控器”,到11.3毫米、254克的“正常的手機”,摺疊形態終於不再要求使用者為形態支付體驗的代價。
但真正讓iPhone Duo與此前所有摺疊手機拉開代差的,不是硬體,而是軟體與生態。蘋果重頭展示的不是鉸鏈參數,而是展開後的iOS 27,兩個應用可以並排運行,同一App可以同時打開兩個窗口,系統菜單欄從螢幕下方移到了右側,蘋果還發佈了人機介面規範,指導開發者充分利用寬闊的內屏顯示更多內容,而非簡單放大外屏UI。這正是Android陣營七年未能解開的死結——盧偉冰口中“80%到90%的場景只用外屏”,根源在於Android生態的碎片化讓大屏適配無人牽頭;而蘋果對應用生態有著絕對的掌控力,第一代產品就能給出完整的闊摺疊互動範式。三星、華為們用七年解決了“手機能不能折”,蘋果一出手回答的是“折起來幹什麼”。
這種苛刻甚至延伸到了產量。據日經亞洲援引知情人士的消息,由於蘋果的品控要求極為嚴格,截至8月底,iPhone Duo的日產量僅有數百台,正式發售也比iPhone 18 Pro系列晚了一個多月。在一家年營收四千多億美元的公司裡,為一款產品保留如此克制的產能爬坡節奏,本身就是一個訊號:蘋果寧可少賣,也不允許一台不夠完美的產品流向使用者。
當然,爭議同樣存在:1999美元的起售價、取消Face ID改用側邊Touch ID、相機系統未採用完整Pro規格,都在社交媒體上引發了激烈的爭論。但爭議的焦點,恰恰都圍繞“值不值”而非“行不行”,沒有人質疑這是一款完成度極高的產品,人們爭論的只是它的價格。而在黃牛市場,這款手機一度被炒到9萬元,市場用它自己的方式給出了投票。
04. 兩個“不做”:電視與汽車,比摺疊更深的戰略定力
如果說遲到七年的摺疊手機,展現的是蘋果對“最極致”的耐心等待,那麼歷史上兩次著名的“不做”,則展現了這種思維模式的另一面。極致的標準,不僅約束蘋果做什麼,更約束蘋果不做什麼。
第一個“不做”,是電視。
很多人不知道,蘋果做電視的執念比摺疊手機久得多。賈伯斯在2011年臨終前接受傳記作家艾薩克森採訪時留下過一句著名的說法,“我想做一台完全易用的一體化電視機,它將擁有你能想像到的最簡單的使用者介面——我終於破解了它。”以賈伯斯的性格,這幾乎就是一紙產品宣言。此後十餘年,華爾街幾乎每隔一段時間就要炒作一輪“蘋果電視”的傳聞。但直到今天,蘋果也沒有推出過一台電視整機,只做了Apple TV機頂盒這個小盒子。
為什麼?不是做不到,而是算不過帳來。電視行業的價值鏈有著堅硬的兩端:顯示面板被LG、三星與夏普等面板廠商牢牢掌握,內容版權被Netflix、迪士尼與各大電視台攥在手裡,蘋果在這個鏈條中,無法注入自己最核心的競爭力——軟硬一體的體驗整合能力。做一台貼著蘋果Logo的三星屏電視,對市場毫無意義。更致命的是行業的屬性,電視的更換周期長達五到七年甚至十年,消費者把它當家用電器而非科技產品;整個行業即便最頂級的玩家,硬體利潤率也常年不足10%——而蘋果2021年的淨利潤率高達26%,比奢侈品巨頭LVMH的18.7%還要高出一截。即便蘋果能做出全球最優體驗的電視,去競爭一個創新空間有限、日益邊緣化的下滑市場,這筆帳也不符合蘋果的商業邏輯。HomePod智能音箱就是前車之鑑,當產品價值撐不起售價時,再強大的品牌也無濟於事,這款產品堅持四年後黯然停產。
第二個“不做”,是汽車。
這個案例更為壯烈。2014年,庫克批准啟動代號“泰坦”的造車計畫,由曾在福特任職的蘋果副總裁扎德斯基領銜,初始團隊約600人。蘋果對這輛車的最初設想極其“蘋果”,一步到位做L5級完全自動駕駛,沒有方向盤,沒有踏板。此後十年,這個項目經歷了四次換帥、兩次路線反轉——從造整車轉向做自動駕駛軟體,再轉回造整車;目標從L5一路降級到L4,又砍到與特斯拉相當的L2+;量產時間從2025年一路推到2028年。到後期,內部員工已經把這輛車戲稱為“泰坦尼克號災難”。2024年2月27日,蘋果正式終止項目,十年累計投入超過100億美元,巔峰時期團隊超過5000人,加州公共道路的路測里程超過70萬英里——全部歸零。
復盤這場十年豪賭,會發現蘋果放棄汽車的邏輯與放棄電視如出一轍,只是更悲壯:蘋果完全有能力做出一款超越當下市面上幾乎所有競品的汽車——以蘋果的設計、工程與供應鏈能力,這一點沒有懸念。但當L5級完全自動駕駛被證明在技術上一時無法兌現,蘋果就必須面對一個無法接受的現實,造一款L2+級輔助駕駛的電動車,與特斯拉及國內一眾新勢力同場競技,那就是一片毛利率有限的深紅海域,產品做不到“最極致”的代差,蘋果就無從建立它在手機、iPad與手錶上那種極致領先,也撐不起支撐蘋果式正循環的高毛利。與其屈就於“行業最好”,不如壯士斷腕。
值得一提的是,這場“失敗”並非一無所獲。泰坦計畫逼出來的車規級AI晶片團隊與神經網路引擎,轉身成了蘋果M7、M8系列晶片的研發底座。庫克當年那句“這是所有AI項目之母”的註腳,以一種誰也沒料到的方式應驗了。極致的公司連放棄都放棄得極有章法,這或許是比堅持更稀缺的能力。
05. 極致的正循環:高毛利、高研發與商業的複利
把摺疊手機的遲到、電視與汽車的放棄放在一起,就能看到蘋果商業模式完整閉環的樣貌,它是一個以“最極致產品”為唯一燃料的正循環:
極致的產品帶來定價權,定價權帶來高毛利,高毛利支撐高研發,高研發產出更極致的產品。
庫克時代的十五年,把這個循環轉成了商業史上罕見的複利:市值從3500億美元一路推上4兆美元,營收從1080億美元做到4160億美元。這個循環的每一個環節都不容許有折扣,一旦產品從“最極致”滑向“行業最好”,定價權就會鬆動;定價權鬆動,毛利就會縮小;毛利縮小,研發投入就會縮水;研發縮水,產品就會進一步平庸。這是一條不可逆的滑坡,多少曾經的巨頭就是這樣滑落深淵的。
這個循環的韌性,在2026年這個特殊的年份裡展現得尤為充分。當下全球智慧型手機行業正遭遇史無前例的逆風,因記憶體價格暴漲,庫克稱之為“百年一遇的洪水”,IDC預計2026年全球智慧型手機出貨量約10億台,同比下跌16.7%,創歷史最大年度降幅。漲價成了全行業的被迫之舉,而蘋果選擇在內部消化上游成本,代價是硬體毛利率環比下滑了1.1個百分點。但結果如何?2026年上半年,蘋果在中國市場的出貨量連續兩個季度同比大增33.3%和24.4%,均排名市場第二。當全行業都在被迫漲價時,使用者對“什麼值得買”的判斷反而變得更清醒了。
iPhone Duo的定價策略,也必須放進這個循環裡理解。15999元起、26499元封頂的價格,不是蘋果傲慢,而是這個循環的必然。蘋果不是在Pro Max上繼續加幾百美元,而是在為iPhone重建一條更高的價格錨線,一款真正極致的摺疊手機,理應擁有屬於自己的價格層級。市場用行動回應了這個判斷:首銷一機難求,黃牛價格一度炒到9萬元。而根據Counterpoint的預測,蘋果入局將推動2026年全球摺疊手機出貨量增長約20%,並為這個停滯了七年的品類,第一次帶去生態級的大眾化想像。
06. 結語:敢為天下後,方能為天下先
回到最初的問題,蘋果為什麼會遲到七年?
現在可以給出完整的答案了。蘋果遲到的不是時間,而是標準,它等的從來不是一個市場時機,而是一個讓自己滿意的臨界點。摺痕幾乎不可見、重量對齊直板旗艦、軟體生態完整適配,三件事缺一,蘋果就寧願繼續等。七年裡,三星華為們收穫了“摺疊手機開創者”的名聲,收穫了品類先發的紅利,也各自嚥下了半成品口碑的反噬;而蘋果用同一個七年,打磨出了讓整個行業必須重新對表的產品。
這種思維模式,與當下商業世界的主流敘事是背道而馳的。我們身處的時代崇尚“快”——天下武功唯快不破,搶首發、搶風口、搶賽道,似乎慢一步就是萬劫不復。於是大量企業活在永無止境的追趕焦慮裡:看到一個熱點就撲上去,做一個“行業最好”的產品,卷一輪價格,賺一波快錢,再等下一個熱點。結果就是,中國企業以勤奮著稱於世,真正稱得上極致的產品卻屈指可數,不是能力不夠,而是從來沒有真正為“最極致”等待過、放棄過、下注過。
商業世界有一條樸素的規律:早到者贏得名聲,極致者贏得定價權;名聲會過期,定價權會複利。摺疊手機七年史就是最新的註腳,最早發佈的廠商贏得了元年的頭銜,而遲到七年的蘋果,一出手就重新定義了這個品類的標準。iPhone、iPad、Mac、Apple Watch、AirPods,蘋果的每一條產品線走的都是同一條路:不做則已,做則必須讓市場從此改換坐標系。
從賈伯斯到庫克,再到特納斯,蘋果的三代掌門人換了身份,這條規矩從未動搖。賈伯斯說“決定不做什麼,跟決定做什麼同樣重要”,庫克說“我們從來不是要當第一,而是將產品做到最好”,特納斯在發佈會上說iPhone Duo“體現了極其複雜的工程,用起來卻毫不費力”——三代人,一個信仰。這或許才是蘋果真正的護城河:不是某一項技術,不是某一款產品,而是一套數十年不變、深入組織骨髓的產品文化與戰略紀律。
技術會過時,產品會迭代,唯有文化能夠穿越周期。對於所有志在長久的企業與企業家,蘋果遲到七年的摺疊手機給出的啟示,樸素卻深刻。在“快”的世界裡做那個“慢”的人,在“卷”的世界裡做那個“精”的人——敢為天下後,方能為天下先。 (礪石商業評論)