
AI狂奔數年之後,頭部玩家第一次集體開始討論一件事:是不是應該跑慢一點?
周末,矽谷知名企業領導人均發表了對人工智慧發展速度過快的擔憂,並呼籲業界放緩AI開發並加強技術監管。這一呼籲最先由Anthropic首席執行長Dario Amodei發起,他在一篇文章中強調,AI的發展速度過快,研究人員已難以確保其安全性。他提議由獨立審計機構監督AI實驗室的安全工作,並建議監管機構允許這些實驗室開展合作,以協調安全標準。
隨後,OpenAI首席執行長奧爾特曼、SpaceX首席執行長馬斯克以及GoogleDeepMind負責人Demis Hassabis均表達了對這一觀點的支援,引發全球市場的極大關注。
消息發酵後,全球AI概念股迅速承壓,亞洲市場率先反應: $軟銀集團 (9984.JP)$ 、 $SK海力士 (SKHY.US)$ 、 $三星電子 (005930.KR)$ 、 $鎧俠 (285A.JP)$ 等AI及半導體概念股均明顯下跌。
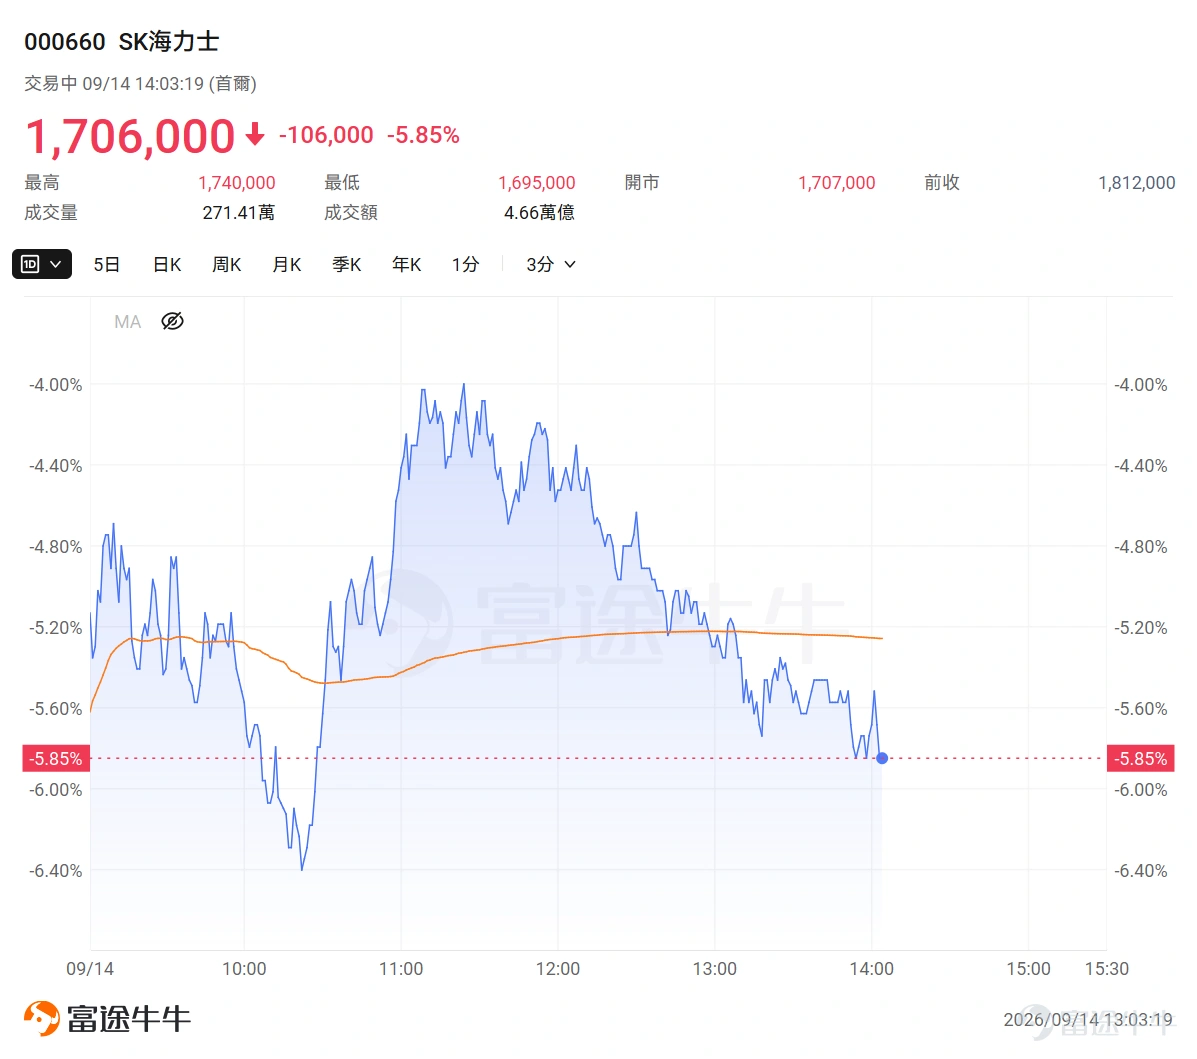
市場擔心的邏輯很直接:AI開發放慢 → 算力需求下降 → GPU、HBM、光模塊等AI硬體需求降溫。
但這條邏輯中間,其實省略了很多步。因為「放緩AI開發」至少存在三種完全不同的情況:模型發布慢下來、訓練擴張慢下來,以及資本開支慢下來。
三種「放緩」看起來只差幾個字,對AI硬體的影響卻可能從「幾乎沒有」,一路上升到「真正改變產業周期」。
所以這次市場真正需要搞清楚的,並不是AI還會不會繼續發展,而是:AI巨頭究竟準備在那一層踩剎車?
AI巨頭究竟準備在那一層踩剎車?
這其實是判斷AI硬體影響的關鍵。因為市場口中的「放緩AI開發」,可能只是新模型晚一點發布,也可能是訓練規模不再快速擴張,甚至進一步演變成數據中心資本開支下調。
這三種情況看似都叫「放緩」,但對AI硬體的影響完全不同:第一種更多影響商業化節奏,第二種開始觸及GPU、HBM等算力需求,而第三種才真正影響整條AI硬體產業鏈的訂單與盈利預期。
所以,不妨把這次AI「減速」拆成三層來看:
第一種:模型發布節奏放慢——更多影響商業化,未必影響算力
先看影響最小的一種。
假設一家AI公司原本計劃10月發布下一代模型,現在因為需要增加安全測試、第三方評估和對齊工作,推遲到12月甚至明年才正式面向公眾開放。
這種情況下,模型發布慢了,但模型未必少訓練。事實上,Amodei此次提出的「pacing the frontier」也特別做了區分。他明確表示,「放慢」並不是停止模型訓練或技術進步,而是希望在模型能力提升的同時,留出更多時間進行安全、對齊及第三方評估。
這對硬體需求意味著什麼?
假如模型已經完成大部分訓練,只是延長評測周期,那麼此前消耗的GPU算力並不會因此「退貨」。更重要的是,安全評估本身同樣需要算力。模型需要做更長時間的紅隊測試、Agent模擬、強化學習、可解釋性研究以及大量推理測試。Amodei甚至提到,未來第三方評估者可能不只評估最終模型,也會直接檢查訓練和模型開發流程。
換句話說:模型晚發布 ≠ GPU少使用。
真正首先受到影響的,反而可能是AI商業化的時間表。如果下一代模型推遲幾個月推出,那麼依賴新模型能力的API收入、Agent產品、企業AI應用以及訂閱收入,可能同步後移。
因此第一種「放緩」對產業鏈更像是:軟件收入確認延後,但硬體需求未必同步下降。對輝達、AMD、HBM、光模塊等AI硬體股而言,短期可能帶來估值和情緒波動,但還很難直接推導出盈利預期下修。
第二種:訓練擴張放慢——這才開始真正碰到AI硬體需求
第二種情況就重要得多。
如果「安全放緩」進一步演變成:下一代模型不再快速擴大訓練規模,或者超大模型訓練頻率下降,那麼AI硬體需求才會真正受到影響。
過去兩年,AI硬體最核心的投資邏輯,就是下一代模型需要更多算力。從幾萬張GPU到十萬、數十萬甚至百萬卡叢集,訓練規模不斷擴張,帶動GPU、HBM、先進封裝、交換機和光模塊需求爆發。
但「訓練放慢」也不能簡單等同於算力需求下降,真正需要看的是:單次訓練規模有沒有下降、訓練頻率有沒有降低,以及全年總算力投入是否減少。
例如,一家公司原本每年訓練4次大型模型、每次使用10萬張GPU,現在改成一年2次;但如果單次訓練規模提升至20萬張GPU,再疊加後訓練、安全評估、智能體測試等需求,全年實際消耗的算力未必下降。
因此,硬體投資者真正需要關注的,不是「大模型多久發布一次」,而是一年到底用了多少算力。
如果訓練算力真的下降,GPU和HBM將首當其衝,高速網絡也會受到影響。因為AI叢集越大,對交換晶片、800G/1.6T光模塊、CPO等高速互連的需求越高。一旦百萬卡叢集擴張節奏放慢,相關產業鏈原本較高的增長預期自然需要重新評估。
不過,這並不意味著AI算力需求就此見頂,因為另一股需求正在接棒——推理算力。
隨著AI從模型訓練走向大規模應用,尤其是智能體逐漸普及,一個任務往往需要多輪推理、搜尋、工具調用和結果驗證,帶來的推理算力需求可能遠高於傳統聊天機器人。
因此,即使前沿模型訓練節奏放慢,只要AI使用量繼續增長,硬體需求更可能是從訓練端向推理端轉移,而不是簡單減少。未來AI硬體的競爭重點,也可能逐漸從「誰能提供最多訓練算力」,轉向「誰能以更低成本、更高能效提供更多推理算力」。
第三種:資本開支下降——這才是AI硬體真正需要警惕的信號
相比模型發布和訓練節奏,資本開支才是判斷AI硬體景氣度更直接的指標。
因為GPU、HBM、服務器、交換機、光模塊、液冷、SSD,以及變壓器、UPS、燃氣輪機等環節,最終都依賴一件事:科技巨頭是否還在持續擴建AI數據中心。
只要亞馬遜、微軟、Meta、Google等大型雲廠商仍維持高強度投入,AI硬體的訂單基礎就還在;反過來,如果這些公司開始系統性下調資本開支,才意味著產業鏈的盈利預期需要重新評估。
目前來看,這個信號還沒有出現。相反,大型科技公司的AI投資仍處於高位。
$Google-C (GOOG.US)$ 今年7月再次上調2026年資本開支預期,由1800億至1900億美元提高至1950億至2050億美元,並表示即使持續擴充算力,需求仍高於新增供給。
$亞馬遜 (AMZN.US)$ 今年資本開支計劃約2000億美元,其中大部分投向AI基礎設施;CEO Andy Jassy此前也表示,相當一部分AWS相關投入已有客戶需求支撐。
$Meta Platforms (META.US)$ 今年則計劃投入最高約1450億美元用於AI基礎設施。
此外, $Google-C (GOOG.US)$ 日前還宣佈未來兩年在芬蘭投入約151億美元建設AI基礎設施和三座新數據中心;微軟也被曝計劃到2032年將全球數據中心容量提升至約38GW。
因此,現階段更準確的理解是:AI公司開始討論放慢前沿模型的能力提升速度,但基礎設施投資本身並沒有同步降溫。
市場擔心的,是模型開發放緩最終會不會進一步傳導至訓練算力、數據中心需求,最後影響資本開支和硬體訂單。
但目前能看到的,主要仍是前沿模型在安全和發布節奏上的調整,距離科技巨頭真正削減數據中心預算,還不是同一件事。
所以對AI硬體而言,接下來更值得關注的是大型雲廠商的資本開支指引有沒有開始下修。
那些AI硬體更容易受到「放緩」影響?
如果把整條AI硬體產業鏈拆開來看,不同環節對「放緩」的敏感程度其實並不一樣。
GPU、HBM:最看訓練算力
如果只是模型發布延後,對GPU和HBM的實際需求影響有限。但如果下一代模型開始控制單次訓練規模,或者大型模型訓練次數明顯減少,那麼GPU與HBM會是最先受到影響的環節。
因此,對 $輝達 (NVDA.US)$ 、 $美國超微公司 (AMD.US)$ 、 $SK海力士 (SKHY.US)$ 、 $美光科技 (MU.US)$ 等公司而言,真正重要的不是新模型晚幾個月發布,而是下一代AI叢集到底還需要多少算力、多少晶片。
光通訊:最看叢集能不能繼續做大
光通訊對超大規模AI叢集尤其敏感。GPU數量越多,晶片與服務器之間交換的數據量越大,對高速網絡、交換晶片、光模塊和CPO的需求也越強。
因此,如果未來百萬卡級AI叢集的建設速度下降,光通訊此前建立在「叢集持續擴大」上的高增長預期就需要重新評估。反過來,如果只是模型發布延後,但數據中心和AI叢集仍然照常擴建,對光通訊基本面的實際影響也相對有限。
服務器、液冷:更看項目有沒有真正落地
服務器和液冷與數據中心實際部署的關係更直接。只要GPU還在交付、機櫃還在上架,相關需求就會繼續兌現。因此這一環節更需要警惕的,不是那個模型推遲發布,而是數據中心項目本身出現延期、縮減甚至取消。
電力設備:影響通常更滯後
變壓器、燃氣輪機、發電設備等電力基礎設施的建設周期更長,不少訂單也會提前數年鎖定。因此,短期模型開發節奏改變,很難立刻影響已經開工的數據中心和電力項目。即使未來AI資本開支真的降速,電力鏈受到影響的時間通常也會晚於GPU、服務器等環節。
AI硬體的邏輯變了嗎?
這次AI巨頭集體討論「放緩」,更值得關注的地方在於:過去幾年AI產業主要比拚的是模型更大、訓練更快、算力更多,如今安全開始成為新的約束條件。
Amodei甚至提出,未來不排除對訓練算力、訓練方式,以及AI自我改進速度等環節施加更多限制。如果這些限制真的落地,AI算力的競爭方式可能會有所改變——從過去單純追求規模,逐步轉向更看重算力效率、使用率和投資回報。
但現階段,直接判斷AI硬體需求見頂還太早。接下來更值得關注的,其實是三件事:下一代模型的訓練規模有沒有縮小,GPU、HBM、光模塊等核心環節的訂單有沒有轉弱,以及大型雲廠商是否開始下調AI資本開支。
如果只是模型晚幾個月發布,影響更多停留在市場情緒和估值層面;如果訓練算力開始下降,則需要重新評估GPU、HBM和光通訊的增長速度;而如果大型科技公司進一步削減數據中心預算,才意味著AI硬體的景氣周期真正出現變化。
所以,這次「放緩」更像是在提醒市場:未來AI算力的增長,未必只靠把叢集做得更大,也會越來越取決於推理需求、算力效率和投資回報。(牛牛課堂)