
2026年8月,單月汽車銷量154.4萬輛,同比掉22.2%,環比7月漲4.8%,從第三季度的角度來看,銷量不算好。
前8個月,國內乘用車累計上險1174萬輛,同比掉19.3%。全年2000萬關口岌岌可危(基本上很難實現,因為每個月超過200萬台,難度太大了),油電分化繼續拉大。
純電是新能源裡最大的細分市場,只下降4.5%;燃油車探底,掉28.6%、份額滑到39.7%。新能源8月單月98.7萬,滲透率63.9%,前8月累計滲透率55.1%。
Part 1
總量承壓,
油電分化走到極致
前8個月累計上險1174.4萬輛,比去年前8個月少281萬輛。
去年同期(9–12月)平均每個月銷量在217萬輛以上,今年汽車消費的衝動並不強。
按前8個月-19.3%的斜率外推,全年大概落在一千九百萬輛出頭,比2025年少近兩成。
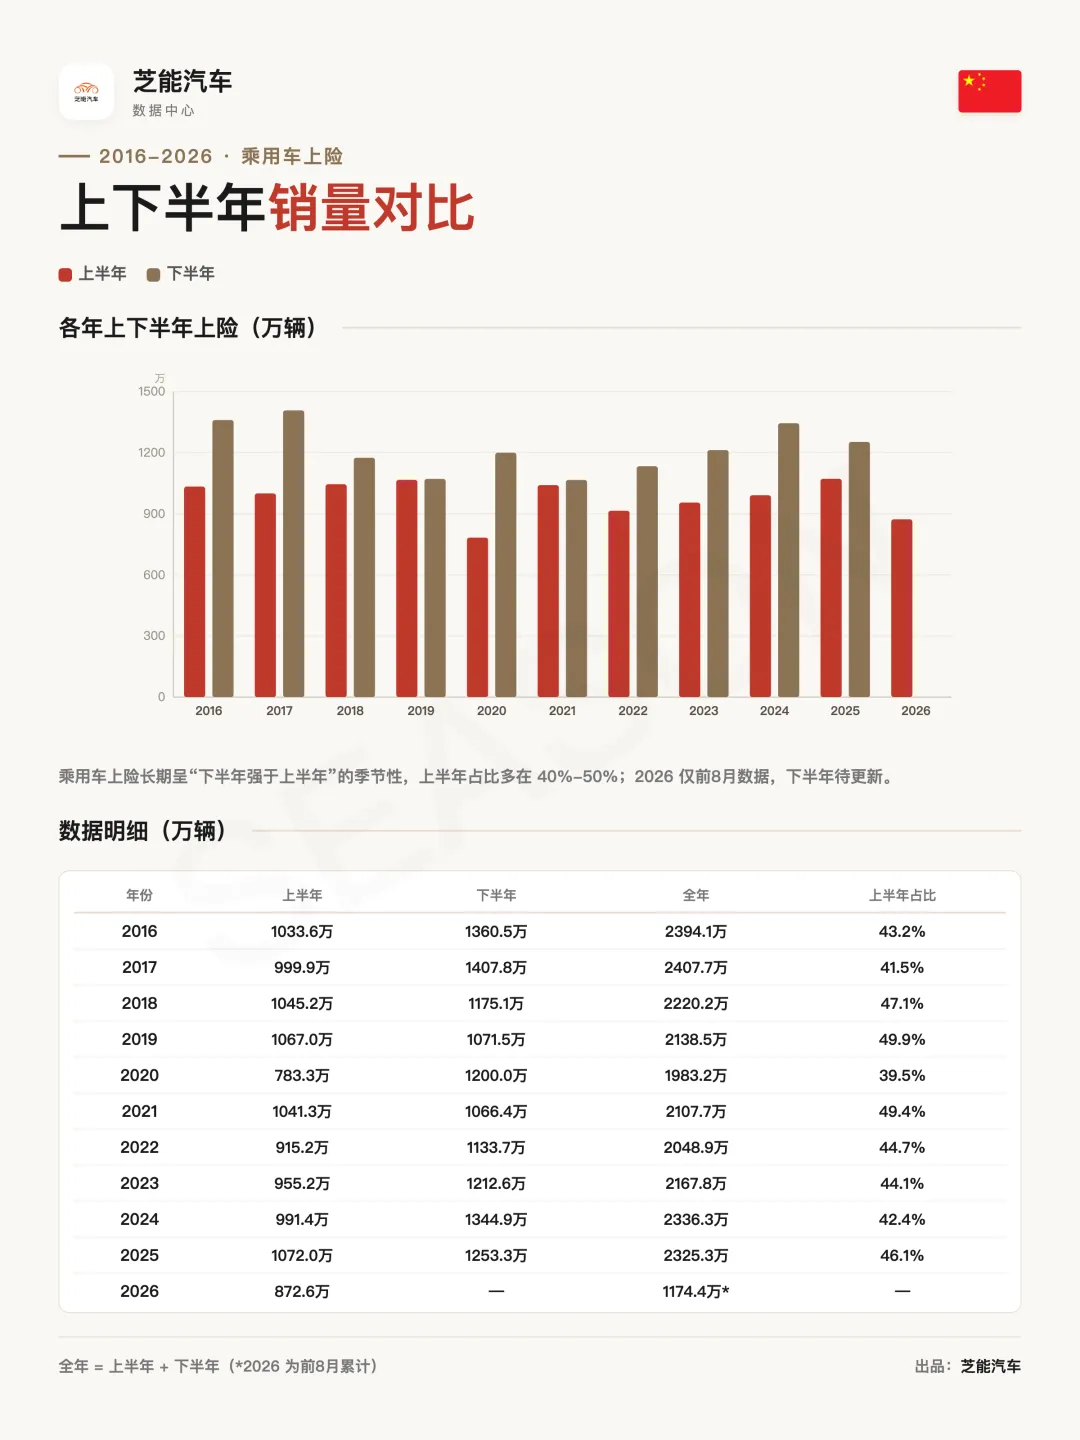
接下來的4個月會怎樣?
◎情景 1:同比下滑 5%(樂觀,但是幾乎不可能)後 4 個月銷量 = 870.4 × (1-5%) = 826.8 萬輛,全年總銷量 = 1174.4 + 826.8 = 2001.2萬輛
◎情景 2:同比下滑 10%(平和,也比較難,基數太高了)後 4 個月銷量 = 870.4 × (1-10%) = 783.3 萬輛,全年總銷量 = 1174.4 + 783.3 = 1957.7萬輛
◎情景 3:同比下滑 20%(悲觀,但是符合現實)後 4 個月銷量 = 870.4 × (1-20%) = 696.3 萬輛,全年總銷量 = 1174.4 + 696.3 = 1870.7萬輛
我估計全年就在1900萬上下,相比去年少了450萬台車。
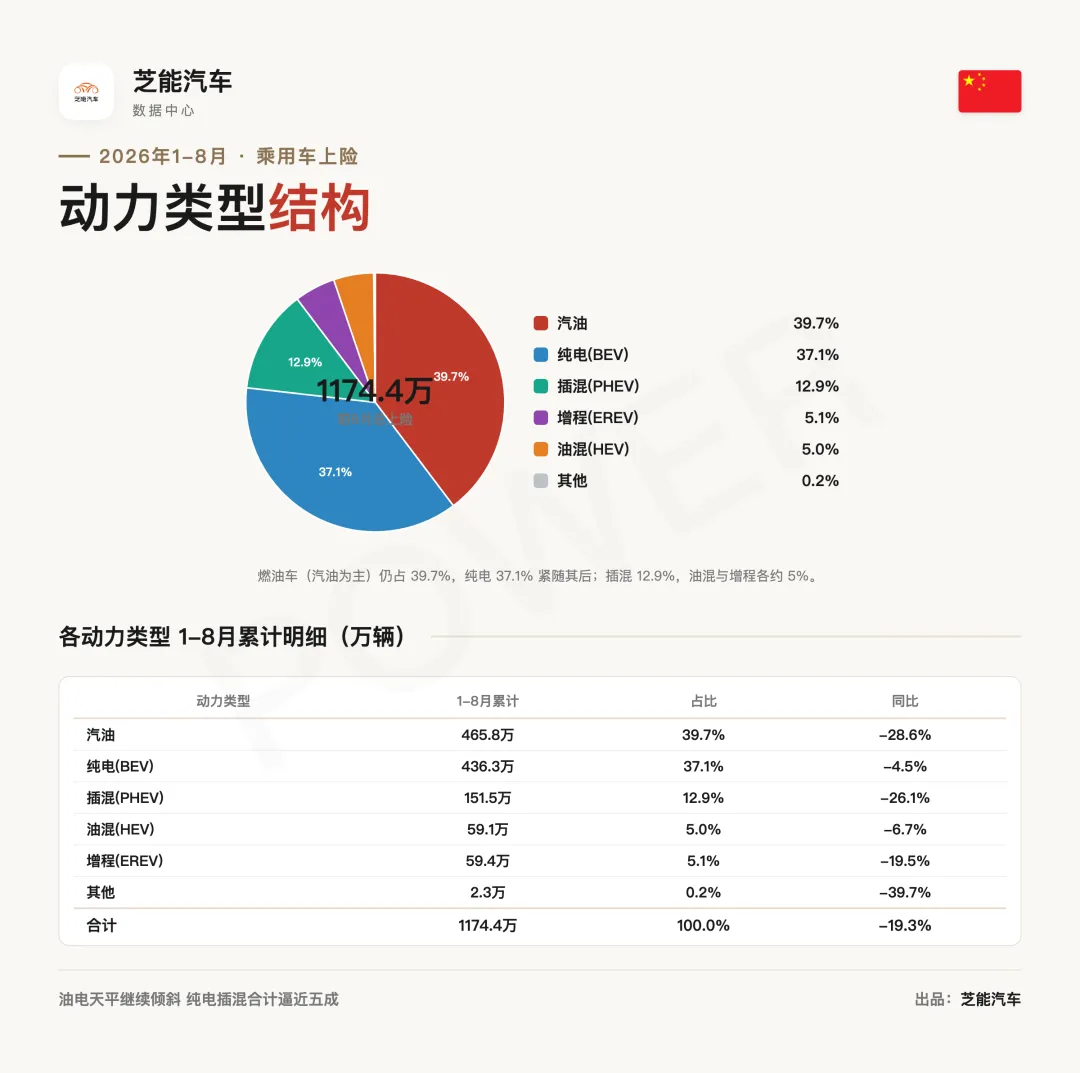
動力形式(1–8月累計上險):
◎純燃油 465.8萬輛,同比-28.6%,份額滑到39.7%。
◎純電 436.3萬輛,同比-4.5%,最穩。
◎插混 151.5萬輛,同比-26.1%。
◎增程 59.4萬輛,同比-19.5%。
◎油混 59.1萬輛,同比-6.7%。
新能源(純電+插混+增程)1–8月647.2萬輛,滲透率55.1%。
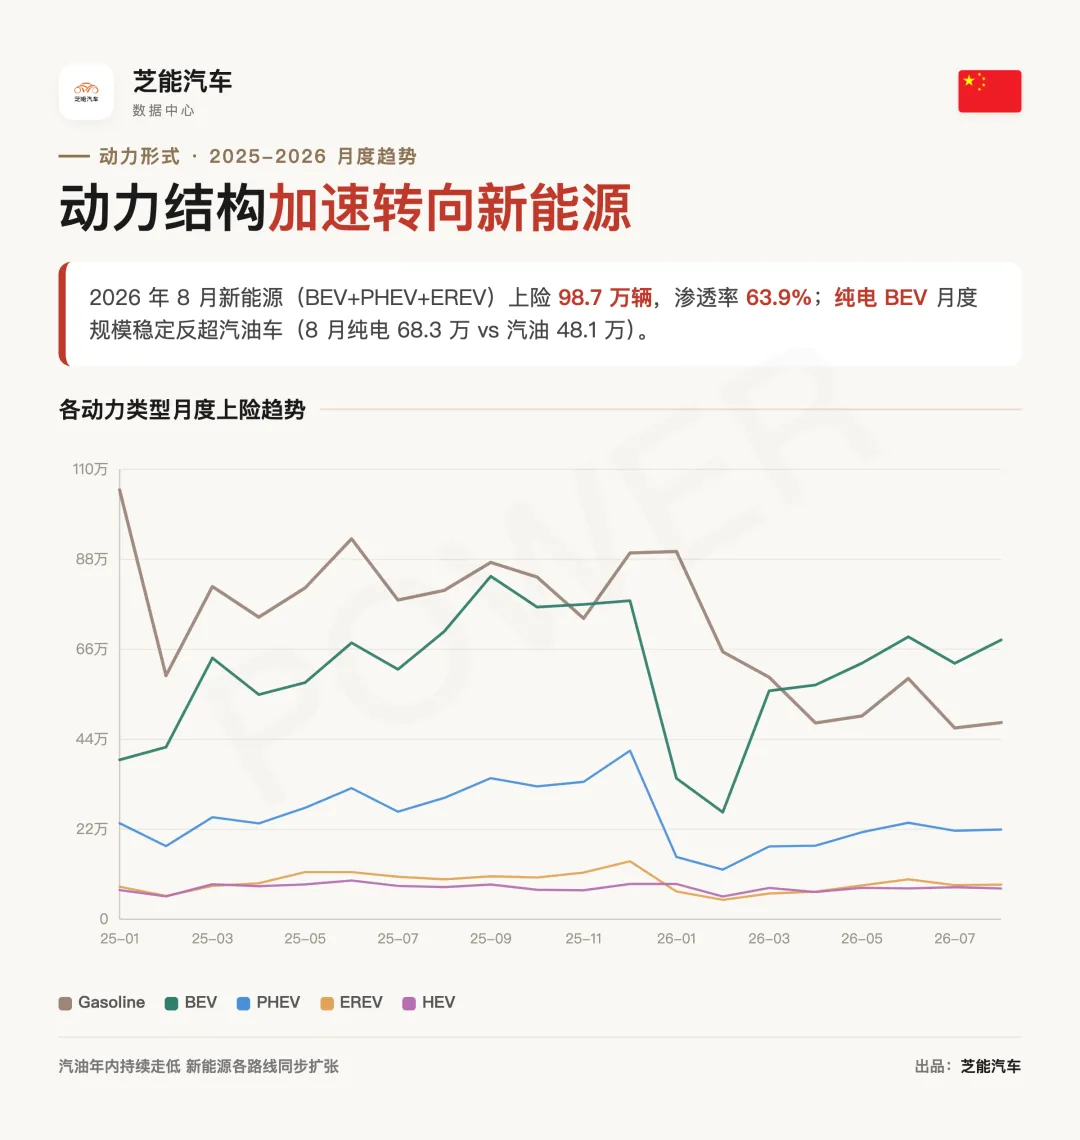
8月單月把分化推到更極端:
◎新能源單月98.7萬輛,滲透率63.9%;
◎純燃油單月48.1萬輛,份額只剩31.1%,這是燃油車歷史上的低谷了,加上油混7.5萬輛,稍微好看一些。
新能源汽車裡面,純電68.3萬輛,插混21.9萬輛,增程8.5萬輛,增程由於走錯了路線,圍繞大電池增程這條邪路,越走越難了,我們看看後續小米能不能給增程帶來一些活力。
Part 2
陣營和品牌
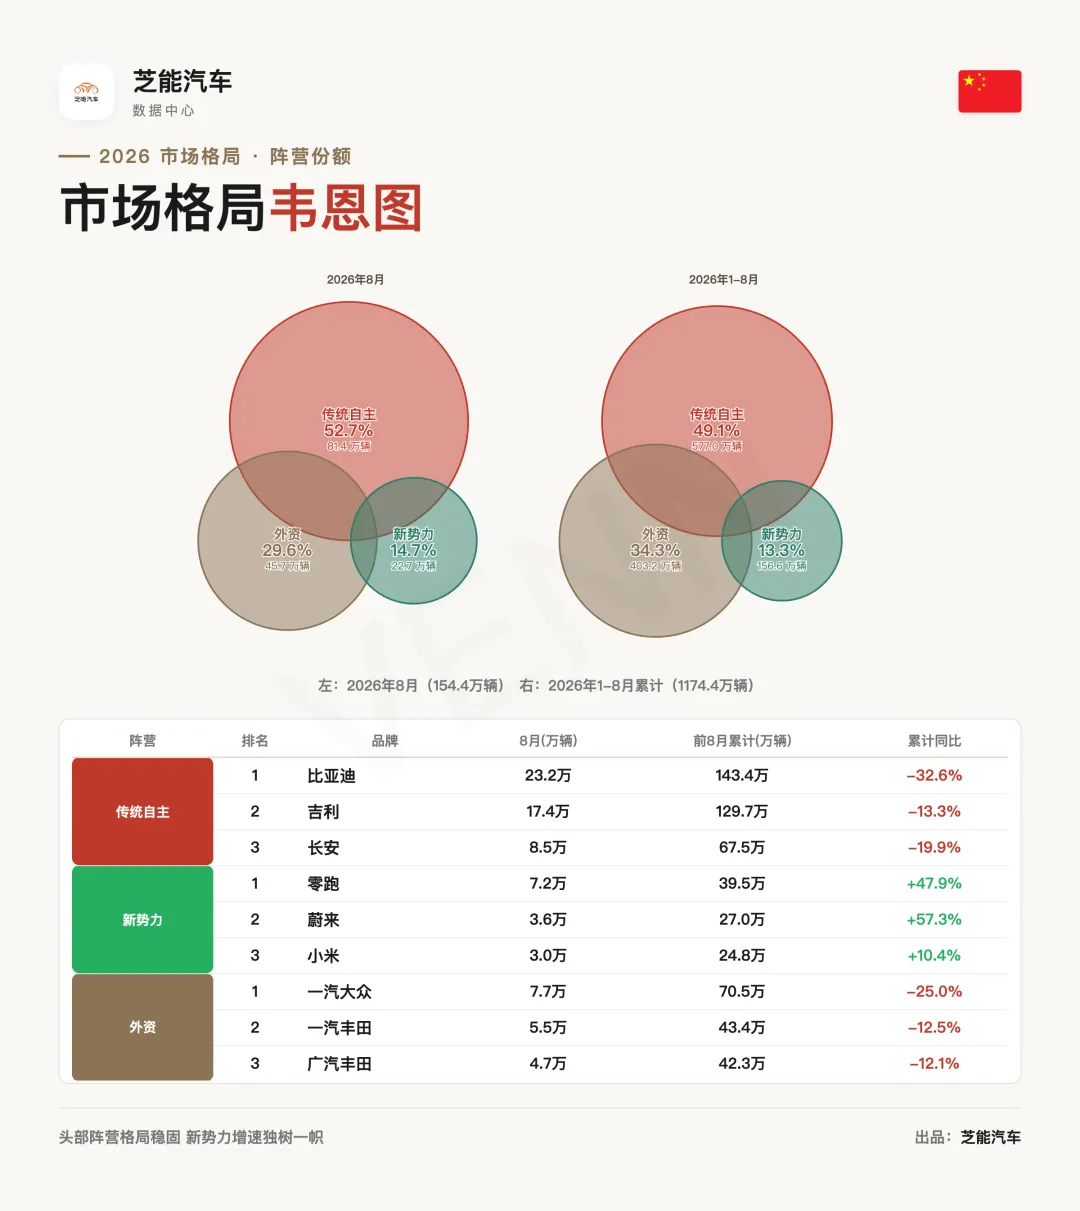
1–8月按陣營拆:
◎傳統自主 577.0萬輛,佔49.1%,同比-22.7%。
◎外資(合資加進口)403.2萬輛,佔34.3%,同比-23.1%。
◎新勢力 156.6萬輛,佔13.3%,同比+11.5%。
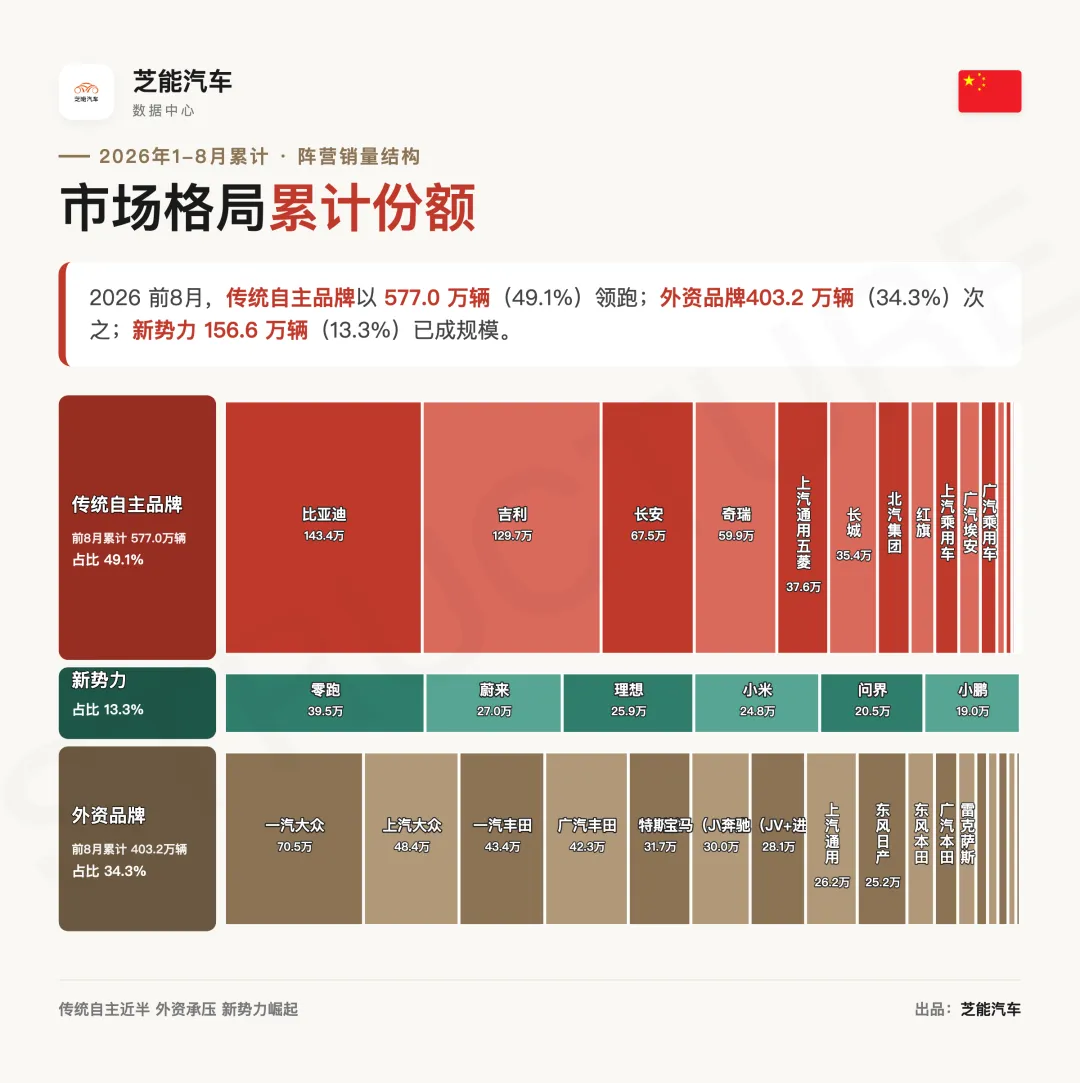
自主比外資多14.8個百分點,差距比去年繼續拉大。新勢力是唯一正增長的陣營。
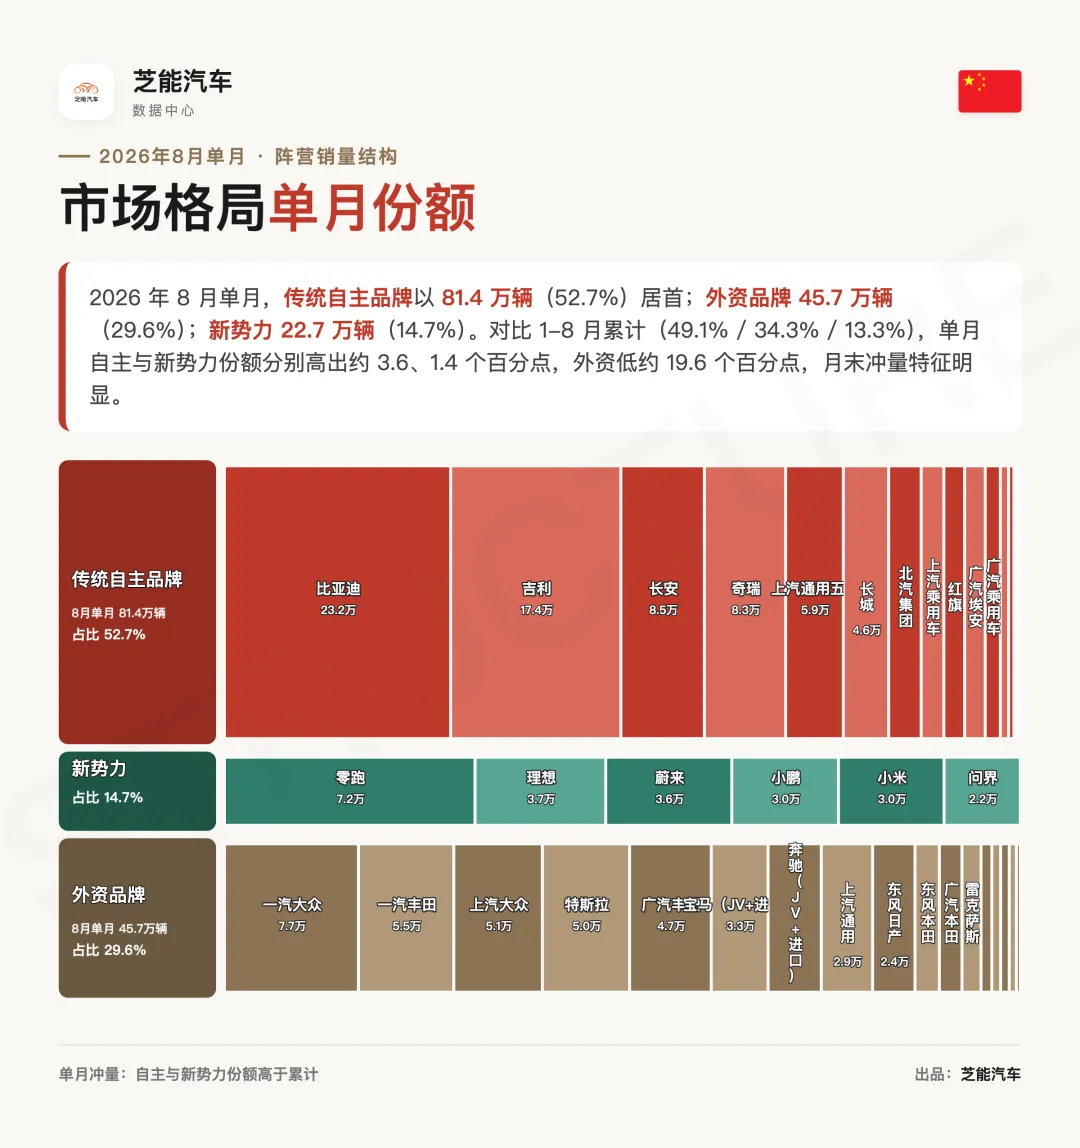
8月單月TOP15按銷量排,零跑穩住第六、特斯拉回到第十:
◎比亞迪 23.2 萬;
◎吉利 17.4 萬;
◎長安 8.5 萬;
◎奇瑞 8.3 萬;
◎一汽大眾 7.7 萬;
◎零跑 7.2 萬;
◎上汽通用五菱 5.9 萬;
◎一汽豐田 5.5 萬;
◎上汽大眾 5.1 萬;
◎特斯拉 5.0 萬;
◎廣汽豐田 4.7 萬;
◎長城 4.6 萬;
◎理想 3.7 萬;
◎蔚來 3.6 萬;
◎北汽集團 3.3 萬。
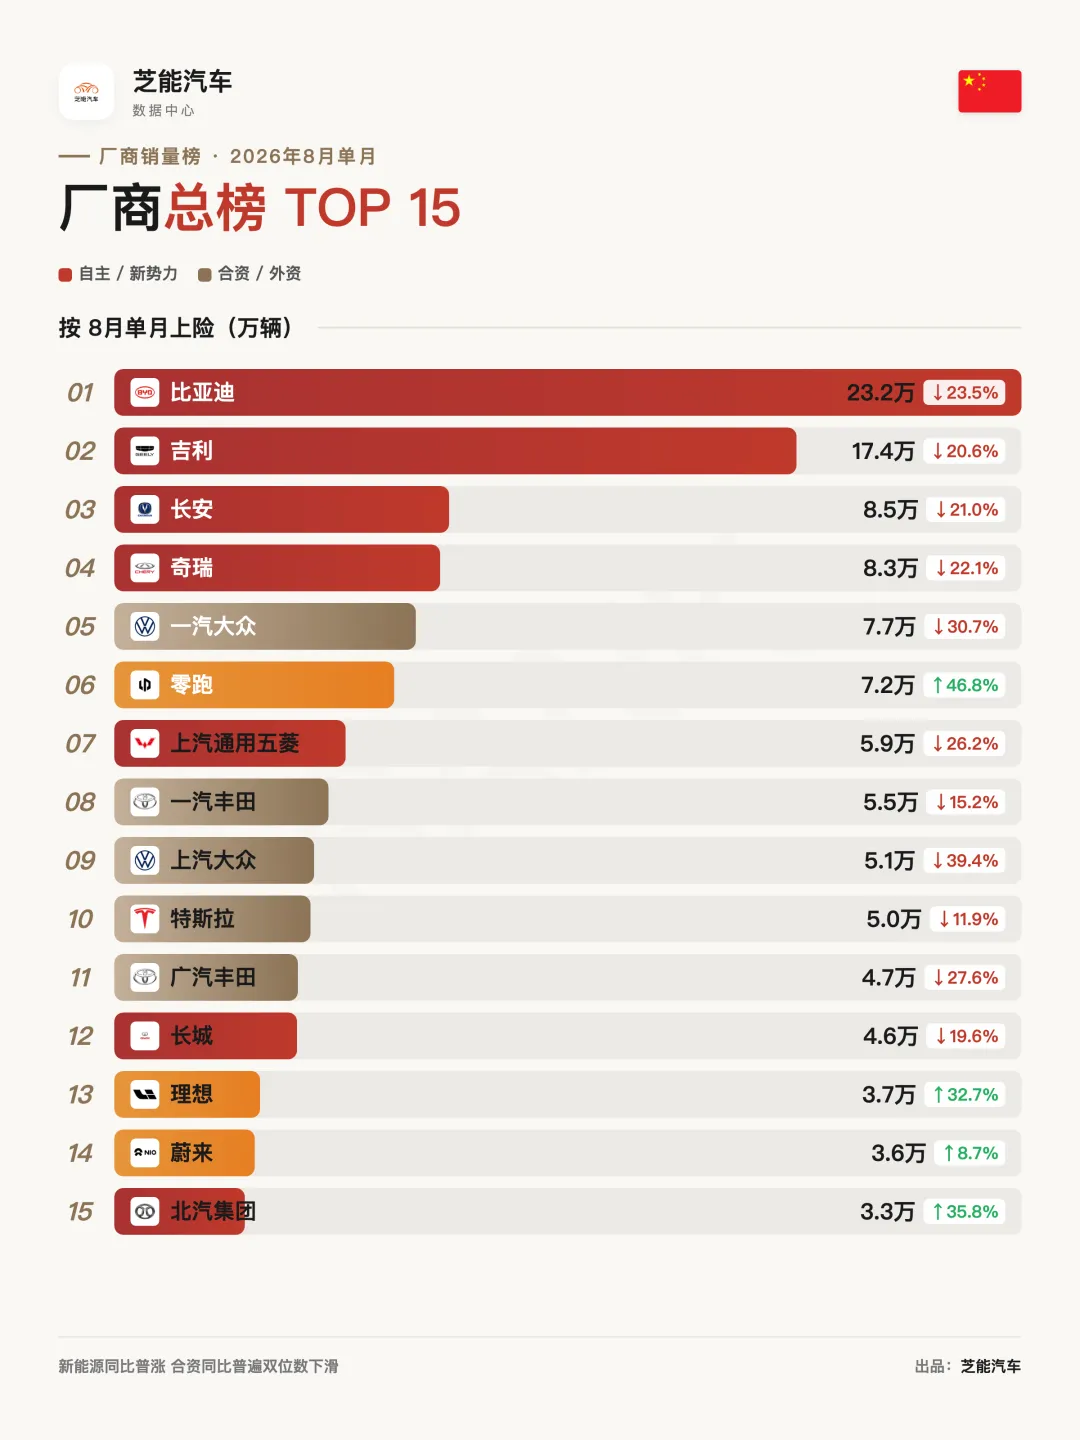
自主頭部
◎比亞迪 143.4萬輛,同比-32.6%。8月單月23.2萬輛同比-23.5%,跌幅較上半年明顯縮小。
◎吉利 129.7萬輛,同比-13.3%,頭部自主裡最穩。
◎長安 67.5萬輛,同比-19.9%。
◎奇瑞 59.9萬輛,同比-28.1%。
◎長城 35.4萬輛,同比-16.2%。
◎上汽通用五菱 37.6萬輛,同比-29.5%。
◎廣汽埃安 15.7萬輛,同比-20.7%。
◎紅旗 17.9萬輛,同比-21.1%。
◎北汽集團 23.6萬輛,同比+38.9%,自主裡少數正增長。
◎上汽乘用車 17.4萬輛,同比+1.7%。
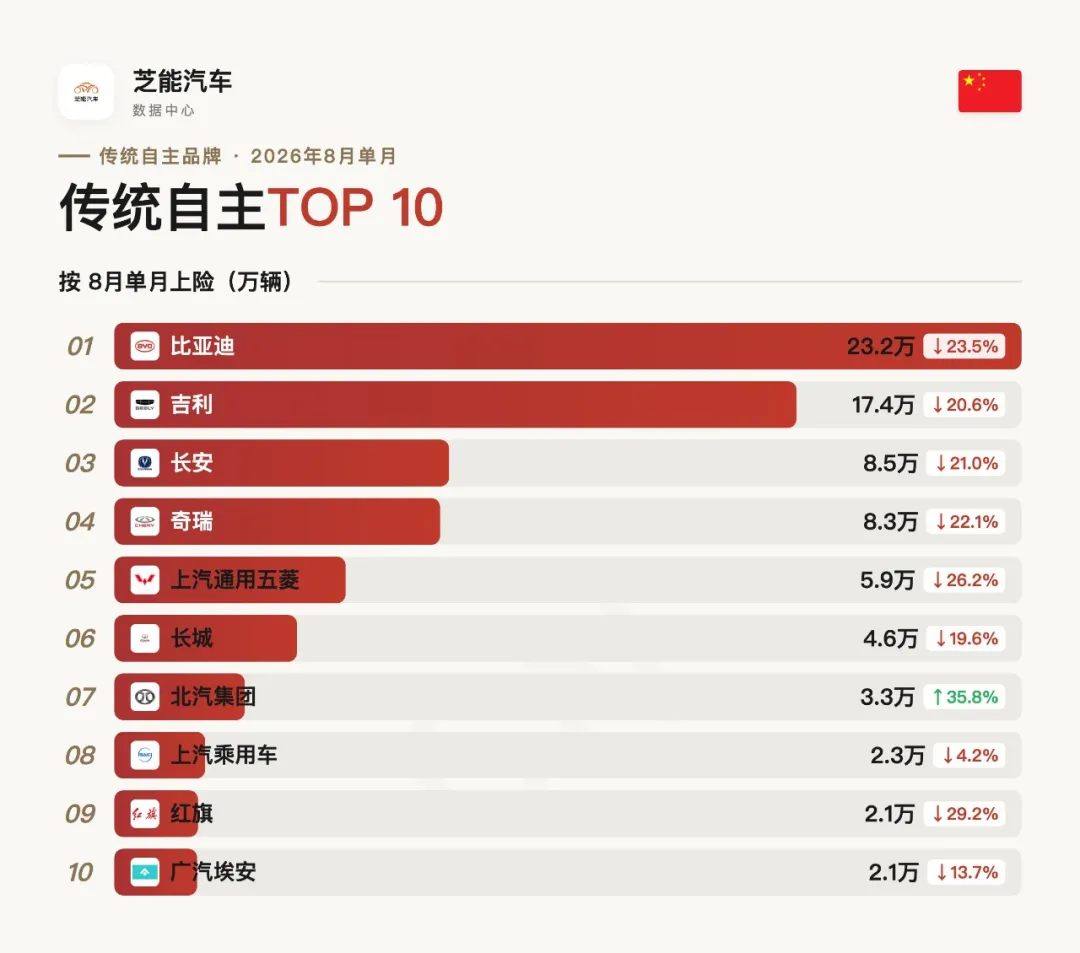
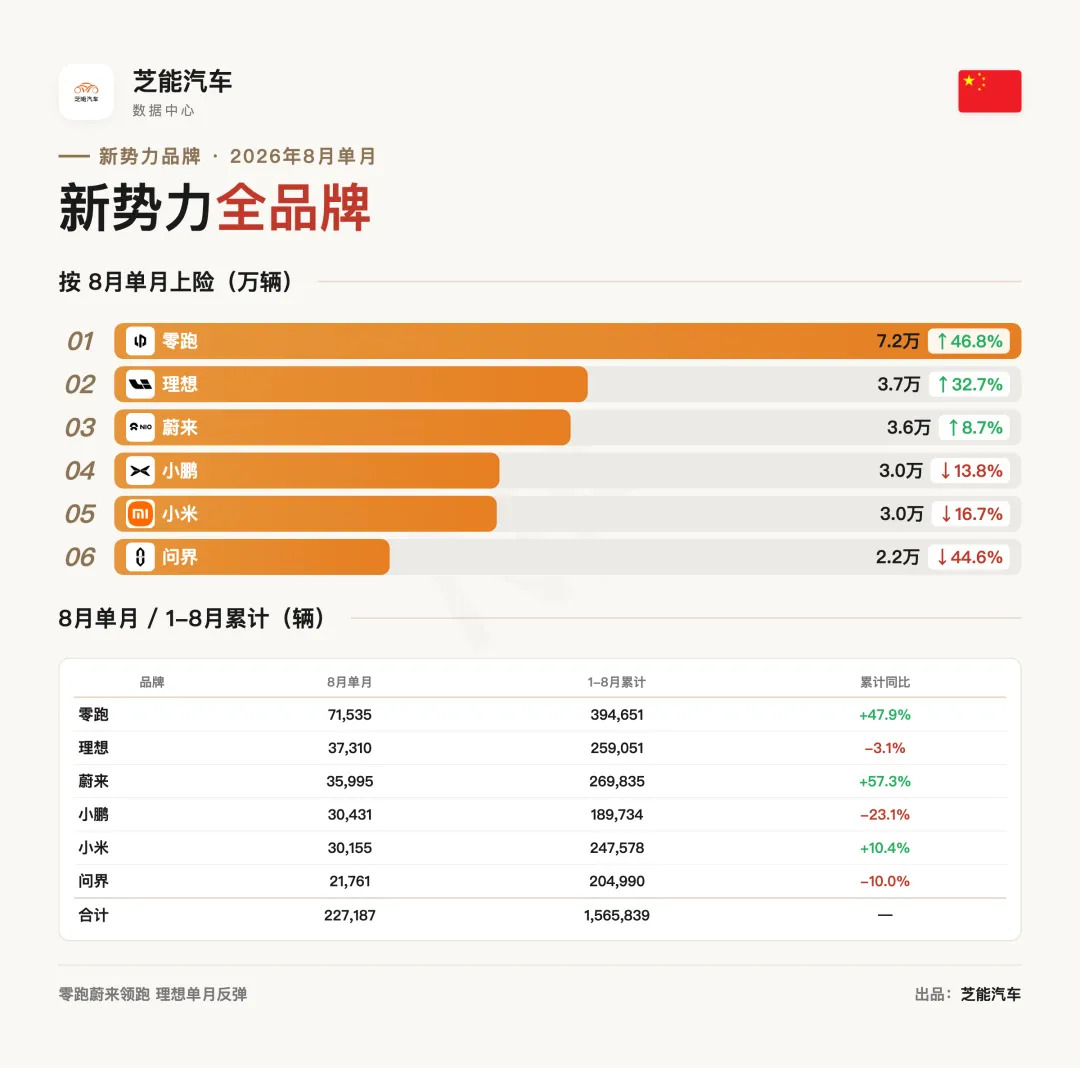
新勢力:零跑蔚來沖最猛,理想8月反彈
◎零跑 39.5萬輛,同比+47.9%。8月7.2萬輛、+46.8%,增速沒減速。
◎蔚來 27.0萬輛,同比+57.3%。8月3.6萬輛、+8.7%,基數起來後增速自然回落。
◎理想 25.9萬輛,同比-3.1%。8月3.7萬輛、+32.7%,單月反彈明顯,結構轉純電為主。
◎小米 24.8萬輛,同比+10.4%。8月3.0萬輛、-16.7%,改款過渡期。
◎問界 20.5萬輛,同比-10.0%。8月2.2萬輛、-44.6%,M8/M9換代空窗期。
◎小鵬 19.0萬輛,同比-23.1%。8月3.0萬輛、-13.8%。
外資陣營:德系領跌,日系撐著
市場選了純電,外資除了特斯拉沒有那麼多純電產品,今年壓力一直大。
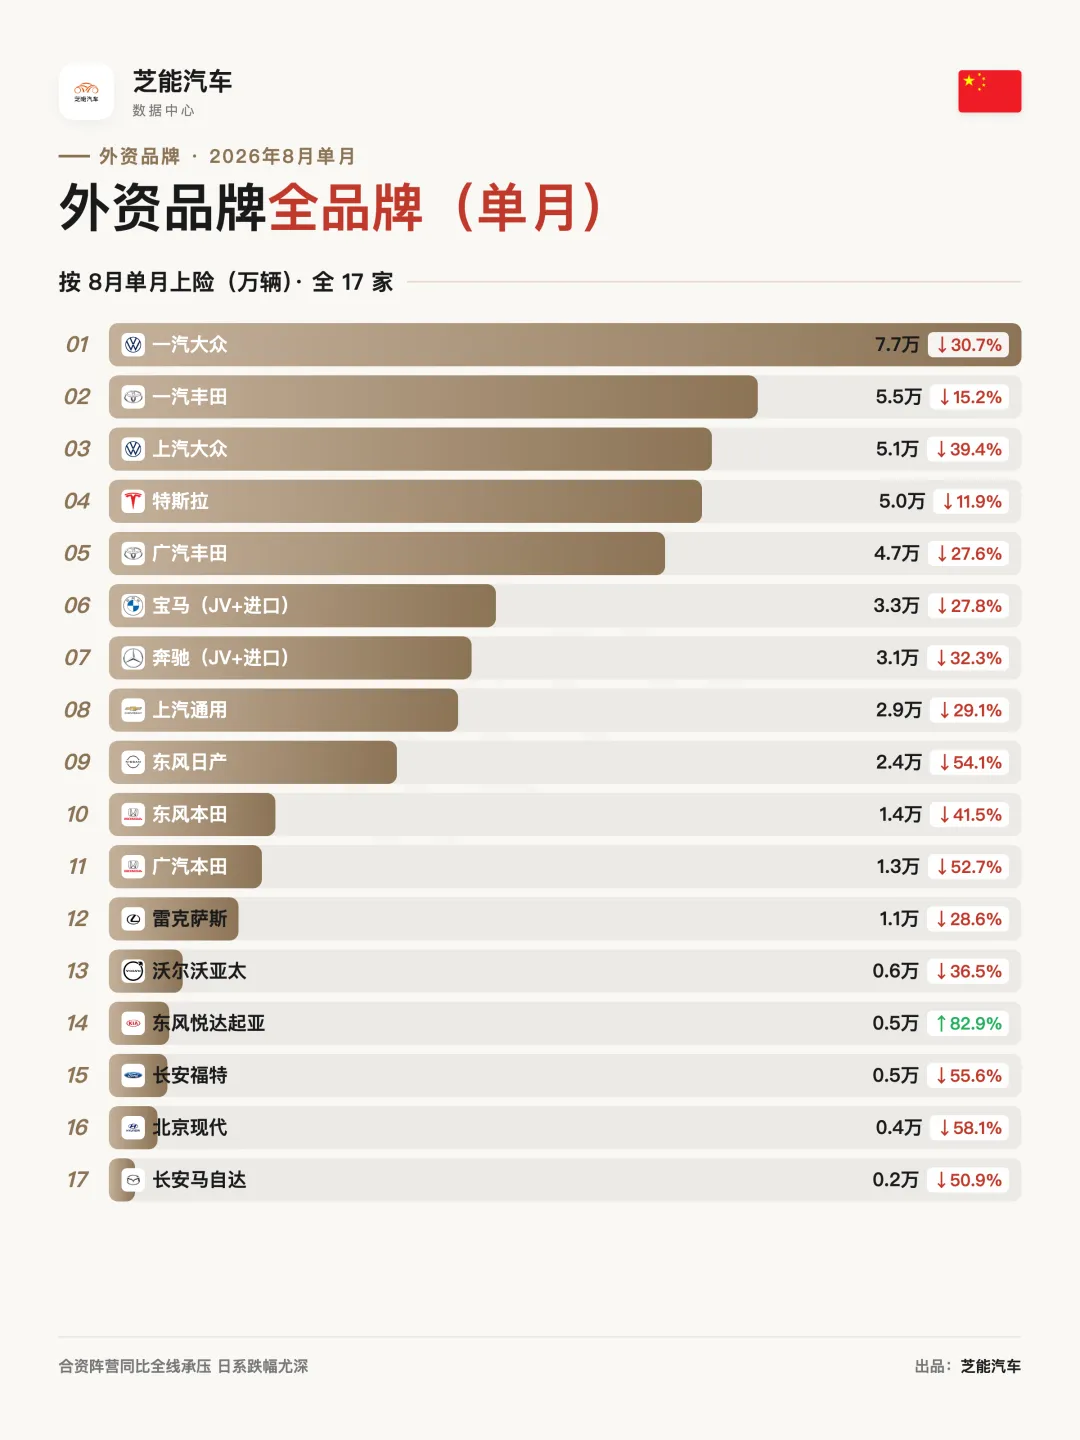
1–8月的資料來看:
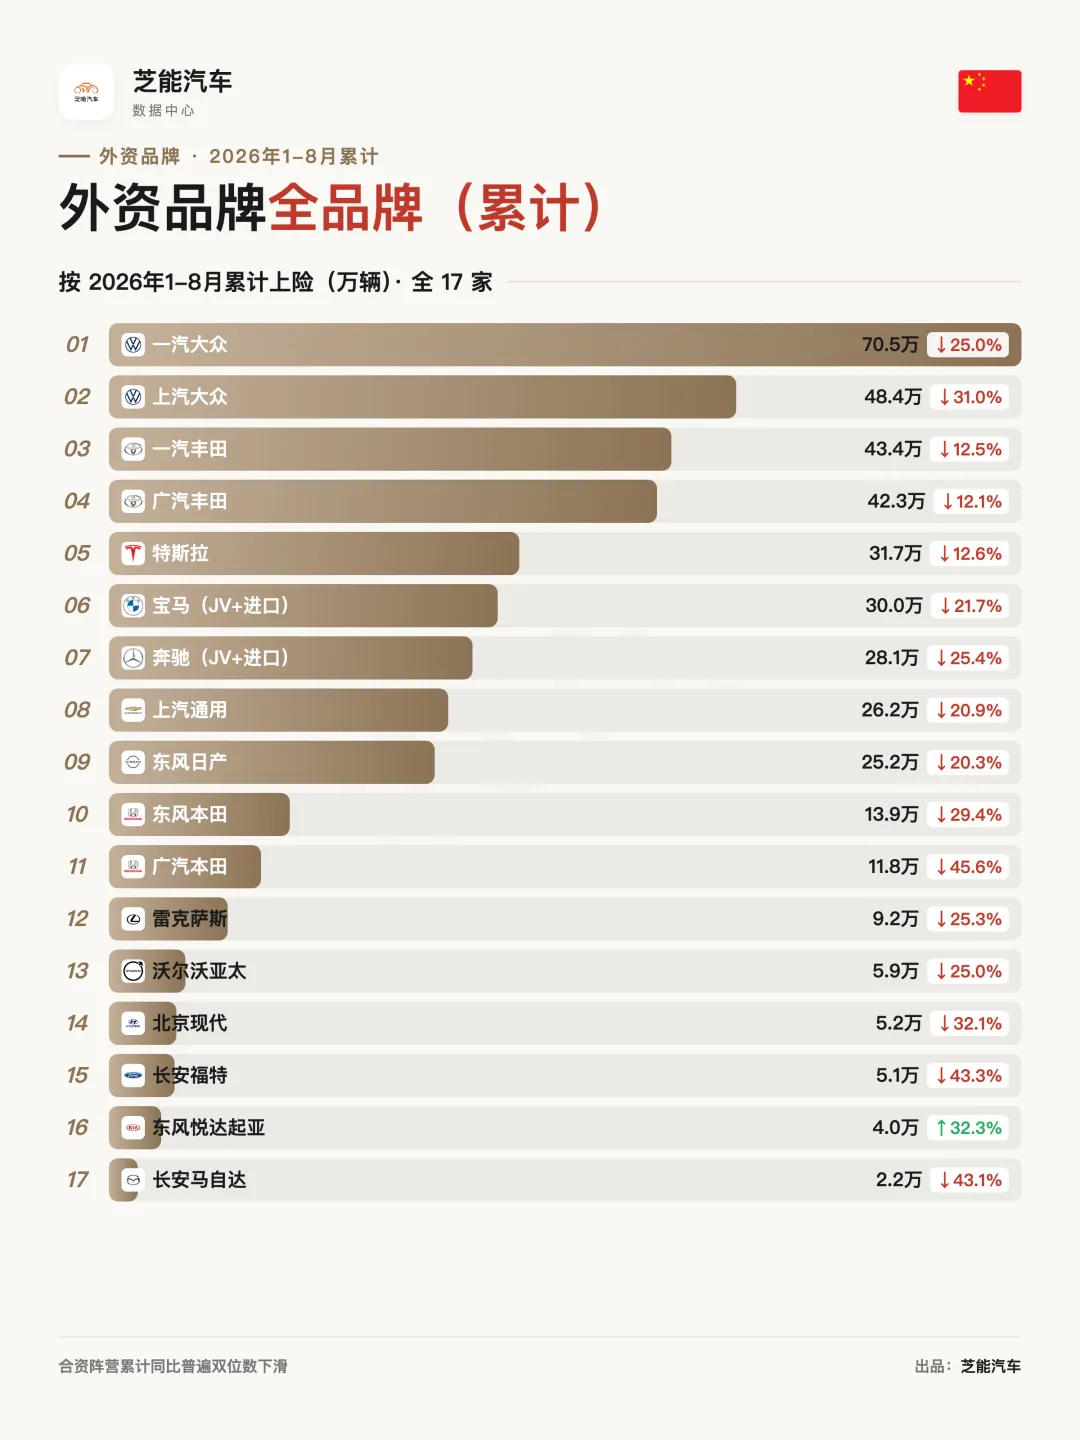
◎一汽大眾 70.5萬輛,同比-25.0%。8月掉30.7%,德系裡跌最狠的。
◎上汽大眾 48.4萬輛,同比-31.0%。8月掉39.4%,ID.系列承壓明顯。
◎廣汽豐田 42.3萬輛,同比-12.1%。日系合資裡最抗打的。
◎一汽豐田 43.4萬輛,同比-12.5%。
◎特斯拉 31.7萬輛,同比-12.6%。8月5.0萬輛、-11.9%,Model Y/3依然能打。
◎上汽通用 26.2萬輛,同比-20.9%。
◎東風日產 25.2萬輛,同比-20.3%。8月掉54.1%,單月斷崖。
◎東風本田 13.9萬輛,同比-29.4%。
◎廣汽本田 11.8萬輛,同比-45.6%。
◎華晨寶馬+進口寶馬 30.0萬輛,同比-21.7%。
◎北京奔馳+進口奔馳 28.1萬輛,同比-25.4%。
◎凌志 9.2萬輛,同比-25.3%。
小結
前8個月總量掉近兩成,想坐在牌桌上越來越難。純電產品今年成了競爭的關鍵變數,油車下降太快了,導致沒有純電產品的外資品牌日子最難過。
新勢力裡零跑和蔚來靠新品周期吃到了最大紅利,理想在純電轉型上找到了節奏。2026年的淘汰賽要從國內和國外兩邊著手,海外市場是需求的穩定池,國內我們只能適度展開,作為參考。 (芝能汽車)