
昨天在All-In 播客主持人辦的年度閉門科技峰會上,Jensen 接到了川普的電話,然後直接開免提公放,來了一場現場對話...
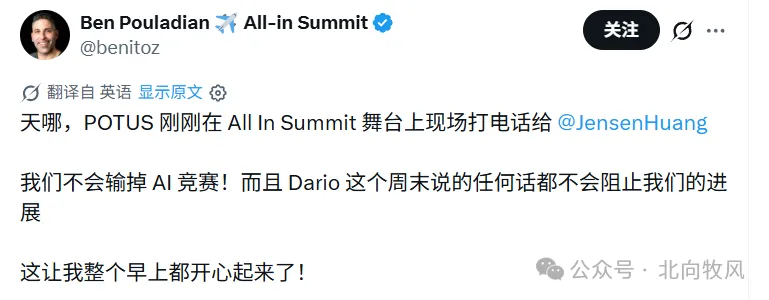
大概意思是:
機器人不會接管世界,AI 不會接管世界,整件事就是一場騙局。資料中心的太棒了,它們讓人變得富有、讓各州變得富有,AI 比網際網路更大。這些人正中很多不希望看到它發生的人的下懷,我們不會讓這種事發生。黃仁勳回應,您說得對,先生,我們不會讓這種事發生。把資料中心比作未來 20、25 年的石油,並表態,我們不會阻止一個產業,只是要謹慎地做事。
其中說自己叔叔是麻省理工的頂級教授,叭叭叭說自己因此有一些基因,Jensen調侃他說,這就是你對人工智慧懂這麼多的原因...
一些市場專家對放緩輪的點評:
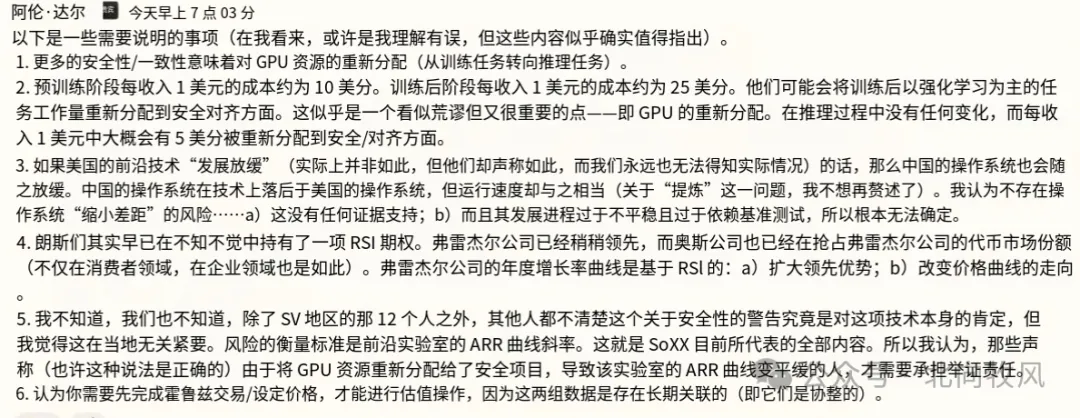
TMTB的Arun 認為 ,近期的算力影響可能不大,安全支出更可能重新分配 GPU 的配置,而非實質性削減推理需求,不過依賴 RSI 的前沿 ARR 才是更大的風險。
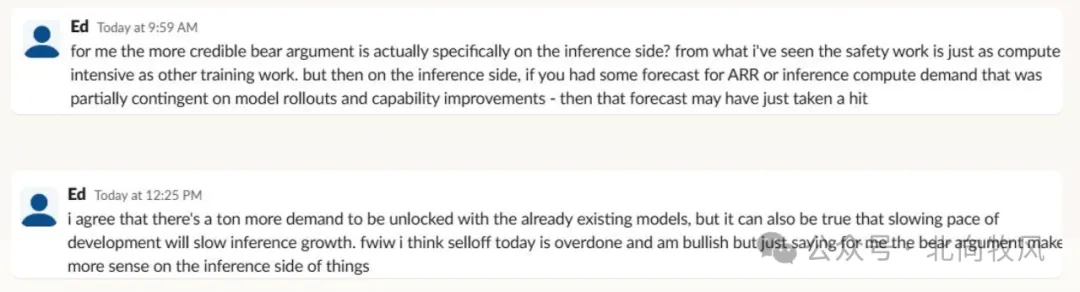
Ed 提出了更清晰的看空邏輯 :如果模型發佈放緩打擊了投資者此前所押注的推理側收入/算力爬坡,那這比訓練工作負載的任何變化都更重要。
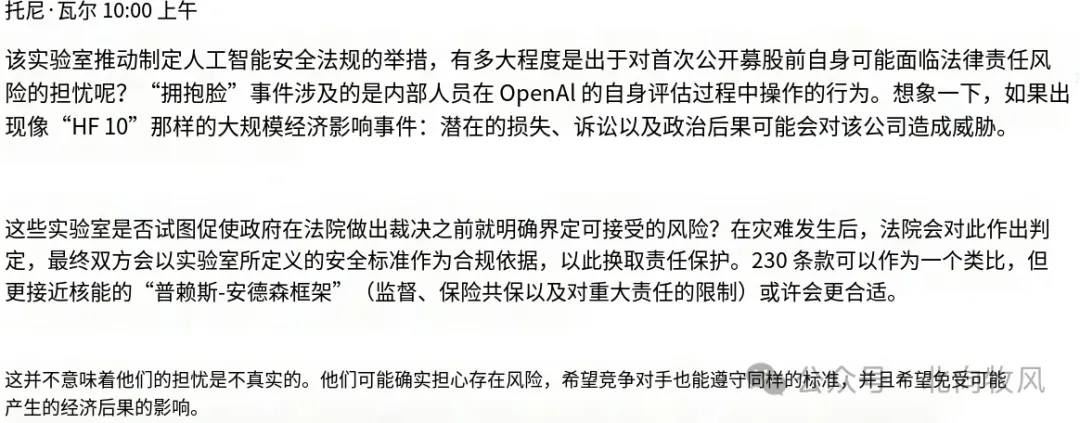
Tony 提出了另一個角度: 實驗室推動安全,可能部分是為了讓監管機構在重大事件迫使法院替他們定規矩之前,先界定可接受的風險和責任保護。
Gavin Baker 的觀點基本上代表了算力領域純粹的看漲邏輯:“放慢”前沿步伐很可能意味著在對齊、監控和評估上投入更多,成本將體現在實驗室利潤率下降,而非整體算力需求減少。
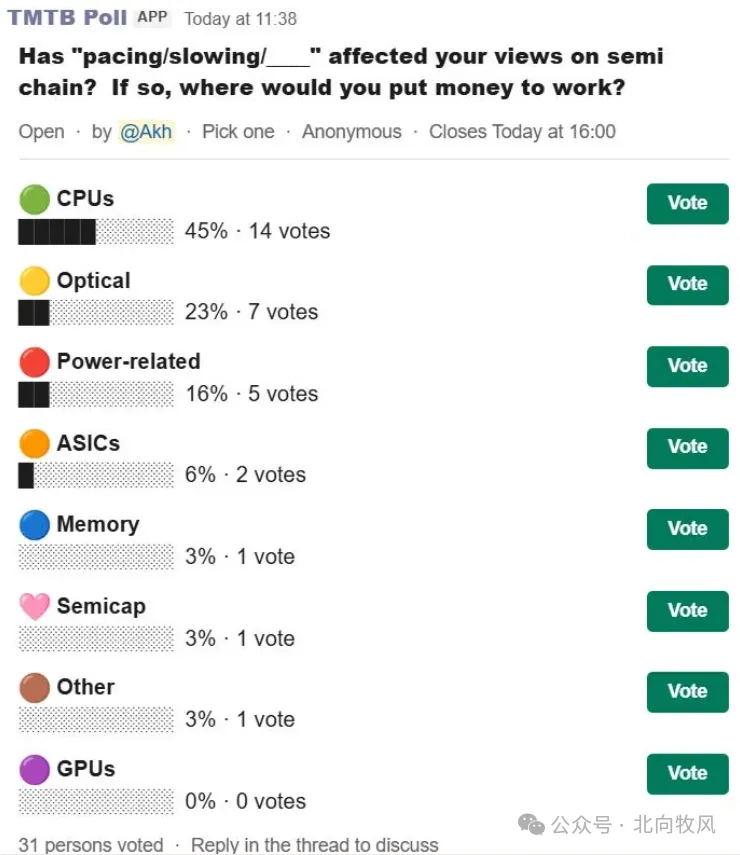
TMTB 搞了個調查 ,如果“放慢/減速”改變半導體投資邏輯,投資者會首先轉向 CPU,其次是光學和電力,對 ASIC 或記憶體的偏好極低。
賣方也出了一些觀點:
1、Bernstein
達里歐所說的並不是停止AI訓練,而是將當前的“極快”發展速度降低到“稍快”的水平。考慮到現在的擴展速度,即使這樣也仍然足夠快。
更重要的是,AI半導體需求正逐漸從訓練轉向推理。特別是隨著代理型AI使用案例的增加,推理用計算需求正在持續擴大。
目前運行現有模型所需的計算資源都不足,如果再考慮未來推出的新模型,短缺現象可能會更加嚴重。
此外,要求制定AI標準和監督體系,這也不是第一次了。GoogleDeepMind的德米斯·哈薩比斯也在去年7月提出了類似建議。
因此,最近AI企業提出的收入目標中,很可能已經反映了相當一部分未來的投資計畫。我認為這些計畫突然大幅改變的可能性不大。
2、BofA談AI監管
競爭而非監管,推動長期需求
BofA將最近的AI安全爭議視為長期背景下的噪音,在這一背景下,AI資本支出可能在本十年末翻三倍至3兆美元以上。需求訊號依然強勁——網路利用率達100%,即使是老一代晶片的租賃價格也在上漲,以及全球AI軍備競賽(美國對陣中國、超大規模雲服務商對陣新興雲服務商、國家主權項目、前沿實驗室),這使得任何單一參與者都無法承受持續放緩的經濟代價。
AI戰略意義重大,無法放緩;自我監管將是最終結局
對美國政府而言,AI是贏得對華技術競賽、維持生產力和GDP增長、鞏固全球領導地位的核心——這使得華盛頓不太可能削弱本土冠軍企業。該行業也是一種典型的囚徒困境:集體克制聽起來很有吸引力,但任何單一玩家都無法獨自承受。BofA因此預計,將出現行業主導的自我監管框架(類似於FINRA、MPA、ESRB或INPO),而非實質性放緩部署或資本支出的干預。
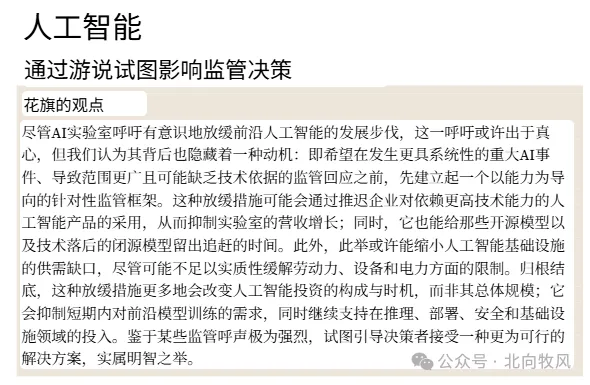
3、花旗:
(北向牧風)