
9月15日上午,財聯社一則報導震動汽車界:“華為、賽力斯合作將調整為輕資產模式”。
當天下午,當事雙方終於發佈說明:問界將在鴻蒙智行合作框架下探索新合作模式——產品定義、產品設計、品牌行銷、管道零售、服務體系由賽力斯主導,華為終端參與賦能。
這意味著華為後退一步,問界品牌成為了賽力斯主導的品牌。雙方基本回到了傳統的汽車廠-供應商關係。
這是否意味著“鴻蒙智行模式”的解體?
不。
鴻蒙智行的說明稱:此次調整不涉及鴻蒙智行其他品牌,尊界、享界、智界、尚界仍然採用華為全流程主導的合作模式。
不過,這是鴻蒙智行模式成功、複製、擴大,以及啟發了“境”字系列之後,華為第一次“回撤”,靠近了供應商的位置。其訊號意義,不得不讓人注意。
甚至,我們是不是又該討論一下,華為要不要造車?
01
從華為問界,到賽力斯問界
問界品牌的歷史,就是一場對華為的告別之旅。
2021年2月,問界中文商標最早申請,註冊人為北京永安世達科貿有限公司。多方資訊顯示,這家公司暗為華為控制。同年4月,小康股份與華為正式簽約深度合作,推出賽力斯華為智選SF5——這是華為智選車模式的第一次試驗,賽力斯負責整車製造,華為提供電驅、鴻蒙座艙,並開放自己的終端門店管道。
但是,出師不利,SF5銷量慘淡。
華為的後手來了。同年12月,全新高端智慧汽車品牌AITO問界正式發佈。2021年12月23日,華為冬季發佈會上,問界M5正式亮相。這是華為智選車模式的第一次完整呈現:華為終端BG深度主導產品定義、整車設計、智能化方案、品牌行銷、華為門店管道乃至使用者服務與OTA全生命周期管理,賽力斯負責整車製造和生產資質。
M5同樣銷量不佳,包括第一代的M7也沒有成功。
但是,改款問界M7逆天改命,正逢麒麟9000S晶片回歸,潑天流量洶湧而來,民眾對華為的情緒投射在新M7上,使其成為智選車歷史上第一個成功的大爆款。
新問界M7銷量快速起量,單月交付破萬。後來,問界進入到了上升通道,問界M9、M8、M6及改款產品接連成功。
這一切,當然很大程度要歸功於“華為紅利”。
而且,在操作層面,余承東也一直在利用這種關聯性。問界一開始對外時,有前綴“華為問界”。後來,在華為內部的反對下,又曲線改為“HUAWEI 問界”。
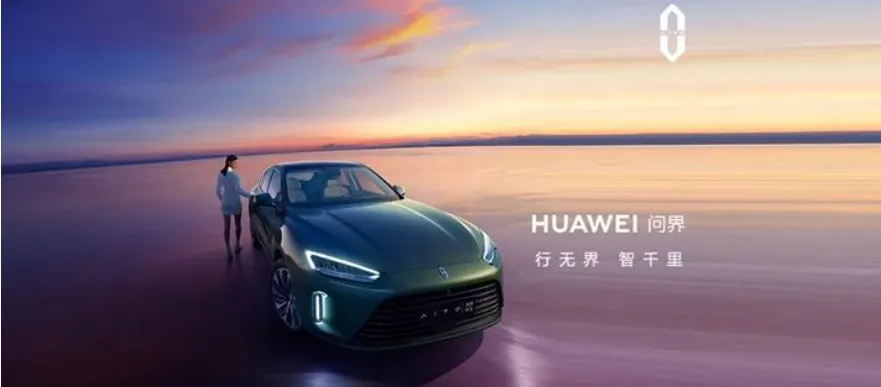
但僅僅過了23天,風雲突變。余承東親自下達指令,問界門店於2023年4月1日起拆除華為(HUAWEI)字樣的宣傳物料。
受了這個“委屈”的余承東後來解釋稱,當時是想打造一個共同的元素和品牌來使用,比如以“HUAWEI 問界”這種方式來做。但公司領導層有不同意見。
在此期間,華為高層不斷表態:“華為堅持不造車,幫助企業造好車。”
到了2023年11月,華為智選車模式正式升級為“鴻蒙智行”生態聯盟。問界作為第一個標竿品牌,凝聚了雙方團隊大量的心血。華為全流程主導產品定義、產品設計、核心技術、質量流程、品牌行銷、管道零售服務,這一整套模式被打磨成熟後,又被覆制到了後來的智界、享界、尊界、尚界“四界”,甚至華為乾崑與廣汽、東風、五菱合作的啟境、奕境、華境,也借鑑了類似模式。
雖然華為深度參與各個品牌,但在形式上,華為與這些品牌又做了切割。
2024年7月,賽力斯公告出資25億元收購華為及其關聯方持有的“問界”文字、圖形商標共919項,外加44項外觀專利。在問界品牌轉手的前後,其他“四界”也同樣由華為轉給合作的車企。
至此,問界品牌的商標、智慧財產權所有權正式歸屬賽力斯。不過在當時,營運權、產品定義、行銷、管道仍然維持原鴻蒙智行模式,由華為終端主導——商標轉讓不等於營運權移交。
直到2026年9月15日,一切都變了。
02
為何分手?
問界是鴻蒙智行的標竿,兩方也一度如膠似漆,但為什麼會做出這麼劇烈的調整?
從賽力斯角度看,困境顯而易見。賽力斯當然首先吃到了華為紅利,2024年和2025年,賽力斯賺了兩年錢,淨利潤都有60億左右。
然而好景不長,2026年上半年,受市場整體下滑、原材料價格持續上漲等多重壓力影響,賽力斯虧了17億。
同時呢,賽力斯從華為手中買問界品牌,花了25億;入股引望,花了115億——直接付出140億元。
另外,2024年賽力斯向華為採購420.20億元。2025年向引望採購223億元,同時按媒體測算,賽力斯還需向“華為終端BG”支付的管道與行銷服務費,約133億。此外,華為旗下的電源部門等,也向賽力斯出售部件。有媒體測算,2025年賽力斯向華為採購560億。
對於賽力斯來說,因華為而成功,但也付出了極其昂貴的代價。
問界品牌如今高端形像已立,將主導權拿回來,通過專屬專營模式營運,對於賽力斯而言,也許是更好的選擇。
而華為這邊,鴻蒙智行後續做了“四界”,華為乾崑又合作了“三境”。
從華為的角度,對“五界”做一些區隔是自然的,這導致賽力斯想做的一些車型,未必能得到鴻蒙智行的認可。
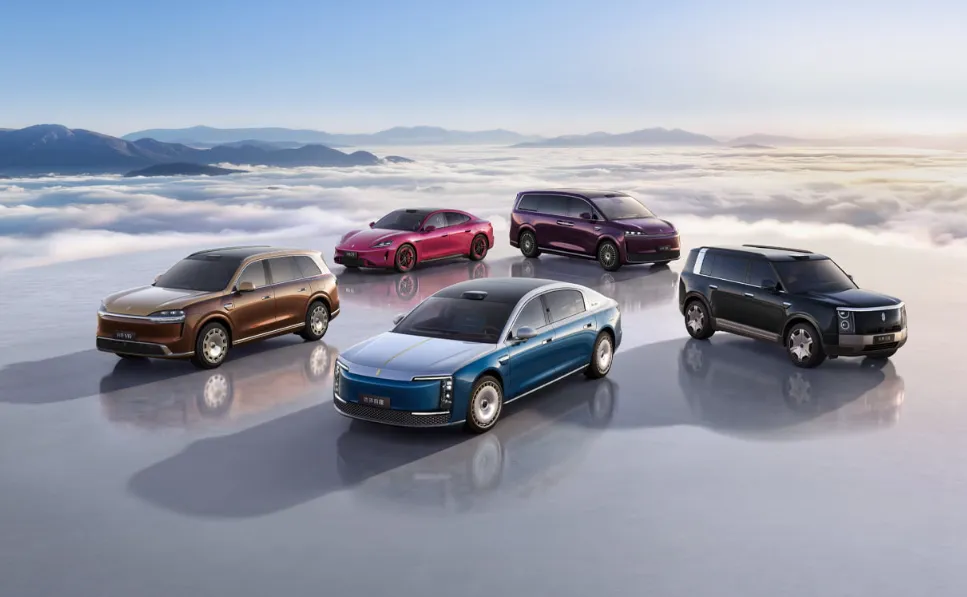
五界車型同框,但後續已經有直接對戰的車型,比如SUV、MPV
“華為”屬性被不斷拆分稀釋,“華為紅利”被不斷攤薄,但給華為的分利卻依舊。賽力斯顯然希望擁有更大的自主權和利潤空間。
但是,華為目前已經有多個品牌深入合作,還有很多企業也有意向,問界是可以被替代的。
同時,華為引望(華為智能汽車解決方案主體)盈利狀況良好,這意味著,華為靠供應商業務,也是能賺錢的。華為退回到一個技術供應商的位置,而非一個汽車品牌營運商的位置,也是可以的。
從這個意義上說,賽力斯想“離婚”,華為有諸多“備胎”,於是一拍兩散。
從最早的“華為問界”,到“HUAWEI 問界”,再到鴻蒙智行框架下的“問界”,再到現在“賽力斯問界”——這一步步推遠的過程,終於在2026年9月15日畫上了句號。
03
華為:短期戰術恐影響長期戰略
華為是怎麼全面進入汽車領域的?一切要從那場制裁說起。
2019年5月,美國將華為列入實體清單,華為手機業務遭受重創。消費者業務是華為的收入大頭,手機出貨量斷崖式下跌後,余承東必須為終端團隊找到一個新出口。汽車——這個被視為下一個智能終端的巨大市場——成了必然的選擇。
但是,在下場造車和做供應商之間,華為公開的選擇是後者。
2021年4月,華為輪值董事長徐直軍在全球分析師大會上明確表態:“華為不造車,但會幫助車企造好車。”他強調,華為從2012年就開始研究電動汽車技術,最終做出不造車的決策,是希望“開創一種新的商業模式”。
余承東一直被認為是華為體系內的“造車”派
但是,余承東等人的想法是直接造車,在兩種不同意見的角力中,一開始發展出智選車模式和Huawei Inside模式,後續又演變成鴻蒙智行、華為乾崑的深度合作以及普通供應商模式。
就鴻蒙智行模式,以及華為乾崑的“境”品牌模式而言,華為都參與了設計、研發、品牌、行銷,也賺取超過供應商之外的利益。
這其中有部分合理性,因為華為幹了超越供應商的活,同時,消費者也因為華為支援,而對這些品牌高看一眼。
但這裡也有矛盾,五界三境都借力華為品牌來做行銷,但是華為卻做了切割,不是華為造車,而是幫助這些車企造車,最終責任,不是華為。
更重要的是,短期需求和長期戰略的矛盾。
華為被制裁時,要求短期迅速有一項千億級業務填補空白,因此採取“幫助車企造好車”的策略,迅速上量。
但從智能汽車的終局來看,作為下一個智能終端,軟硬體一體、掌控核心技術、控制功能體驗、提供品牌價值將成為必然要求,屆時,華為還能居於幕後嗎?
即便是現在,“五界三境”已經出現了同質化傾向,而各自的技術和能力都出現了“空心化”,並且它們之外,一批採用華為乾崑智駕鴻蒙座艙的品牌,都大打“華為”牌,使勁把“華為”推向前台……
2020年,任正非簽發不造車決議。該決議原到期時間為 2023年10月,但華為在2023年3月31日提前更新決議,新檔案有效期延長至 5年(至2028年)。
如今,距離這一期限還有1年多,問界此次調整,是否表示華為已經在準備了?
不能下此結論,因為剩下“四界”“三境”以及其他供應商模式的業務,都還在大面積鋪開,巨輪轉向,不是一夕之功。
不過,鴻蒙智行和供應商模式齊頭並進的方式,越發不可持續,在造車和供應商兩種角色上,華為最終還是要做選擇。 (電動汽車觀察家)