
2026年8月,全球汽車業發生了一件十年前沒人敢想的事:
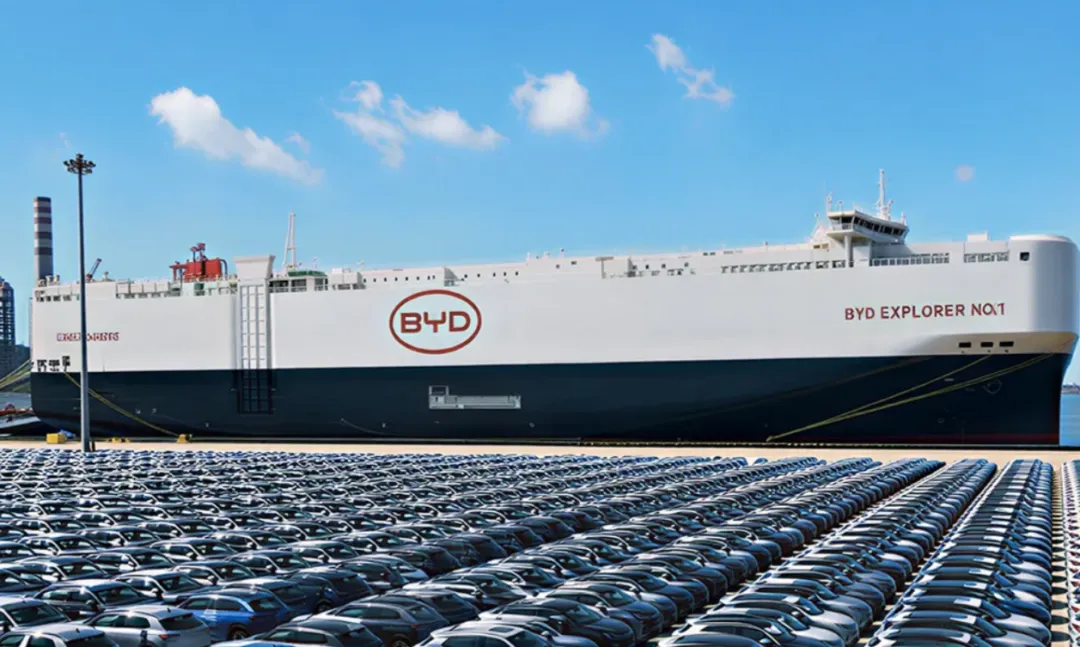
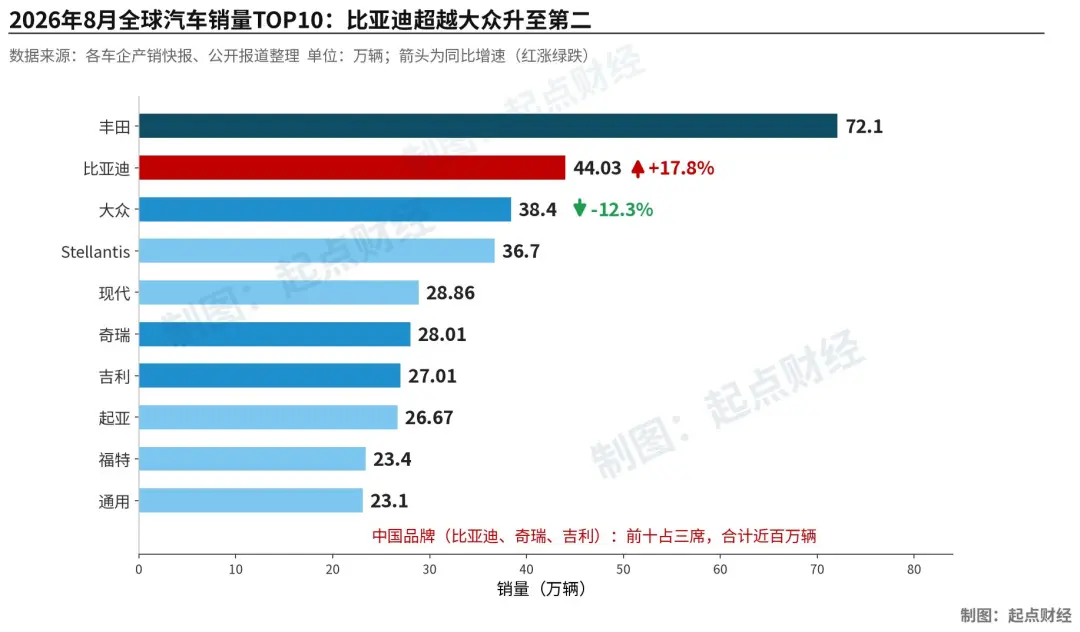
比亞迪單月賣出440,293輛車,超過大眾品牌的384,000輛,坐上全球銷量第二的位置,前面只剩豐田。
比排名更重要的是方向。
比亞迪8月同比增長17.8%,大眾同比下滑12.3%。
一個在爬坡,一個在滑坡,兩條曲線在這個月交叉。商業史上,真正的格局改寫從來不是第一名易主那一刻,而是追趕者和守成者的增長曲線交叉那一刻。8月,就是這個交叉點。
把榜單拉遠看,訊號更密集。
全球前十里,中國品牌佔了三席:
比亞迪第二,奇瑞第六(28.01萬輛),吉利第七(27.01萬輛),三家合計接近百萬輛。
而昔日的美國雙雄福特和通用,只能以23萬輛上下的體量守在榜尾。
這不是某一家公司的勝利,而是一個國家汽車工業的整體位移。
很多人把比亞迪的超越歸因於“新能源風口”,這個解釋太偷懶了。
風口吹了十年,為什麼是比亞迪站到了這裡?
拆開8月的資料,答案藏在兩台引擎裡。
第一台引擎是海外。
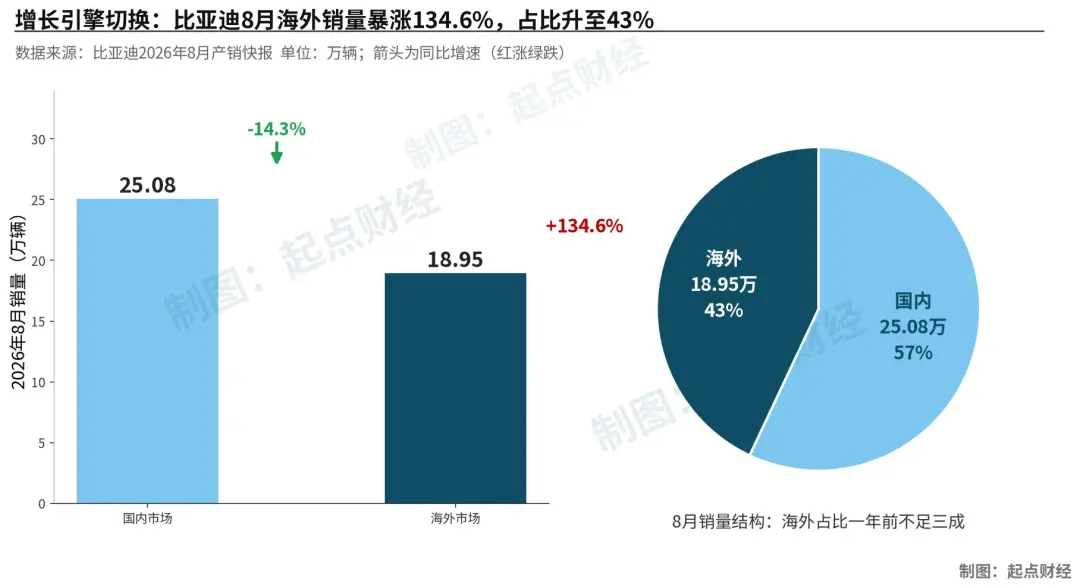
8月比亞迪海外銷量189,466輛,同比暴漲134.6%,佔總銷量的43%,而一年前這個比例還不到三成。前8個月海外累計賣出116.23萬輛,已經超過2025年全年的海外總量,並且連續五個月刷新紀錄。
更關鍵的是結構意義。
8月比亞迪國內銷量25.08萬輛,同比下滑14.3%。
放在過去,國內跌成這樣,總盤子必然難看。
但這一次,海外的增量不僅填平了國內的坑,還把總銷量推高了17.8%。這說明比亞迪已經完成了增長引擎的切換:它不再只是一家吃中國市場的公司,而是一家真正的全球化公司。
2026年上半年,比亞迪國際業務收入佔總營收的比重首次過半,財務資料為這一點蓋了章。
海外爆發背後也不是運氣。
泰國、巴西、匈牙利的工廠陸續投產,意味著比亞迪賣的不是出口車,而是本地化製造的車。
ATTO 3在東南亞、歐洲、南美多個市場拿下新能源銷冠,靠的不是低價傾銷,而是插混技術對當地充電設施不足現實的精準適配:可
油可電,一箱油跑半個月,這在電網不發達的市場就是降維打擊。
第二台引擎是多品牌矩陣。
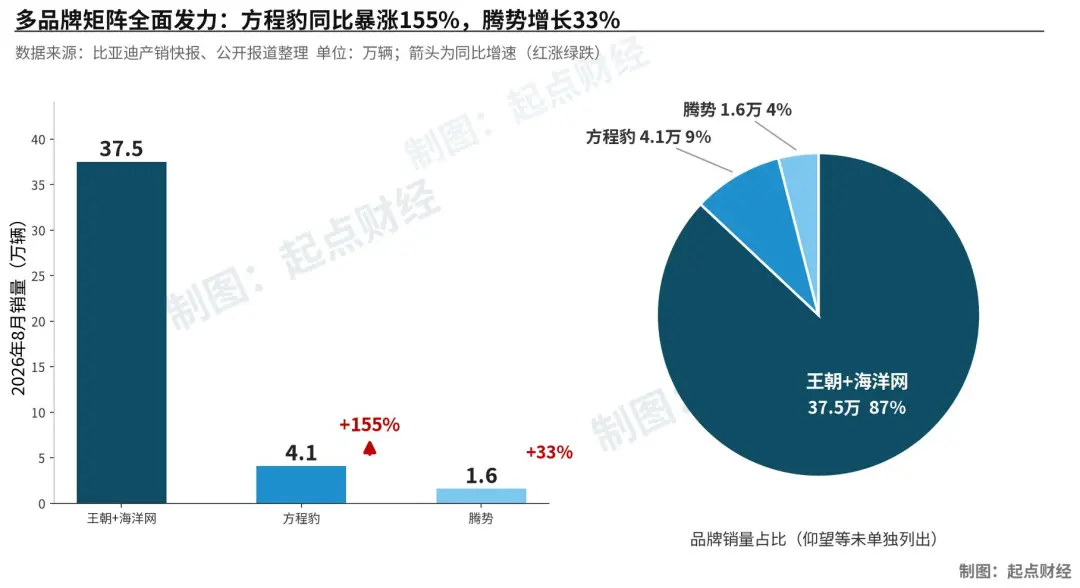
王朝網和海洋網8月貢獻37.5萬輛,守住十萬到二十萬的基本盤;
方程豹賣出4.1萬輛,同比暴漲155%,僅鈦7一款車就交付30,572輛;
騰勢1.6萬輛,增長33%。
從十萬家轎到百萬豪車,比亞迪把每個價格帶都埋下了增長種子。主流市場保份額,高端市場提利潤,這套打法的可怕之處在於,它讓對手找不到可以集中火力的軟肋。
兩台引擎底下,還有一塊壓艙石:技術。
德國汽車管理中心2026年創新報告把比亞迪排在全球第一,總分157分,這是該榜單第一次由中國車企登頂。
刀片電池、超級e平台、兆瓦閃充,這些詞消費者未必懂,
但“充電快、跑得遠、買得起”這九個字,全球消費者都懂。
再看大眾。
這家89歲的巨頭,正在經歷成立以來最深的一輪困境。
2026年上半年,大眾集團全球交付399.7萬輛,同比下降8.4%;
稅後淨利潤31億歐元,暴跌30.7%;
營業利益率只剩3.8%,而它自己定的2030年目標是8%到10%。
自救方案觸目驚心:
全球裁員10萬人,約佔員工總數15%;
德國本土四座工廠面臨停產;
年產能從1000萬輛下調到900萬輛;
到2035年,車型陣容最多砍掉一半。
大眾的問題出在那?
表面看是歐洲需求疲軟,往深看是兩筆舊帳同時到期。
第一筆帳叫中國依賴。
中國是大眾最大的單一市場,上半年大眾在華交付量下滑31.1%,純電車型交付量更是暴跌47.9%。過去四十年,大眾靠中國市場賺得盆滿缽滿,如今中國市場恰好是電動化轉型最激進、競爭最慘烈的市場,大眾的利潤奶牛變成了失血點。
第二筆帳叫轉身太慢。
當比亞迪用插混和純電兩條腿狂奔時,大眾的電動車還在用上一代平台的思維造車。最說明問題的細節是:大眾正計畫把在中國研發的車型拿回歐洲賣。
四十年前,大眾以技術輸出者的身份進入中國;
四十年後,它要靠中國團隊研發的車型去救歐洲大本營。
攻守之勢,徹底倒轉。
大眾集團CEO奧博穆說,公司境況“比嚴峻還要嚴峻”。
越是歷史性的時刻,越需要潑幾盆冷水。
第一問:這是單品牌對單品牌的勝利。
大眾集團還有奧迪、斯柯達、保時捷,集團總銷量依然高於比亞迪。
評論區裡“拿集團打品牌不公平”的質疑,並非全無道理。
第二問:比亞迪自己的大盤還沒完全修復。
前8個月累計銷量266.8萬輛,同比仍下降6.84%。今年2月,比亞迪月銷一度跌到19.02萬輛的谷底,之後連漲六個月才爬回來。8月的44萬輛很亮眼,但2025年它的全年銷量是462.24萬輛,今年想守住這個體量,剩下四個月還得繼續踩油門。
第三問:豐田這座山還很高。
8月豐田賣了72.1萬輛,比比亞迪多出28萬輛以上;上半年全球539萬輛,基本盤橫跨燃油和混動,遍佈北美、東南亞、中東。
比亞迪要翻越它,靠的是海外工廠的全面達產,而這需要以年為單位的時間。承認這三點,不是潑冷水,而是說清楚一件事:
8月的超越是趨勢性拐點,不是終局。
跳出銷量數字,這件事最深刻的變化在於:
全球汽車工業的評價體系變了。
過去一百年,汽車競爭的底層邏輯是品牌光環、機械素質和管道網路,德系、日系靠這三樣築起護城河,後來者連門票都拿不到。
而電動化和智能化把競賽項目換成了電池、電機、電控、智能座艙和迭代速度。在新賽道上,百年品牌的光環不再是資產,反而成了轉身的負擔。
資料可以佐證這種規則切換:
中國品牌在歐洲的份額,五年前只有0.5%,2026年上半年已到9.5%;
2026年5月,中國乘用車在歐洲31國的新車註冊量首次超過日系。
當歐洲消費者開始用錢包投票,說明他們比誰都清楚,同樣預算下那台車技術更新、配置更足、體驗更好。
所以,比亞迪8月超過大眾,本質上不是一家中國公司超過了一家德國公司,而是新規則對舊規則的一次公開宣判。
比亞迪的下一場硬仗是豐田,但無論那一仗什麼時候打贏,
發令槍聲已經在2026年8月響過了。
全球汽車工業的中國時間,正式開始。(起點財經)