
聯發科的“芯”事:一顆2nm手機晶片背後,是輝達38億美元買下的入場券
聯發科天璣9600系列一發佈,表面上是給三星Galaxy Tab S13打前站的移動晶片新聞。但把時間線拉回2026年08月31日就會發現,這顆晶片只是冰山一角——輝達同一周宣佈向聯發科可轉債認購35億美元,聯發科股價當天暴漲約10%,一場看似“手機晶片發佈會”的常規操作,實際上是移動端SoC與資料中心AI晶片兩條敘事線的交匯點。
聚焦 🔍
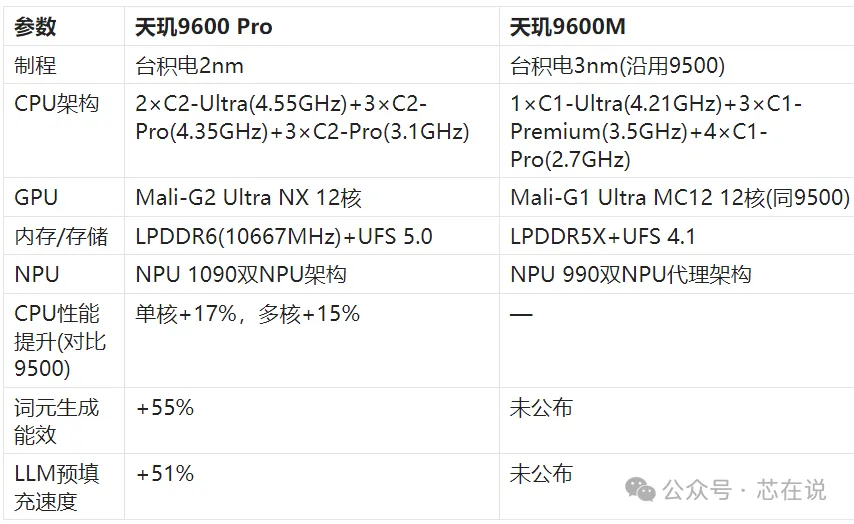
天璣9600 Pro是台積電2nm工藝量產的第二顆手機旗艦晶片(蘋果A20 Pro之後),天璣9600M則是天璣9500的“馬甲版”,繼續吃3nm的老本。同一周,輝達以35億美元認購聯發科39億美元規模的零息可轉債,雙方同步宣佈聯發科接入NVLink Fusion。這不是兩條新聞,是一條產業鏈邏輯的兩端。
現象:一顆晶片,兩套帳本
聯發科這次發佈的策略很直白——用天璣9600 Pro打旗艦平板和摺疊屏,用天璣9600M當“性價比旗艦”消化天璣9500的產能庫存。三星Tab S12系列用9500,Tab S12+和Tab S12 Ultra沿用天璣9500,而Tab S13系列大機率在2027年切到9600 Pro。這個套娃打法聯發科玩了不止一年了,本質是把台積電最貴的產能留給走量最大的旗艦機型,把上一代成熟工藝塞進“次旗艦”裡continue收割毛利。
但真正值得從業者停下來看的,是NPU這一欄的數字。天璣9600 Pro的NPU 1090號稱詞元生成能效比提升55%,LLM預填充(prefill,即讀取提示詞階段)速度提升51%。這兩個數字放在“手機跑本地大模型”的語境裡,意味著聯發科在賭一件事:端側AI推理會越來越吃“詞元吞吐”而不是單純堆算力峰值。
資料:從手機NPU到資料中心可轉債
先把硬體參數擺清楚,方便同行直接對比:
再看資本市場那條線。輝達這筆35億美元不是孤立事件,而是2026年一連串“循環融資”操作裡的第三筆——2月對OpenAI的300億美元股權投資,8月對OpenAI俄亥俄州資料中心1050億美元的基礎設施擔保,9月初這35億美元的聯發科可轉債。伯恩斯坦分析師Stacy Rasgon此前評價輝達對OpenAI的擔保時說過一句話,大意是這類操作顯然會加劇市場對“循環融資”的擔憂——這句話原封不動地適用於聯發科這筆交易。
洞察 💡
可轉債的轉股價約合新台幣4513.75元,是聯發科近期收盤價3925元的115%左右,也就是約15%的轉股溢價,不是網上流傳的“115%溢價”這種誇張說法。這筆債零息、2027年到期,Alphabet也參與了同一批發行,具體金額未披露。看懂這三個細節,才算真的讀懂了這筆交易的定價邏輯,而不是被“35億美元大新聞”的標題帶跑。
機制:NVLink Fusion才是這盤棋的真正落子
輝達為什麼要花錢買聯發科的可轉債,還順帶把NVLink Fusion塞進去?機制很簡單:聯發科的ASIC客戶業務——也就是替雲廠商設計定製AI晶片——本身是在蠶食博通和Marvel的地盤。輝達沒有選擇正面狙擊這個賽道,而是選擇讓這些“定製晶片”未來必須通過NVLink Fusion才能接入輝達主導的機架級系統。
換句話說,聯發科幫客戶設計的定製加速器越多,NVLink Fusion的生態壁壘就越厚。這不是一次簡單的財務投資,是輝達把“定製晶片威脅”轉化成“機架級生態接入費”的教科書打法。聯發科6月份披露過,其定製晶片業務今年預計帶來20億美元營收,2027年這個賽道總規模能到800億美元——這個數字才是輝達肯掏35億美元的真實動機,手機NPU的詞元效率提升只是順帶的公關素材。
關鍵 📌
聯發科的定製AI加速器已經確認將於近期為一家美國大型雲廠商實現量產。這意味著聯發科正式從“手機晶片供應商”轉型為“資料中心ASIC設計商”,天璣系列的每一次發佈,背後都是台積電先進製程產能在手機與資料中心兩條業務線之間的再分配博弈。
衝突:誰在為詞元成本買單
這裡要跳出框架說一句可能得罪人的話:手機廠商吹噓的“端側大模型”能效提升,本質上是把詞元推理成本從雲端帳單轉移到了消費者手機的電池和晶片BOM成本上。聯發科口中55%的詞元生成能效提升,聽起來是技術進步,但換個角度看,這也是晶片廠商在替雲廠商分攤AI推理的邊際成本——畢竟每一次端側推理少呼叫一次雲端API,雲廠商的GPU帳單就少一筆。
這就引出一個反共識的判斷:端側NPU競賽的真正驅動力,不是消費者對“本地跑大模型”的真實需求(大部分使用者根本不知道也不關心prefill速度),而是雲廠商想把推理成本甩給終端裝置製造商。記憶體漲價不是缺貨,是帳期遊戲;端側AI也不是體驗升級,是成本轉嫁的遊戲。
警示 ⚠️
輝達在AI供應鏈裡的投資版圖已經從“買GPU客戶”擴展到“買晶片設計商的債券”。這種模式一旦被更多資本市場解讀為系統性循環融資,監管審視只會越來越嚴。聯發科股價短期內漲了10%,但這筆可轉債轉股之後,聯發科的股權結構和話語權會發生什麼變化,目前沒有一家分析機構給出確定答案——這是留給各位自己判斷的空白區。
流量不是演算法給的,是人性漏出來的——而這次聯發科和輝達的這盤棋,漏出來的是資本對“誰將主導下一代AI互聯標準”的焦慮。
洞見:三個判斷,僅供參考
天璣9600 Pro的2nm身位追平A20 Pro,但真正決定聯發科估值天花板的,已經不是手機SoC份額,而是它能不能把NVLink Fusion的生態位坐實。
- NPU詞元效率的提升數字,未來會越來越像手機廠商的“軍備競賽話術”,讀者應該學會用“預填充速度提升X%”反推真實場景下的電池損耗,而不是照單全收廠商的PPT。
- 輝達2026年這一整年的“投資式繫結”打法——OpenAI、MediaTek——本質上是在用資產負債表換生態鎖定權,這套打法能走多遠,取決於下遊客戶的實際裝機量能不能撐起這些帳面承諾。
機會 ✅
給同行的一張自查表:看到任何“端側AI晶片發佈”新聞時,先問三個問題——①這顆晶片的產能是不是在跟資料中心業務搶台積電的先進製程排期?②廠商公佈的能效提升數字是否有可對比的基準(對比誰、什麼場景)?③是否存在同期的資本動作(融資、可轉債、股權投資)能解釋這次發佈的真實商業邏輯?把這三條過一遍,比看十篇通稿都有用。
行動含義
對晶片設計從業者,天璣9600系列證明“旗艦+馬甲”的產品策略依然管用,先進製程的稀缺性會繼續被這樣精細化分配。對投資研究人員,聯發科這筆可轉債應該被放進輝達2026年“循環融資”清單裡持續跟蹤,尤其關注轉股窗口期和聯發科下一次財報裡定製晶片業務的實際營收兌現情況。對普通硬核愛好者,別只盯著跑分和影格率——手機NPU的每一次“效能飛躍”,背後都連著一整條你看不見的資本和產能博弈鏈條。 (芯在說)