
業績猛增,股價狂飆,市值從不到400億漲到4000億。
當AI把光纖從“通訊管道”變成算力的“運力底座”,一位會計博士15年咬牙堅持的研發苦旅,終於如火山爆發,把一家已經被市場打入傳統製造的老牌企業,翻身成了AI時代的光連接核心玩家。
他就是長飛光纖總裁莊丹。
2026年9月,河北廊坊,中國算力大會的“首創首發”環節,長飛公佈了一個看似不起眼的數字:0.032dB/km,但卻令全球業績震動。
這是反諧振空芯光纖的最新衰減紀錄。
說人話就是,這是全球光纖最新最頂級的技術。
自1970年康寧拉出第一根低損耗石英光纖以來,實芯光纖的損耗被一步步逼近約0.14dB/km的物理極限,再難有大的突破。
而長飛的新紀錄,已不到這一極限的四分之一。
空芯結構讓光主要在空氣中而非玻璃中傳播,按公司披露,傳輸速度可提升約47%,時延可降低約31%。一年半以前,長飛交出的指標還是0.05dB/km,此後是0.04dB/km,然後現在的0.032dB/km。
而且,這不是實驗室裡的孤品。其空芯光纖已累計交付超過1萬芯公里,在中國外完成13個以上商用及試點項目,建成最長100公里的商用線路,並與營運商完成單波1.2T、206.5公里無中繼的現網傳輸試驗。
與技術躍進起飛的,是長飛財報裡的數字:2025年,公司營收142.52億元,同比增長16.85%;歸母淨利潤8.14億元。
2026年上半年,公司營收更是同比增長53.64%,扣非淨利潤24.49億元,同比增長超過16倍,光傳輸產品毛利率升至60%以上。
狂飆的業績之下,其股價年漲幅一度超過12倍,6月A+H總市值首破3000億元,成為湖北首家三千億市值上市公司,此後更沖上4000億元。
其業績逆轉與AI基建高度相關。
當大模型邁向兆參數,數萬張GPU需要協同工作,“算力、存力、運力”中,運力最先成為短板。光纖的主戰場,因此從服務家庭寬頻的“光纖到戶”,轉向服務算力叢集的“光纖到GPU”。
券商測算,2026年全球光纖需求有望增長超過27%。
但要把這種逆轉理解成時來運轉,風口上的豬都能飛,也是誤解了行業的殘酷性。光纖是典型的周期行業:需求跟著營運商投資走,每一輪網路建設高峰之後,都會迎來產能過剩與價格戰。
2019年,行業由短缺轉向過剩,長飛營收從上一年的113.60億元跌至77.69億元,一年縮水三成;2024年,營運商投資放緩,長飛營收再降8.65%,淨利潤僅6.76億元,同比下滑近48%。
長飛的一些同行,幾輪下來,已經是連影子都看不見了。長飛不但活下來,而且還有不錯的利潤,很重要是靠了核心技術的過硬。
而曾經的長飛,技術都是別人的。
1988年,原郵電部、武漢市政府與荷蘭飛利浦在長江邊合資建廠,“長飛”二字,本意就是“長江邊的飛利浦”。它拉出了中國第一根量產光纖,卻長期帶著合資工廠的烙印:裝置靠進口,工藝靠引進。
直到2011年,一位在財務崗位上幹了十多年、41歲的會計學博士,被推上了總裁的位置,局面開始被迅速改變。
1970年生,武漢大學經濟學本科、碩士,中南財經政法大學會計學博士,上海財經大學博士後。1998年加入長飛,業從財務部經理助理做起。
莊丹的履歷,不太能與高科技製造企業掌舵人關聯,更難想到他是以技術驅動企業的掌舵人,但長飛的確就在他任上實現了技術的騰飛。
財務出身,讓他看清了一筆更長的帳:研發會壓低當期利潤,但技術壁壘決定一家製造企業未來的售價、份額、利潤乃至生死。
莊丹多次公開表示,企業若一直困在“微笑曲線”底部的製造環節,就沒有根本出路,而向研發和市場兩端延伸,只能依靠自主創新。
長飛的創新基因並非始於莊丹。
長飛的核心業務是光纖預製棒、光纖、光纜。1997年,面對外方提出“長飛只做多模光纖、單模由對方供應”的合作條件,時任董事長周長鏞和董事會沒有接受,研發團隊用8個月攻下單模光纖技術。
但在合資體制下,自主之路始終磕磕絆絆。莊丹曾回憶,長飛擴大預製棒能力時,一筆約3000萬元的研發預算被外方董事以“走獨立路線”為由否決,最後是地方政府拿出同等規模資金,才幫長飛跨過難關。
莊丹的特別,是訂立一個個原則,甚至變出一套套基本制度,指導與呵護科研的一次次攻堅。比如:堅持每年以不低於營收5%的資金投入研發,且不設上限;研發按“商用一代、儲備一代、預研一代”滾動推進。
即便2020年,長飛淨利潤繼續下滑,研發投入仍達4.15億元,佔營收超過5%;2022年研發費用增至7.84億元;2025年達到8.94億元,佔營收6.28%;2026年上半年又投入5.01億元,同比增長近三成。
從公開表態和經營軌跡看,莊丹推動技術研發的風格可以概括為六個字:看得遠、挺得住。他對成本和現金流格外敏感,但即便下行周期,也沒用砍研發來換更好看的報表。他也坦言,空芯光纖這個方向一開始並不清晰,但團隊判斷它是顛覆性結構,所以咬緊牙關堅持投入。
作為會計博士的莊丹,除了鼎力支援長飛堅持投入研發,也以善於找錢為研發提供了保障。
莊丹出任總裁之前,長飛管理層就曾三次提出上市,但均未獲董事會通過。莊丹反覆測算上市給各方股東帶來的增量,尋找中外股東都能接受的方案,最終不但實現了長飛的上市,而是實現了兩地上市的跨越。
2014年12月,長飛登陸港交所,募資11.81億港元;第三年,長飛的光纖預製棒、光纖、光纜市場份額均沖上全球第一。2018年7月,長飛回歸A股,募資20.24億元,成為行業首家A+H上市企業。
在莊丹看來,上市帶來的不只是資金,更是治理結構的變化。其中就包括:重大戰略按持股比例表決,自主研發不再輕易被單一股東否決。
得到更多資本後,他還以資本推動研發和技術路線的擴張:收購光恆通訊,取得博創科技(現長芯博創)控制權,切入光器件和光模組;佈局長飛先進,進軍碳化矽,形成以光纖光纜為主業,光互聯元件、海纜與能源、高純石英、工業雷射、第三代半導體協同的“1+5”格局。
2025年,莊丹更把握AI帶來的機遇,完成7000萬股H股配售,淨募資約22.29億港元,並行行行業首單科技創新債券,為AI戰役充實彈藥。
長飛如今能在風口上飛,也正是因為這些超前的佈局。
如今,長飛是全球唯一同時掌握三大主流預製棒工藝並實現產業化的企業。其單根預製棒的拉絲長度,也從2013年的約7000公里提升到如今超過1萬公里。其多芯光纖也深耕十餘年,已在北美資料中心商用。
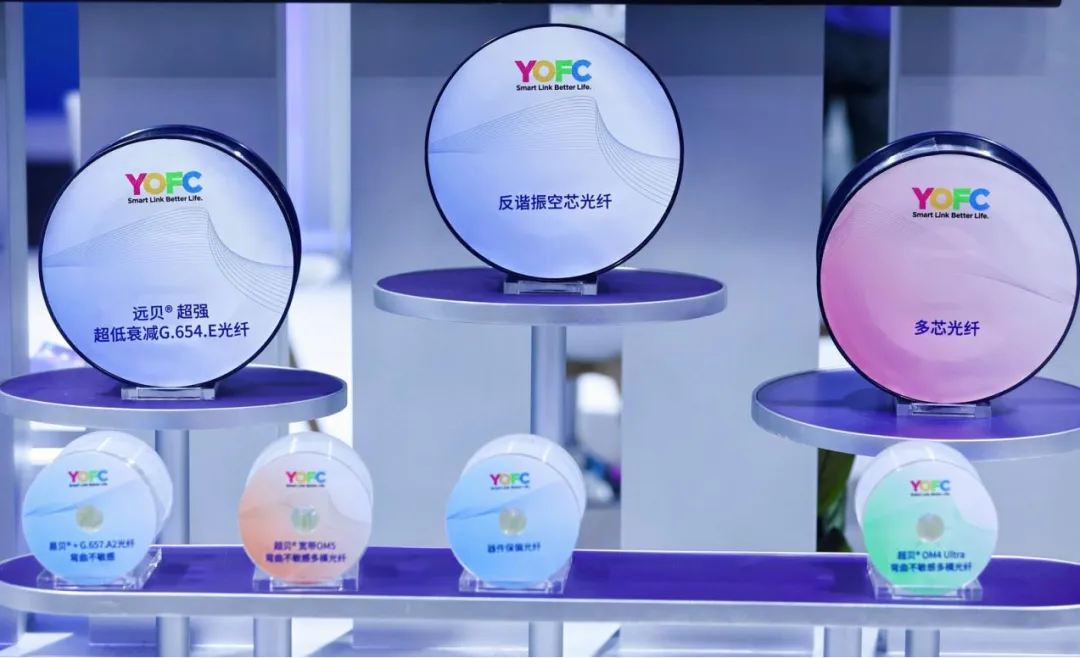
在前沿賽道上,長飛的對手都是全球巨頭。
微軟2022年收購英國空芯光纖企業Lumenisity,康寧準備為微軟量產空芯光纖,普睿司曼、OFS也在加緊佈局。長飛能在損耗、長度和商用規模上跑到前列,靠的也是那些“看不清”時的投入。
截至2026年6月底,長飛獲得中國外授權專利2502項,參與起草國際標準37項;7月,公司第四次獲得國家科技進步二等獎,成為中國光通訊行業唯一四獲此獎的企業。
2014年上市時,長飛已是全球第二,但收入主要來自中國三大營運商的集采。只守著中國,再大的龍頭也逃不開建設周期和價格戰。
上市後不久,莊丹首次系統闡述長飛戰略:向產業鏈上下游延伸,建立完整能力;走出去,建設海外產能。
他給出的辦法是“造船出海”,目標很具體:連續數年每年推進一個海外項目,五年後讓海外收入佔比達到25%至30%。
而且,長飛的出海,不只是把中國產品賣出去,也更包括把製造、銷售、服務和工程交付一起搬到客戶身邊。
在印尼、南非,它建設本地工廠,輸出中國成熟的裝備和工藝;在巴西,它收購有80多年歷史的線纜企業Poliron,直接獲得品牌與管道;在波蘭、德國、墨西哥,它也以本地產能貼近歐美市場;在秘魯、菲律賓,它承接網路工程,從賣光纜升級為交付整張網路。
目前,長飛已在7個國家佈局9個生產基地,海外員工超過2000人。
事實證明,超前的出海戰略,再次為長飛贏得了重要利己:對全球營運商和雲廠商而言,供應商能否在多個區域穩定交付,重要性正在接近產品本身;對長飛自己而言,區域佈局,除了更好滿足客戶,還縮短了交期、降低了物流成本,也幫助長飛應對關稅、原產地規則和地緣風險。
長飛的出海也贏得超預期回報:2020年,公司中國收入幾乎停滯,但海外收入21.03億元,同比增長超過26%;到2025年,公司海外收入已達60.92億元,佔總營收42.7%。莊丹預計,2026年這一比例將超過50%。
對於出海,莊丹的打法也是很清晰:先把G.654.E等高性能光纖在中國做成熟,再推向海外營運商,以差異化方案打開國際市場。
核心就是一句話,不賣便宜貨,讓技術優勢在全球得到回報。
與國際對手相比,長飛的打法有鮮明差異。
康寧憑藉與Meta的長期大單鞏固北美陣地,力推多芯方案;長飛則依託預製棒全工藝自主可控的成本與質量優勢,在空芯光纖上率先實現規模商用,並通過“AI-2030”戰略,圍繞資料中心底座、全球AI網路和AI應用三條主線佈局。
與中國企業大多在全球拼產能不同,已在自己領域從規模到技術穩坐全球第一的長飛,則是海外對手們拼產能,它在拼下一代產品引領。
當然,長飛的老問題也依然存在。
普通光纖的價格周期不會消失,營運商集采的份額與價格壓力仍在;數千億市值裡,既有真實業績,也包含市場對未來的高額預付。莊丹本人也坦言,空芯光纖何時成為主要收入和利潤來源,目前仍難以預判。
從全球跟隨者到連續10年保持三項核心業務全球第一,從光纖供應商升級為AI時代的全球光連接基礎設施引領者。
在行業過剩、利潤下滑時仍把錢投向幾年後才兌現的技術,在中國生意最好做時就去海外建廠,在現金流尚可時主動走進資本市場,可令企業更好穿越周期與轉型升級……
會計博士莊丹對長飛的貢獻,不是把每一年的帳算得最漂亮,而是把錢花在他這個會計博士也最難算清、卻最能改變未來的地方。 (華商韜略)