
昔日的“影視一哥”,走到了破產重整的關口。
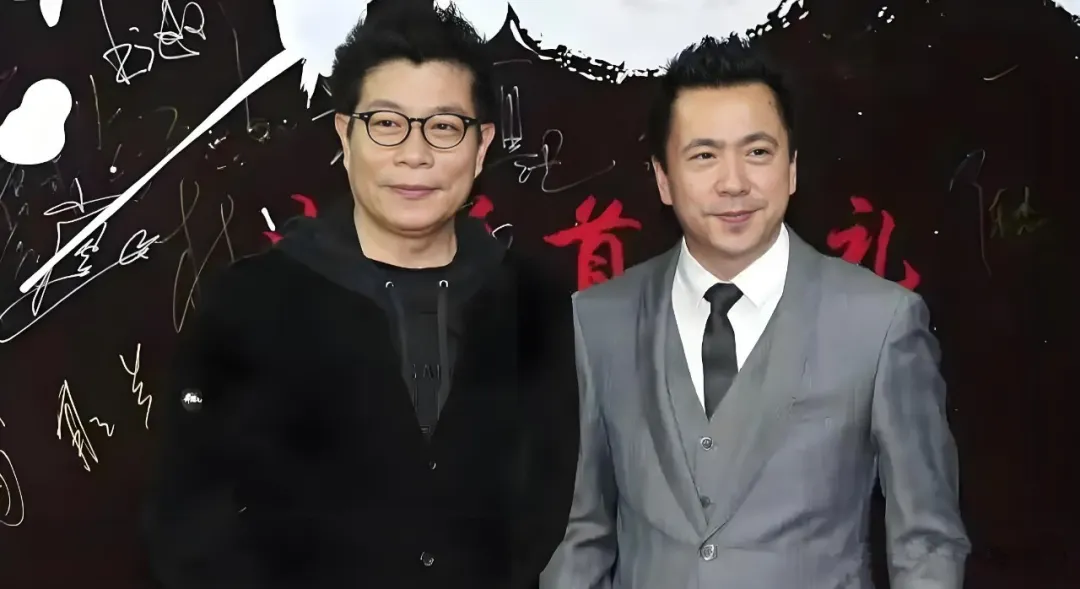
9月16日晚間,ST華誼公告稱,該公司董事會審議通過與華人文化簽署《重整投資協議》及《補充協議》的議案,確認華人文化為公司預重整案重整產業投資人。若重整順利實施,公司控股股東將變更為華人文化,實際控制人變更為黎瑞剛。
根據公告披露的方案,華誼兄弟以現有總股本約27.75億股為基數,每10股轉增9股,共計轉增約24.97億股。轉增完成後,總股本增至52.72億股。轉增股票不向原股東分配:華人文化獲得8.96億股,佔重整後總股本約17%;財務投資人獲得11.28億股,佔約21.4%;剩餘部分用於清償破產重整債務。
華人文化獲得股份的價格為0.9333元/股,據此計算,其擬斥資約8.36億元入主ST華誼。
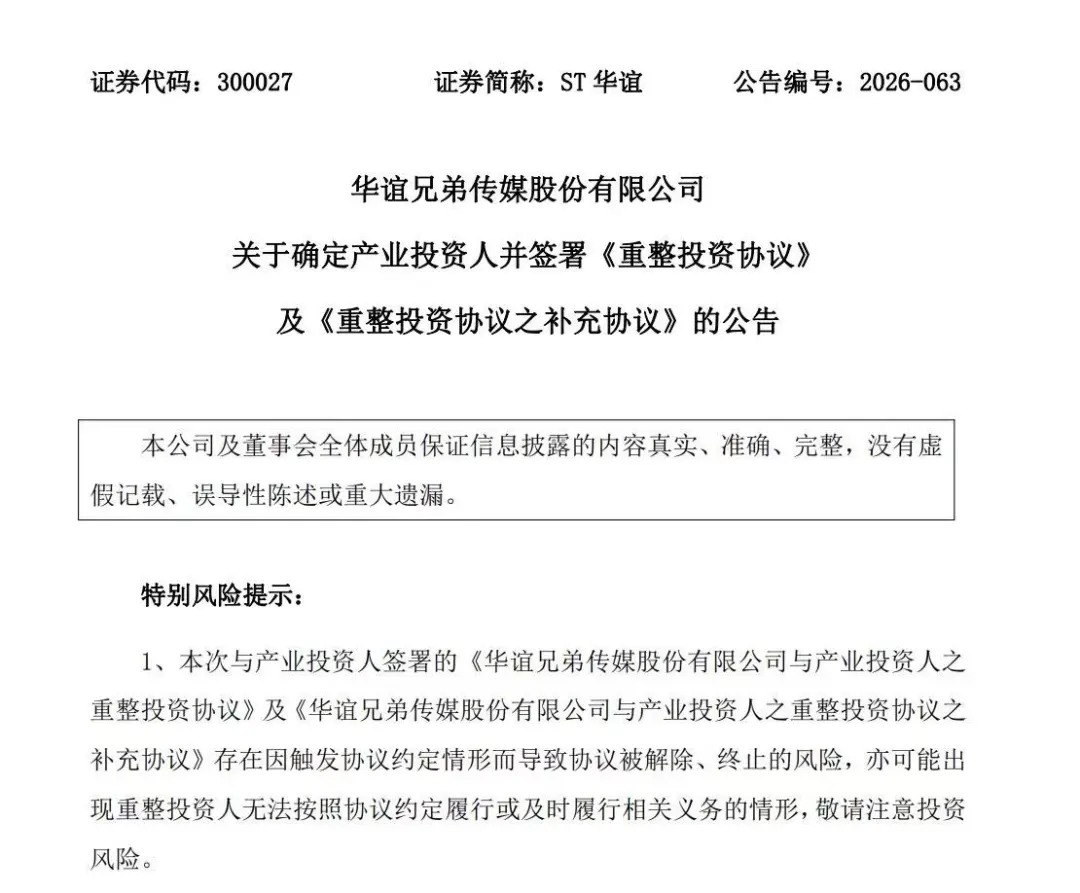
值得注意的是,公告同時提示,截至披露日,公司尚未收到金華中院受理重整申請的法律文書,公司及全資子公司華誼電影後續是否進入重整程序存在重大不確定性。若重整失敗,公司將存在被宣告破產的風險,股票面臨終止上市風險。
華人文化是一家怎樣的公司?公開資料顯示,該公司由黎瑞剛於2015年創立,總部設於上海、北京及香港,聚焦影視娛樂、互動娛樂、體育、文旅娛樂等九大類股,旗下涵蓋正午陽光、邵氏兄弟等製作機構及UME影城等實體業態。2023至2025年,華人文化營業收入分別為45.71億元、40.22億元、31.78億元;淨利潤分別為2.87億元、3.63億元、2.97億元。截至2025年末,公司淨資產66.91億元。
回頭來看,華誼兄弟的困境已持續多年。這家由王忠軍、王忠磊兄弟於1994年創立、2009年登陸創業板成為“中國影視第一股”的公司,2018至2025年連續八年虧損,累計虧損額高達85億元,並於2026年4月30日正式“戴帽”。
2026年上半年,華誼兄弟營收8544.77萬元,同比下降44.10%;歸母淨利潤虧損3638.51萬元,同比減虧51.12%。
預重整之路始於今年4月。
4月15日,華誼兄弟公告收到債權人北京泰睿飛克科技有限公司的《告知函》,對方以公司不能清償到期債務、明顯缺乏清償能力但具備重整價值為由,向金華中院申請對公司進行重整及預重整。
長安街知事(微信ID:Capitalnews)注意到,4月15日當天,華誼兄弟曾發佈《關於被債權人申請重整及預重整的提示性公告》,公告顯示,截至《告知函》出具日,華誼兄弟對其負有到期債務本金1140.52萬元未予支付。
4月23日,金華中院決定啟動預重整,並指定臨時管理人。至8月6日重整投資方案提交期限屆滿,共有5家意向投資人提交方案。9月15日,華人文化最終被確定為預重整案重整產業投資人。
從“影視第一股”到預重整,華誼兄弟的起落變遷令人唏噓。如今,重整方案落定只是第一步,能否順利實施、能否真正改善經營,仍待時間和市場檢驗。
01. “華誼兄弟的天下一半是馮小剛打下的”
回顧華誼兄弟的發展歷史,始終繞不過馮小剛的名字。
1994年,王忠軍、王忠磊兩兄弟創立華誼兄弟傳媒股份有限公司。他們在上世紀90年代及21世紀初參與投資馮小剛執導的《沒完沒了》《一聲嘆息》《大腕》等一系列賀歲片,這些高口碑之作讓華誼兄弟打出了名聲,於是開始了更深度的繫結。
王中磊直言:“華誼兄弟的天下,有一半是馮小剛打下的。”
王中軍曾透露,馮小剛第一份合約到期後,離開了華誼兄弟一年。他表示,這對於自己來說是挫折,“因為我是依賴馮小剛的。”
好在馮小剛很快又回歸了華誼兄弟。據媒體報導,華誼兄弟和馮小剛的第二份合同價值400萬元現金和3%的股票。2009年,華誼兄弟上市,成為A股市場第一家從事電影製作的公司,馮小剛用手中的部分股票套現2億多元。
02. “黃金”2014:坐擁眾多明星,華誼多有錢?
馮小剛、成龍、徐克、葛優、劉德華、張國立、黃曉明、李冰冰、姚晨、宋丹丹、那英、孫楠……2014年,華誼兄弟成立20周年慶典,眾多明星參與助興。
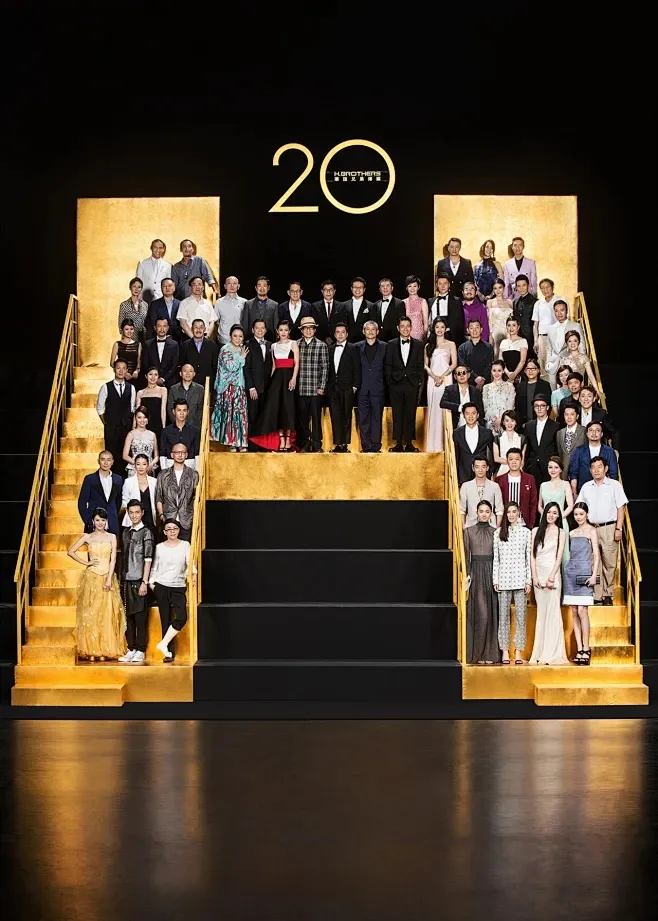
活動現場,王中軍、王中磊與一眾大腕談笑風生。那是屬於他們的黃金時期。
當年11月,王中軍在紐約蘇富比拍賣行拍下梵高靜物油畫《雛菊與罌粟花》,拍價合計為6176.5萬美元,按照當時的匯率,約合人民幣3.77億元。
在拍下這幅畫之前的一段時間,王中軍減持華誼兄弟股份套現超過5億元。對此他解釋稱,自己在公司的薪水也就是幾十萬,“我也要生活”。
那幾年的華誼兄弟,確實不缺錢。2014年,華誼兄弟融資近36億,獲得阿里入股、騰訊增持。2015年,華誼兄弟淨利潤達到了12.18億元,創下了淨利潤的最高值。
但在熱鬧之後,華誼兄弟的滑鐵盧來得很快。2018年,華誼兄弟上市後首度虧損。原因是多方面的,華誼兄弟將其歸結為“重點電影項目的票房失利和商譽減值”。
2018年,馮小剛與華誼兄弟繼續聯手打造《手機2》,結果卻引發一場涉及明星稅務、陰陽合同的娛樂圈大地震。之後,行業估值體系崩解,華誼兄弟商譽減值,陷入輿論漩渦中心。
同年,華誼兄弟參與的《狄仁傑之四大天王》《鬼吹燈之雲南蟲谷》等多部電影票房均不如預期。而此前擴展的其他領域業務,短期內無法承擔更多拉動收入的職能。
為瞭解決公司資金流問題,王忠軍開始賣畫套現。但這樣的努力效果杯水車薪,2019年,華誼兄弟經營淨利潤出現巨虧,為約-40億元。
03. 華誼兄弟因何而敗?
華誼兄弟的破產,本質原因難以脫離電影行業傳統營運模式中的“現金流詛咒”。
這個致命缺陷的體現,是項目投資到回款周期長達18至24個月,期間現金流完全真空,“錢出去快、回來的慢”的畸形循環,足以拖垮任何沒有雄厚資金儲備的大公司。
而這種“一部電影吃三年”的項目制模式,讓華誼兄弟染上了“賭爆款”的病態心理。
此前為了將爆款的源頭牢牢控制在手,華誼在2015年不僅以7.56億元溢價收購幾乎無實質經營的“明星殼公司”東陽浩瀚,更是極度誇張地以10.5億元收購了馮小剛成立僅2個月、帳面資產僅剩1.36萬元的東陽美拉70%股權。用幾十倍的天價溢價並非為了成熟的業務線,僅僅是為了買斷馮小剛未來5年的爆款產能。
然而,當所有盈利希望都維繫在馮小剛必須年復一年創造爆款的神話之上時,遭遇主業困難的華誼兄弟不得不開始了“病急亂投醫”式的豪賭。
2018年至2021年這四年間,華誼兄弟的連續累計虧損就超過64億元。在一輪又一輪幾乎看不到盈利希望的豪賭中,華誼越是想靠爆款翻盤,就越易陷入越拍越虧的深淵。
這種“押爆款”心態,讓華誼喪失了最後一次自救的機會。
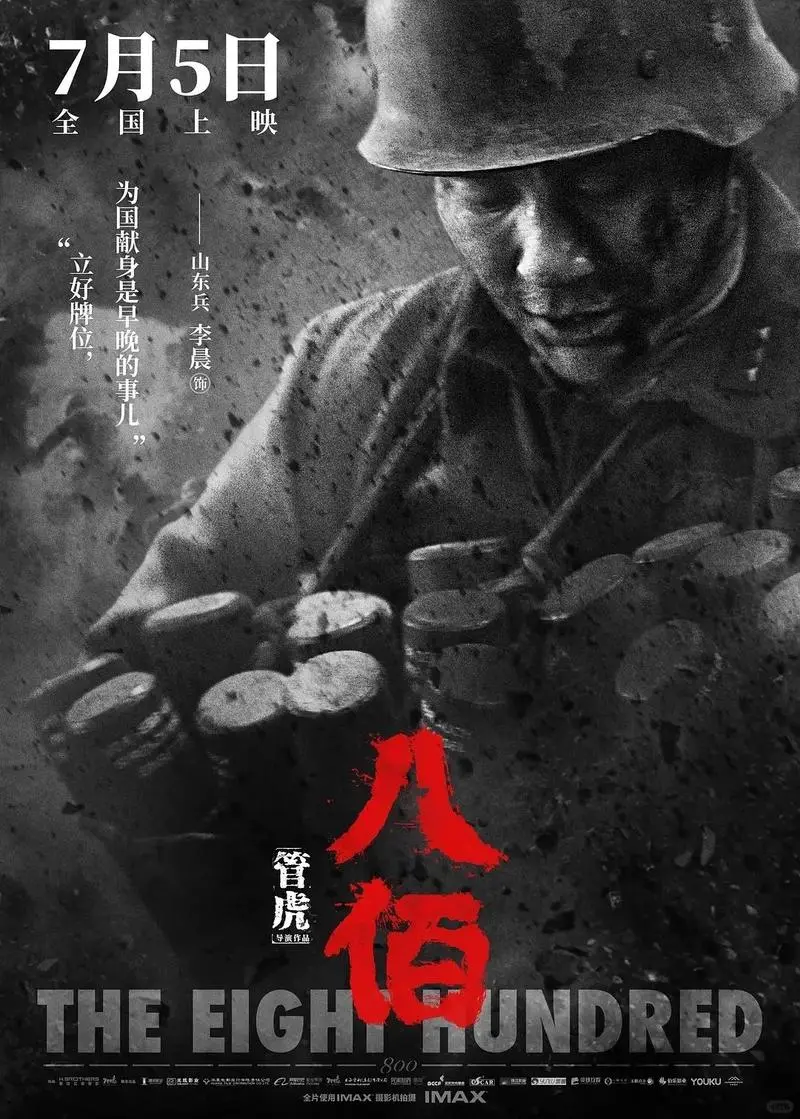
在2020年靠著主控的《八佰》取得超31億元的票房奇蹟後,華誼兄弟本該及時調整風控,把關財務底線,可最終他們還是選擇押注了巨額投資的《侍神令》《月球隕落》等大製作,這一系列失敗的豪賭,讓公司徹底失去了造血能力。 (傳媒圈)