
台北時間9月17日凌晨2點,聯準會FOMC議息會議結果出爐:
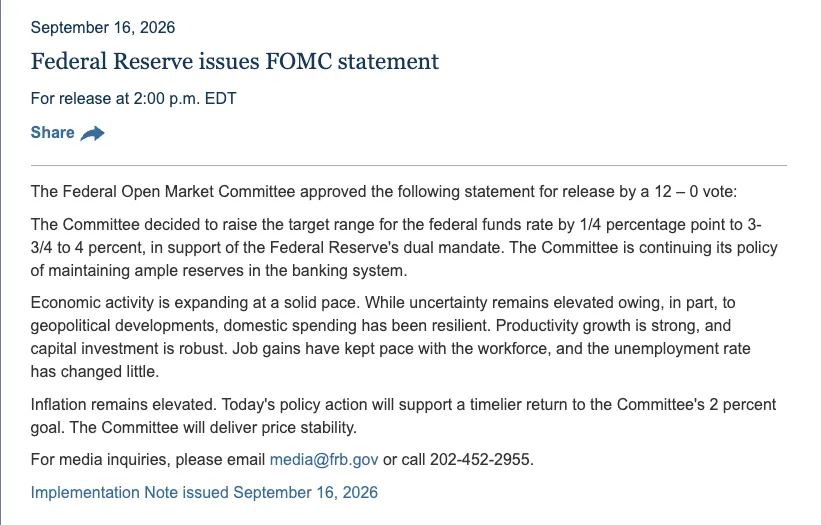
升息25個基點,12:0全票通過。聯邦基金利率升至3.75%-4.00%,為2023年7月以來首次升息。
消息公佈後,美股三大指數集體收跌,道指跌1.21%創近三個月新低。
但比加了25bp這個結果更重要的,是聯準會傳遞的訊號,升息才剛開始,不是結束。
先看兩個關鍵資料。
第一,點陣圖。
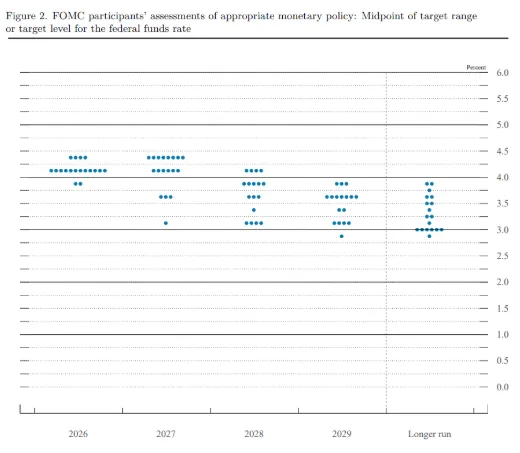
18位聯邦公開市場委員會(FOMC)官員中,16位認為年內至少還會再升息一次,4位甚至看再加兩次,只有2位認為本輪到此為止。
點陣圖中位數上調至4.1%,意味著市場定價的年內終點利率大機率會落在4.0%-4.25%區間。
第二,華許的表態。
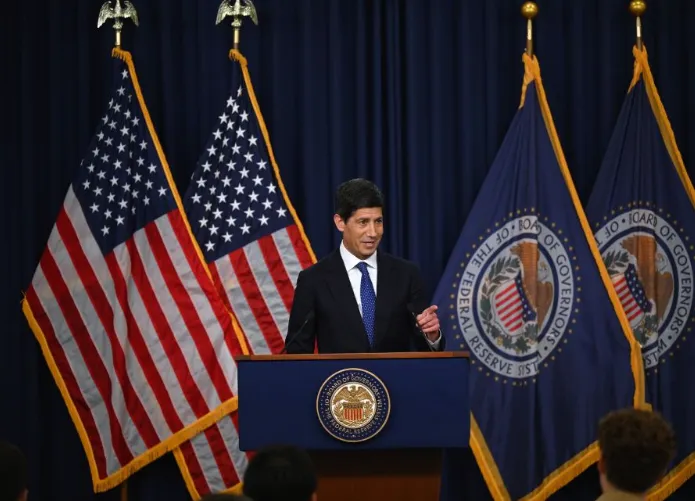
聯準會主席華許在發佈會上說了一句很重的話:"當前金融條件仍稱不上有限制性。"翻譯成大白話就是現在的利率水平還不夠高,不足以把通膨壓下來,我們不關閉繼續升息的大門。
與此同時,SEP(經濟預測摘要)上調了今年的通膨和增長預期,失業率預測從4.3%下調至4.1%。這意味著聯準會眼中的美國經濟比市場想像的要強,給了他們繼續升息的底氣。
對你的三類資產,分別意味著什麼?
一、美元保單:利率上行進入後半程,這是最直接受影響的一類。
港險儲蓄分紅險的定價基礎與美元利率高度相關。
升息周期中,保險公司投資端的債券收益率上升,新產品的演示利率、預期分紅也會跟著上調。 換句話說越早鎖定的保單,享受的是舊利率;越晚買,理論上能拿到更高的演示預期。
但這裡有個反直覺的邏輯:保險公司不會無限上調演示收益。一旦利率見頂回落,新產品預期收益也會跟著降。
所以等一等的策略,賭的是利率繼續上行;而現在鎖的策略,賭的是確定性。
怎麼判斷? 看點陣圖。16位官員認為年內至少再加一次息,說明利率上行周期還沒走完。但4.0%-4.25%大機率就是本輪的天花板,再往上,經濟會吃不消。
如果你已經持有美元保單,不受影響,合同條款不變。
如果你在考慮新投保,現在到年底可能是一個利率上行末期的窗口,不算最早,但也不算最晚。
二、海外房貸:月供壓力短期不會緩解
如果你在香港或海外持有浮動利率房貸,升息直接影響月供。
香港的情況更直接。 香港聯絡匯率制度決定了港元利率跟隨美元走。聯準會升息,港元HIBOR(銀行同業拆息)同步上行,按息(按揭利率)也會跟漲。
目前香港主流按息大約在3.0%-3.5%區間,如果FOMC年內再升息一次,按息大機率進一步上行至3.5%-4.0%區間(存在滯後性,並非立刻同步)。
應對思路:
浮動利率轉固定利率,鎖定當前水平
提前部分還款,降低本金基數
如果現金流充裕,按兵不動也不是最壞選擇,港元資產本身在升息周期中匯率有支撐
三、QDII理財:通道拓寬了,但方向更重要
就在聯準會升息的同一天,另一個資料值得關注:
QDII(合格境內機構投資者)額度首次突破千億美元。
8月底新一批68.4億美元額度下發,證券基金類機構斬獲過半,易方達以79.6億美元居公募之首。
與此同時,此前嚴格限購的QDII基金密集放寬申購。匯添富納斯達克100ETF聯接等熱門產品提高單日大額申購上限。
通道在拓寬,但方向比能不能買更重要。
升息環境下,美元資產收益率上升,QDII配置海外資產的吸引力確實在增強。
但也要注意聯準會升息推升美元的同時,也壓制了美股估值。納指在升息消息公佈後微跌0.01%,看似平穩,但市場已經在定價"higher for longer"(利率維持高位更久)。
對投資者的啟示:QDII額度放寬是制度紅利,但不等於閉眼買。在升息周期末端,配置策略應該從追逐高彈性轉向鎖定確定性。
跨境資產沒有絕對優劣,僅適配不同家庭資產目標,港險儲蓄險只是其中一類確定性工具,不能等同於QDII替代選擇。
川普反對,但改變不了什麼。
有意思的是,川普在升息結果公佈後強烈表態反對,呼籲降息。
但聯準會的獨立性決定了,總統喊話不影響利率決策。
華許是川普任命的,但這次12:0全票通過,說明在通膨問題上,聯準會內部沒有分歧。
對投資者來說,關注聯準會的實際行動,比關注政治人物的表態更有價值。
一句話,升息落地≠升息結束。點陣圖告訴你年內還有一次。
在這個節點上,三類資產的應對邏輯各不相同:
美元保單:利率上行進入後半程,上調空間有限,窗口還開著但不會一直開著
海外房貸:如果現金流充裕,按兵不動也不是最壞選擇
QDII理財:通道拓寬是好事,但升息末端應優先評估資產確定性,不盲目追高彈性資產 (成竹全球視野)