
一、執行摘要
(一)核心結論
中國單晶矽產業正處於從成長期向成熟期過渡的關鍵轉折階段。2025年,中國大陸矽片產量約為719.3GW,同比下降7.3%,為近十年來首次出現年度產量負增長,其中n型單晶矽片市場佔比已達97%,全面替代p型成為絕對主流。這一“量減質升”的結構性變化,標誌著行業增長邏輯從滲透率驅動全面切換至技術迭代與存量競爭驅動。中國單晶矽產業在全球的絕對主導地位依然穩固——截至2025年底,中國大陸矽片產能約1,271.1GW,同比降低5.8%,佔全球矽片產能的96.4%;產量約719.3GW,同比下降7.3%,佔全球矽片產量的96.9%,在全球矽片領域仍佔據絕對主導地位。
從產業生命周期視角判斷,太陽能級單晶矽已進入成熟期早段,半導體級單晶矽則處於成長期早段。行業整體滲透率概念在此具有特殊性:單晶矽對多晶矽的技術替代已基本完成,n型對p型的代際替換亦接近尾聲,97%的n型矽片市場佔比意味著“滲透率驅動”範式已近極限。新一輪增長鬚依賴N型技術內部的結構性溢價釋放、半導體級矽片的國產替代突破以及前沿應用場景的拓展。
本輪行業調整由三重結構性力量共同塑造:政策端“反內卷”推動落後產能加速出清,三項太陽能領域強制性國家標準擬於2027年1月1日實施;資本端龍頭企業經歷深度虧損但成本優勢持續擴大,隆基綠能2025年矽片全工序工藝非矽成本同比下降29%,行業在“以價換量”的殘酷競爭中完成洗牌;技術端N型TOPCon電池市佔率達87.6%,全面替代P型PERC,半導體級12英吋矽片國產化處理程序顯著提速,2025年國產化率約25%。
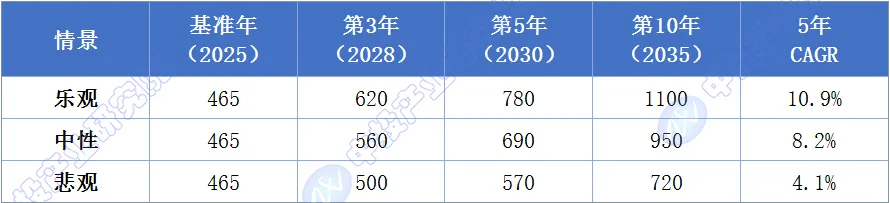
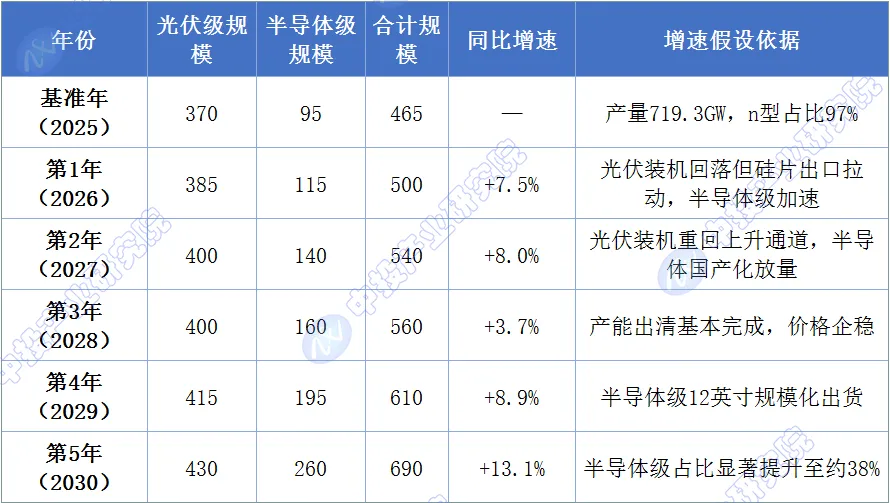
在中性情景下,中國單晶矽市場規模(含太陽能級與半導體級)有望從2025年的約465億元增長至2030年約690億元,五年複合增長率約8.2%。行業內部的結構性價值遷移——從太陽能級向半導體級、從P型向N型、從標準化產品向定製化解決方案——將是未來五年比總量增長更具分析價值的核心變數。
(二)投資/戰略建議
產業階段定位:太陽能級單晶矽處於“成熟期早段”,半導體級處於“成長期早段”。建議圍繞三條主線進行配置:其一,N型矽片產能主線——當前n型矽片滲透率已達97%,但技術內部仍在快速迭代,大尺寸、薄片化、低氧碳含量成為競爭焦點,具備N型大尺寸矽片量產優勢的企業將持續獲得結構性溢價;其二,半導體級矽片國產替代主線——12英吋矽片約貢獻全球所有規格矽片出貨面積的78.8%,而國產化率約25%,奕斯偉、滬矽產業、中欣晶圓等企業正加速產能擴張;其三,裝置與耗材國產化主線——國產單晶爐、金剛線、高純石英坩堝等關鍵環節的國產替代處理程序加速,上海超矽已實現國產單晶爐自主可控並獲得國際龍頭廠商採購意向。
風險警示:行業面臨四大核心風險。一是產能過剩與出清節奏錯配風險——當前矽片產能約1,271.1GW而全球需求約742.3GW,產能利用率偏低,產能出清周期可能長於市場預期;二是國際貿易壁壘升級風險——美國對中國矽片加征50%關稅,歐盟碳邊境調節機制正式實施,出口市場面臨結構性調整壓力;三是技術路線替代風險——鈣鈦礦疊層電池若實現商業化突破,可能對晶矽技術路線形成部分替代,通威股份已建成行業首條全自動兆瓦級鈣鈦礦-晶矽疊層電池試驗線,小面積疊層電池研發效率達到34.94%;四是半導體級矽片國產替代進度不及預期風險——先進製程(14nm及以下)領域自主化率不足15%,客戶認證周期長、良率爬坡難度大。
二、行業階段判定
(一)累計滲透率
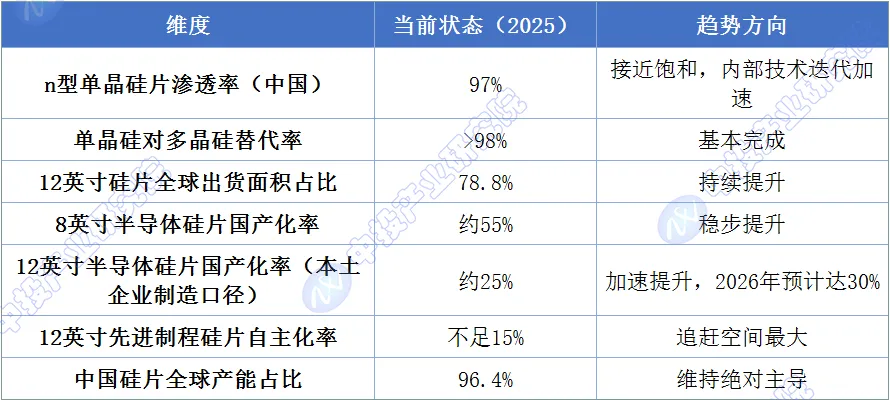
單晶矽產業的滲透率分析需區分兩個層次。第一層次是單晶矽對多晶矽的技術替代,這一處理程序已基本完成,單晶矽片在太陽能矽片市場中的佔比超過98%。第二層次是n型單晶矽片對p型單晶矽片的代際替換。2025年,n型單晶矽片市場佔比已達97%,CPIA確認“n型矽片市場佔比已全面替代p型,成為絕對主流”。中泰證券研報確認,2025年n型單晶矽技術市場份額預計超過96.9%。
從全球視角看,2025年全球矽片產量約742.3GW,同比下降7.6%,全球矽片產能與產量十年來首次同步收縮。中國大陸矽片產量約719.3GW,同比下降7.3%。產量下降與滲透率提升平行,反映的是“以價換量”模式下行業主動調整產能、消化庫存的過程。
半導體級單晶矽的滲透率概念則完全不同。12英吋矽片約貢獻2025年全球所有規格矽片出貨面積的78.8%。需要區分兩個口徑:據SEMI及中國電子材料行業協會資料,2025年12英吋矽片國產化率約25%,8英吋矽片約55%。據伯恩斯坦研究,若統計口徑涵蓋海外企業在華產能及出口至中國市場的部分,2025年中國大陸12英吋晶圓自產率可達約50%。在先進製程(14nm及以下)領域,12英吋矽片自主化率不足15%。這一結構性差距,構成了未來最大的增量空間。
圖表1 中國單晶矽產業滲透率與技術演進路徑
(二)行業增速vs GDP增速
2025年,中國單晶矽行業呈現出顯著的“量價背離”特徵。從產量維度看,中國大陸矽片產量約719.3GW,同比下降7.3%;從市場規模維度看,受N型產品溢價和產品結構升級支撐,行業整體營收規模保持相對穩定。但企業層面的盈利壓力極為嚴峻:隆基綠能2025年矽片及矽棒業務實現收入65.40億元,同比下降20.32%,毛利率為-5.3%;TCL中環太陽能矽片業務營收122.38億元,同比下滑26.49%,毛利率低至-19.44%。
圖表2 2025年中國單晶矽行業增速與宏觀經濟增速對比
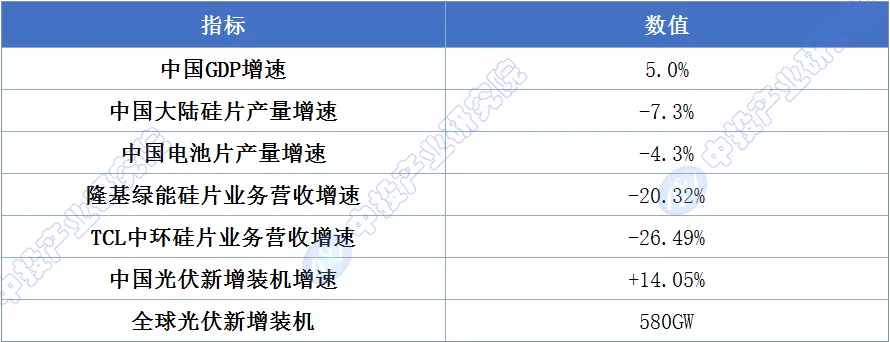
產量增速與營收增速均為負值,顯著低於GDP增速,但這一“負增長”是行業主動調整、落後產能出清的階段性特徵,而非需求端的系統性萎縮。中國太陽能新增裝機在2025年達到316.57GW,同比增長14.05%,超過“十三五”期間五年的新增裝機總和。供需矛盾的根源在於供給端產能擴張遠超需求增速——截至2025年底中國大陸矽片產能約1,271.1GW,而全球矽片產量約742.3GW。
(三)階段判定結論
當前階段:太陽能級成熟期早段+半導體級成長期早段
從基礎滲透率來看,太陽能級單晶矽的n型滲透率已達97%,接近飽和,增長空間極為有限。半導體級12英吋矽片國產化率約25%,先進製程自主化率不足15%,處於成長期早段的特徵顯著。
從增速特徵來看,行業整體產量增速為負,但終端太陽能裝機需求保持14%以上增長,二者之間的“剪刀差”反映的是供給端產能出清過程中的陣痛,而非需求萎縮。CPIA預測“十五五”期間中國年均太陽能新增裝機量約為238-287GW,全球年均約725-870GW,2026年預計新增裝機180-240GW,2027年起重回上升通道。
從增長邏輯來看,太陽能級單晶矽已從“滲透率驅動”切換至“存量替換+技術迭代驅動”,N型內部的技術升級取代了n型對p型的代際替換,成為新的競爭焦點。半導體級單晶矽則仍處於“滲透率驅動”階段,國產替代處理程序剛剛進入加速期。
綜合判定:中國單晶矽產業呈現“雙階段復合”特徵——太陽能級已進入成熟期早段,增長邏輯從滲透率驅動切換至宏觀驅動和存量替換驅動;半導體級處於成長期早段,國產替代帶來的滲透率提升空間仍然廣闊。
三、發展驅動力分析(五維矩陣)
(一)政策維度
政策是推動單晶矽行業產能出清和高品質發展的最核心外部變數。2025年以來,政策驅動力正從“行業引導”向“強制性標準約束”方向深化。
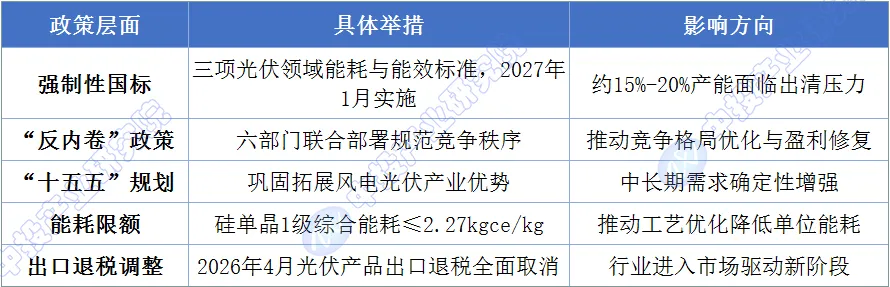
在國家標準層面,2025年9月國家標準化管理委員會發佈《矽單晶單位產品能源消耗限額》強制性國家標準徵求意見稿,通過分級分類、剛性約束的能耗管理機制,引導矽單晶行業加快節能降碳、提質增效。2026年7月,工信部聯合國家發展改革委、市場監管總局正式發佈三項太陽能領域強制性國家標準,將於2027年1月1日實施。根據矽業分會解讀,新標準實施後,多晶矽單位產品能耗不達基準值(6.4kgce/kg)要求的企業將被限期整改,逾期未改或整改後未達准入值(5.5kgce/kg)的企業將被關停。據初步統計,現有產能經有序調整後,國內多晶矽有效產能預計將減少至約240萬噸/年,較2024年底下降16.4%,與目前已建成裝置產能相比減少31.4%。
在產業引導層面,“十五五”規劃將綠色轉型作為核心目標,明確提出鞏固拓展風電太陽能產業優勢。自2025年6月底以來,國家層面密集出台“反內卷”政策,六部門聯合召開太陽能產業座談會,部署規範競爭秩序。CPIA指出,行業需要從“比規模、拼價格”的粗放模式轉向“價值競爭”的高品質發展軌道。
圖表3 中國單晶矽產業政策支撐體系
(二)資本維度
資本維度呈現“龍頭企業虧損但成本優勢擴大、半導體級矽片融資密集、落後產能加速退出”的三重分化格局。
從龍頭企業經營狀況來看,行業正處於深度虧損期。隆基綠能2025年實現營業收入703.47億元,同比下降14.8%,歸母淨利潤虧損64.2億元,但同比減虧25.3%。公司矽片出貨量111.56GW(其中對外銷售48.57GW),單晶矽片近10年累計出貨量全球第一,矽片全工序工藝非矽成本同比下降29%。TCL中環2025年太陽能矽片業務營收122.38億元,銷售量133.5億片,市佔率保持行業第一,全年毛利率為-19.44%,同比改善1.10個百分點。據國金證券研報,TCL中環Q3太陽能材料業務盈利水平顯著改善,帶動銷售毛利率環比修復4.0個百分點至-4.06%,下半年矽片經營情況較上半年有顯著改善。通威股份2025年實現營業收入841.28億元,同比下降8.55%,歸母淨利潤虧損95.53億元,高純晶矽銷量38.48萬噸,國內市佔率超30%維持行業第一。
從半導體級矽片的資本投入來看,國產12英吋矽片領域呈現密集融資擴產態勢。奕斯偉投資125億元興建武漢矽材料基地,規劃月產能50萬片,項目投產後公司總產能將超過170萬片/月。滬矽產業完成70.4億元併購交易,通過發行股份及支付現金方式收購新昇晶投、新昇晶科、新昇晶睿等標的資產。中欣晶圓麗水12英吋拋光片產線於2025年6月通線,首期15萬片/月產能預計年底釋放,未來兩年將逐步攀升至50萬片/月。
從裝置國產化來看,上海超矽實現了國產單晶爐的自主可控,全球矽片龍頭企業環球晶圓已與上海超矽達成合作意向,採購其單晶爐用於先進製程晶體生長。2025年國產半導體裝置在晶圓廠的驗證周期平均為6-12個月。
(三)產業供給維度
產業供給端的核心特徵是“產能極度充裕、出清正在加速、格局高度集中”。
從產能規模來看,截至2025年底,全球矽片總產能約1,318.9GW,同比下降5.4%,產量約742.3GW,同比下降7.6%,全球矽片產能與產量十年來首次同步收縮。中國大陸矽片產能約1,271.1GW,同比降低5.8%,佔全球矽片產能的96.4%;產量約719.3GW,同比下降7.3%,佔全球矽片產量的96.9%。按此計算,中國大陸矽片產能利用率約57%。
從產能出清進度來看,政策驅動的落後產能退出正在加速。多晶矽環節率先試點產能整合,收購平台已經成立。國標實施後,多晶矽有效產能預計將降至約240萬噸/年,較2024年底下降16.4%。2025年,全球及中國太陽能矽片生產規模前十企業的總產能達1,027.5GW,約佔全球總產能的77.9%,產量合計佔比全球總產量78.6%,行業集中度維持高位。
從出口變化來看,2025年中國太陽能矽片出口呈現“量增價跌、前弱後強”態勢,出口量約70.18GW,同比增長15.19%;出口額13.03億美元,同比下降16.98%。據行業研究資料,2025年1-10月矽片出口均價約0.44美元/片,較2023年均價0.57美元/片累計下跌約22.8%。
從價格走勢來看,根據CPIA資料,2025年產業鏈價格呈現上半年低位震盪、下半年走穩回升的走勢,截至12月,多晶矽、矽片、電池、元件價格指數同比分別上漲42.9%、1.4%、13.4%、2.1%。行業利潤向成本控制與技術創新突出的企業集中。
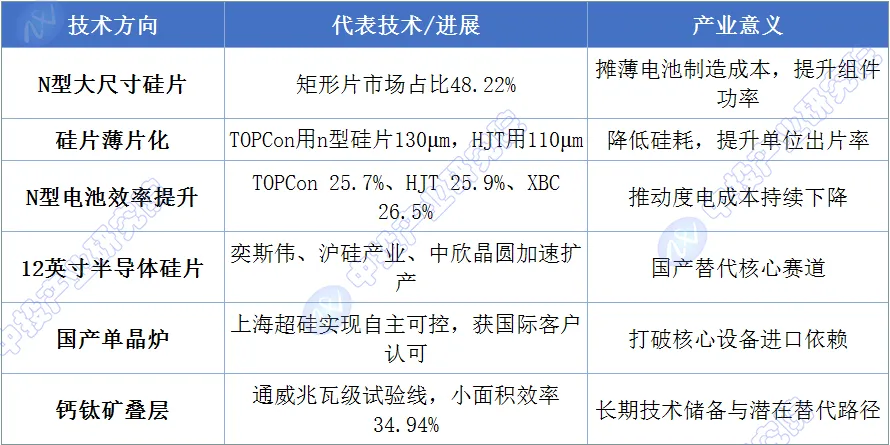
從技術趨勢來看,矽片薄片化節奏趨於平緩。2025年p型單晶矽片平均厚度維持在150μm左右不變;用於TOPCon電池的n型矽片平均厚度為130μm,用於異質結電池的矽片平均厚度為110μm,均與2024年持平。矩形片市場佔比快速提升,至2025年已上升至48.22%。矽片切割鎢絲線已基本替代高碳鋼絲線,市場滲透率超90%,母線直徑已下降至29μm。
(四)技術維度
太陽能級單晶矽的技術迭代聚焦於N型產品的性能最佳化。2025年,規模化生產的N型TOPCon電池行業平均轉換效率達到25.7%,HJT電池行業平均轉換效率達到25.9%,XBC電池行業平均轉換效率達到26.5%。N型TOPCon電池市佔率達87.6%。N型電池技術對矽片氧含量與電阻率均勻性提出更嚴苛指標,推動拉晶工藝向高精度、熱場最佳化與精細化控制方向發展。
半導體級單晶矽的技術突破集中在12英吋大尺寸矽片的量產能力建設上。上海超矽成功實現SOI矽片剝離機與氫離子注入機的自主可控。神工股份自主研發的“無磁場大直徑單晶矽製造技術”實現高純大直徑單晶矽高品質生產,8英吋和12英吋刻蝕機用矽部件批次供應北方華創、台積電等國內外行業巨頭。2025年,12英吋矽片在中芯國際的採購佔比從10%升至18%。據中欣晶圓半導體總經理介紹,12英吋矽片產業的認證周期較長,最快一輪下來需要半年,如果全驗證通過進入量產階段,需要一年至一年半的時間。
在裝置與工藝層面,單晶爐的磁場控制技術仍由海外企業主導,但國產替代正在加速推進。高純石英坩堝供應缺口擴大,上游耗材的供給約束成為制約矽片產能有效釋放的關鍵瓶頸之一。
圖表4 中國單晶矽核心技術方向與產業進展
(五)使用者維度
從太陽能電池片使用者端來看,2025年全國電池片產量約660GW,同比下降4.3%。N型電池已成為絕對主流,TOPCon、HJT、BC三大技術路線並駕齊驅。電池企業對矽片的需求正從“通用產品”向“定製化產品”轉變,具備定製化供應能力的矽片企業將獲得更高的客戶粘性和議價能力。通威股份已形成N型電池產能超150GW,2025年電池銷量103.03GW,連續9年位居全球第一,全球市佔率約15%。
從終端太陽能裝機使用者端來看,2025年中國太陽能新增裝機316.57GW,同比增長14.05%,集中式佔比51.7%,工商業分佈式佔比33.8%,戶用分佈式佔比14.5%。受分佈式管理辦法及136號文政策影響,上半年出現“搶裝”現象,5月單月新增92.92GW,政策窗口期後裝機量連續多月大幅下滑,9月後逐步回升。CPIA預測“十五五”期間中國年均新增裝機量約為238-287GW,2026年預計新增180-240GW,較2025年的316.57GW有所回落,2027年起重回上升通道。
從半導體晶片使用者端來看,12英吋矽片已成為7nm及以下先進邏輯晶片、高端記憶體晶片以及AI晶片的主要載體。12英吋矽片國產化率約25%,先進製程自主化率不足15%,為國產矽片企業創造了寶貴的客戶匯入與產品驗證窗口。
(六)五維綜合評分
圖表5 中國單晶矽產業五維研判矩陣
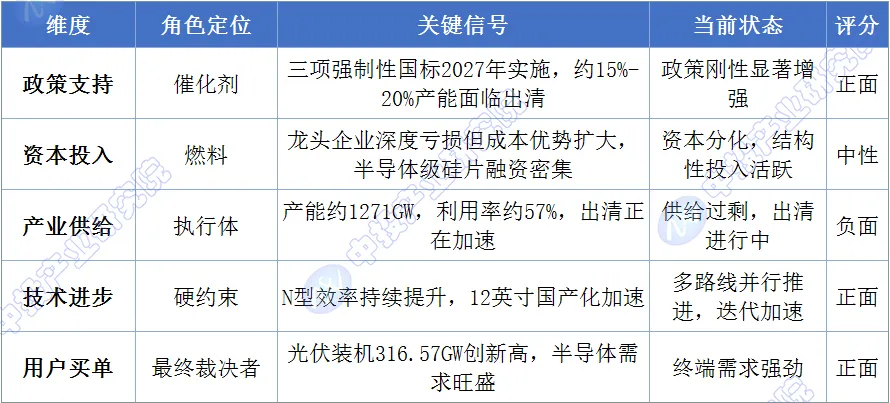
研判結論:五維中三維為正面,一維為中性,一維為負面。政策維度的強制性標準為產能出清提供了剛性約束,技術維度的N型迭代和半導體級突破為行業提供了新的增長引擎,使用者維度的終端需求保持強勁。產業供給維度的嚴重過剩和資本維度的盈利壓力構成了行業短期內最大的制約因素。整體而言,產業正處於“政策驅動出清→供需再平衡→盈利修復”的過渡期。
四、市場規模預測
(一)預測方法選擇說明
基於產業階段判定——太陽能級處於成熟期早段、半導體級處於成長期早段——本報告採用復合預測框架:太陽能級單晶矽以存量替換邏輯為基礎,增速錨定宏觀變數;半導體級單晶矽以滲透率爬坡邏輯為基礎,以國產化率為核心彈性變數。
(二)TAM測算與關鍵假設
太陽能級單晶矽TAM:以“十五五”期間中國年均太陽能新增裝機238-287GW為錨,太陽能級單晶矽的潛在總市場規模約為350-450億元/年。2025年基準市場規模取約465億元(含半導體級),其中太陽能級佔比約75%-80%。
半導體級單晶矽TAM:12英吋矽片約貢獻全球所有規格矽片出貨面積的78.8%。隨著國產替代加速,半導體級單晶矽TAM約為150-250億元/年,且仍處於擴張期。
合計TAM:約550-700億元/年,中期有望向800億元/年擴展。
核心彈性假設:
第一,太陽能級單晶矽增速向GDP收斂。CPIA預測“十五五”期間中國年均新增太陽能裝機238-287GW,矽片需求的基本盤穩固。
第二,半導體級矽片國產替代提供翻倍級增長空間。2025年12英吋矽片國產化率約25%,8英吋矽片國產化率約55%,先進製程自主化率不足15%。
第三,價格持續下行但降幅縮小。2025年矽片價格指數同比上漲1.4%,產業鏈價格呈現下半年走穩回升走勢。價格假設:2026-2028年年均降價5%-8%,2028年後降幅縮小至2%-4%。
(三)三情景預測資料表
圖表6 2025-2035年中國單晶矽市場規模三情景預測(含太陽能級+半導體級) 單位:億元
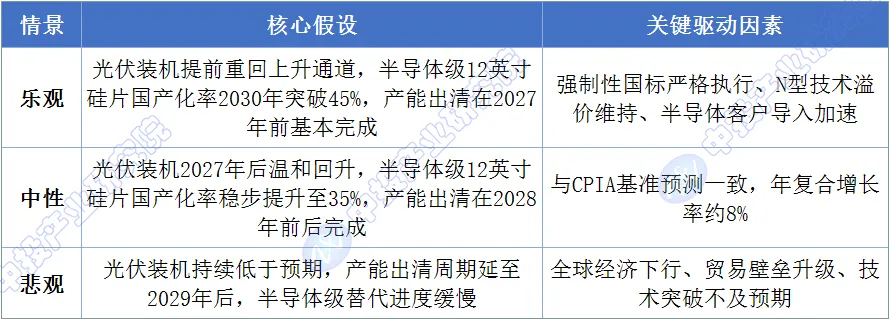
圖表7 中國單晶矽市場規模三情景假設說明
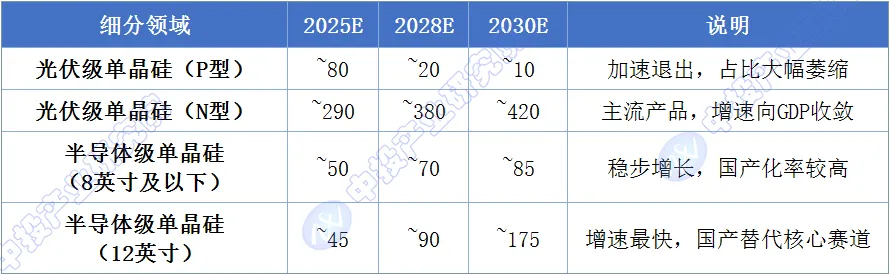
圖表8 2025-2030年中國單晶矽關鍵子領域市場規模預測(中性情景) 單位:億元
(四)5年逐年預測(中性情景)
圖表9 2025-2030年中國單晶矽市場規模逐年預測表(中性情景) 單位:億元
五、關鍵拐點監測
(一)本階段核心拐點定義
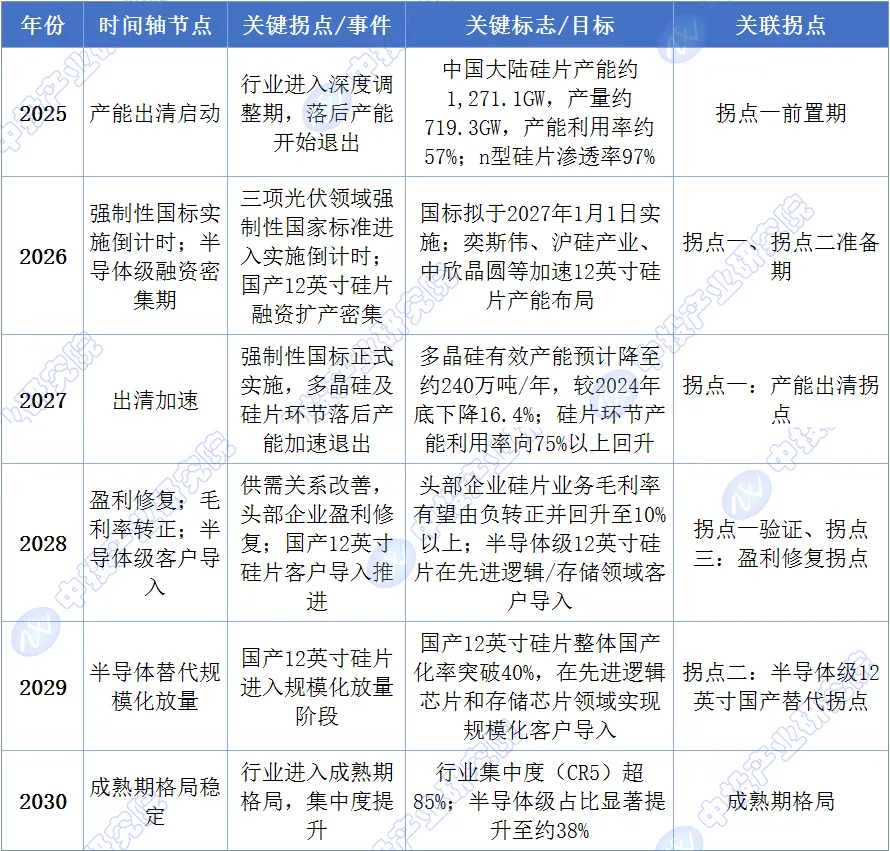
拐點一:產能出清拐點(預計2027-2028年)。強制性國家標準於2027年1月1日實施後,多晶矽有效產能預計將降至約240萬噸/年,較2024年底下降16.4%。矽片環節產能出清雖滯後於多晶矽,但政策傳導效應將在2027-2028年集中顯現。標誌是矽片環節產能利用率回升至75%以上,頭部企業毛利率由負轉正。
拐點二:半導體級12英吋矽片國產替代拐點(預計2028-2030年)。當前12英吋矽片國產化率約25%,先進製程自主化率不足15%。奕斯偉武漢基地投產後總產能將超過170萬片/月。標誌是國產12英吋矽片在先進邏輯晶片和記憶體晶片領域實現規模化客戶匯入,整體國產化率突破40%。
拐點三:行業盈利修復拐點(預計2027-2028年)。TCL中環Q3銷售毛利率已環比修復4.0個百分點至-4.06%,下半年矽片經營情況較上半年顯著改善。隨著落後產能退出和供需關係改善,標誌是頭部企業矽片業務毛利率回升至10%以上。
(二)拐點時間窗口預測
圖表10 2025-2030年中國單晶矽產業關鍵拐點時間軸
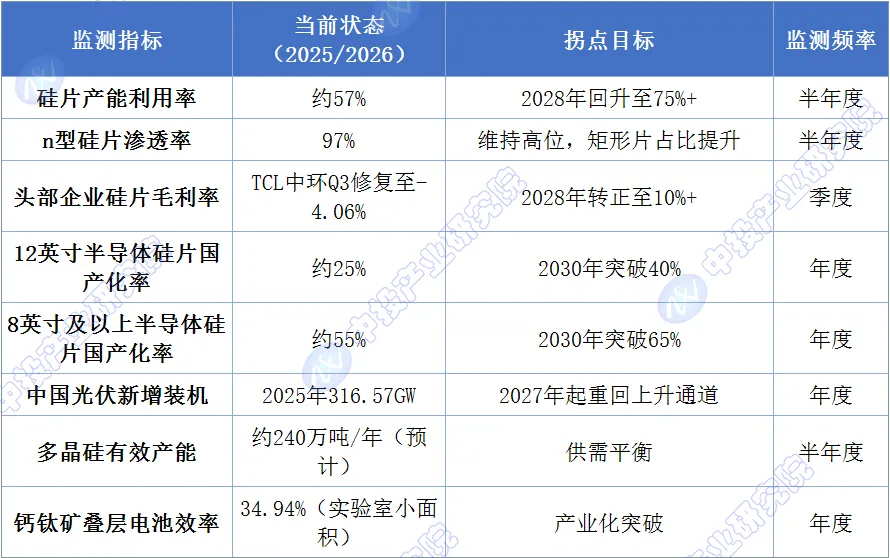
(三)拐點訊號監測清單
圖表11 單晶矽產業關鍵拐點監測指標清單
六、風險提示
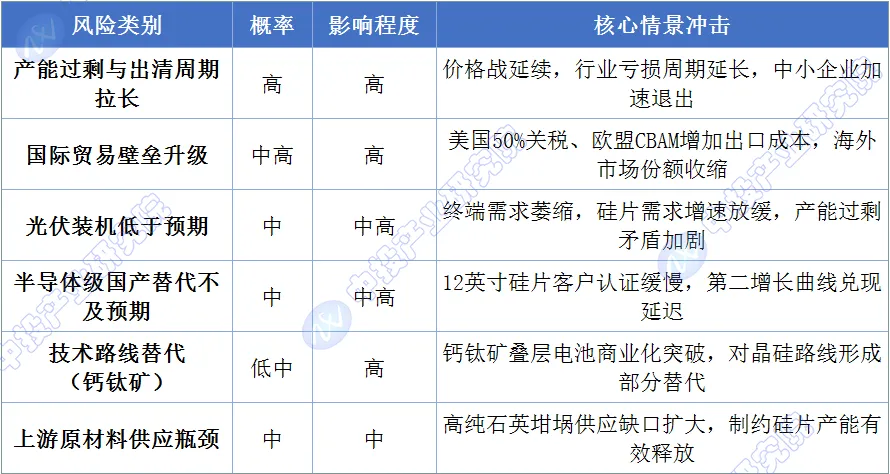
(一)風險矩陣(機率×影響)
圖表12 中國單晶矽產業風險矩陣
(二)風險對預測的修正影響
產能過剩與出清周期風險:截至2025年底中國大陸矽片產能約1,271.1GW,全球矽片產量約742.3GW,產能利用率約57%。若產能出清延至2029年後,行業盈利修復拐點將相應後移,中性情景下的市場規模預測將面臨下調壓力。
國際貿易壁壘風險:2025年中國太陽能矽片出口量約70.18GW,同比增長15.19%,但出口額13.03億美元,同比下降16.98%。歐盟碳邊境調節機制正式實施後增加出口成本。2026年4月太陽能產品出口退稅全面取消後,行業進入市場驅動新階段。
技術路線替代風險:通威股份已於2025年9月實現行業首條全自動兆瓦級鈣鈦礦-晶矽疊層電池試驗線全線貫通,小面積疊層電池研發效率達到34.94%,商用尺寸(210×105cm²)疊層電池全面積轉換效率突破31.08%。CPIA指出行業將加速推動鈣鈦礦及疊層電池產業化。
半導體級國產替代進度風險:12英吋矽片在先進製程領域的客戶認證周期最快需要半年,全驗證通過進入量產階段需要一年至一年半。有研矽2025年實現營業收入約26.49億元,同比增長24.88%,但由於新建產線折舊費用高企以及研發投入持續加大,仍處於虧損狀態。
綜合來看,2027年強制性國標實施前後是驗證產能出清力度的關鍵觀察窗口,同期國產12英吋矽片的客戶匯入進度將決定半導體級增長曲線的斜率。 (中投未來產業研究中心)