
9 月 17 日,“問界明年 1 月 1 日起撤出鴻蒙智行和華為專賣店”的消息傳開,大家第一反應是品牌能立住嗎?銷量要掉嗎?
賽力斯隨後回應,問界不全面退出鴻蒙智行和華為專賣店,2027 年 1 月 1 日起原有管道分網。
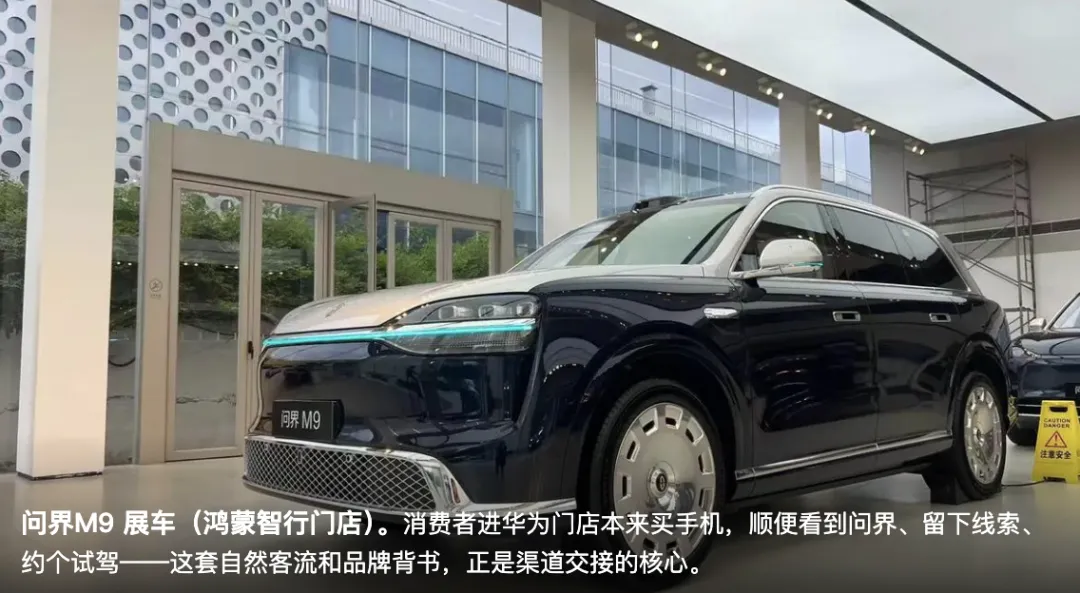
一類門店專營問界,另一類銷售尊界、享界、智界和尚界,部分華為商超店仍會賣問界。
問界繼續留在鴻蒙智行體系裡,華為的技術供應、商業合作和股權聯絡都還在。
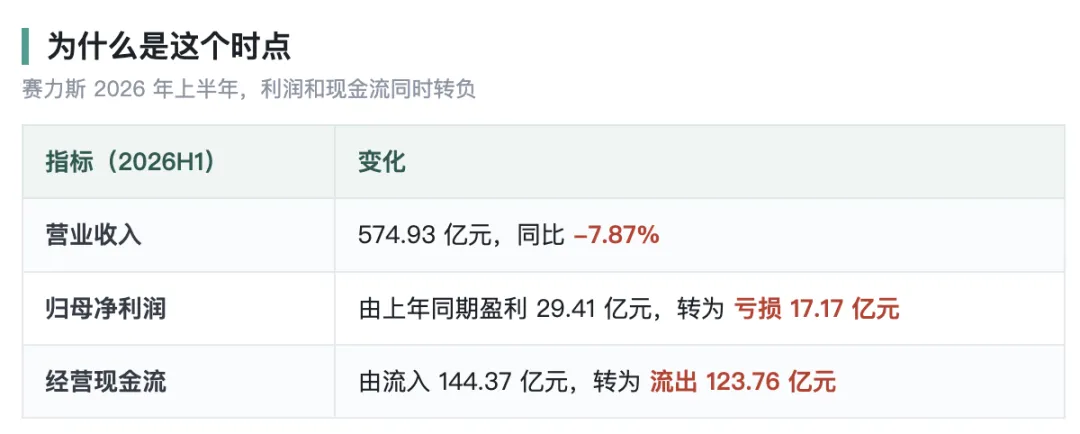
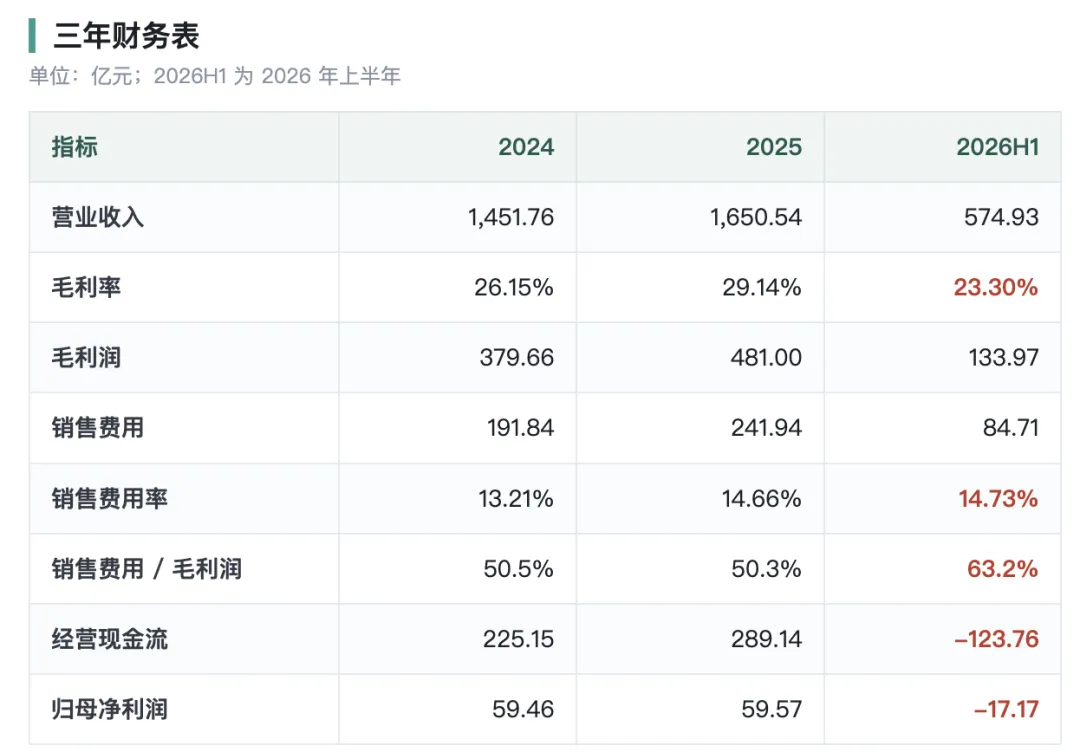
問界的經營主導權,從華為轉到賽力斯手上。賽力斯 2026 年上半年營收同比降 7.87%,歸母淨利潤由上年同期盈利 29.41 億元轉為虧損 17.17 億元。經營現金流從流入 144.37 億元變成流出 123.76 億元。管道分網就發生在這個時點上。
Part 1
華為銷售體系能支撐
四十萬輛車的銷售網路
門店背後站著一整支銷售隊伍
◎汽車管道的價值,沒法只用門店數量衡量。消費者進華為門店本來是買手機和平板。順便看到問界,留下線索,約個試駕。自然客流只是看得見的那部分。
◎品牌背書的份量同樣重。相當一部分消費者不熟悉賽力斯,但願意相信“華為深度參與的汽車”。新品牌從零建立信任的時間,就這樣省下來了。
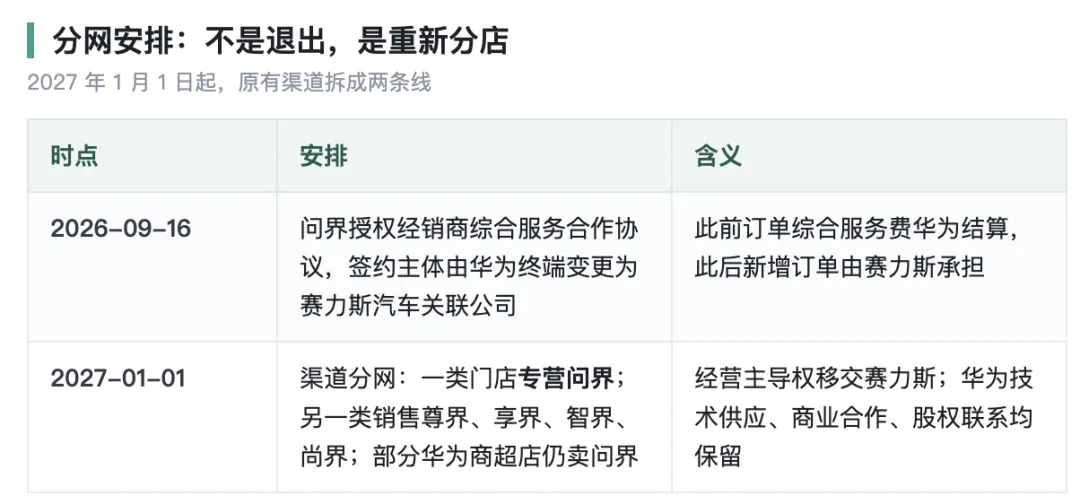
◎銷售組織比門店更難替代。華為提供的不只是場地,還有人員培訓、零售流程和銷售服務結算。發佈會怎麼開、線索怎麼分、促銷規則怎麼定,也是它的事。鴻蒙座艙、智能駕駛這些賣點,還能直接放在華為的消費電子場景裡演示。
這套東西,傳統汽車品牌往往要建好幾年。問界繞過去了。
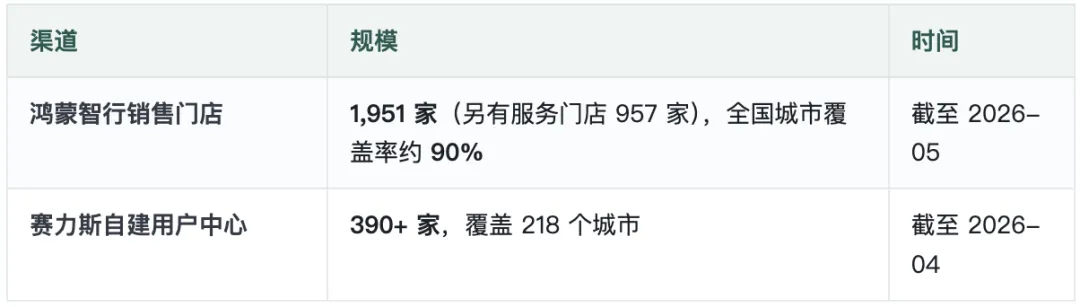
截至 2026 年 5 月,鴻蒙智行的銷售門店有 1,951 家,服務門店 957 家,全國城市覆蓋率約 90%,賽力斯自建使用者中心超過 390 家,覆蓋 218 個城市。部分鴻蒙智行門店會轉成問界專營店,部分華為商超店也會繼續賣問界。
◎華為體系給問界的管道觸點,遠比賽力斯自建網路密。賽力斯獨自承擔問界之後要接手的,是一套能賣出四十萬輛高端車的銷售網路。
這套網路的運行成本,半年接近 80 億
問界從來不是靠產品自然銷售就夠了的品牌,後面有背一整套行銷、門店和銷售服務體系。
銷售費用的漲勢一直比收入快。
◎2025 年,賽力斯銷售費用同比增長約 26.1%,多花了約 50 億元。
◎到 2026 年上半年,銷售費用同比降 5.26%,收入降 7.87%,毛利率從上年同期約 28.9% 掉到 23.3%。銷售費用佔毛利潤的比例,從約 50% 升到 63%。
每掙 100 元毛利潤,63 元先被銷售費用拿走,剩下的才輪到研發、管理和股東。
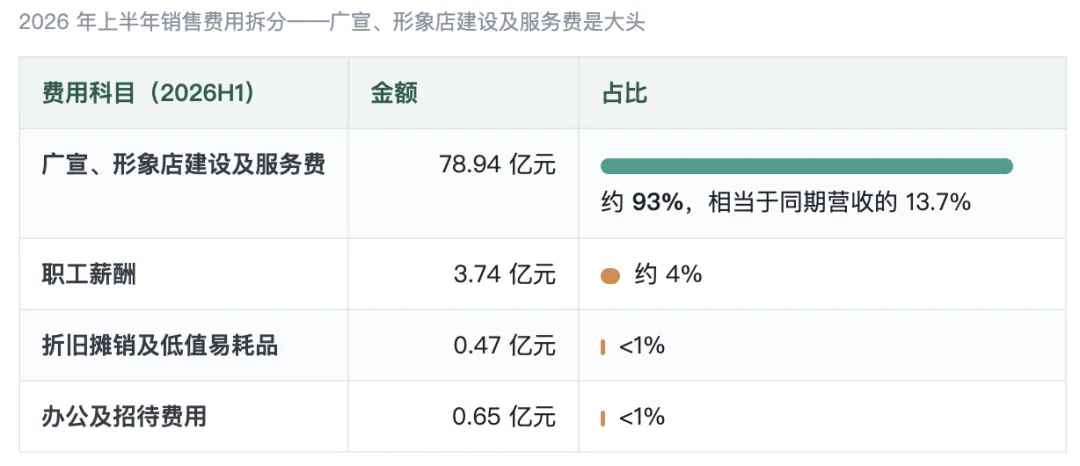
這 84.71 億元,廣宣、形象店建設及服務費 78.94 億元,職工薪酬 3.74 億元,折舊攤銷及低值易耗品 0.47 億元,辦公及招待費用 0.65 億元,其餘科目很小。
僅“廣宣、形象店建設及服務費”一項就佔銷售費用約 93%,相當於同期營業收入的 13.7%。
討論問界管道獨立,要重新安排的就是這筆支出。
半年接近 80 億元,覆蓋品牌傳播、門店建設和銷售服務。這個科目是寬口徑費用包,既有宣傳,也有門店形象建設,還有各種銷售服務。
問界銷售體系的資金量級擺在這裡。
Part 2
簽約主體換了,
責任也一起換了
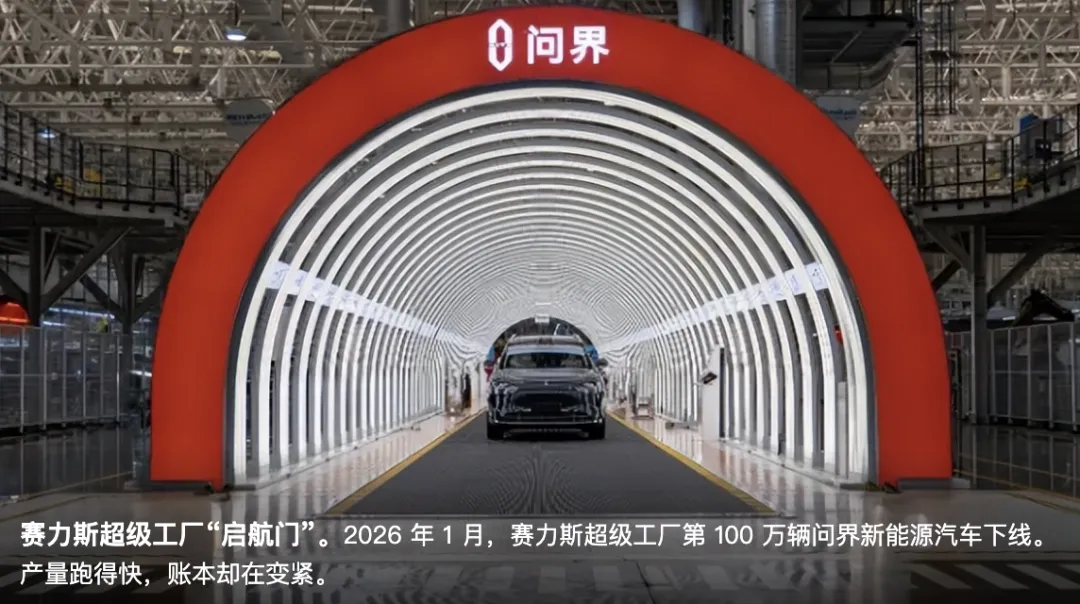
客戶、品牌、獲客成本,一併交到賽力斯手上
自 2026 年 9 月 16 日起,問界授權經銷商的綜合服務合作協議,簽約主體由華為終端變更為賽力斯汽車關聯公司。
此前訂單的綜合服務費由華為結算,此後新增訂單由賽力斯承擔。
管道由賽力斯主導之後,客戶線索和轉化資料直接歸它。經銷商准入及淘汰、門店選址和展示標準、促銷政策與價格紀律,也由它定。
M7、M8、M9 之間的客戶怎麼分配,交付、售後和復購關係怎麼管,同樣是它的事。這些資料和關係,是汽車品牌最值錢的資產之一。
消費者那頭,大家覺得自己買的是“華為問界”,管道獨立之後,賽力斯要讓消費者慢慢接受問界本身就是品牌主體。
品牌定位同樣鬆了綁。
五界共店時,問界要和尊界、享界、智界、尚界分空間、分銷售、分線索、分發佈會資源。
開成專營店之後,M5 到 M9 的完整產品矩陣可以擺齊,門店體驗圍繞高端 SUV 統一做,不必再和其他品牌擺在同一個展廳裡橫向比較。
單店轉化率、高端車型成交率有機會往上走。往後廣告投放、門店補貼、經銷商服務費、銷售人員培訓都歸賽力斯自己出,客戶線索采購和品牌活動的帳也一樣。
省下的華為服務費,會被自建管道和新增廣告吃掉一部分。
管道獨立淨收益 = 節省的華為管道及服務成本 − 新增門店和人員成本 − 新增廣告獲客成本 − 經銷商補貼 ± 銷量和價格變化帶來的利潤影響。
不再由華為主導之後能省下多少綜合服務成本,自建管道、廣告投放和經銷商激勵又要多花多少。
賽力斯向引望的98.4 億元採購額
2026 年上半年,賽力斯向引望智能技術有限公司採購商品、接受勞務的金額為 98.40 億元,相當於同期收入的約 17.1%。
賽力斯對華為智能汽車技術和相關供應體系依賴很深,裡面有智能駕駛及座艙相關硬體,有軟體和技術服務,有零部件成本,有供應商自身成本,也可能有尚未全部計入當期損益的採購項目。
賽力斯同時投資引望並持有權益,雙方已經是業務採購加股權投資的雙重關係。
技術供應這條線,問界繼續用華為的座艙和智駕,華為的角色從前台操盤,退回技術供應和股權合作。問界不是突然變難賣了。它每輛車留下的毛利潤在變少,原本就高的銷售投入才顯得更重。
◎2025 年,賽力斯新能源汽車銷量 47.23 萬輛,每輛車對應營業收入約 34.9 萬元、毛利潤約 10.2 萬元、銷售費用約 5.1 萬元。
◎2026 年上半年銷量 17.88 萬輛,每輛車對應營業收入約 32.2 萬元、毛利潤約 7.5 萬元、銷售費用約 4.7 萬元。
單車銷售費用從約 5.1 萬元降到約 4.7 萬元,看著是改善。
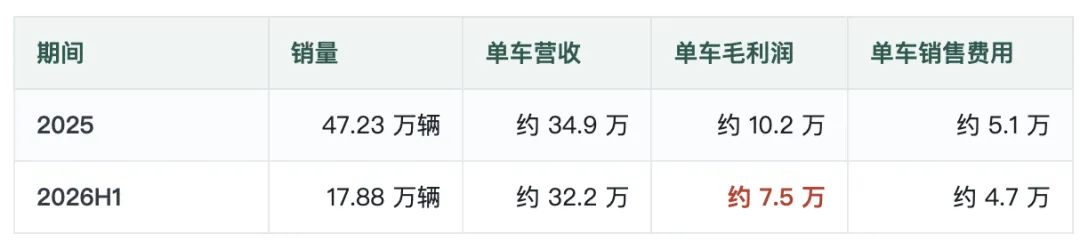
單車毛利潤從約 10.2 萬元掉到約 7.5 萬元,掉得更快,集團還有零部件和其他業務。
2026 年 7 月和 8 月,賽力斯汽車銷量分別同比下降 50.86% 和 49.68%,管道改革還沒完成,銷量壓力已經來了。
2027 年的管道獨立,落在產品結構、銷量、毛利率和現金流同時吃緊的當口。
Part 3
會少賣多少車,
往後拿什麼驗算
銷量會掉多少,看管道怎麼落地
◎看極端情況,問界一輛車都不進華為門店,專營店又接不住客流,銷量受損機率超過 90%,首年影響可能達到 12% 到 25%。
丟掉的部分裡,有華為的自然客流,有消費者把管道調整誤解為“華為退出問界”的心理落差,也有三四線城市網點密度的下降。
經銷商切換期的銷售空檔和獨立獲客成本上升,同樣要算進去。一部分原鴻蒙智行門店改成問界專營,一部分門店轉賣其他四界,部分華為商超店繼續保留問界。
賽力斯自建使用者中心繼續擴張,問界保留鴻蒙智行身份和華為技術支援。
◎平穩遷移這一檔,要門店轉簽不出岔子、客流不斷檔。這全靠賽力斯的管道執行力兜住。基準情景是最可能落地的結果,銷量掉個位數,銷售費用率小幅抬升。
執行承壓和嚴重失誤加起來的機率約四分之一,觸發點都在門店覆蓋和消費者認知上。
◎加權之後的銷量損失中樞約為 5% 至 6%。
若問界原本在 2027 年可以銷售 30 萬至 40 萬輛,對應的管道調整影響約為少賣 1.5 萬至 2.5 萬輛。
按 2026 年上半年的粗略單車財務口徑,每少銷售 1 萬輛新能源汽車,可能對應約 32 億元收入和 7.5 億元毛利潤。
實際影響會隨車型結構、經銷商費用和可變行銷支出變化,不能直接線性外推。
◎從簽約主體變更到 2027 年 1 月 1 日分網落地,中間還有十幾個月。
這段時間裡,經銷商的激勵由誰出、線索怎麼分、售後責任怎麼劃,都會影響終端穩定性。消費者感受到的是平穩換手還是品牌動盪,取決於這些細節。
華為退回去的
分網對華為不是單向利多。
◎短期看,華為可能失去問界帶來的最大銷量貢獻、M9 等高端車型形成的技術展示效應、一部分管道及銷售服務收入,還有華為門店的汽車客流和成交效率。
2025 年問界交付超過 42 萬輛,佔鴻蒙智行總銷量七成左右。剩下四界能不能迅速填上問界讓出的門店面積和成交量,還沒有答案。
◎中期看,華為能把門店資源讓給尊界、享界、智界和尚界,鴻蒙智行對問界單一品牌的依賴也會降低,重營運重管道的責任交還給成熟車企,自己專注技術平台和生態收入。
華為想驗證的,是這套合作模式能不能複製。一個已經成熟的合作品牌,在保留華為技術的同時自主經營,華為就能把有限的終端資源騰給更多車企。
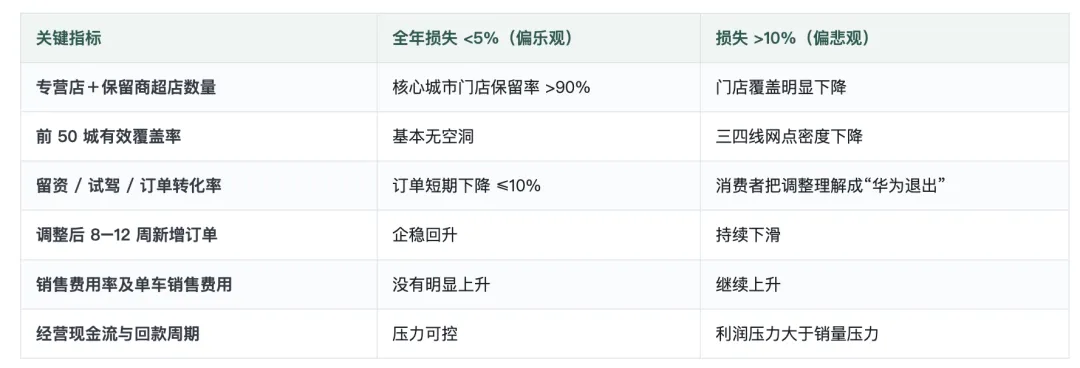
問界專營店和保留的華為商超店各有多少家,前 50 個核心城市的有效覆蓋率,留資、試駕、訂單三項轉化率,調整後 8 至 12 周的新增訂單,銷售費用率及單車銷售費用,經營現金流和經銷商回款周期。
核心城市門店保留率超過 90%,訂單短期下降不超過 10%,全年銷量損失可能低於 5%。
反過來,門店覆蓋明顯下降,消費者普遍把管道調整理解為“華為退出”,銷售費用率繼續上升,銷量損失可能超過 10%,利潤壓力還會大於銷量壓力。
這幾組數不用等太久,2027 年一季度的訂單和門店數就能看出管道遷移成不成。
小結
問界的產品力,不會因為離不離開華為門店而改變。繼續用華為技術,也保不住銷量。
過去五年,華為幫問界完成了從無到有的品牌孵化。現在賽力斯想把問界變成能獨立獲客、獨立營運、掌握客戶關係的豪華品牌。
這場調整檢驗的是,離開華為主導的銷售體系之後,問界自己還能不能把車賣出去。 (芝能汽車)