
今年比亞迪在馬來西亞的投資,像是坐了一次過山車:
3月,霹靂州丹絨馬林CKD自建廠重新評估——MITI(馬來西亞投資、貿易及工業部)給的條件很硬:80%產量強製出口、本地售價不低於10萬令吉、銲接塗裝等高附加值環節必須留在本土。
消息一出,幾乎全網唱衰中國車企出海馬來西亞這件事!當然,轉折也來的非常快!
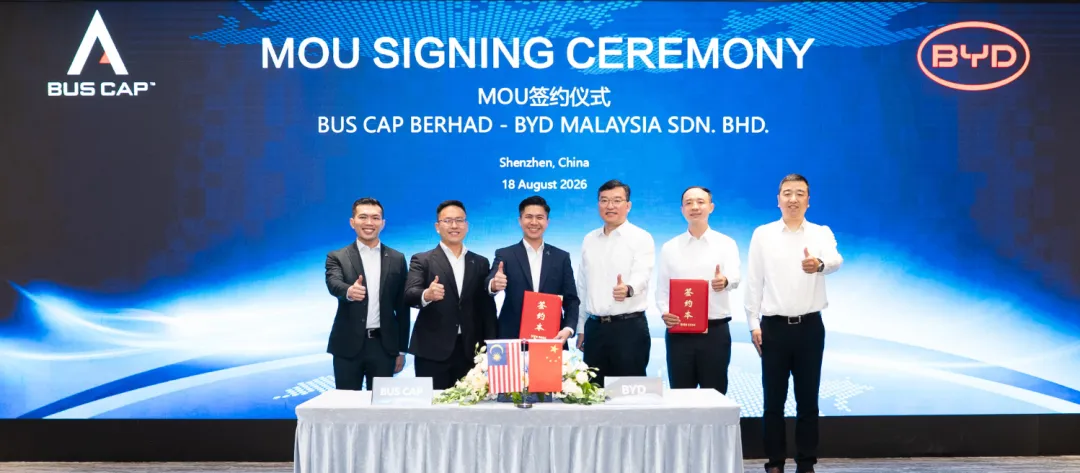
8月,比亞迪公佈與本地上市巴士廠BusCap簽獨家MOU,在霹靂做電動巴士組裝。明確表示:"以馬來西亞為支點,持續拓展東南亞市場。"
緊接著9月,比亞迪馬來西亞明確放棄在丹絨馬林設立專用組裝廠的計畫,但本地組裝不停,與本地供應商的CKD合作洽談已進入後期階段,等待正式官宣。
短短6個月左右的時間,比放棄撤出更先到來的,是切換賽道後的加碼,是比亞迪調整計畫後將馬來西亞重新放回東南亞市場佈局的中心!
01 為什麼要死磕馬來西亞
比亞迪馬來西亞董事總經理(Managing Director)馬偉曾公開表示:"我們希望確保比亞迪能夠與本地汽車生態系統同步發展,並成為這個生態系統的一分子"。
比亞迪是傻嗎?拿著錢去那裡投資不行,為什麼受挫後還非要在馬來西亞硬碰硬?
如果追溯比亞迪在馬來西亞的市場軌跡,也不難看懂這盤棋:
第一,馬來西亞電動車市場遠未達上限。
馬來西亞官方目標明確表示過2030年EV佔新車銷量15%、2050年達到80%,根據2025年的資料,馬來西亞MAA銷量/交付口徑純電車銷量佔比約3.8%,電動車市場還有很大的增長空間。
不僅如此,比亞迪自2022年進馬來西亞市場後,Atto 3/海豚/海豹等車型已做成當地純電頭部,若真的中途退出相當於扔掉前期管道和品牌資產,這筆帳太虧。
第二,CBU被卡死,反而更要本地化。
7月1日起,CBU純電再加一道門禁,到岸價CIF不低於20萬令吉、電機不低於180kW,直接把低價走量車型擋在整車進口門外。
而本地CKD在2027年12月31日前仍享進口零部件的進口關稅、消費稅和銷售稅豁免。也就是說,想繼續賣主流價位電車,不走本地組裝,稅負不划算。
自建大廠拿地、建廠、拿牌周期長,還背80%出口枷鎖;改跟現有本地廠合作,復用產線、能快速達標本地化率、資本開支更輕,政策阻力也更小。
第三,馬來西亞佈局從來不只看本土市場,它是東盟右舵出口的跳板。
馬來西亞新政表面是"限制內銷",實際鼓勵"本地組裝+出口"。而比亞迪得全球策略本來就是要在東南亞布產:泰國廠已投、印尼廠服務印尼.
馬來西亞同為右舵、英法體系、連接東盟,加上國際化的人才環境,是天選的右舵出口節點。
第四,增量不只是乘用車。
比亞迪與BusCap合作推進電動巴士,正是瞄準馬來西亞公車2037全面電動化、千輛級更新,乃至整個東南亞的公車電動化。
此外比亞迪在推經銷網路、售後、閃充/兆瓦充電佈局,這些佈局是增量市場,並不依賴乘用車自建廠。這部分不依賴自建乘用車廠,卻能把"新能源基礎設施商"的位子佔住。
02 不是妥協,是集體換路
看兩年出海馬來西亞的中國車企
吉利最典型,49.9%入股寶騰,不另起爐灶,用寶騰丹絨馬林NEV廠和現有供應鏈做e.MAS系列;
奇瑞自有+合作雙線跑,早期Inokom代工、莎阿南自有CKD、雪蘭莪Beringin智能汽車園合資一起上;
小鵬、長城、MG借EPMB馬六甲,零跑借Stellantis居林,五菱借陳唱集團/Segambut,都是"用現成產線做CKD"。
換句話說,中國車企甚至全領域中國企業出海馬來西亞還在繼續,在探索能更好融入當地產業生態的新路徑。
這不是退潮,而是換路,也是所有企業出海的一種必然趨勢。
03 市場篩人,不篩情緒
我們從來不會盲目吹漲馬來西亞,它對寶騰等本地企業的保護是明牌。這也是所有出海市場發展過程中必然會出現的階段性轉變 。
這些年,有新進入馬來西亞的,也有從馬來西亞撤出的。但是企業出海的過程本來就是企業選擇市場,也是市場在篩選與之匹配的掌舵人。
我們相信,頭部企業真金白銀的堅定選擇永遠比網路上盲目唱衰出海和唱衰馬來西亞的人更有說服力,比亞迪這次的行動指向的結論只有一個:馬來西亞這個市場值得繼續下注! (大馬出海筆記)