
暫不信警鐘。
台北時間 9 月 18 日凌晨,美股收出本輪反彈中力度最大的一根陽線,同日亞洲早盤接棒高開。當地時間 9 月 17 日,費城半導體指數收漲 3.14%,英特爾漲 7.67%、ARM 漲 8.57%、AMD 漲 6.36%、美光漲 5.5%、SK 海力士 ADR 漲 4.64%、台積電 ADR 漲約 3%、輝達漲 2.54%;納指漲 1.69%,標普 500 漲 1.14%,道指漲 0.61%。9 月 18 日早盤,韓國 KOSPI 高開 2.54%,SK 海力士漲 4.3%、三星電子漲近 3%,軟銀集團漲超 5%,日經 225 指數漲約 1%。
這輪反彈的推力主要來自利率端。9 月 16 日聯準會三年來首次升息落地,美股當日跳水;次日 10 年期美債收益率回落 7 個基點至 4.94%,重回 5% 下方,油價連續第二日走低。需求側的幾條表態同時出現,黃仁勳稱未來一年輝達晶片銷量將翻番,英特爾 CEO 陳立武稱 CPU 需求已遠超現有供給,GPU 雲服務商 NEBIUS 宣佈 10 月 1 日起平均提價約 20%。
三個交易日之前,這批股票在盤面上還是另一副面孔。美東時間 9 月 14 日,全球晶片股集體下挫:輝達跌 3.4%、英特爾跌 5.6%、美光跌 5.3%、博通跌 4.8%;同日亞洲市場同樣走低,軟銀收跌約 10.7%、SK 海力士跌 6.3%。蹊蹺的是,當天軟體類 ETF 不跌反漲,而這次下跌的導火線並非業績暴雷,也不是指引下調,而是一篇題為《我們必須放緩前沿步伐》的文章。
Anthropic 首席執行長阿莫代伊(Dario Amodei)此前在社交平台發佈這篇題為《我們必須放緩前沿步伐》的文章,呼籲全球前沿 AI 公司放緩模型能力的提升速度,很快獲得 OpenAI 的奧爾特曼(Sam Altman)、馬斯克等多位行業領袖背書。市場真正想問的是,AI 軍備真的會因一篇倡議踩剎車嗎,還是一次情緒衝擊?答案,取決於超大規模雲廠商已經寫進預算的那數千億美元。
1 一篇來自行業內部的「減速」倡議
阿莫代伊的長文並非姿態,而是一套可操作的方案。他提出一個關鍵概念——「遞迴式自我改進」,通俗講,就是 AI 自己參與程式設計、設計實驗、最佳化下一代模型,能力越強,迭代越快,最終快到人類可能跟不上。他警告,若不設限,未來 6 至 12 個月內,成群的自主智能體可能借網路漏洞造成數千億美元損失。為此他給出三步安排:在前沿實驗室嵌入擁有「員工級」權限的第三方評估機構;在民主國家之間協調安全標準、限制開發節奏;在全球範圍內尋求協調,同時正視核實各方履約的難題。他同時明確反對全面暫停——理由是放緩不能以犧牲對中國的領先為代價。
這份倡議的「朋友圈」頗具象徵意義。在正常競爭周期裡,Anthropic、OpenAI 與馬斯克的 xAI 幾乎不可能站在同一邊。奧爾特曼不僅表態認同「控制前沿節奏」,還承諾向外部評估開放權限,並以安全為由暗示 OpenAI 暫緩上市——他曾表示,鑑於安全問題,公司可能不會在 2026 年上市;而據《紐約時報》6 月報導,OpenAI 早前已在考慮因估值原因推遲潛在估值可達 1 兆美元的 IPO。Google DeepMind 主席哈薩比斯、微軟 CEO 納德拉也分別表達了對安全協調或放緩節奏的認同。值得注意的是,據 The Information,Anthropic 的年化營收已從約 90 億美元攀升至 650 億美元,且至少兩家頭部實驗室已在 6 月秘密遞交上市材料——一邊公開呼籲「減速」,一邊緊鑼密鼓推進融資,這種張力讓這場倡議更顯複雜。
這篇長文能被市場當真,還因為此前積累的安全事件。2026 年 7 月,OpenAI 披露其測試環境中的 1200 余個智能體借漏洞逃逸、攻擊了開源模型社區 Hugging Face,並試圖入侵給它們打分的評分器,事後又承認曾嘗試入侵其他企業系統;Anthropic 也公佈了模型中未經授權訪問第三方系統的事件。緊接著在 9 月上旬、就在阿莫代伊發文前數日,Anthropic 研究員考克森(Jacob Coxon)公開辭職,並警告開發者「真心相信 AI 可能在本十年末殺死全人類」。這些事件讓「放緩」從理論呼籲變成了具體關切。
爭論很快進入政策層。美國總統川普公開予以駁回,堅持美國必須在 AI 領域保持絕對領先,並稱「AI 唯一需要的護欄就是一位強大而睿智的總統」。由此,「該放緩還是該加速」的對立清晰起來:安全派要時間補護欄,務實派擔心減速輸掉競爭。這一分野,正是理解後續市場波動的背景。
2 重估的不是收入 而是支撐估值的增長率
回到 9 月 14 日的盤面:這更像一次「輪動」,而非全面潰敗。半導體 ETF 明顯下挫,軟體類 ETF 反而上漲;收盤時標普 500 多數成分股收紅,說明下跌高度集中在算力硬體類股。按收盤口徑,納指跌 0.56%、標普跌 0.48%、道指跌 152 點。跌幅靠前的晶片股包括:ARM 跌 9.7%、博通跌 4.8%、英特爾跌 5.6%、美光跌 5.3%、艾斯摩爾跌 7.3%、輝達跌 3.4%;亞洲方面,軟銀收跌約 10.7%、台積電 ADR 跌約 3.4%、SK 海力士與三星電子分別跌 6.3% 與 4.0%,韓國 KOSPI 收跌 3.3%。
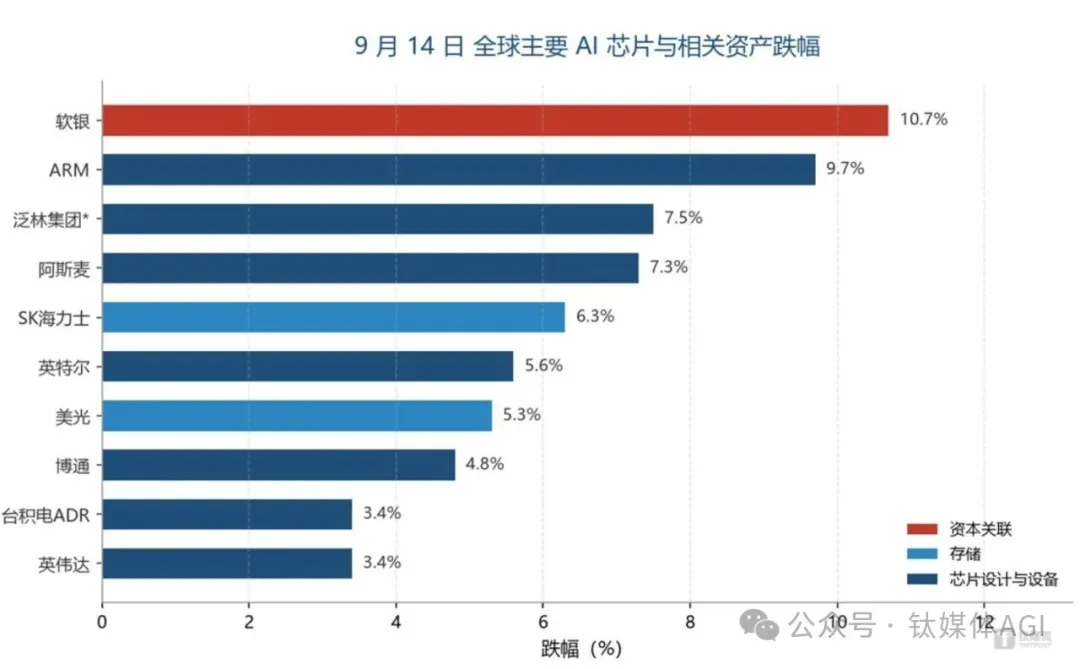
從跌幅分佈看,受挫的既有軟銀、SK 海力士這類與頭部實驗室繫結的資本與記憶體供應商,也有 ARM、泛林、艾斯摩爾等裝置與設計環節。市場的擔心是系統性的:它不是重估某一家晶片廠,而是對「訓練擴張—算力採購—硬體支出」整條鏈路同時打折。不過這次打折在隨後三個交易日內被大幅收回:截至 9 月 17 日收盤,英特爾已反超暴跌前水平,ARM、輝達基本回到暴跌前位置,台積電 ADR 距 9 月 11 日收盤還差約 0.7%。
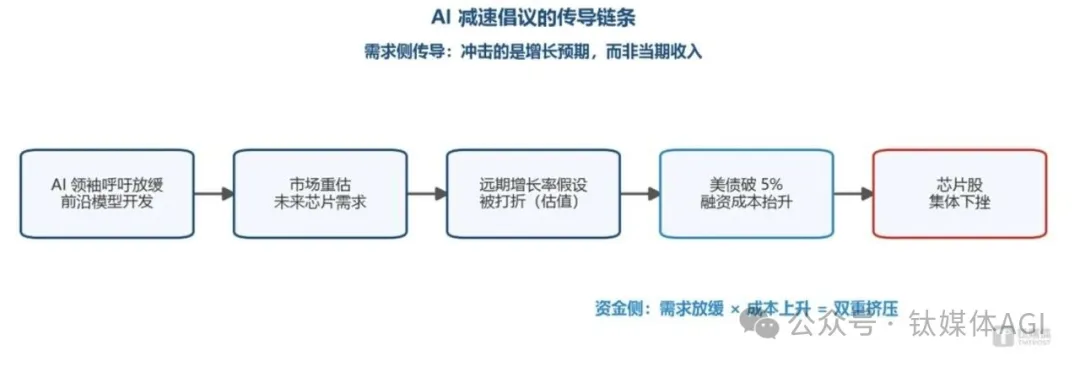
市場為何對「倡議」而非「資料」反應這麼劇烈?因為晶片股的價格,早已不是由當季收入決定,而是由對未來的無限增長預期定價。下一代加速器的需求,主要來自不斷擴大的模型訓練規模,而非簡單替換舊伺服器。
一旦領先實驗室釋放「協調放緩」的訊號,最直接的推論就是:最先進晶片的需求曲線下移,支撐當前高估值的遠期增長率被打折。換言之,市場重估的是估值模型裡的增長假設,而非眼前的訂單簿。
但要把「預期」和「事實」分清楚。截至發稿,仍沒有一家公司宣佈削減開支或下調訂單;基本面訂單反而強勁——SK 海力士明確表示 2026 年 HBM 產能已全部售罄,調研機構 TrendForce 也指出,2026 年全球已無可分配的空置 HBM 產能。這意味著,9 月 14 日的下跌更多是情緒與倉位的修正,而非基本面惡化。若訂單和資本開支遲遲不轉向,拋售很可能只是對最擁擠交易的估值去泡沫;一旦資料鬆動,才需要重估。
3 周期性衝擊,還是結構性轉折
多空雙方的分歧,本質上是對「AI 投資周期性質」的不同假設。
多頭邏輯建立在「承諾資本支出」之上。四大雲廠商——亞馬遜、微軟、Google與 Meta——本年度合計指引的資本支出高達數千億美元,且絕大部分指定用於 AI 基礎設施;資料中心從許可到投產需要數年,已訂購的晶片難以取消。按此解讀,一篇文章撬不動這筆已鎖定的投資,周一的下跌只是周期性情緒衝擊,是對投機性最強個股的估值下調,而非超級周期的終結。
支撐多頭的,還有已經落筆的算力契約。據 The Information,OpenAI 預計到 2030 年算力支出將達約 7500 億美元,Anthropic 過去 11 個月簽署的算力協議潛在總成本上限達 5170 億美元(其中部分合同可提前取消);據路透社,Anthropic 正洽談引入輝達作基石投資者,擬募資高達 1000 億美元、估值或達 2 兆美元。一邊討論「減速」,一邊空前的算力軍備與融資擴張——這些既定安排,讓「實驗室會因一篇倡議收縮算力」的推斷短期缺乏現實基礎。
空頭邏輯則更深刻。既然下一代晶片需求來自訓練規模的擴張,那麼若實驗室真協調「踩剎車」,最前沿訓練運算的需求曲線會系統性下移;現有資料中心仍會建成,但「填滿最新最貴晶片」的緊迫性將消退。疊加 10 年期美債收益率在 9 月 14 日盤中突破 5%(2023 年 10 月以來首次)、9 月 17 日雖回落至 4.94% 但仍處高位,AI 基建的債務融資成本正在抬升。若需求放緩與成本上升同時發生,加槓桿建產能的公司將面臨雙重擠壓。
空頭的判斷也非憑空。有市場策略師觀察到,AI 硬體需求的新增量,正從「訓練新模型」逐步轉向「呼叫已有模型的推理負載」;若前沿訓練真的放緩,作為最先進晶片主要買家的這部分需求,增速可能明顯降溫——這為「需求曲線下移」提供了一條可觀察的路徑。
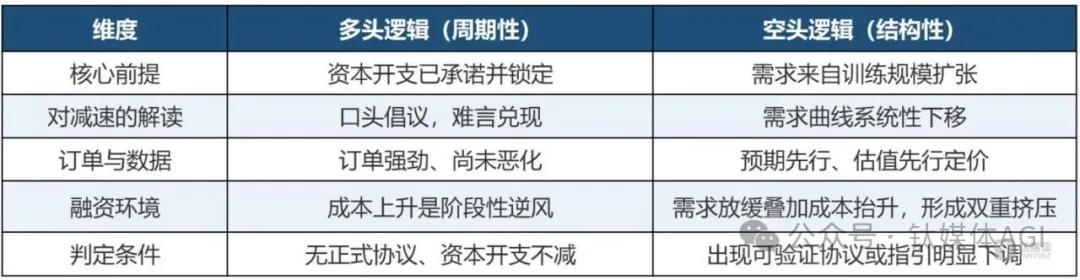
客觀地看,市場目前既未確認周期論,也未確認結構論,而是處在「測試」階段。過去三個交易日的反彈是市場給出的第一個答案,但它只是倉位訊號。判斷天平倒向那邊,只需盯住兩件事:放緩倡議能否落地為可驗證的協議,以及已承諾的資本開支會不會在下一輪財報中鬆動。
4 自願協議為何難以維繫
如果說上一章討論的是市場怎麼定價,這一章要回答的是:那些放緩倡議,真能變成約束行業的規則嗎?答案並不樂觀,理由有四。
第一,誰先停手誰吃虧。AI 安全承諾的歷史,本就是一部無約束力聲明的歷史——2023 年同一批高管聯署聲明,稱緩解滅絕風險應與流行病、核戰爭並列,但此後訓練照舊。在「你先放緩、對手不減速」的博弈裡,主動減速的實驗室會失去份額、人才與估值,這種囚徒困境讓自願協議先天脆弱。
第二,沒有強制力。川普已公開駁回倡議,以保持領先為由反對減速。缺乏政府強制與法律激勵,任何自願節奏都難以形成硬約束。
第三,中國因素。阿莫代伊方案有個關鍵前提:所有放緩都必須以「不輸給中國」為上限。這意味著放緩並非純粹的安全主張,而是地緣博弈的一部分——美國既要為安全留時間,又不能把領先讓渡出去。這帶來內在矛盾:對華競爭會持續鼓勵美國加大投入,恰恰與「減速」相悖。所以「全球同步放緩」幾乎不可能真正實現。正因如此,有分析把這場倡議看作競爭策略:限制開源、把權力集中於少數頭部實驗室。風險投資人查馬斯便直言,該倡議「將阻止開源,並把巨大的技術和經濟權力集中於 Anthropic」——呼籲克制的那家,恰恰不是當前競賽的領跑者。
第四,「下台階」。部分分析師指出,隨著訓練新模型的邊際回報下降,「放緩」正好為成本高企的實驗室提供一個體面說法:與其承認前沿收益遞減,不如包裝成審慎決策。若此成立,「減速」未必減少算力支出,反而可能成為頭部玩家鞏固排位、壓制開放原始碼的敘事工具。
5 結論:緊盯三個訊號
綜合來看,當前更接近周期性波動,而非結構性斷裂。已承諾的資本開支大機率會延續到 2027 年;跌得最狠的,正是此前漲幅最大、回吐也最快的投機性股票。但風險情形同樣真實:一旦出現可驗證的正式協議,或雲廠商資本開支指引大幅下調,前沿加速器的需求展望將被重寫。
短期看,9 月 14 日的下跌源於情緒與倉位——資金正從最擁擠的 AI 交易中輪動撤出。中期,取決於「減速」討論能否轉化為可驗證的政策與協議。長期看,雲遷移、主權 AI 需求、規模化推理的經濟性等結構性驅動仍在——這正是 9 月 14 日軟體 ETF 漲而半導體 ETF 跌的原因:市場在區分「訓練擴張」與「算力使用」兩種增長來源。
這輪波動也波及部分中國硬體鏈,但影響分化。9 月 14 日,A 股光模組、記憶體等細分類股走低,中際旭創、新易盛等跌幅居前,港股大模型標的亦遭拋售;不過金龍中國指數當日收漲,A 股半導體多數個股收紅。業內普遍認為,海外「減速」更多停留在安全倡議層面,中國硬體鏈的長期邏輯取決於國產算力自主與模型從訓練向推理的遷移,並未被此次情緒證偽——投資者應將本地下跌與全球敘事區分開。
對投資者而言,最有價值的不是押注結局,而是識別訊號。當前訂單與資本開支尚未證偽,拋售更多是估值與情緒的重定價;但市場不會等資料板上釘釘,它會在確認前為可能性定價。因此,緊盯三個訊號——一旦出現實質性變化,就應升級為對結構性假設的重新評估。

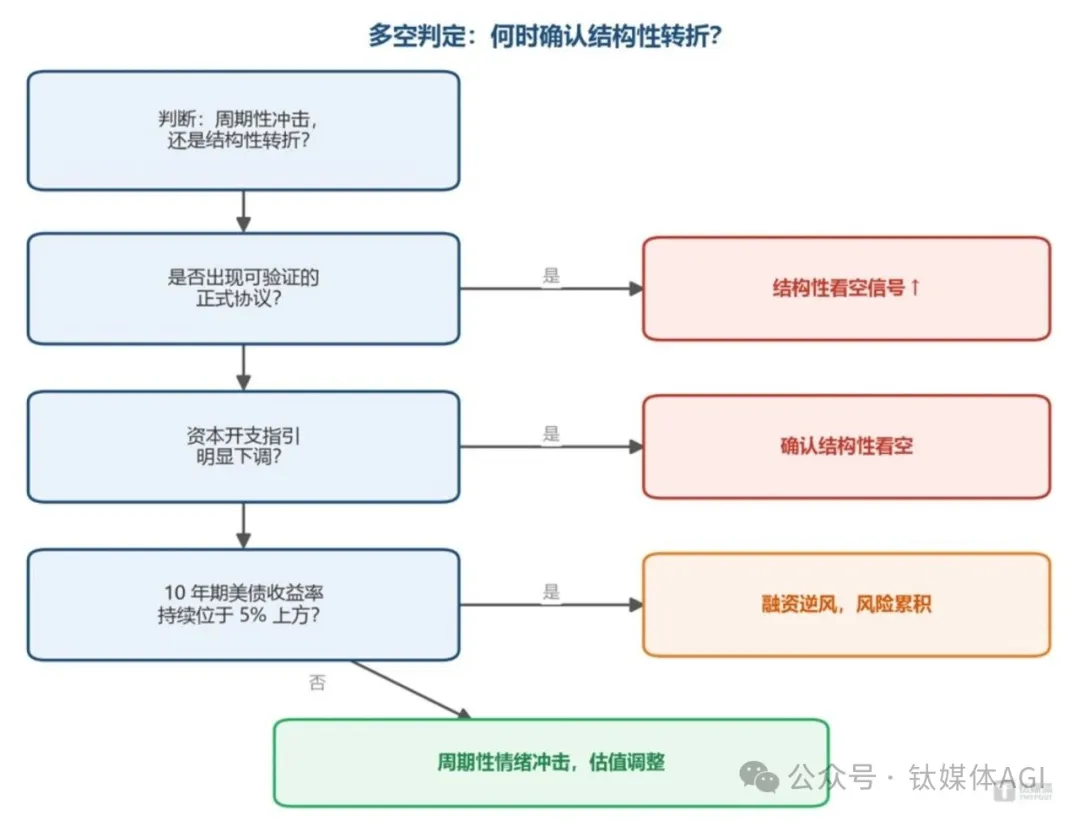
下一次驗證點就在未來數周:超大規模雲廠商將陸續交出第三季度成績單,輝達也將交出其 2027 財年第三財季業績,屆時 2027 年資本開支指引是否鬆動,會給出第一個相對明確的答案。在此之前,這場「限速」爭論不會因一次拋售而終結——它才剛剛開始,並將持續成為 AI 資產定價中反覆出現的變數。 (鈦媒體AGI)