
引子
2026年9月18日,離岸人民幣匯率快速拉升,直接突破6.70整數關口,年內升值幅度來到了4%左右。
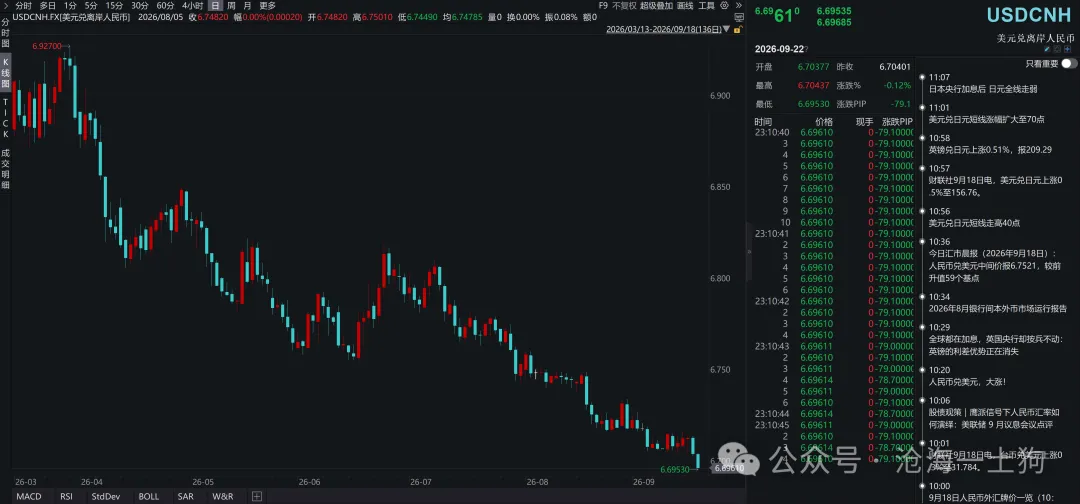
那麼,人民幣本年升值這4%有什麼意義呢??有效地避險了外部衝擊對內需的傷害。
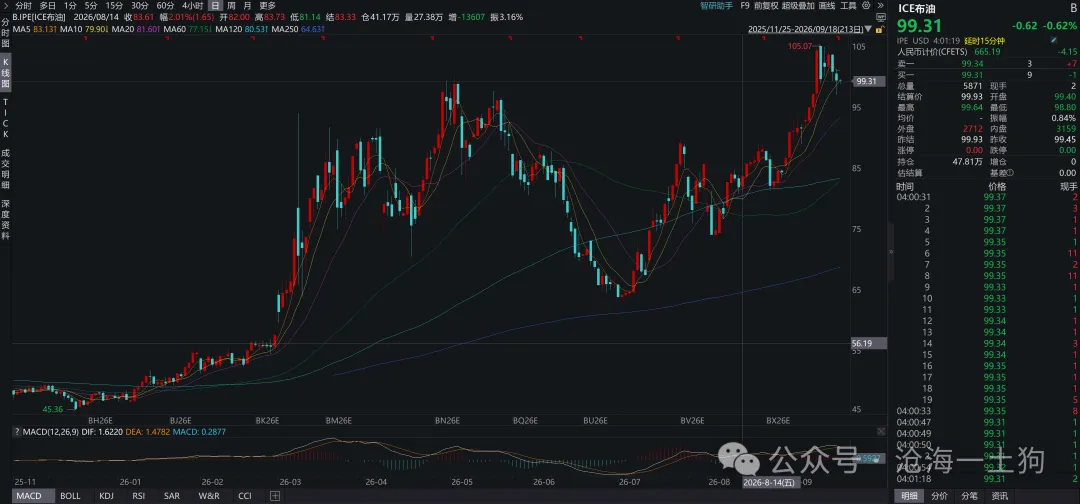
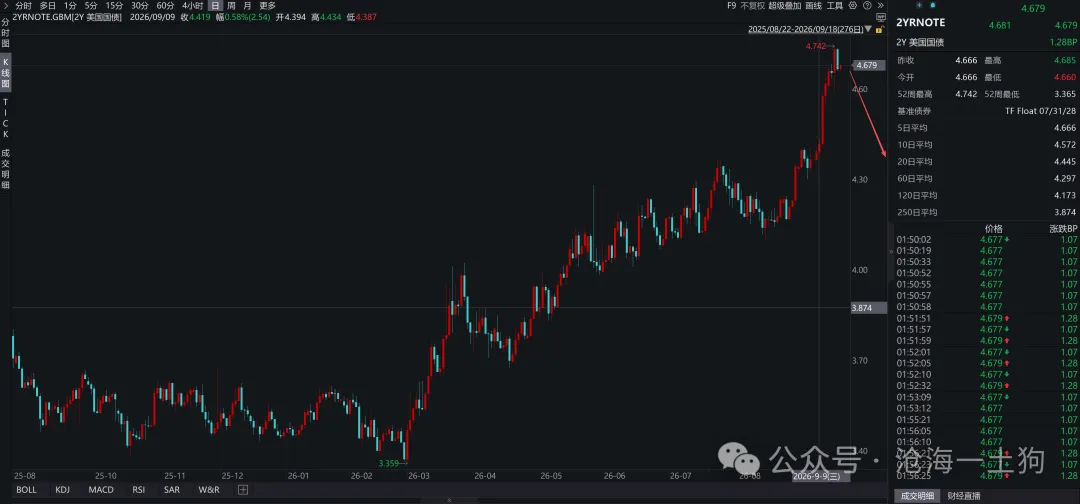
對內需而言,今年外部有兩大衝擊:1、原油價格翻倍;2、兩年美債收益率狂飆;
1、布油主力合約年內翻倍;
2、兩年美債利率創4.74%新高;
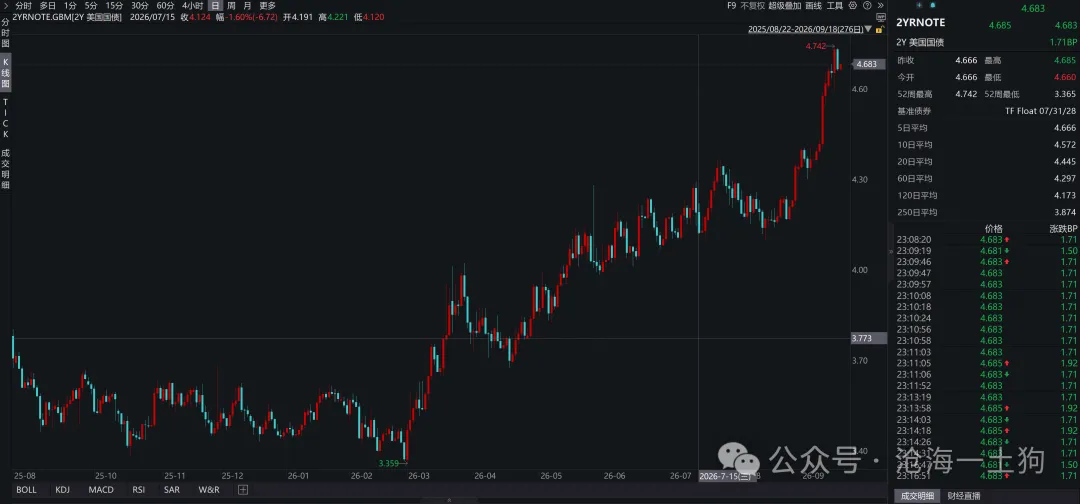
這兩大要素均對內需產生了不小的壓力,人民幣升值這4%像緩衝墊一樣避險了外部的衝擊。
內需政策:先樓市,後消費
那麼,為什麼社零角度所觀察的內需很差呢??如下圖所示,已經有5個月社零單月增速低於1%。
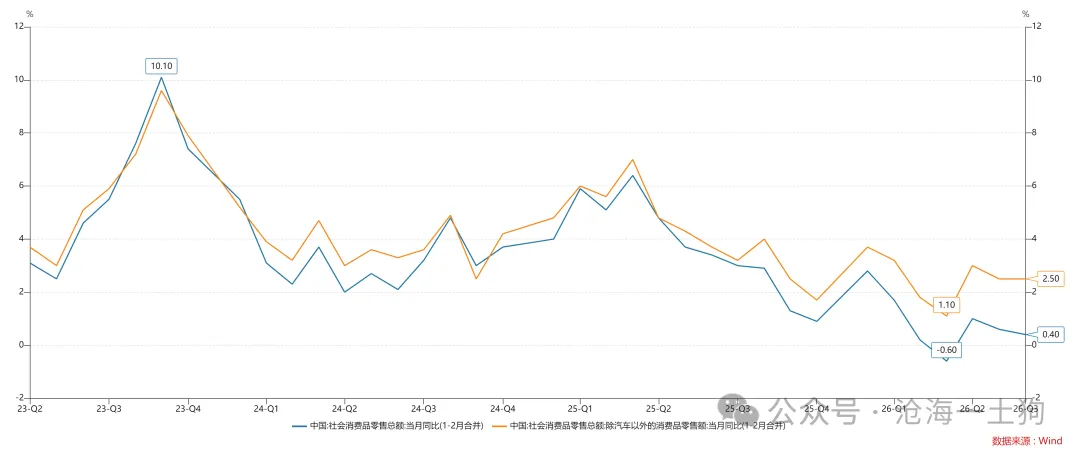
這是因為,本輪內需支援策略存在先後,先穩樓市,後穩消費。穩樓市的策略是一個組合拳,一方面,引導人民幣升值;另一方面,保持低政策利率。這既會導致海外人民幣大量回流,還會保持樓市投資面臨較低的機會成本,即一線城市租售比遠高於貨幣基金利率。
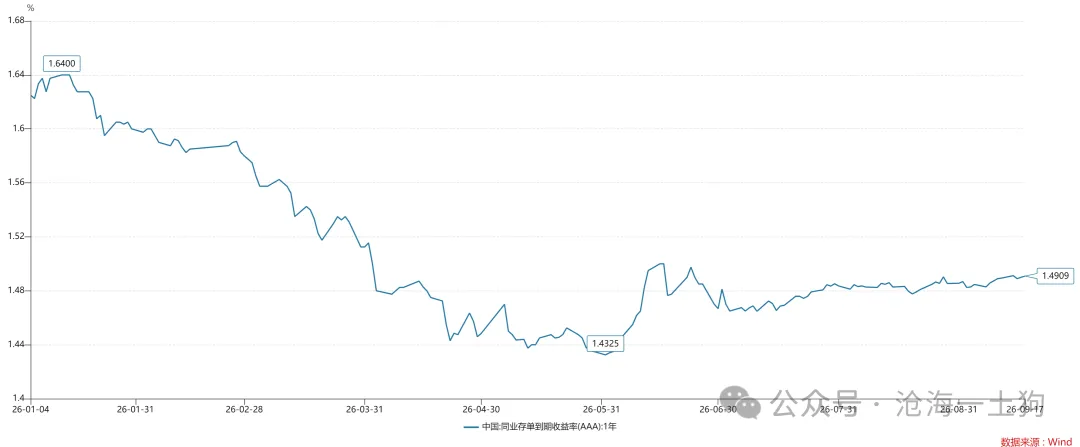
也就是說,支援內需的政策主要體現在CNH升值上,優先支援樓市的政策主要體現在低政策利率上。如上圖所示,2026年前三季度,一年存單利率保持在1.49%上下。
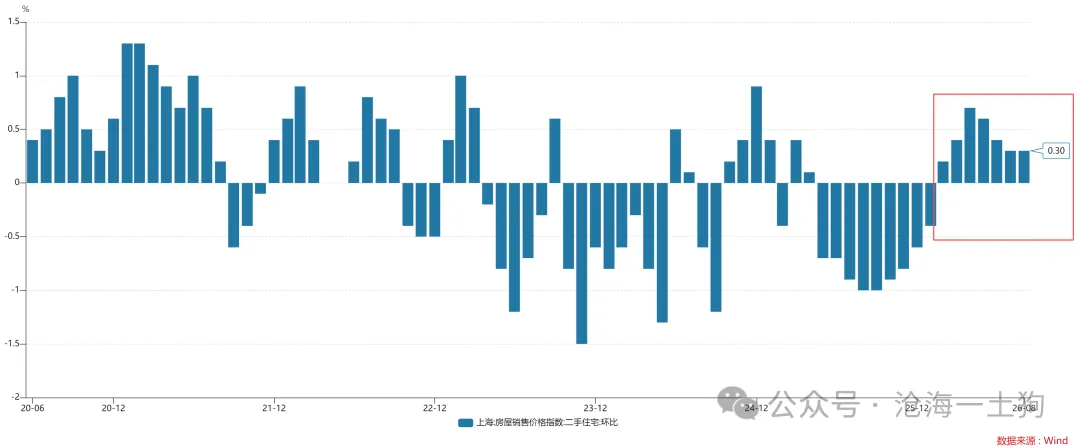
這一舉措有效地支撐了二手房的價格,如上圖所示,上海二手房價格指數已經連續7個月環比上漲了。
綜上所述,今年的外圍壓力很大(ps:油價翻倍+聯準會升息),國內的避險政策也是結構性的,所以,我們觀察到的內需情況也是結構性的:樓市基本走穩,但社零較差。
當然,後續的內需政策不會一成不變,隨著更多城市二手房價格走穩,一年存單利率也不會繼續停留在低位。也就是說,人民幣升值+政策利率攀升的政策組合對消費的刺激會更強。
出口導向型戰略的不可能三角
那麼,為什麼引導人民幣升值會刺激到內需呢??這需要我們深入地去理解出口導向型戰略的核心。
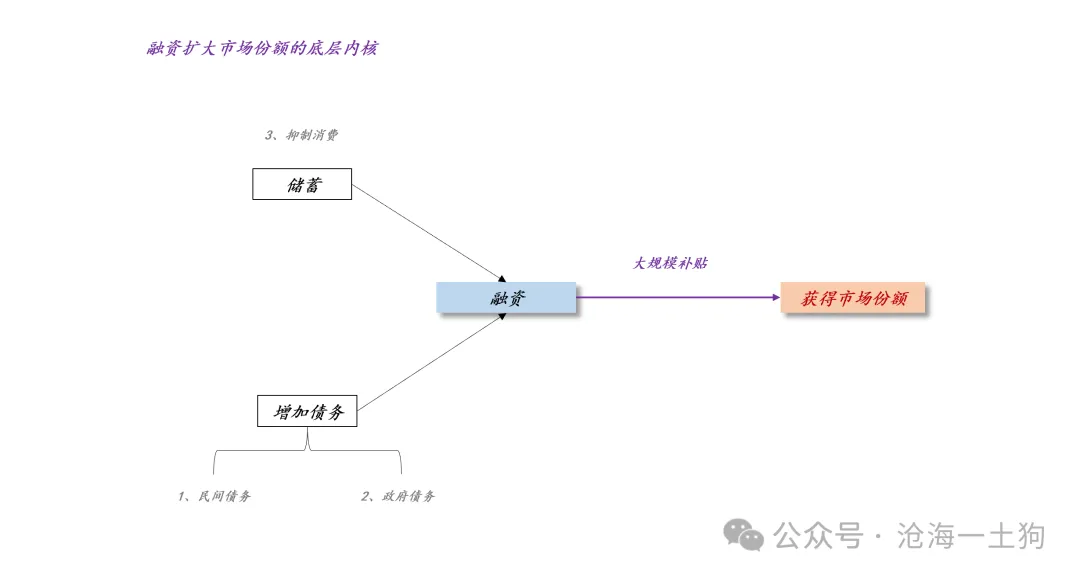
事實上,出口導向型戰略的核心跟網際網路大廠“打價格戰”十分類似。其本質在於“利用大規模補貼獲取市場份額”。
那麼,補貼的錢又從那裡來呢?其中,最直接的辦法就是增加債務,既可以增加政府債務,也可以增加民間債務(ps:依託房地產行業形成的全民高槓桿)。
在這裡我們可以做一個思想實驗,如果地方政府還搞GDP競賽並且政策導向依舊是出口導向,那麼,會出現什麼結果??地方政府會想盡一切辦法融資,然後,打價格戰獲得份額,根本不在乎宏觀槓桿率的快速提升。於是,我們就有了土地財政、城投和隱性債務等一系列耳熟能詳的東西。
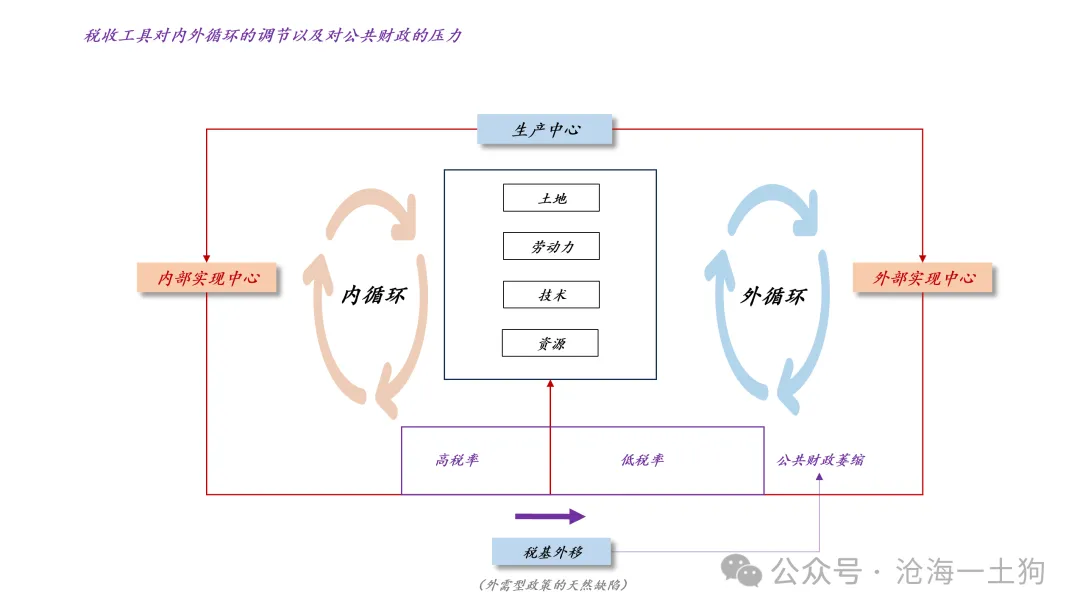
更進一步,如果我們用“財稅視角”來審視出口導向戰略,會有更深層次的體會。如上圖所示,出口導向戰略的本質在於稅率歧視,外循環享受低稅率,內循環接受高稅率。隨著時間的推演,稅基會適應於稅率歧視,最終的結果就是,財政收支很難達到平衡。這就要求政府去增加債務規模來平衡財政收支。這正是宏觀槓桿率快速提升的根本原因,也是我們狂飆猛進時代習以為常的事情。
然而,一旦進入新的發展階段,政府債務增速被限制或者地方政府被要求化債,財政收支失衡的局面該如何破解呢??於是,進一步提高內循環的稅率變成了唯一的解法。然而,這個解法會強烈地抑制內需。也就是說,在這個解法下,“百億補貼”的來源是內部消費的減少,投射到網際網路大廠的微觀案例中,補貼的來源是企業內部員工福利的縮水和內部崗位的減少(ps:宏觀體現是通縮和失業)。
綜上所述,我們就得到了一個關於出口導向型戰略的不可能三角:
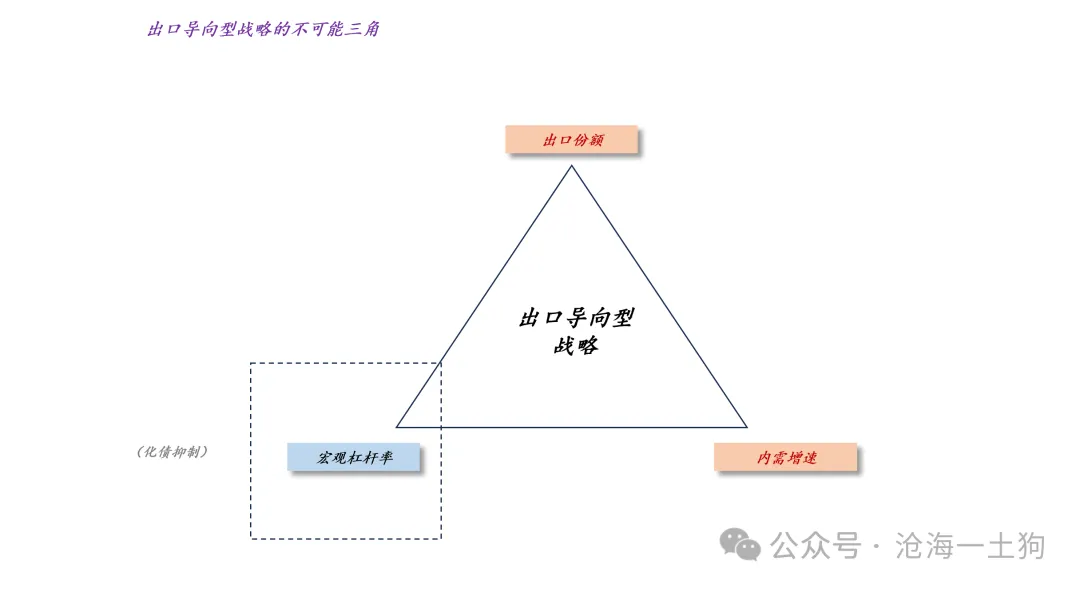
如上圖所示,在一定的制度框架、技術條件和地緣政治約束下,我們無法同時保證以下三個命題成立:1、出口份額擴大;2、宏觀槓桿率降低;3、內需增速增加。
最近幾年,投資者們感覺到一種強烈的宏觀變化,出口和內需之間的蹺蹺板效應越來越強。但是,這種情況是最近幾年才出現的,在更早的時候,出口和內需保持正相關。
那麼,問題出在那裡呢??出口導向型戰略的不可能三角給了一個理論上的解釋,更早之前,對宏觀槓桿率沒有要求,後來對宏觀槓桿率的要求越來越嚴格。
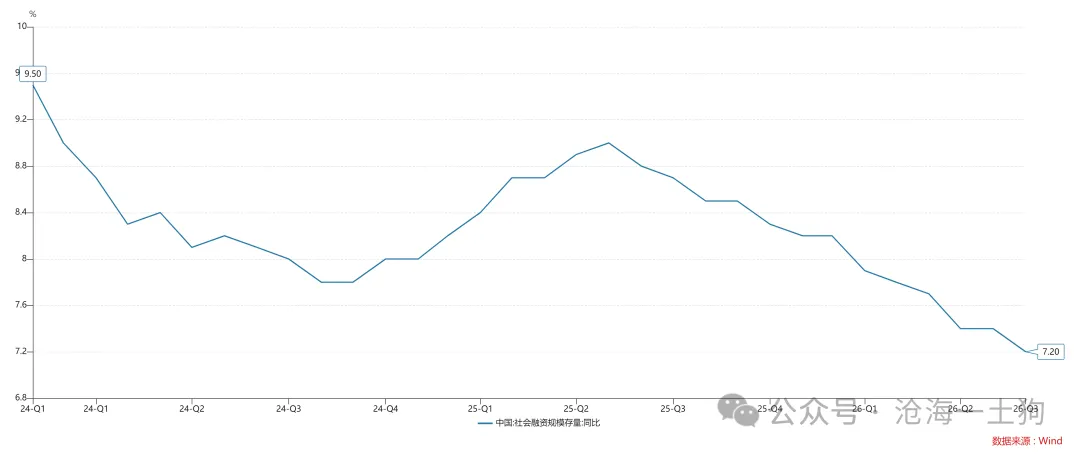
綜上所述,當社融增速持續往下運動時,出口和內需之間,必然存在此消彼長的關係。因此,持續引導人民幣升值是十分有效的內需政策。
對出口導向型戰略的糾偏
近期,政府出台了一系列重大政策,對出口導向型戰略進行系統性的糾偏。
1、財稅維度
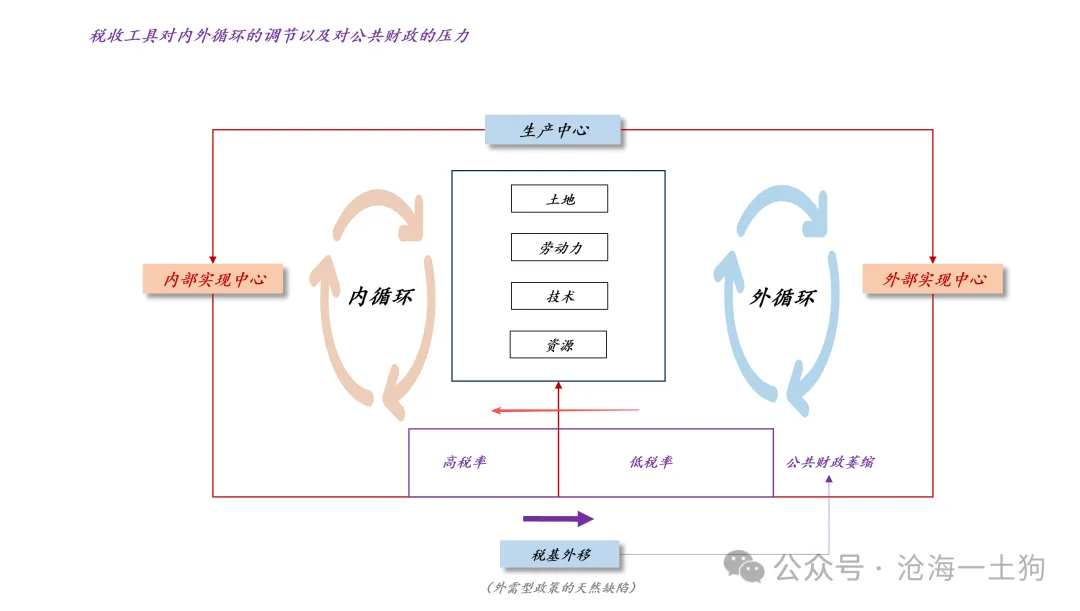
從財稅視角來看,稅基外移所導致的收支失衡是一個極其關鍵的問題,亟待得到解決。因此,有關部門正在系統性地梳理和矯正。
1、出口退稅維度,《財政部 稅務總局關於調整太陽能等產品出口退稅政策的公告》(財政部 稅務總局公告2026年第2號),2026年1月8日發佈;
2、個人投資維度,《財政部 稅務總局關於離岸信託個人所得稅有關事項的公告》(財政部 稅務總局公告 2026年第21號)和《國家稅務總局關於離岸信託個人所得稅有關徵管事項的公告》(國家稅務總局公告 2026年第15號),2026年月24日發佈;
2、宏觀槓桿維度
潘功勝行長近期在《求是》上發表了題為《深刻認識中國金融結構變遷 提升金融服務實體經濟適配性》的重要文章。
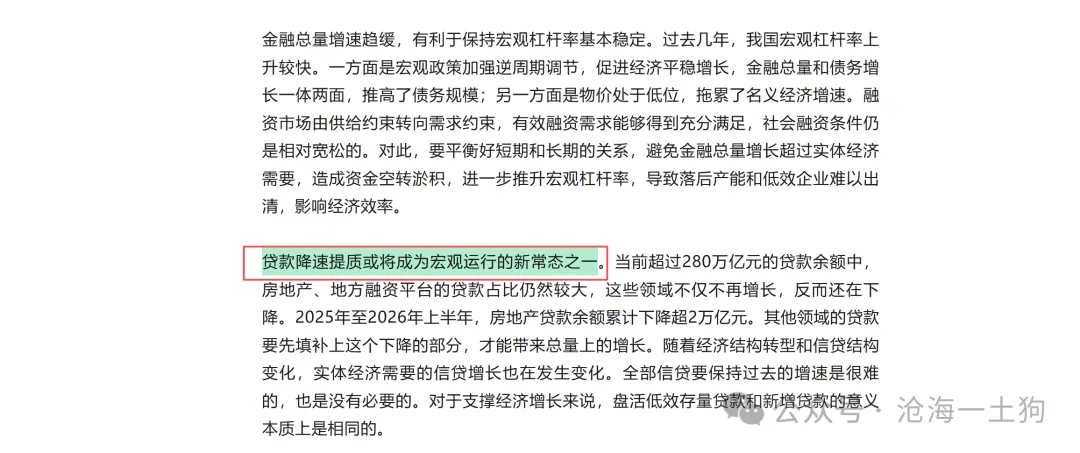
在這篇文章中,有一個重要論斷:貸款降速提質或將成為宏觀運行的新常態之一。
事實上,從出口導向型戰略的不可能三角來看這篇文章,別有一番滋味。我們已經度過了“高債務增速+高出口增速”的粗放階段,進入到高品質發展的新時期,依賴於債務支援的出口是差的,不依賴於債務支援的出口是好的。
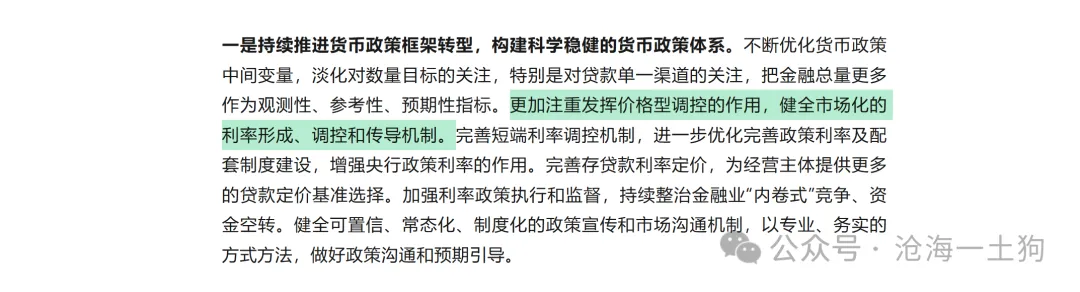
那麼,我們該如何鑑別其中的好或者壞呢??央行這邊的貢獻是,淡化對數量目標的關注,更加注重發揮價格型調控的作用。
3、地產回歸本源
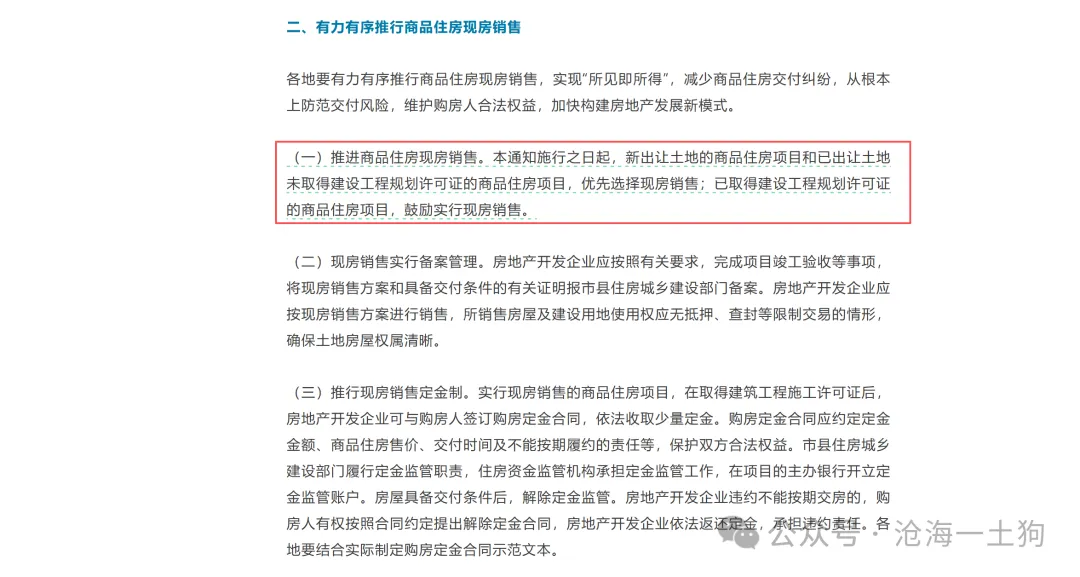
在2026年8月28日,多部門出台了《關於完善商品住房銷售制度的通知》,這一通知切斷了出口導向型戰略利用地產行業進行民間融資的管道。房地產行業將徹底回歸本源:為居民蓋好房子,改善居民居住生活。
事實上,所謂的土地財政,只是地方政府眾多融資手段的一種。因此,高周轉、高槓桿的房地產發展模式,並不僅僅是為了加快自身發展,滿足居民的住房需求,它還有一個更重要的使命——為出口導向戰略融資。所以,在高周轉模式最瘋狂的年代,房地產開發已經徹底違背了初心,最後的結果就是房屋質量的普遍下降,甚至於出現爛尾樓。
因此,回歸本源的房地產行業不必然跟高槓桿繫結到一塊,之所以我們有這個錯覺,是因為我們經歷過一個魔幻的時代。但是,那個魔幻的時代已經結束了。
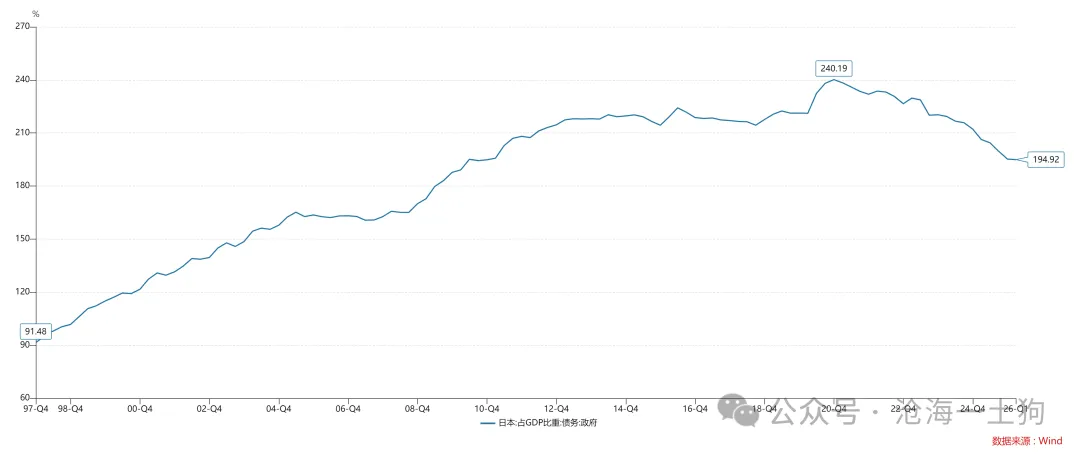
綜上所述,出口導向型戰略已經基本完成了其歷史使命,再往下推進,困難重重,荊棘密佈:要麼快速提高槓桿率(ps:日本的經歷已經告訴我們,這是死胡同),要麼強烈地抑制內需(ps:這幾年的蹺蹺板已經讓我們感受到足夠的痛楚了)。
所以,我們已經處在一個巨大的十字路口處。
結束語
綜上所述,我們就完成了對出口導向戰略代價的剖析,並指出當前出口導向型戰略所處的階段。
回到現實層面,當下的內需困難不是無解的,只要我們系統性地減少扭曲,把低效率的出口讓渡出去,保留有競爭力的高端出口,我們既能降低債務增速,還能提高居民消費,增加居民的獲得感。事實上,政府已經在開展這項工作,並取得了一定的成效。
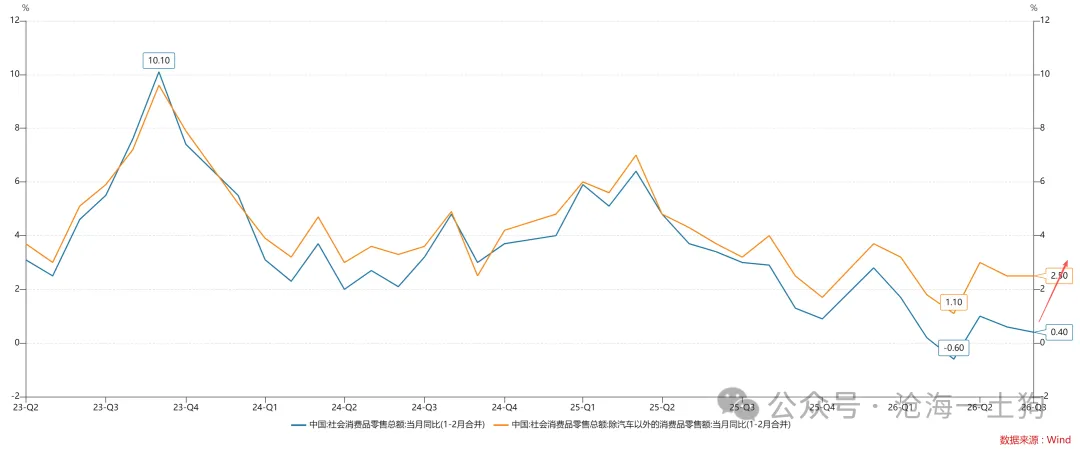
最後,在短期維度,我們如何才能觀察到社零增速的快速修復呢??大部分人的思維都太過注重數量了,他們期待政府走老路,在某個地方放一波大量。事實上,我們應該從價格方面找答案。
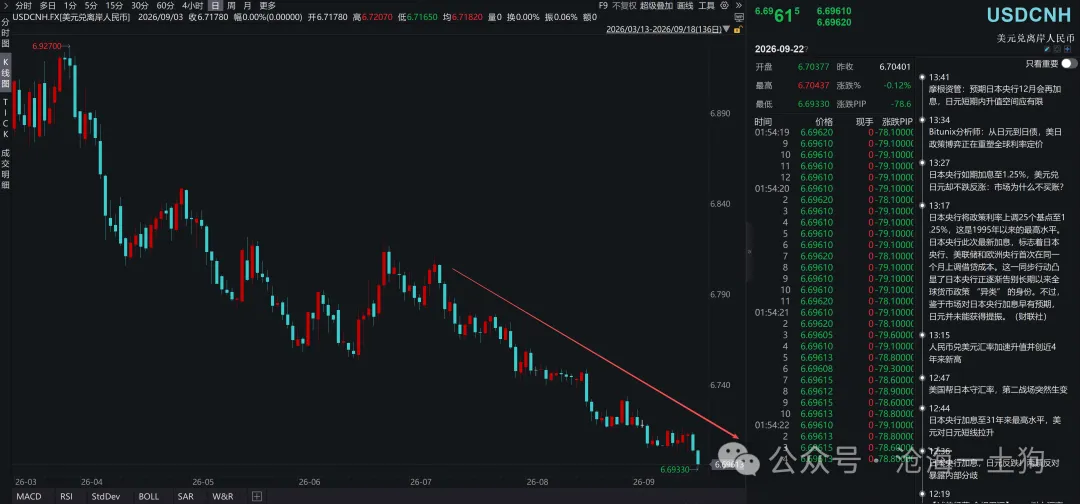
譬如,在國際油價和兩年美債利率保持不變的情況下,CNH繼續升值1%或者2%,就能帶來房價資料和社零資料不錯的改觀。
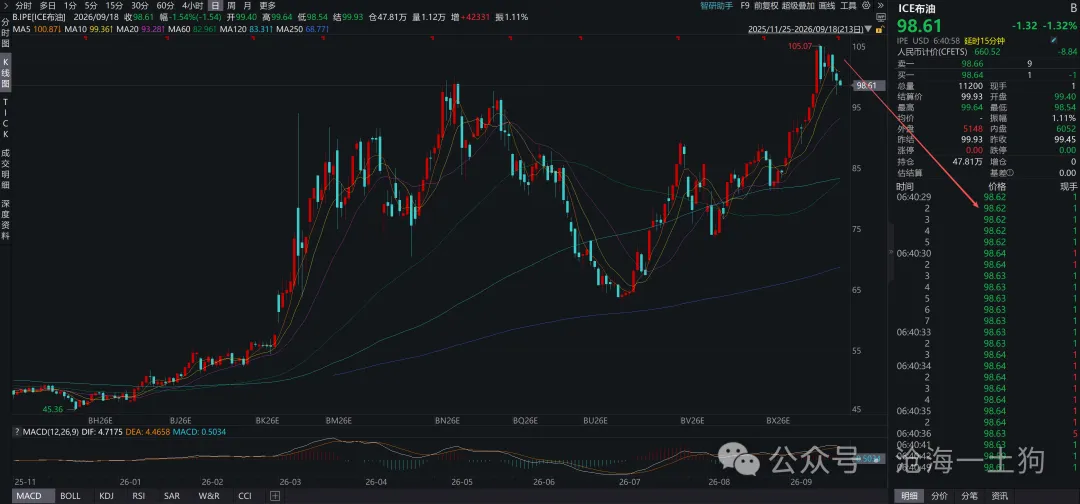
更進一步,如果油價和兩年美債利率出現大幅度回落,那麼,國內房價和社零資料修復的速度也會改觀。
事實上,今年十分特殊,外圍環境十分酷烈,我們不要因此就對內需的修復喪失信心。國內的內需政策早已開始,只不過被外圍的負面因素所遮蓋,暫時效果不明顯罷了。請大家耐心地等一等,總有水落石出的一天。 (滄海一土狗)