
寧德時代:造出一顆電芯不難,難的是十億顆一致。
針對車企不斷加碼自研動力電池的現象,寧德時代公開回應了。
車東西9月18日消息,日前,寧德時代首席製造官倪軍接受媒體採訪,面對車企自研電池,以及部分企業選擇與消費電子背景電池廠商合作的現象,倪軍直言:“會造車,不一定會造電池。還是要專業的人,做專業的事。”
倪軍認為,車用動力電池和消費電子電池雖然都叫“電池”,但製造要求存在明顯區別,其中最核心的差異之一就是一致性。
在倪軍看來,在大規模生產條件下,將大量電芯長期控制在高度一致的水平,是動力電池製造的難點。
這也是寧德時代此次回應車企自研電池時,反覆強調的核心能力。
01.
寧德時代回應車企自研
難點是造出十億顆一樣的電池
在此次採訪中,倪軍首先從消費電子電池和動力電池的差異談起。
他表示,一部手機通常只有一塊電池,即使兩部手機之間的實際續航存在一定差距,彼此之間也不會發生影響。
但動力電池不同,一輛新能源汽車通常由數百甚至上千顆電芯組成。
如果不同電芯的容量、內阻、自放電等性能存在差異,裝進同一個電池包後,這些差異就可能相互影響。
倪軍將這一現象形容為“大電芯欺負小電芯”,性能較弱的電芯可能越來越弱,並逐漸成為整個電池包性能的短板。
這也意味著,對動力電池來說,單顆電芯達到出廠標準並不夠。
倪軍進一步解釋,即使每一顆電芯單獨檢測都符合規格,如果不同電芯之間的容量、內阻、自放電差異較大,組成電池包後仍可能出現“木桶效應”。
在這種情況下,容量偏低的電芯可能更早充滿或放空,內阻較大的電芯更容易發熱和衰減,最終影響整包的性能和壽命。
因此,動力電池真正困難的並不是製造出一顆性能優秀的電芯,而是在大規模生產條件下,長期穩定地製造出大量性能高度一致的電芯。
倪軍認為,一輛車最終能跑多遠、用多久,並不是由其中性能最好的那顆電芯決定,而往往受到性能最差電芯的限制。
這種一致性要求也並非只發生在生產線上,談及寧德時代對低缺陷率的要求時,倪軍表示,如果等到生產完成後再通過檢測把不良品挑出去,這樣的製造體系已經缺乏競爭力。
按照他的說法,動力電池的一致性首先需要在研發和設計階段建立,再通過製造過程實現,並在後續使用過程中持續管理。
這也是寧德時代此次回應車企自研電池時強調的核心壁壘——電池設計出來是一回事,將產品長期、穩定、大規模複製出來又是另一回事。
目前寧德時代已經將這種思路投入到量產體系中。
據倪軍介紹,寧德時代目前使用第八代超級產線,在一條約1公里長的生產線上設定了近7000個質量控制點,並利用AI演算法對環境、物料等生產波動進行即時調節。
而下一代產線預計從明年開始,也將陸續投入使用。
從更長周期看,倪軍認為,電池出廠時參數一致,也不能完全代表其全生命周期表現一致。
動力電池的容量、內阻和壽命都涉及長期化學反應。出廠時較小的參數差異,在經曆數百、數千次充放電之後可能逐漸放大,最終體現在續航、衰減和電池壽命上。
寧德時代此次對車企自研電池的回應,繞開了車企能不能研發一顆電芯的問題,而是將焦點放在了動力電池的大規模製造和全生命周期一致性上。
這些能力算是寧德時代的硬核實力之一了。
02.
車企加碼自研
自研和外采仍在同時進行
倪軍作出上述表態的另一面,是越來越多整車企業正在深入電池產業鏈。
近年來,車企向動力電池上游延伸已經成為較為明確的趨勢。
9月7日,理想宣佈自研電池將逐步覆蓋旗下全部車型。其5C電芯由理想自主研發,欣旺達和中創新航負責代工生產,Pack則由理想自制。
與此同時,理想仍保留寧德時代供貨,並明確表示自研電池並不意味著停止與外部電池企業合作。
除了理想汽車自研5C電芯、Pack和BMS外,蔚來持續投入46系列大圓柱、長壽命電芯研發,並計畫採取“自研+代工”模式。
廣汽推進自主電池產業化,並建設車規級固態電池產線。
奇瑞、長安分別推出犀牛電池、金鐘罩電池體系。
小米也在龍甲電池系統基礎上繼續推進澎程系列電池佈局。
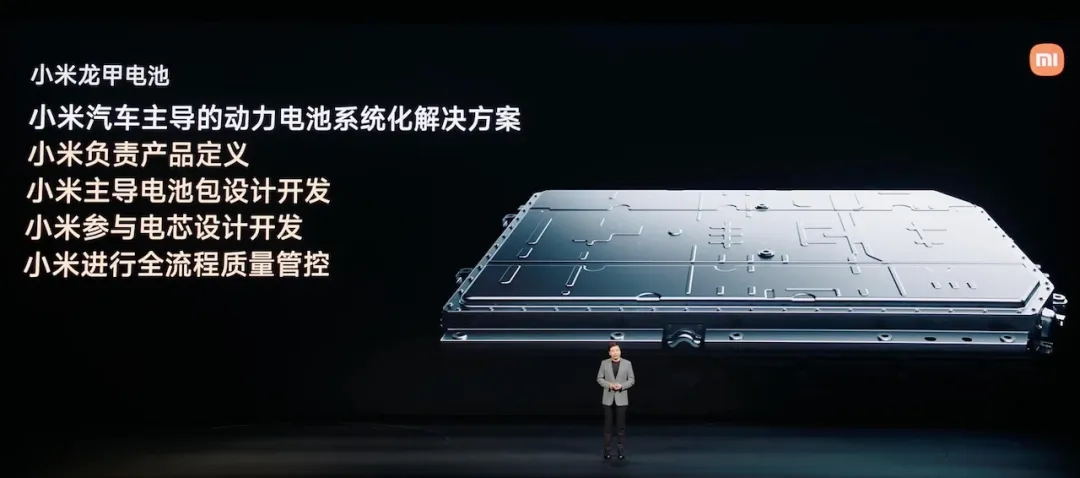
不同車企採取的路徑並不完全相同,既有自研自產,也有自主定義電芯、委託供應商代工,以及以Pack、BMS和整車整合為主的方案。
對於整車企業而言,掌握電芯研發能力,可以進一步參與電池性能、快充、能耗、空間利用率和熱管理等指標的定義,同時降低對單一供應商的依賴。
但從現階段市場格局來看,車企加強自研,也尚未改變專業動力電池企業佔據主導的局面。
中國汽車動力電池產業創新聯盟資料顯示,今年8月國內動力電池裝車量達到79.0GWh,其中寧德時代市場份額仍超過四成,位列國內第一。
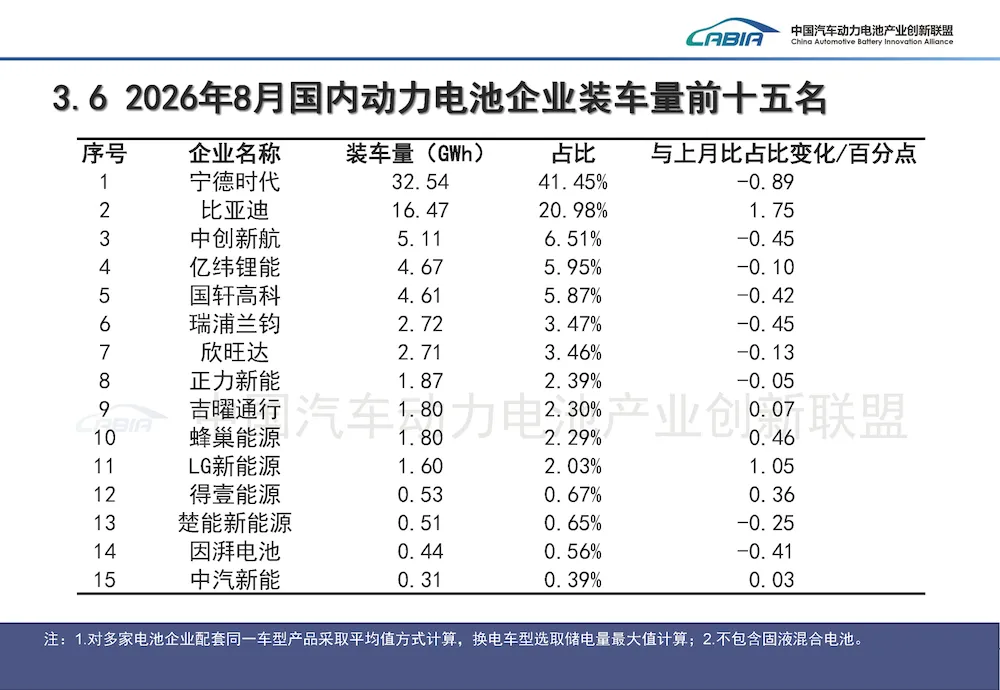
因此,當前車企不斷加碼自研電池,或許並非“拋棄”寧德時代等動力電池企業,而是整車企業正在爭取更多核心技術和供應鏈話語權。
對於寧德時代而言,車企自研意味著越來越多客戶開始進入過去由電池廠主導的技術環節。
而對於車企而言,從研發出一顆電芯,到穩定製造數以億計的電芯,同樣存在規模製造、成本、良率和長期可靠性等門檻。
雙方的邊界正在發生變化,但至少目前看,自研和外采仍在同時進行。
03.
結語:動力電池產業格局或發生變化
車企加碼自研電池,本質上是在爭取對核心技術、成本和供應鏈更強的掌控力。
而寧德時代此次回應,則把焦點重新拉回到動力電池規模製造、一致性和全生命周期可靠性這些長期積累的能力上。
短期來看,車企自研並不會直接取代專業電池供應商,雙方更可能長期處於合作與競爭並存的狀態。
隨著越來越多整車企業深入電芯環節,動力電池產業的分工邊界也將繼續變化。 (車東西)