
2026年的中國車市,已經很少再談"新能源轉型"了 —— 轉型正在進入收官階段。
8月,全國乘用車新能源零售滲透率達到65.7%,每賣出三輛新車,就有兩輛是新能源;7月更一度衝到68.1%。
把視線放到全球,國際能源署預計2026年電動汽車銷量將達2300萬輛,佔全球新車銷量的近三成,而在五六年前,這個比例還只有5%左右。
滲透率從5%走到30%、在中國甚至衝到60%以上,改變的不僅是銷量數字,更是買車的人。
當新能源車從“少數人的新潮”變成“千家萬戶的日常選擇”,買新能源車從追逐新鮮變成了實打實的家庭決策 —— 坐在展廳裡貨比三家的人,大多不研究電芯化學體系、看不懂參數表上的能量密度,但他們幾乎一定會問一句:這車,用的誰家電池?
這個問題,正在成為新能源車消費邏輯變化的註腳。
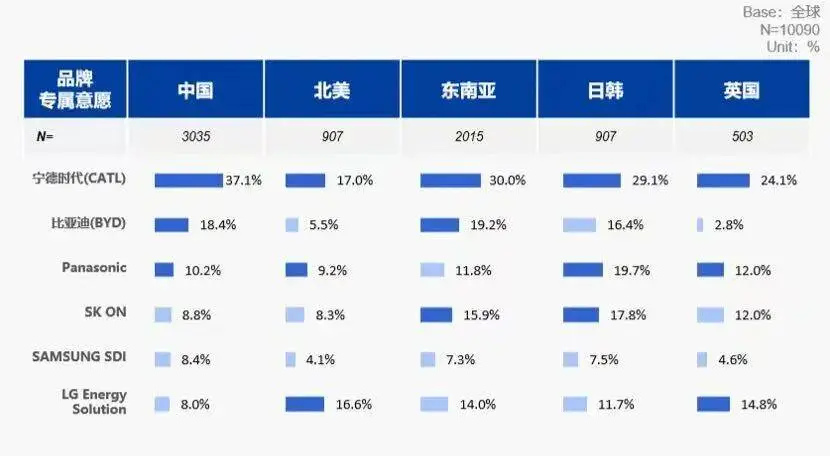
尼爾森 IQ《2026 年全球新能源車消費者研究報告》給出了明確的證據:動力電池已經從藏在底盤裡的零部件,變成消費者購車的核心決策項——37.1%的中國受訪者坦言,如果心儀車型沒有搭載寧德時代電池,就會放棄購買。
而今天,電池的品牌已然成了許多人下單前最後一道心理關卡。
01. 消費者開始為“電池是誰造的”買單
任何行業的品牌化,都發生在同質化之後。
新能源車從小眾走向主流的過程中,電池的技術差距正在以肉眼可見的速度縮小:磷酸鐵鋰與三元鋰的路線之爭接近定型,超充、安全、壽命的軍備競賽邊際遞減,參數表上的數字越來越難分出高下。
當產品趨同、資訊透明,精算型消費者需要一個更簡單、更可靠的決策錨點——品牌信任,成為最稀缺的購買理由。
尼爾森報告資料恰好印證了這個邏輯:超八成受訪者認為電池直接決定整車的安全與品質;76%的人願意為優質電池品牌多花錢,79%的人會因搭載知名優質電池而顯著提升購買意願。
數字背後是同一個訊號:消費者開始為"電池是誰造的"買單,而不再只為"電池有多好"買單。
對產業鏈而言,這意味著電池第一次從"成本項"變成了"溢價項"——而溢價的歸屬,將決定未來十年行業利潤的流向。
02. 使用者的信任,比產能更難複製
尼爾森報告裡最值得玩味的是心智資料。
無提示第一提及率:海外市場寧德時代26.7%居首,是第二名LG新能源(12.6%)的兩倍多,松下8.7%、三星SDI5.4%、SK On僅4.8%;中國市場寧德時代 40.9%,比亞迪25.3% 緊隨其後。
認知度、品牌強度指數(BSI,海外 3.9 對 LGES 的 2.1、中國 6.0 對比亞迪的 2.0)、信任度(中國 81%、海外 T2B 75% 均為第一)——寧德時代在消費者心智的每一個維度上都佔據頭名。
這不是廣告砸出來的,它的形成路徑更像一個複利過程。
SNE統計顯示,全球136家在售新能源品牌中,寧德時代配套99家,覆蓋73%的品牌——消費者無論走進那家門店,大機率都會遇到它;連續九年全球裝車量第一,提供了最硬核的信任背書;神行、麒麟、凝聚態、驍遙……。
但心智的根,紮在更深處。
在寧德時代"品質全球開放月"的公開資訊裡,有兩個細節更能說明問題:一是電芯失效率嚴控在十億分之一(PPB級),比行業通用的百萬分之一(PPM 級)標準高出三個數量級;二是其品質管控已經從行業通行的"顆粒級"下探到"原子級"——用第一性原理計算識別磷酸鐵鋰內部每一種缺陷的形成機制,再用高精度 X 射線衍射、顆粒 X 射線 CT、中子衍射在來料環節照原子排布,不合格直接攔下。
裝車廣度×規模背書×技術聲量×底層品質體系,四者循環強化,構成一個自我加速的飛輪。
飛輪一旦轉起來,最難的是讓對手停下來:產能可以追平,價格可以更卷,但"認知— 信任—指名"的每一步都要以年計,而支撐信任的底層能力,更是以十年計的積累。日韓電池廠的技術底子並不差,差的正是這個身位。
03. 競爭正在沉到看不見的地方
如果只看公開參數,你會以為電池行業的競爭還在明面上。
但寧德時代最近兩場技術演講透露出的資訊是:這家公司的競爭戰場,已經沉到了消費者看不見、參數表也寫不出來的地方。
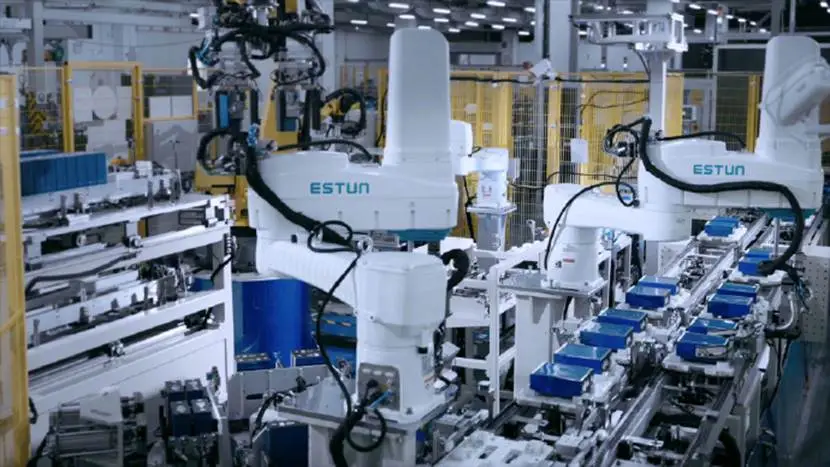
一個是材料層。電池的"品質戰爭" 其實打在最微觀的副反應上—— 材料組合在一起就成了 "有生命的複雜有機體",運行中不斷產生不利於健康的互動反應。
用寧德時代研發團隊的說法,副反應就像身體的炎症:正常運行中的副反應是"慢性炎症",悄悄消耗電池壽命,比如電解液溶劑在正負極側緩慢轉化成氣體、累積鼓脹,最終讓電量"跳水"趴窩;極端工況下的副反應是"急性炎症",短路產熱與副反應相互促進、形成鏈式放大,就是熱失控的源頭。
要控住這些,只能從原子排列的源頭下手。行業通行的品質管控仍停留在化學組分、顆粒規格、含水量這類"看得見摸得著"的宏觀指標;而寧德時代把磷酸鐵鋰的品質管控管到了"鐵原子坐到鋰離子位子上"這種等級的錯位,宣稱實現了LFP顆粒品質的全球最優。
另一個是檢測層。其測試驗證體系公開了這樣一組投入:700余台2D X 射線裝置實現100%線上檢測、30余台3D CT覆蓋25個基地、累計超30億元技術投入,外加全球唯一能對完整電池包做無損"全身掃描"的高能螺旋臥式CT,和能在不拆解狀態下即時監控電芯內部狀態的時域阻抗技術——相當於給每顆電芯裝了一台"心電圖機"。
這套體系的哲學也很直白:"測不出問題,才是最大的風險",守品質靠的不是"測出多少合格",而是"攔下多少不合格"。
這兩件事放在一起看,才是寧德時代真正的競爭姿態:當行業還在參數表上內卷,它已經把競爭維度下沉到了原子排布和十億分之一失效率。
這種"看不見的底層能力"最可怕的地方在於它的時間屬性——裝置可以買,專利可以抄,但"材料機制的理解深度+全鏈條檢測體系+以十年計的運行資料"組成的系統,沒法靠砸錢速成。用其管理層的原話說,"如果這件事容易,美國和歐洲早就有自己的寧德時代了"。
需要說明的是,上述技術體系多為企業自述口徑,效果有待第三方檢驗;但其方向本身,已經揭示了行業競爭的下一站。
04. 心智領先,正在改寫產業鏈的權力格局
當消費者把 "電池品牌" 納入決策,產業鏈上所有人的位置都被重估了。
對車企而言,電池選型從"採購決策" 變成了 "品牌決策"。換掉寧德時代,意味著賭上近四成消費者的購買意願 ——"一票否決權" 的份量,直接體現在供應鏈的議價桌上。
過去車企對電池廠擁有絕對的甲方權威,如今天平明顯回擺。
車企的選擇正在印證這種變化:越來越多主流車企持續加深與寧德時代的深度繫結。
近日,蔚來創始人李斌表示,將繼續與寧德時代加強合作,“面向未來,雙方將進一步擴大合作、深化協同、並持續提升對品質的標準與要求,共同推動新能源汽車產業高品質發展”。
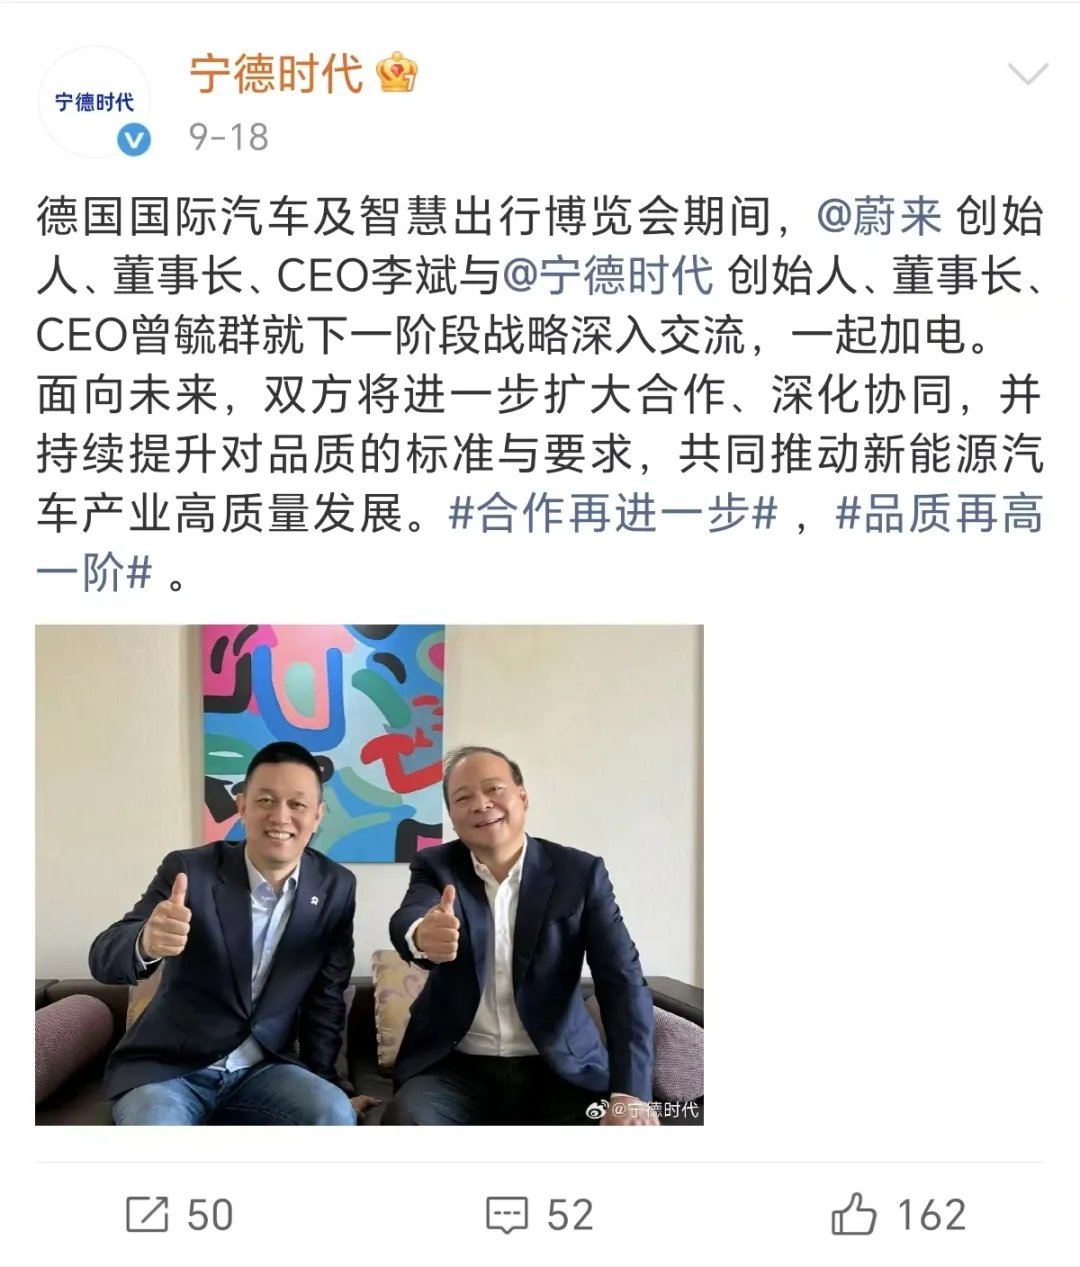
這種深度繫結並非簡單的商業合作,而是產業鏈專業化分工下的理性選擇,是整車端對頭部電池品質體系、穩定交付能力、長期迭代能力的全面認可。
對二線電池廠而言,形勢更殘酷。低價搶單可以搶到訂單,卻搶不到消費者心智;當行業競爭從"誰能供貨"進入"消費者認誰",產能和價格這些傳統武器正在快速失效。
此外,對日韓廠商而言,局面已不止於“尷尬”:海外市場無提示第一提及率,寧德時代26.7%,是第二名LG新能源(12.6%)的兩倍多,松下、三星SDI、SK On分列其後——中國電池對日韓的超越,早已不止於裝車規模。
電池品牌化元年,行業的遊戲規則正在從"誰能造出好電池"轉向"誰被消費者信任",再進一步,是"誰能在看不見的底層把品質守住"。
寧德時代暫時領先一個身位,但這個領先要以十年為單位才有意義。
真正值得長期跟蹤的,或許不是裝車量排名的每一次更迭,而是消費者心裡那份"非它不可"的名單,會不會被重新書寫。 (鳳凰網財經)