
Digitimes在2026年9月21日刊出一則報導,記者Flora Wang署名。報導摘要直接指出:字節跳動的AI晶片推進,撞上了基板短缺。
位元組準備每年支出約1000億元人民幣(149億美元),用於大規模採購晶片基板。
1000億元,約合149億美元,每年。TechBooky轉述時加了一句註腳:錢本身造不出它需要的部件。
Digitimes正文在付費牆後。公開摘要沒有給出短缺的具體數量、供應商、時間表和晶片型號,位元組也沒有公開披露採購細節。
就公開報導來看,一家貓熊家頭部雲廠商把千億元人民幣等級的年度採購意向投向封裝基板環節,而該環節正在短缺。
Digitimes使用的substrate,在AI晶片語境中指向封裝基板(載板),而非晶圓襯底。報導摘要中advanced packaging substrates的表述與此一致。
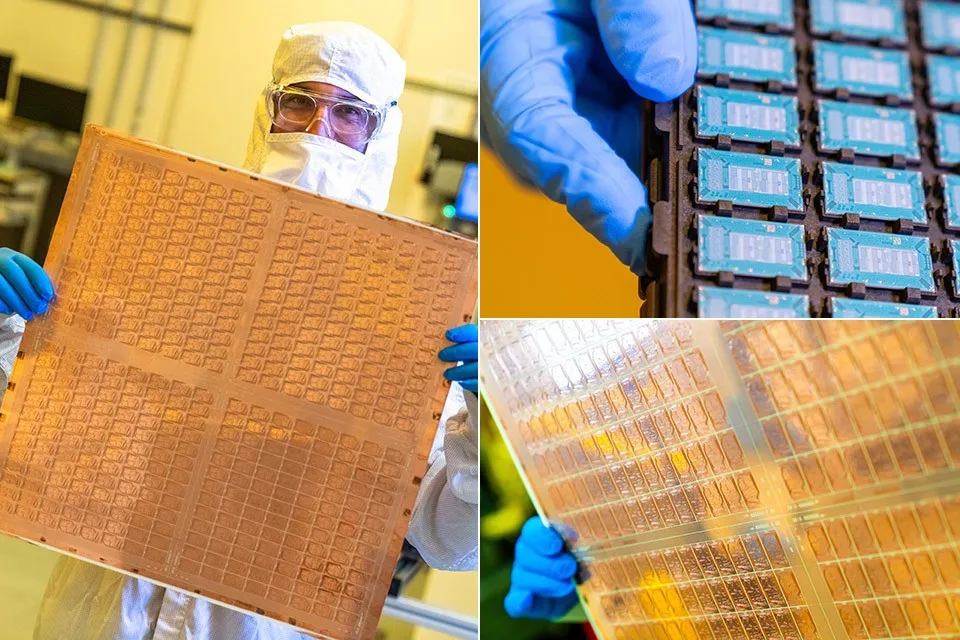
載板卡在晶片和主機板之間
AI晶片封裝不只是保護裸片。
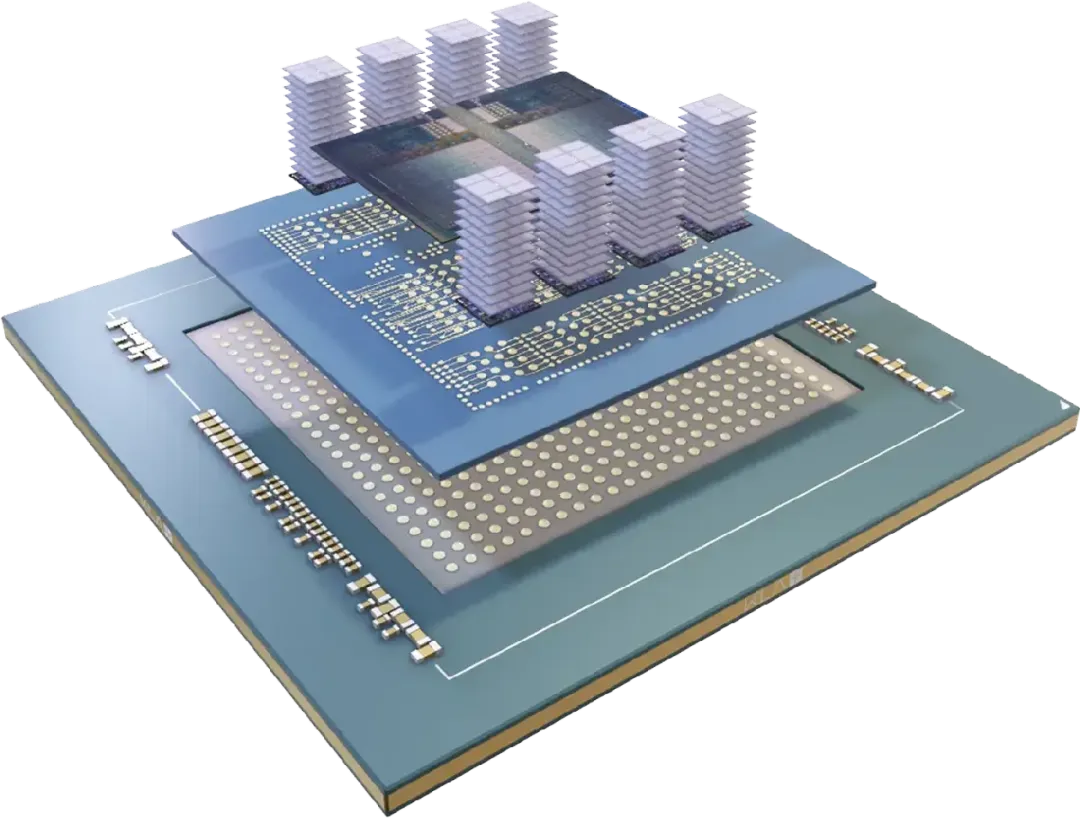
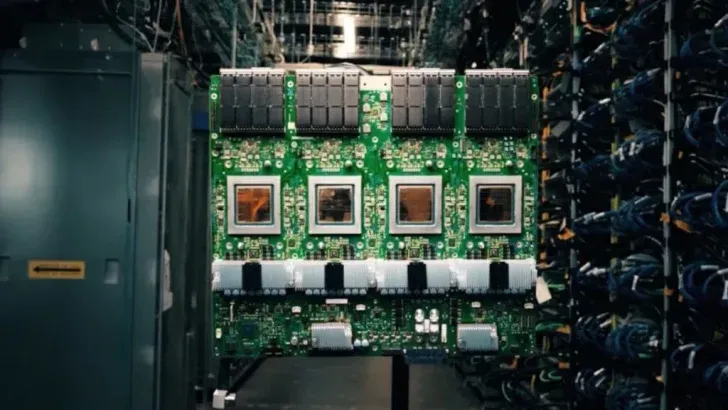
GPU或ASIC裸片先與HBM通過矽中介層連成2.5D/3D結構,再整體裝到一顆FCBGA載板上。載板另一面通過球柵陣列連到PCB。
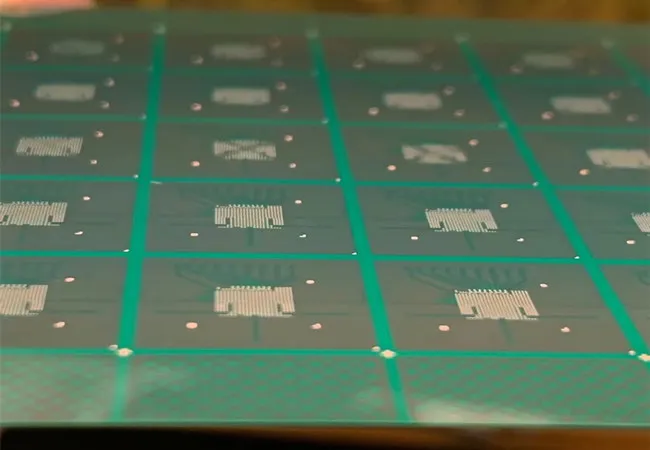
訊號從晶片出到主機板,電從主機板進到晶片,熱量和機械應力,全要穿過這層有機基板。
晶片面積越大,互連密度越高,對載板的層數、線寬線距、翹曲控制要求越苛刻。
從A100、H100到B200,封裝面積逐代增大,單片封裝消耗的載板面積和加工時間同步上升。
能穩定供應這類高端FCBGA載板的廠商不多。彎彎欣興電子、日本揖斐電、新光電氣、彎彎景碩科技、韓國三星電機、奧地利奧特斯,是公開報導中反覆出現的名單。
上游材料環節更集中。ABF樹脂膜自1999年由味之素量產後,這家日本企業長期主導全球供應,公開報導中引用的份額普遍在九成以上。
產能的時間成本也固定。載板新廠從動土到量產通常要兩到三年,客戶把一款高端載板從送樣到批次採用,還要一到兩年。
2021年前後那輪ABF載板缺貨是參照。當時PC與伺服器需求回升,載板交期從數月拉長到一年以上。公開報導顯示,英特爾、輝達、AMD等公司以預付款和長期協議鎖定產能。
上一輪緊張集中在PC和通用伺服器晶片。這一輪需求來自封裝面積更大、層數更高、單封裝載板消耗量成倍增長的AI加速器,產能擴張的斜率沒有同步變化。
緊張集中在高端ABF/FCBGA載板,而非所有載板。消費電子用的BT載板與AI加速器用的大尺寸ABF載板,在裝置、工藝和客戶上並不重疊。
討論載板過剩和載板短缺時,說的常常不是同一類產品。
1000億元是什麼量級
位元組自研AI晶片一事,此前已有多家媒體報導。路徑是與博通合作設計,在台積電製造。
這次Digitimes報導的增量不在設計端,而在交付端:瓶頸在載板供應。
TechBooky的轉述提到,位元組的算力支出面向模型訓練、推薦系統和生成式AI產品。
推薦推理是位元組的收入基本盤,生成式AI產品的成本曲線與推理算力直接掛鉤,訓練叢集的擴容則決定模型迭代速度。三個方向都在持續消耗加速器。
1000億元這個數字的口徑需要保留判斷。
按照Prismark、TrendForce等機構的公開估算,全球IC載板市場年規模在百億美元量級。如果這1000億元全部對應載板採購,已與全球IC載板市場年規模處於同一量級,甚至可能接近其全部。
口徑可能比載板更寬,覆蓋AI晶片相關的基板與封裝採購,也可能指向數年累計計畫。
無論哪種解釋,這個量級對應的都不是試驗性部署,而是資料中心等級的量產交付。
需求主體的身份同樣重要。下單的是雲廠商,不是晶片設計公司。
雲廠商做自研晶片,把晶片、封裝、載板、伺服器、資料中心算成一筆總賬,有能力直接與上游簽長協、做直投。
華為海思、海光等國內AI晶片廠商也在先進封裝產能的需求佇列裡。差別在於華為有更長的自建鏈條,網際網路雲廠商更依賴外部供應。
Digitimes是一家總部在彎彎省會的供應鏈媒體,報導通常來自彎彎供應鏈信源。這則報導若精準,意味著位元組的載板供應至少有一部分掛在彎彎及海外的供應體繫上。
短缺會傳導到哪些環節
高端載板短缺會傳導至先進封裝與組裝產能。
封裝廠的產線排產受限,AI晶片的交期拉長、成本上升。位元組的資料中心部署計畫受晶片交付約束。晶片交付又受封裝和載板供應約束。
訓練叢集擴容、推理算力成本、雲業務報價空間,都會受影響。
2023年至2025年,台積電CoWoS產能連續擴張。但封裝產線要跑滿,載板供應必須同步到位。行業報導普遍指出,載板環節的投資節奏慢於CoWoS。
受影響較大的是位元組及國內AI算力部署節奏。依賴位元組、華為等訂單的伺服器、交換機、光模組鏈條也在其中。國內AI應用側同樣受波及,算力部署推遲會傳導為推理成本下降速度放緩。
相對受益的是手握高端載板產能的日、台、韓、奧廠商。它們在緊俏週期裡獲得更強的議價能力和客戶結構。味之素等材料商守住高毛利環節。已經進入高端客戶驗證的國產載板、材料與裝置廠商,拿到加速匯入的窗口。
關鍵變數在排產分配。
如果這一輪載板短缺由全球AI需求共同造成,貓熊家客戶面對的是漲價、長協、排隊,屬於商業週期問題。
如果海外載板廠優先服務輝達、AMD和北美雲廠商,貓熊家客戶的排產優先順序被邊緣化,性質就變成保供問題。
先進代工和HBM環節已經出現過類似結果。某些貓熊家客戶拿不到最先進產能,原因包括出口管制許可與供應商分配順序。
載板通常未被列為與先進GPU/HBM同等層級的出口管制核心物項。但產能分配本身就會起作用。
對國產載板廠商來說,兩種情形對應不同的戰略含義。
商業週期邏輯下,國產替代是降本與備份。保供邏輯下,國產替代是生存必需。
Digitimes的公開摘要沒有說明這次短缺屬於哪一種。這個判斷要等供應商名單和排產優先順序的資訊出現。
國產載板走到哪一步
國內載板產業的基礎在BT載板上。
深南電路、興森科技等廠商已經在記憶體、射頻、MEMS等封裝基板上形成批次出貨。它們正向FCBGA和ABF載板投入新產線。越亞半導體在無芯基板方向有多年積累。
差距集中在三個地方:材料、良率、認證。
材料端,ABF膜是最大的單點。味之素的主導地位已被廣泛報導。
國產替代膜材有企業在做。但從送樣到通過高端AI載板的批次驗證,中間隔著工藝窗口、批次一致性和長期可靠性資料。
載板裝置中的曝光、雷射鑽孔、電鍍、檢測,同樣有相當比例依賴進口。
良率端,大尺寸、高層數載板的難度隨面積和層數非線性上升。翹曲控制、細線路對位、層間可靠性,每一項都要靠產線資料積累。
認證端最耗時。高端載板進入AI晶片客戶的供應鏈,通常要經歷一年以上的驗證週期。AI晶片本身還在迭代,載板廠必須跟著客戶的設計節奏走。
位元組的晶片若走海外先進製程與先進封裝,載板供應自然落在與台積電CoWoS配套的載板廠名單裡。
國產載板要切入,要麼先在海外封裝廠的合格供應商名單裡完成認證,要麼等國內先進封裝產能承接。兩條路都在走,週期都較長。
國產廠商面對一個過去沒有的需求條件。
位元組、華為、阿里、騰訊的算力需求在持續增長。貓熊家已是全球第二大AI算力市場。大客戶有動機也有能力把訂單交給國產供應鏈,用來換取供應安全和議價空間。
這是以訂單換驗證的窗口。窗口不等於突破,驗證要靠批次和長期良率資料積累。
政策與資本端,國家積體電路產業投資基金三期在2024年成立,註冊資本3440億元。裝置、材料、先進封裝等環節在投資範圍之內。
風險也在同一處。載板是重資產、長週期行業。如果擴產集中在中低端BT載板,或者新產線沒有繫結大客戶驗證,資本開支會變成過剩產能。2021年之後的載板擴產週期裡,部分項目出現過延期。
TechBooky在轉述Digitimes報導時提到:位元組可能準備好每年花近150億美元為AI雄心購置硬體。但錢本身造不出它需要的部件。
封裝基板是其中第一個被公開點名的環節。
1000億元人民幣的年採購意向,對應的是下訂單的能力。交付能力取決於載板廠的良率資料和客戶的認證時間表。這兩個變數的改善速度,決定接下來兩年貓熊家AI算力擴張的實際速度。
晶圓、HBM、先進封裝、載板、ABF膜、裝置與認證生態,任何一環的良率爬坡時間,都不會因預算加急而縮短。 (硅基LIFE)