
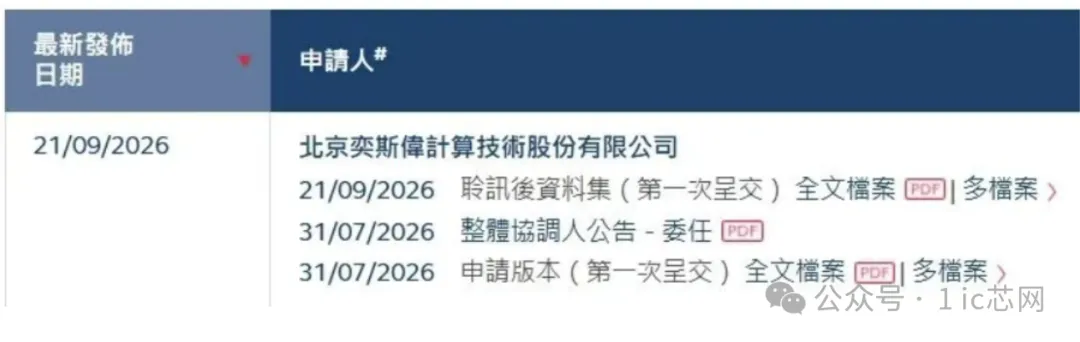
9月21日,港交所公示資訊顯示,奕斯偉計算正式通過上市聆訊。
這是企業第三次衝擊港股IPO,歷經兩輪遞表、一次更新材料,終於邁入上市最後階段。
全球計算架構市場長期由x86、ARM兩大體系分割主導,行業格局固化多年。
奕斯偉計算的闖關成功,讓國內RISC-V架構賽道迎來標誌性資本節點。
過往很長一段時間,RISC-V賽道始終處於輿論熱度高、落地規模弱的狀態。
開源、輕量化、高適配的技術特質被反覆提及,商業化能力卻始終存疑。
港交所的聆訊結果,給出了權威的市場化判定。
監管層面認可企業業務模式的可持續性,也認可RISC-V賽道的商業價值。
這也意味著國產晶片敘事,徹底跳出簡單的架構替代邏輯。
奕斯偉沒有復刻海外成熟架構的老路,而是深耕原生開放架構體系。
行業話語權的爭奪,從供應鏈安全兜底,升級為底層技術標準的自主博弈。
企業營收增長軌跡平穩紮實,三年營收穩步攀升。
營收資料從17.52億、20.25億增長至24.31億元,復合增速保持17.8%。
2026年一季度營收4.94億元,同比漲幅18.4%,增長勢能持續提速。
業績增長不靠單一客戶或單筆大額訂單支撐,具備常態化經營屬性。
截至今年三月,企業商業化產品數量突破150款,服務覆蓋220余家全球客戶。
合作主體包含多家全球頂尖科技企業,市場認可度覆蓋海內外場景。
以2025年營收規模核算,奕斯偉已是國內最大的智能終端人機互動晶片供應商。
企業在RISC-V+AI領域的專利、IP儲備與產品覆蓋度,位居全球行業前列。
賽道核心壁壘從不在於開源架構本身,而在於長期搭建的產業平台。
RISC-V架構對全行業公開可用,技術門檻不再是獨家護城河。
奕斯偉自研RISAA軟硬體協同平台,構築起差異化競爭優勢。
企業整合晶片IP、設計服務、軟體適配等全鏈條能力,打包交付整體方案。
盈利模式擺脫單一晶片銷售,依靠生態粘性鎖定長期客戶需求。
短期低毛利,是新架構拓荒階段的常態化戰略取捨。
2026年一季度企業毛利率14.8%,賬面持續虧損,行業特徵十分鮮明。
招股書清晰披露以價換量的經營策略,適配新興賽道生態培育節奏。
新興架構前期需要讓利換取市場份額,積累客戶與開發者資源。
客戶結構最佳化,是企業經營質量提升的直觀訊號。
企業最大客戶營收佔比,從2023年82.1%大幅回落至今年一季度39.3%。
客戶結構持續分散,經營風險降低,市場基本盤持續拓寬。
具身智能場景,是企業未來增長的核心增量空間。
機器人、車載終端、工業裝置,需要大量定製化邊緣算力支撐。
RISC-V模組化、低功耗的特質,高度適配具身智能的算力需求。
行業資料顯示,國內RISC-V主控晶片市場五年內將迎來近六倍規模增長。
企業計算晶片業務營收實現跨越式增長,從數十萬躍升至數億規模。
新業務增長曲線持續抬頭,為後續盈利修復提供充足支撐。
創始人王東昇深耕產業多年,自帶成熟的生態搭建思維。
過往面板產業的生態打造經驗,能夠復刻到晶片架構賽道。
團隊擅長搭建行業標準、聚攏上下游資源,適配新架構長期發展邏輯。
企業現階段仍存在明顯短板,持續虧損、代工依賴等問題客觀存在。
值得關注的是,2026年一季度經營現金流轉正,實現1.71億元淨流入。
造血能力初步顯現,企業經營狀況迎來積極轉變。
從規模擴張到盈利兌現,晶片企業仍需經歷漫長的爬坡週期。 (1 ic芯網)