
一百多年來,豪華汽車的定價權,建立在長期積累的技術與認知壁壘之上。
機械時代,普通消費者很難直觀判斷一台車的技術含量和真實價值。於是,排量、軸距、真皮用料,以及百年品牌故事,逐漸成了衡量豪華的標尺。
一台車憑什麼賣到40萬、50萬甚至上百萬?很大程度上,就是因為這套標尺長期掌握在傳統豪車品牌手裡。
而新能源浪潮,正在打破這套定價邏輯。
電機重新定義動力,AI與大屏重塑座艙,智能駕駛改變人車互動,過去那些普通消費者難以比較的參數,正在變得越來越透明。近兩年,中國車企開始攻堅底盤。這個歐洲車企曾引以為傲的領域,正在被智能硬體和底層軟體重新定義,行業話語權開始傾斜。
當技術變得可感知、可比較,豪華的定義權,也就開始鬆動。

兩個“向下”的交匯
2026年上半年的國內乘用車市場,呈現出一場微妙的分化:大盤整體承壓,而中高端豪車市場銷量突破43萬輛,是唯一保持正增長的賽道。
在豪車這個價格區間內,兩場爭奪戰正在同步上演。
◎ 第一條戰線,是新能源對燃油車的衝擊。銷量上,新能源同比大漲46%,燃油車同比下滑27%;滲透率上,新能源提升到56%,燃油車從56%退到了44%,雙方剛好對調了12個百分點。
◎ 第二條戰線,是自主品牌與傳統外資豪車品牌的份額輪換。自主品牌份額攀升至59%,傳統外資豪車品牌回落至38%。僅一年時間,就轉移了21個百分點。其中在50萬以上價格帶,進口車份額從2019年的9成降到了4成。
兩條戰線背後,是兩組不同方向的“下探”趨勢。
一邊是傳統豪車的品牌溢價正在向下退。過去外資品牌穩住銷量的常規手段是降價,但上半年的資料顯示,即便主力車型優惠普遍達到7—16萬元,銷量依舊同比下滑19%—28%,不少車型更是直接跌破豪車價格帶的分水嶺。
當以價換量的空間越收越窄,這些品牌沉澱百年的稀缺價值便在持續消耗。被動降價,像是在用本金支付利息。
另一邊,國產新能源的技術平權正在持續下放。前幾年,軟體、動力、座艙的革新浪潮滾滾,現在突破繼續向下,來到了底盤領域。
傳統車企的底盤,由轉向、制動、懸架等核心子系統構成,沉澱百年工業積累,是最深厚的物理壁壘。換句話說,新能源的技術進攻推進到這裡,算是真正踏入了核心腹地。
而豪車市場,正是這兩股趨勢的交匯點。過去最穩固的50萬以上價格帶,正在成為自主品牌與傳統豪車品牌重新排位的主戰場。

底盤突圍
底盤的意義,並不只是又一個技術升級。智能駕駛解決的是汽車“想怎麼走”,底盤解決的是“該怎麼走”。
過去,發動機、轉向、制動、懸架各管各的,靠機械結構完成任務。進入智能化時代後,底盤開始變成一個可以被感知、計算和軟體控制的智能執行層。
但這一步的落地難度極高,機械系統一旦被電子系統接管,首先要面對的就是安全問題。
2013年發佈的英菲尼迪Q50,曾嘗試量產線控轉向,同時保留了機械轉向柱作為備份,但終因技術不成熟,全球召回近6萬輛。這提醒了全行業,線控轉向不是“把機械換成電子”那麼簡單,它需要一整套全新的安全體系:冗餘、測試、故障注入、資料和標準,缺一不可。
幾年後,中國新能源車嶄露頭角,底盤變革被重新提上了日程。早在2019年,蔚來就判斷,隨著汽車從機械產品走向智能終端,底盤也遲早要從機械控制走向軟體控制,並開始進行相關探索。
但那時底盤各系統由不同供應商的控製器分別管理,以懸架系統為例,空氣彈簧和CDC減振器底層控制策略互不相容,想調整一個參數,需要分別提需求、等待他們漫長的排期。
2019年底,李斌拍板:自研底盤域控製器。那一年是蔚來的“至暗時刻”,資金鏈極度緊繃。但“受制於人”的處境,逼著蔚來下決心:底盤的核心技術,必須自己掌握。
2022年,底盤團佇列了一張“敢想清單”,前幾項是當時行業公認的難題,包括線控轉向和全主動液壓懸架。李斌和研發負責人明確:徹底取消機械轉向柱,不留機械備份,不做兩種配置。
這個決定近乎瘋狂。轉向關乎生死,沒有機械連接,等於把身家性命押在電子訊號和軟體演算法上。
蔚來的解法是把目光投向天空。戰鬥機早在幾十年前就採用了電傳操縱並取消機械後備,靠的是多重冗餘。蔚來把這套邏輯搬到了汽車上:雙電源、雙通訊、雙硬體、雙軟體,主從兩路系統,採用不同供應商的硬體、運行邏輯完全不同的軟體。即便線控轉向徹底失效,還能通過後輪轉向和制動控制提供轉向力,把車安全停下。
最終,線控轉向系統失去轉向能力的機率,被壓到了每十億小時僅有4.5次故障,比傳統機械轉向還要可靠2.2倍。
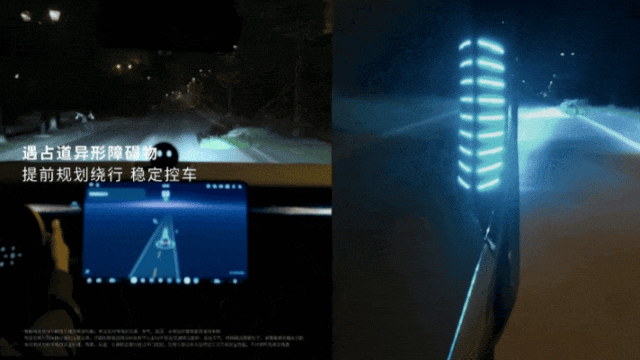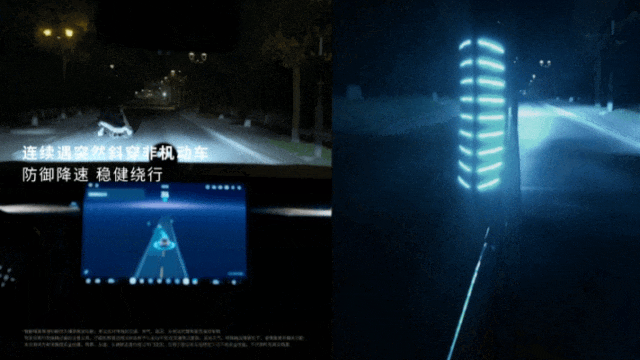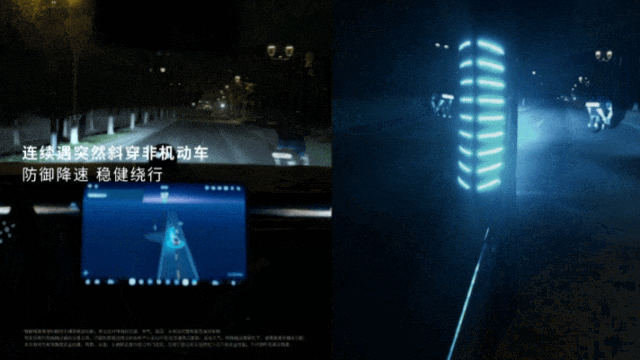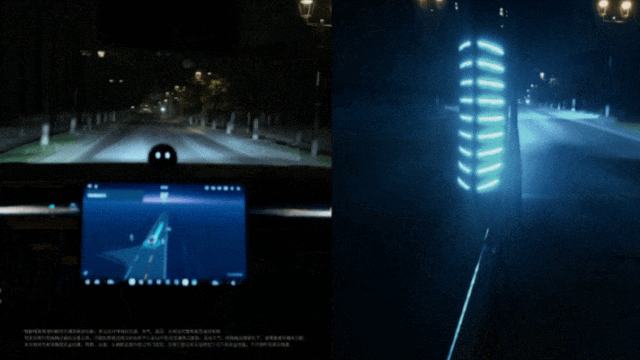
為驗證這套系統的安全極限,李斌親自在封閉測試場地駕車,以150公里時速碾過刀片裝置完成爆胎測試;在更高的極限測試中,車輛170公里時速爆胎時,系統響應小於0.3秒,車身偏航控制僅0.1度。
而同步推進的液壓整合式全主動懸架,是蔚來與合作方聯合開發的成果,率先實現量產。這套懸架可以即時預判路面起伏,主動調節車身姿態,兼顧極致舒適與高速穩定性,也是天行智能底盤核心能力的重要部分。
回過頭看,這其實是中國新能源過去幾年一個很典型的縮影:當產業鏈還無法滿足新的產品定義時,車企往往選擇自己向前一步。從電池到晶片,從座艙到智駕,再到如今的底盤,這條路徑正在被反覆驗證。

規則落地
技術做出來了,但量產還有最後一關:法規。
線控轉向是汽車行業最敏感的系統之一。2021版的國家標準雖然刪除了“不得裝用線控轉向機構”的禁令,但缺少對線控轉向系統的評價體系和測試方法,准入面臨無標準可依的尷尬。
於是,一個典型的“死循環”出現了:監管部門顧慮缺乏實證資料,但如果不讓車量產上路,就永遠沒有實證資料。
2024年4月,工信部組織技術評審委員會,對蔚來的線控轉向技術展開評審。在長達五個月的評審期裡,蔚來組織了底盤、整車控制、功能安全多個團隊組成的聯合迎審團隊,成了天津中汽中心的“常客”。他們向專家委員會反覆闡述一個觀點:行業需要一輛敢於探路的“樣板車”。如果不量產,線控轉向永遠只能停留在實驗室。
在提交了參照航空標準的10類測試報告、41項測試規範、10項高速故障注入測試後,2024年11月,蔚來正式通過工信部公告,成為中國首個獲准量產線控轉向的車企。
2025年5月,蔚來線控轉向系統獲得歐洲E-Mark認證,成為全球首個同時獲得中、歐雙重許可的量產車型。而蔚來在量產中積累的全冗餘架構、失效模式分析、測試驗證方法論,被毫無保留地分享給了國家標準起草組。
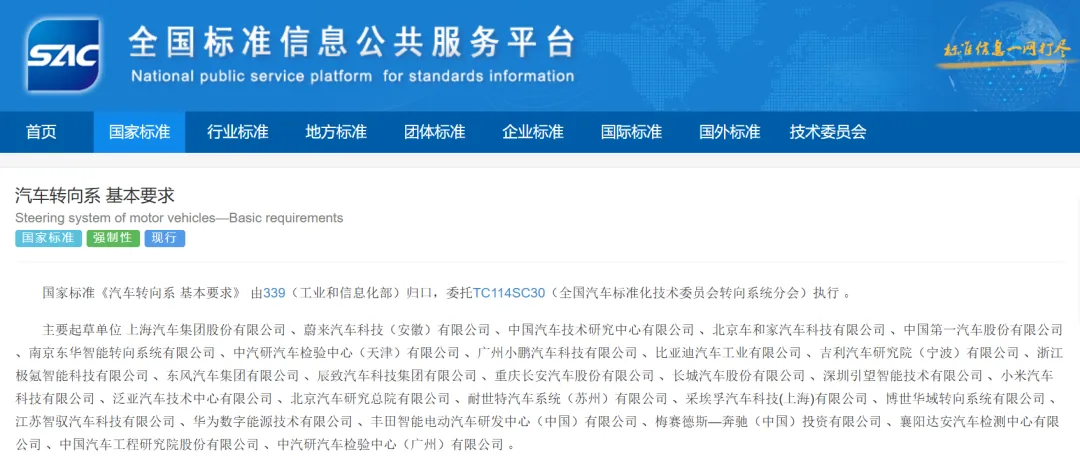
2025年12月,新版《汽車轉向系基本要求》正式發佈,蔚來是牽頭起草單位之一,也是標準工作組中唯一具備實際量產經驗的成員企業。從自研底盤域控製器,到全力投入線控轉向,再到推動國家標準落地,從遵守規則,到參與制定規則,這條路,蔚來走了六年。
2026年,搭載天行智能底盤、線控轉向、液壓整合式全主動懸架的ES9,把這套已經過量產驗證的技術,帶到了50萬級市場,上市73天銷量破兩萬輛,蟬聯新能源豪華SUV銷量冠軍。

書寫豪華
智能電動改變的,除了技術本身,還有技術紅利的保質期。
傳統豪車品牌的百年機械壁壘,本質上是一條“時間護城河”。但智能電動時代,電機門檻遠低於內燃機,軟體迭代以月計,演算法能替代底盤調校經驗。當舊護城河被新技術徑直繞過,原本為慢週期設計的體系,也就紅利消散,甚至成了轉型包袱。
科技紅利的殘酷還在於:它從不會緩慢消退,只會在拐點之後加速折舊。美國學者羅傑斯的創新擴散理論指出,新技術滲透率越過15%—20%的臨界點,就會進入指數級爆發。
中國新能源的智能化平權同樣在印證這一點。以中國技術代際領先的城市NOA為例,2024年滲透率還是個位數,2026上半年達到了18.8%,隨後的7月便直接突破23.2%,大有跨過臨界點進入爆發之勢。
城市NOA只是一個縮影。從智能輔助駕駛到智能座艙,過去屬於高端車型的技術正在快速普及,技術與價格之間原本穩定的對應關係正在被打破。
一台20萬的國產新能源,在智能化體驗上,已經不輸50萬的傳統豪車。如果連普通國產新能源都已能在多個維度上領先,傳統豪車賴以生存的機械質感與品牌敘事,必將加速垮塌。
豪華定義權的轉移,本質上不是誰取代了誰,而是誰能夠更快地創造新的價值,並讓這種價值成為消費者新的共識。
而舊尺子失效的同時,中國新能源正在用一套全新的度量衡,重新定義豪華的標準。(吳曉波頻道)