
全球債市劇烈拋售推高融資成本,美債殖利率衝破5%引發連鎖反應。摩根大通指出,受AI與服務業等結構性因素驅動,傳統利率傳導減弱,股市斷裂閾值升至5.5%-6%。雖然高殖利率正重新吸納避險資金,但持續波動已導致新興市場遭遇資金大幅外流。
全球債市遭遇新一輪劇烈拋售,迫使投資者重新審視一個令人不安的問題:曾被視為市場警戒線的美國10年期國債5%殖利率,是否已經失去震懾意義?
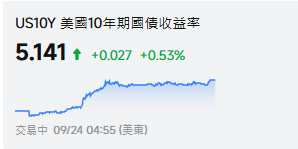
摩根大通分析師指出,受人工智慧、醫療健康及服務業等結構性力量驅動,傳統利率傳導機制的約束力已大幅減弱,股市的"斷裂閾值"可能已升至5.5%至6%區間。
與此同時,彭博全球綜合國債指數平均殖利率周三升至3.99%,觸及2007年以來最高水平,美國5年期國債殖利率也首次突破5%。債市的持續動盪正抬升各國政府、企業和居民的融資成本,並對股票估值形成直接壓制。
殖利率的攀升已在全球範圍引發連鎖反應:澳大利亞3年期國債殖利率跳升13個點子至5.07%,創2011年5月以來新高;新西蘭2年期殖利率最高攀升17個點子;日本10年期殖利率則在市場結束三日休市後補漲,觸及1996年以來最高點。新興市場債券基金上周遭遇數月來最大規模資金外流,股票基金同樣出現大規模贖回。
01. 5%不再是"魔法數字"
對於市場長期奉行的5%警戒線,BlueBay Asset Management市場策略主管Mike Bell直言,這從來不是一個自動觸發的絕對閾值,而是一個心理標誌。"人們以為國債殖利率存在一個出問題的魔法數字,但它是相對數字,不是絕對數字,"Bell表示。
真正的關鍵在於國債殖利率與其他核心投資指標的比較關係,尤其是股票盈利殖利率。Bell認為,這一關係目前正逼近一個拐點,可能為股市拋售埋下伏筆。歷史數據提供了參照:MSCI全球股票主要指數在上一次10年期美債殖利率突破5%時(恰在全球金融危機前夕)腰斬;更早一次,接近6.8%的殖利率峰值刺破了互聯網泡沫,引發類似暴跌。
02. 摩根大通:結構變遷推高閾值
摩根大通分析師認為,當前股市承受高殖利率的能力較以往有所增強,根本原因在於全球經濟已發生"關鍵結構性轉變"。人工智慧、醫療健康和服務業在經濟中扮演更重要的角色,這些行業的企業無論融資成本高低,仍在持續擴張支出。
這意味著"傳統利率傳導管道的約束力已實質性減弱",股市的"斷裂閾值"可能"明顯更高,潛在區間在5.5%至6%"——這是摩根大通在其近期舉辦的一場重要投資者會議上援引的主流機構觀點。
在規模達29萬億美元、為幾乎所有金融資產定價提供錨點的美國國債市場,殖利率從5%向6%的躍升意味著全球資本成本的深度重構。6%的美債殖利率,意味著市場正在為顯著更高的通脹預期、日益嚴峻的美國財政可持續性擔憂,或利率將長期維持高位的判斷——乃至三者的疊加——定價。
彭博策略師Alyce Andres指出,"投資者拋售美債,並非因為通脹公信力崩潰,而是因為真實政策前景和期限溢價展望仍要求更大的讓步空間。"本周一場規模700億美元的5年期國債拍賣以2006年以來最高殖利率成交,按部分指標衡量,需求之弱在2018年有數據記錄以來排名第二,折射出華盛頓在償債成本持續攀升、總債務逼近40萬億美元背景下所承受的壓力。聯儲局官員Austan Goolsbee本周坦言,他也不清楚市場對於5%殖利率持續時間延長的反應,是否會與過去有所不同。
03. 投資者開始重新組態
機構投資者已在主動調整持倉。Invesco全球資產組態研究主管Paul Jackson的測算顯示,當10年期殖利率12個月均值維持在4.72%並進一步上行時,全球股市便開始走低。目前12個月均值約為4.34%,尚未觸及該拐點,但Jackson表示已在減持股票,將部分資金轉移至政府債券以鎖定高息回報。"如果國債殖利率繼續上升,股市在12個月後走低將面臨風險,"他說。
利率衍生品市場的信號同樣偏鷹:掉期合約目前已完全反映未來一年累計75個點子的升息預期,並對第四次升息保留了相當規模的避險頭寸。衡量美國債市波動的ICE BofA MOVE指數周三攀升至3月以來最高水平,日益加劇的波動令更多投資者在入場時躊躇。"大多數固定收益投資者喜歡高殖利率,但希望它穩定在那個水平,現在大家害怕抄底抄在半空,"TD Securities策略師Hans Mikkelsen表示。
04. 新興市場首當其衝
新興市場通常是美債殖利率飆升時最先受損的資產類別。美債回報率上升往往帶動美元走強,美元計價資產吸引力增加,資本隨之從新興市場經濟體抽離,並可能令美元負債沉重的國家陷入危機。
數據顯示,上周新興市場債券基金遭遇數月來最大規模資金外逃,股票基金亦出現大規模撤資,本月新興市場主權債發行量也明顯低於往常。Allspring Global Investments新興市場全股權主管Alison Shimada坦言,"這對新興市場來說不是最佳狀況",但她同時強調,目前並無"嚴重惡化"的跡象,整體上仍維持"建設性"立場。
05. 最大風險或在人心
Premier Miton首席投資官Neil Birrell指出,股市當前之所以尚未崩塌,或許是因為投資者還沒有將5%以上的殖利率真正代入長期盈利預測模型。"模型沒重跑之前,市場看起來都還好,"Birrell說,"但最終,數字就是數字,必然會反映出來。"
一旦投資者開始認真討論6%的可達性,這場爭論便超越了殖利率短期衝高的範疇,演變為一場更深刻的拷問:廉價流動性時代是否已經終結,全球資產價格是否必須適應永久性更高的資本成本?這一問題的答案,將深刻左右未來數月的資產組態格局。 (華爾街見聞)