
川普沒撒謊啊,他一直說“美國是世界最熱經濟體”,但“麻瓜”們永遠不會清楚,“經濟過熱”和“經濟休克”實際上對於經濟的傷害程度是相似的,大家只是覺得“經濟熱就是好“,”經濟冷就是差“,反而忽視了經濟最好的狀態應該是“溫和”,尤其是對“巨型”經濟體而言。
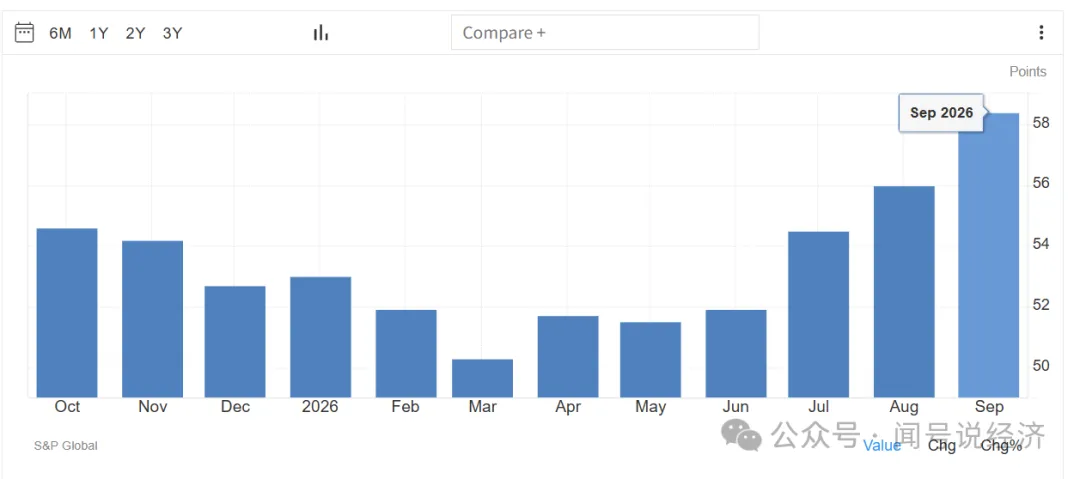
2026 年 9 月的標普全球美國綜合 PMI 初值,已經升至 58.4,創下 2021 年 7 月以來新高,大幅超出市場預期。資料公佈後,美債市場遭遇劇烈拋售,10 年期殖利率一度突破 5.2%、創 2007 年以來峰值,30 年期殖利率升破 5.5%,而美國財政部彷彿已經深陷“原油市場”,在“美元/日元市場、以及美債市場中都顯示出了”做市商“消退的特徵。
與此同時,市場對聯準會 10 月加息的預期,已經快速攀升至 60% 以上,但與傳統貨幣緊縮邏輯相悖的是,殖利率飆升與加息預期並未給美國經濟降溫,“經濟過熱” 反而成為當前市場的核心擔憂,
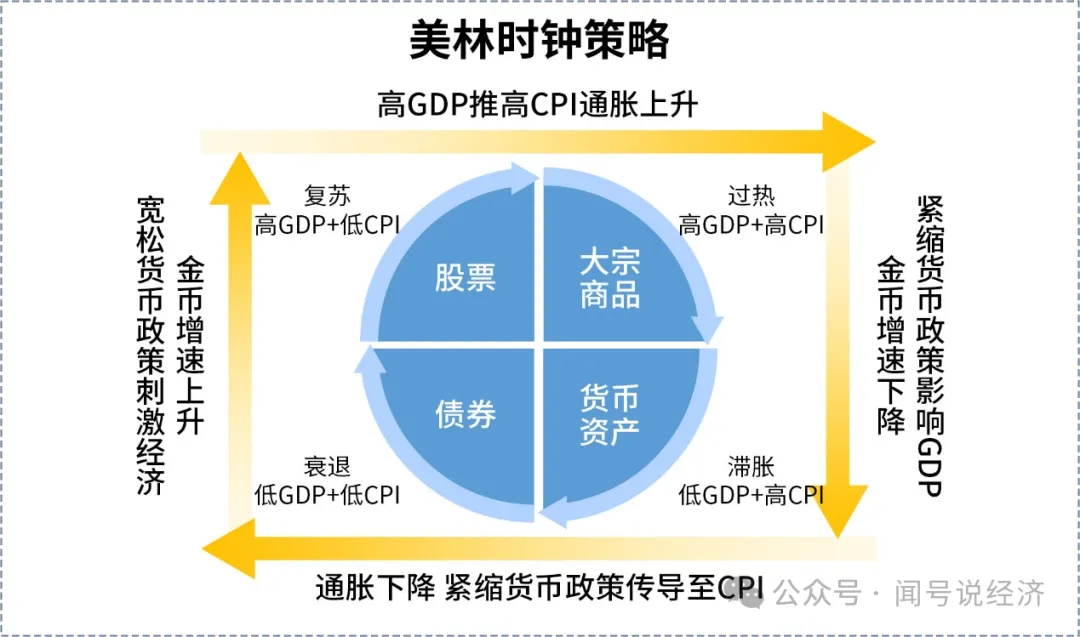
因為,在歷史上,這種特徵最接近的歷史記憶是:(1)1960 年代後期大通脹前夜;(2)1983–1984 年聯準會沃爾克大緊縮時期;(3) 2005–2008年 房地產泡沫階段。
其中最接近的是1960年,而這三個時期的共同特徵都是:財政擴張疊加內需強勁,貨幣政策收緊滯後,經濟對利率鈍化,債市持續承壓,最終都以通脹反彈或硬著陸收尾。
接下來,我們詳細聊聊美國的”經濟過熱“!
一、歷史的迴響
(1)1966–1969 :甘迺迪(共和黨)
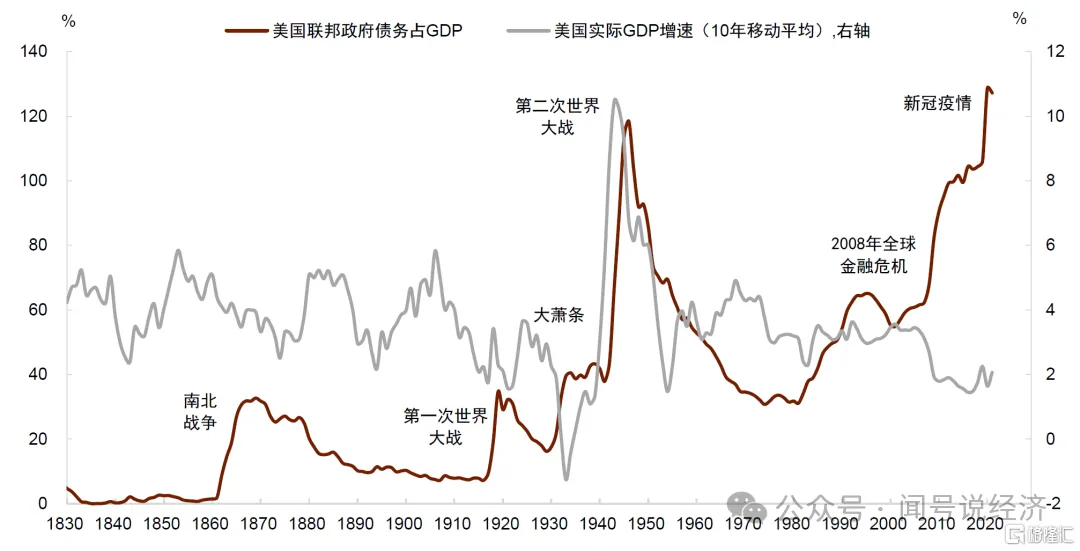
這是教科書等級的 “加息壓不住經濟過熱”,其背景是來自”共和黨“知名領袖甘迺迪 - 約翰遜的 “偉大社會”(MAGA歷史範本)改革和越戰軍費,在這個時期,美國財政大幅擴張,聯準會踩剎車,拋開債務上限,其和現在美國赤字高企、財政擴張避險貨幣緊縮的組合幾乎一致。
那個時期的美國經濟資料非常火熱,製造業與服務業景氣持續走高,PMI / 工業產出強勁,失業率長期低於自然失業率,勞動力市場過熱,工資開始加速上漲,形成需求端大幅通脹。
於是,聯準會從 1965 年開始加息,聯邦基金利率從 4% 抬升到 1969 年接近 9%,長端美債殖利率同步上行、債券遭遇拋售。
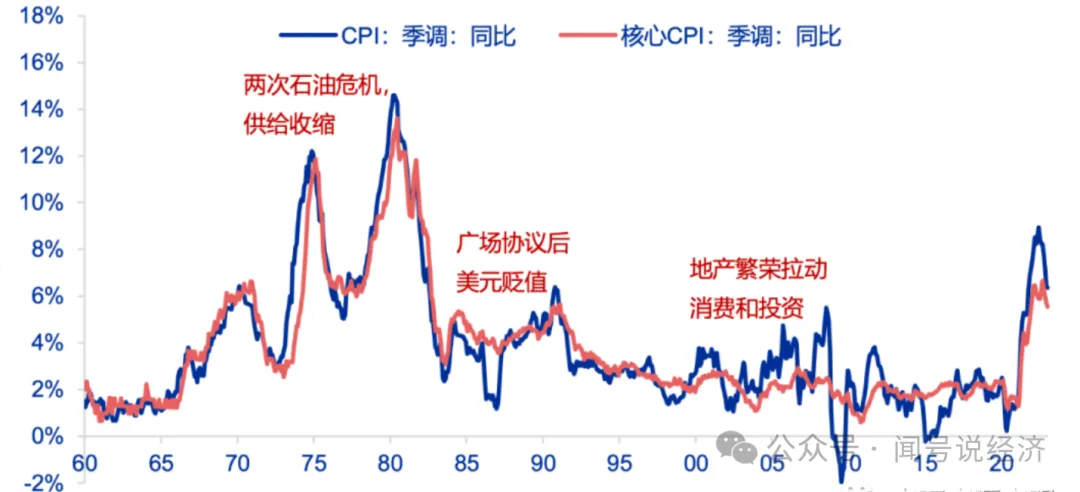
但由於美國居民消費、政府軍費支出持續托底,經濟對利率上升反應遲鈍,緊縮傳導失效。
在這個時期裡,市場最大的誤判是對加息的次數和幅度的誤判,華爾街最初以為小幅加息就能控制物價,但需求過熱推升通脹預期,工資 - 物價螺旋啟動,結果通脹從 2% 一路上行,為 70 年代大滯脹埋下伏筆,
不過,當年沒有當下 AI 資本開支這個獨立增長引擎,主要驅動力是戰爭開支與社會福利擴張。
(2)1983–1984 :里根(共和黨)
為了對抗“大滯脹”,沃爾克在 70 年代末將美國聯邦基金利率推至最高 20% 等級,最終成功的穩住了美國經濟,並在 1984 年通脹回落之後,美國經濟迎來了“共和黨的傳奇時代”—— 里根時代!
在這個時期的美國經濟,製造業 PMI 大幅走高,消費和企業投資火熱,失業率快速下降,經濟呈現過熱苗頭。
而沃爾克為鞏固通脹成果,繼續維持高利率,這導致長端美債殖利率高位震盪、債市反覆拋售,但經濟在極高利率下依然保持高增長,市場在這個時期最大的疑惑是為什麼高利率壓不下去經濟的過熱。
不過,這個時期沒有持續太久,1984 年後,美國經濟逐步降溫,實現了相對溫和的調整,沒有回到 70 年代滯脹。
這個時期與如今相比,同樣是高利率 + 經濟強韌性,但這一輪是通脹剛剛被打下來後的復甦,不是通脹黏性反覆抬升。
(3)2005–2008 :小布什(共和黨)
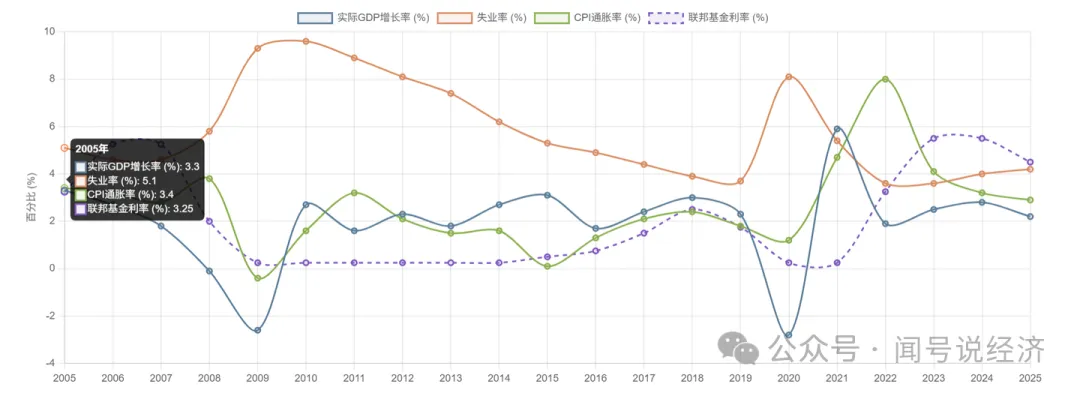
還是來自共和黨的偉大代表時代,這次是來自“小布什”,2005年時他的經濟搭檔,是“金融之神”格林斯潘,他於 2004 年開啟連續加息,聯邦基金利率從 1% 持續上調至 2006 年 5.25%。
但很長一段時間裡,雖然美國加息,但長端美債殖利率反而上行乏力(格林斯潘之謎),房地產投資持續火熱伴隨消費強勁,美國經濟接近“充分就業”,美國經濟持續過熱。
隨後,2006年,另一位大神“本·伯南克”開始接手“格林斯潘”的工作,此時距離次貸危機僅剩1年多,而他在當年12月開始停止聯準會加息週期,2007年推動美國經濟進入快速降息。
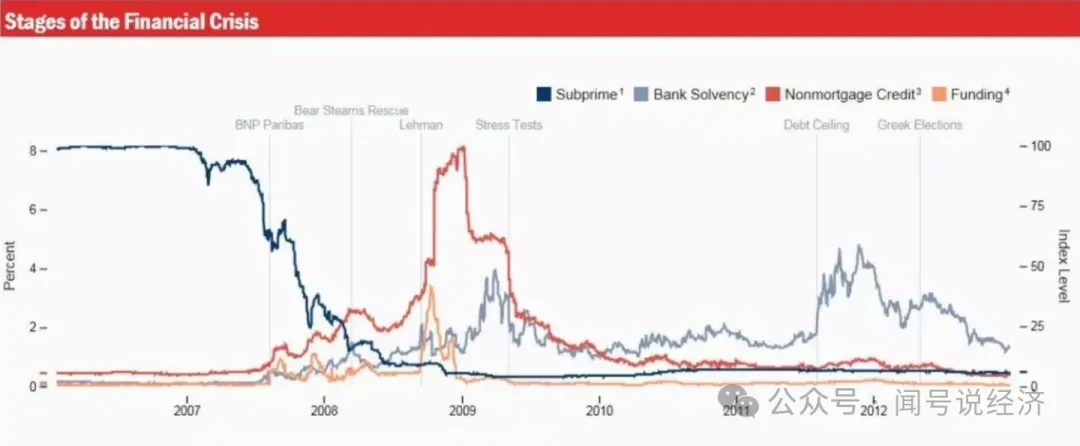
在次貸危機發生前,美國居民借助浮動利率房貸,對短期加息不敏感(收益遠大於利率),資產價格上漲帶來財富效應,支撐消費,導致貨幣政策傳導受阻。
不過,當年開始時長債殖利率是遲遲起不來,和現在長債猛烈拋售正好相反,但到了降息週期前,美債殖利率開始直線飆升,但當時財政赤字其實還好,小布什的伊拉克戰爭推進很順利,但阿富汗戰爭開始陷入泥潭,經濟過熱核心是地產資產泡沫,最終加息滯後效應累積,導致2007 年次貸危機爆發,某種程度上AI的資料中心建設和殖利率預期,非常類似當年的地產泡沫。
二、當下美國貨幣緊縮失效的核心原因
(1)內生增長動能強勁,經濟對利率敏感度下降
首先,AI 產業投資熱潮形成了獨立的增長引擎,科技企業憑藉海量現金儲備持續擴大資本開支,其投資決策對短期借貸成本的敏感度極低,直接帶動製造業與服務業 PMI 同步走高。我們看到,9 月美國製造業 PMI 升至 57.0、創 2022 年以來最佳,服務業 PMI 達 58.7,其中新訂單指數大幅回升,反映內需內生動力依然旺盛。
另一方面,美國居民與企業部門的資產負債表處於歷史健康水平,2020年財政補貼推高了居民儲蓄緩衝,多數家庭在低利率週期鎖定了長期房貸,企業也提前完成低成本融資,使得 7% 的 30 年期房貸利率與持續上行的政策利率,對消費和投資的抑製作用被大幅削弱,所以這是一次 “資產與現金充裕的擴張”,高利率並非當前經濟的核心威脅,殖利率方面也可大幅抑制利率上漲的影響。
(2) 擴張性財政政策避險貨幣緊縮效果
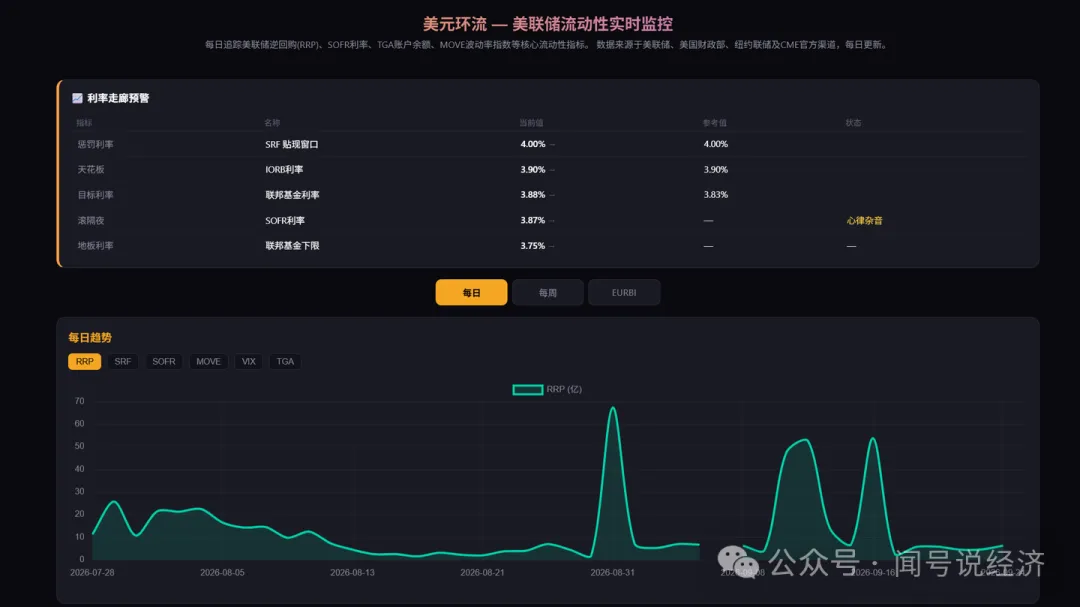
川普政府的大規模減稅、伊朗戰事開支以及民生福利支出,加上海外的“物理化緣”和“關稅”貿易,實際上形成了強力的財政擴張,部分抵消了貨幣緊縮的影響。
政府部門的大規模舉債支出直接拉動總需求,同時居民實際收入中位數持續上漲,支撐了消費端的熱度。這種 “財政踩油門、貨幣踩剎車” 的政策組合,使得單純的利率上行難以壓制總需求,反而推高了市場的通脹預期與債券殖利率,形成 “越緊縮、經濟越熱” 的反常格局。
(3)供給衝擊與需求過熱形成通脹共振
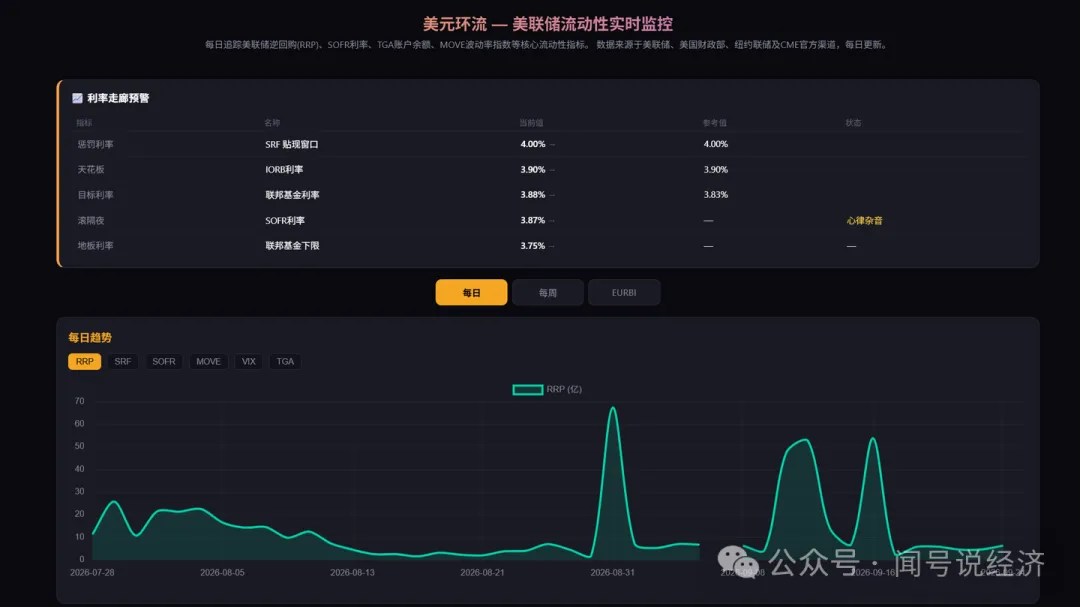
我們都知道,伊朗局勢推升了國際油價,二布倫特原油重返 103 美元 / 桶上方,能源與運輸成本上漲直接推升全行業投入價格指數,9 月美國投入成本通脹升至 2022 年 10 月以來最高水平。供給端的成本推動型 “壞通脹”,與需求端的經濟拉動型 “好通脹” 形成共振,共同延長了通脹的黏性。聯準會偏好的 PCE 通脹率 7 月仍達 3.7%,持續偏離 2% 的政策目標。聯準會試圖通過加息壓制需求端通脹,卻難以解決供給端的地緣政治衝擊,反而因經濟韌性超預期,陷入 “繼續加息” 的循環。
三、經濟過熱的潛在危害
首先,通脹黏性會固化,經濟硬著陸風險持續累積,如過熱態勢延續,工資 - 物價螺旋上升的風險將顯著上升,為壓制通脹,聯準會將被迫持續加息,市場會誤判聯準會決心,而緊縮政策的滯後效應會逐步累積,一旦需求端出現拐點,經濟可能從 “過熱” 快速滑向衰退,硬著陸風險將集中釋放。
同時,美國債務成本會飆升,財政可持續性會持續惡化,當前美國淨債務已突破 40 兆美元,若 10 年期美債殖利率維持 5% 以上,未來十年年度利息支出將達到 2.7 兆美元,規模超過社保與醫保項目總和。而美國當下,需實現佔 GDP 1% 的基本財政盈餘才能讓債務進入下行通道,但在當前減稅與擴支的政策導向下,財政轉向緊縮的可能性極低。
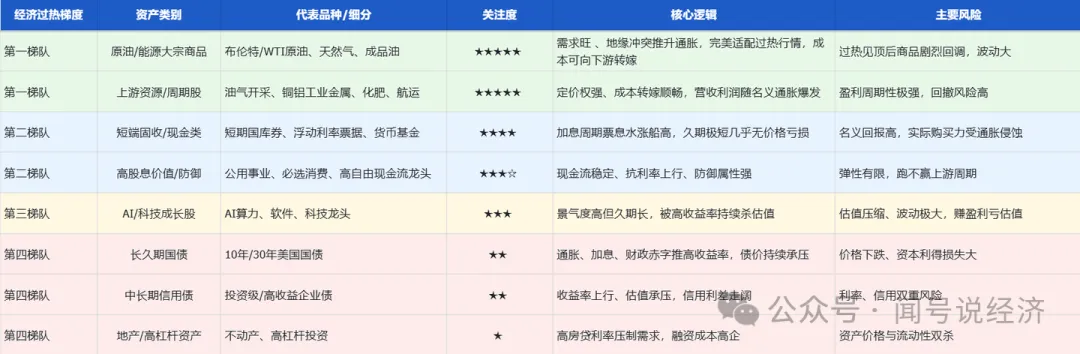
最後,經濟過熱疊加流動性預期,會推升美股尤其是 AI 板塊的估值,導致資產泡沫隱患逐步積累,融資環境收緊可能引發非美經濟體的債務風險,反過來也會反噬美國經濟的外部需求環境,最終大機率出現類似2008年似的危機重構整個社會債務結構,而普通家庭承擔了通脹與高利率的雙重成本,結構化問題或許會被進一步放大!
而在此過程中,不同的資產結構組態,往往會有極大的風險差異!
(聞號說經濟)