
分享Omdia 半導體研究7月發佈的DRAM市場報告,正文只有兩部分,一段市場綜述,一張延伸到 2027 年第二季的價格預測表。核心判斷是三大記憶體廠 2Q26 利潤創下歷史紀錄,但漲價動能預計在下半年放緩。這份屬於 Omdia 記憶體市場的月度跟蹤系列,同期還有 NAND 版本,兩份報告的口徑可以對照著看。
報告主要內容
利潤:一年翻了近十倍
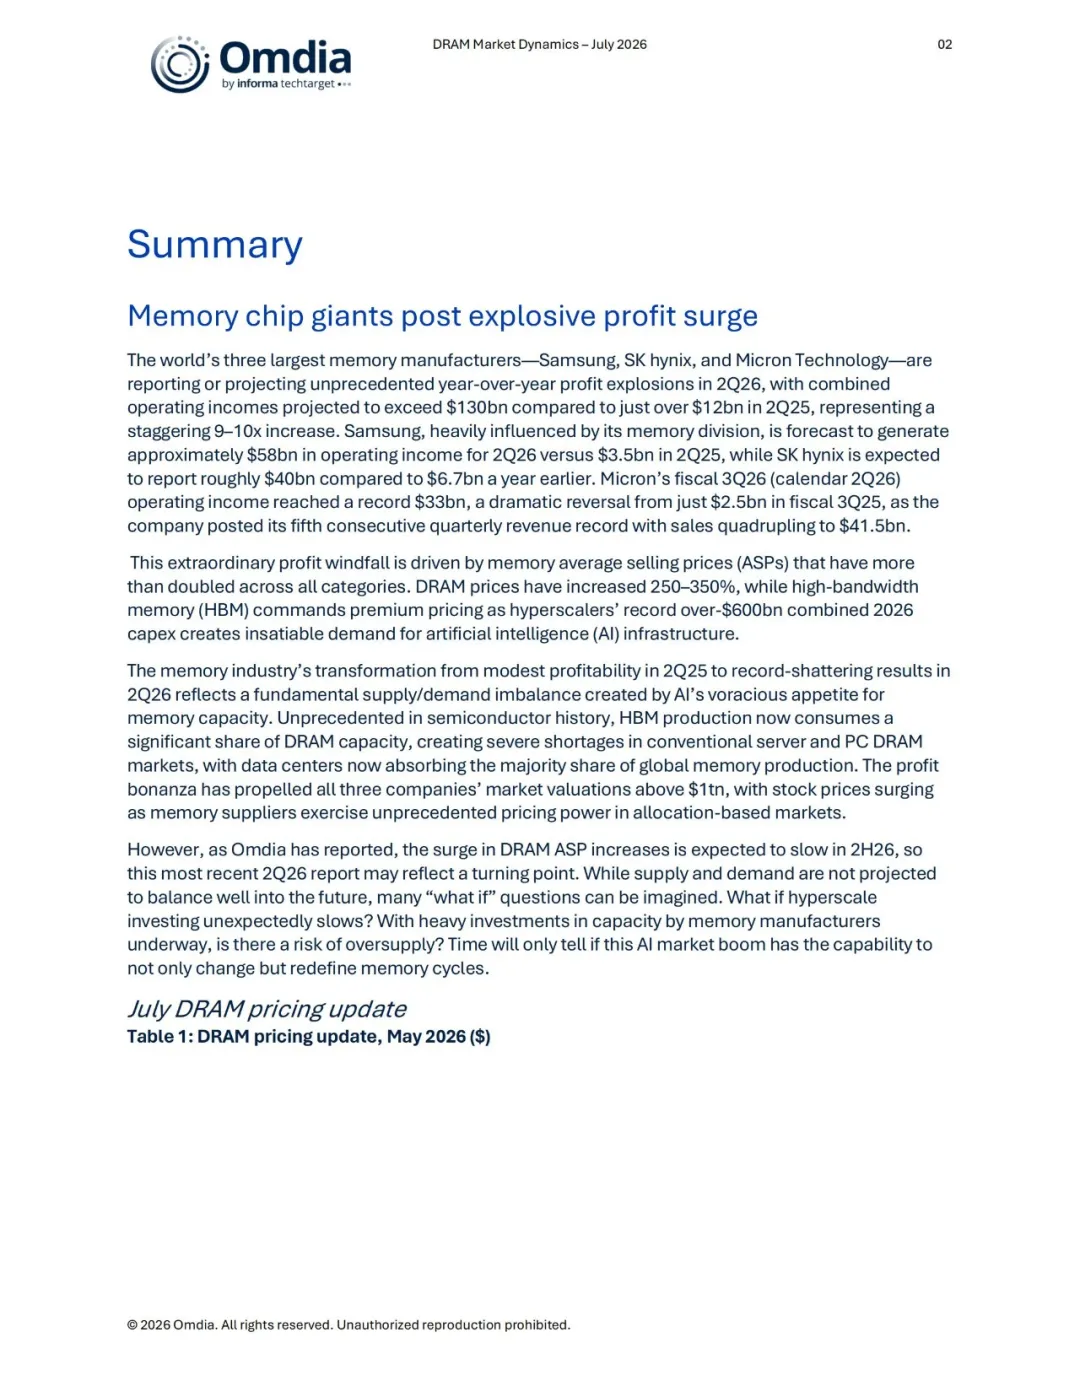
三星、SK 海力士與美光三家 2Q26 營業利潤合計預計超過 1300 億美元,2Q25 時只有 120 多億,增幅在 9 至 10 倍之間。其中三星約 580 億(上年同期 35 億),SK 海力士約 400 億(上年同期 67 億)。美光財年第三季(自然年第二季)營業利潤 330 億美元,營收翻兩番至 415 億,連續第五個季度創紀錄,上年同期為 25 億。
漲價從那裡來
報告歸因於三點:各類記憶體均價全面翻倍以上,DRAM 漲幅在 250% 至 350% 之間,HBM 另有溢價;超大規模廠商 2026 年合計資本支出超過 6000 億美元,帶來對 AI 基礎設施的持續需求;HBM 生產佔用了大量 DRAM 產能,導致常規伺服器與 PC 記憶體嚴重短缺,資料中心吸收了全球記憶體產出的多數。三家市值都已超過 1 兆美元。報告用"分配製市場"來形容當前格局,即供應商掌握著前所未有的定價權。
價格表裡的拐點
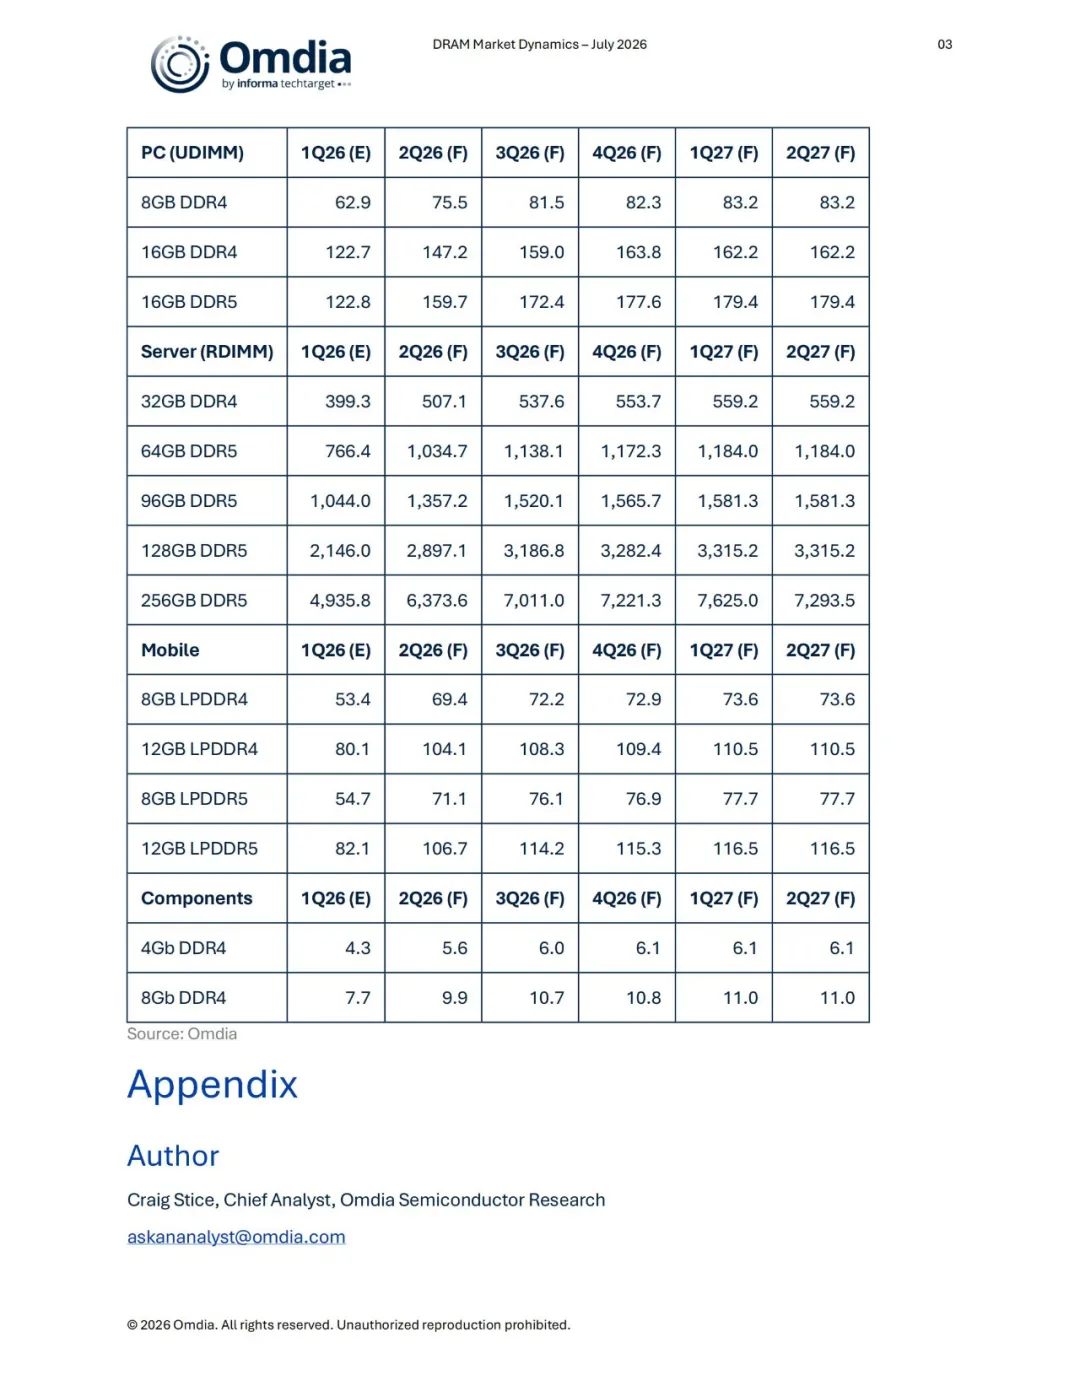
預測表覆蓋 PC、伺服器、移動與元件四類。以伺服器 64GB DDR5 為例,1Q26 為 766 美元,2Q26 升至 1035 美元,2Q27 為 1184 美元,漲幅逐季縮小。256GB DDR5 在 1Q27 見頂於 7625 美元後,2Q27 回落至 7294 美元,是表中少見的環比下調。PC 16GB DDR5 從 122.8 美元漲到 159.7 美元,2Q27 為 179.4 美元;移動 12GB LPDDR5 從 82.1 漲到 106.7,2Q27 為 116.5。整體形態是漲幅逐季收斂,高位趨平。
報告自己提示的風險
Omdia 明確提示 DRAM 均價漲勢預計在 2H26 放緩,這份 2Q26 報告可能就是轉折點。報告列出兩個待觀察的問題:超大規模廠商的投資若意外減速會怎樣,以及原廠大舉擴產後是否會出現供過於求。AI 熱潮能否改寫記憶體周期,還需時間驗證。
報告頁面摘選(共6頁)
(銳芯聞)