
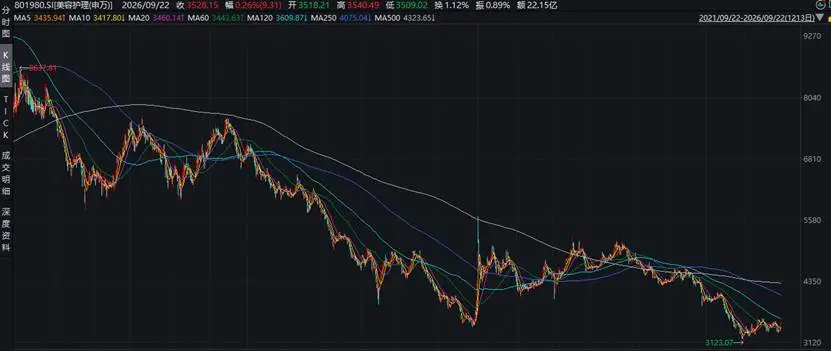
如果讓A股美容護理類股的投資者用一個詞總結過去五年,大機率是“無語”。指數跌了54%,估值從50倍殺到28倍,基金淨值慘不忍睹。
大家經常說這兩年經濟有溫差感,宏觀資料還可以,但微觀體感卻很差。
一個命題因此突兀起來:口紅效應消失了嗎,還是演化成了別的形式?
01
五年跌了54%,估值壓縮解釋了大部分
先看行業基本面。
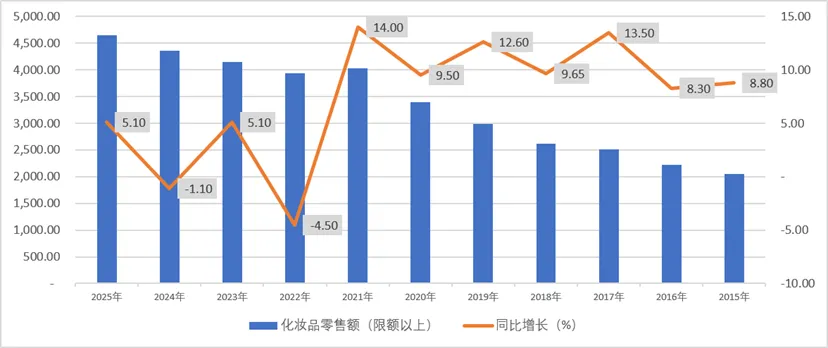
化妝品零售額增速換擋,但仍是正增長。近10年,除疫情期間下降4.5%之外,化妝品零售額自過往的高速增長明顯降速,僅2024年下降1.1%。2026年1至8月均為正增長,平均增長5.66%。
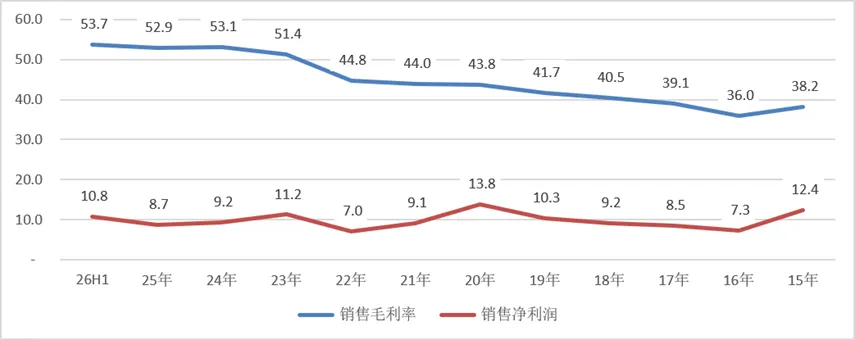
但從上市公司來看,美容護理行業近年營收增長降速,淨利潤增長基本停滯。歸母淨利潤增速持續低於營收增速,根源在銷售費用率的持續走高。近年行業銷售毛利率持續走高,但銷售淨利率反而下降,二者剪刀差在走闊。本質就是流量更貴了。
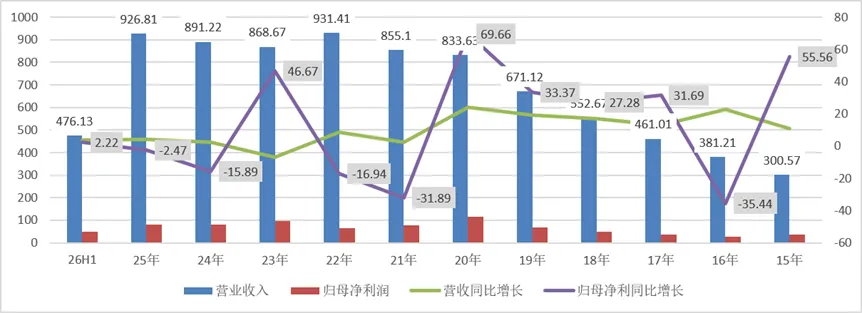
疫情以來,美容護理加大線上佈局,線上管道成為主戰場。國內公司向國際玩家看齊,主打“國產平替”,產品日漸高端化,單品單價提升,表現為銷售毛利率走高。
過去依靠抖音等平台流量紅利實現爆發的模式已經失效。流量成本水漲船高,轉化效率卻在持續下滑。美妝行業的投放ROI從去年的約1:2.5下降到1:1.8。“不投流難動銷,投流難賺錢”成為行業普遍困境。
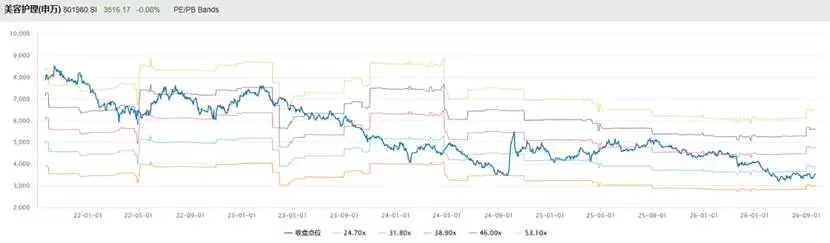
回到開頭的話題:美容護理類股下跌的核心原因是什麼?從PE曲線看,類股PE自5年前的50.76倍震盪下行至當前的28.9倍,PE解釋了43%的下跌。本質上也是從過往消費升級、國產平替的高估值回歸至正常。
2025年類股整體ROE為7.56%,中位數為5.86%,結合ROE與PE,類股整體並未出現顯著低估的機會。
但個股分化明顯,PE分佈從11.98倍到91.27倍均有。珀萊雅PE12倍,股息率4.17%,2026年中報淨利潤同比增長46.26%,但今年以來股價下跌15.79%。對消費類股的整體悲觀,帶崩了龍頭企業的估值。縱向來看,當前的珀萊雅處於估值的低水位。
02
口紅效應的真相:女性勞動參與率才是隱藏變數
“口紅效應”誕生於美國,在日本“失去的三十年”亦得到驗證。
1930年代美國大蕭條期間,口紅銷量出現驚人增長。有統計顯示,1931年美國口紅銷量達到1921年的1500倍,整個大蕭條期間化妝品行業總銷量增長25%,而當時美國工業總產值幾乎減半。911事件後,雅詩蘭黛董事長勞德觀察到口紅銷量增長11%,由此在2001年正式提出“口紅指數”,主張將口紅銷量作為經濟景氣的反向指標。
日本自1990年代步入長期停滯。1992至2022三十年間,日本傳統可選消費(如白電、家裝)跌幅平均達29.3%,而美妝漲幅卻達到45.9%。
但從國內美容護理資料看,“口紅效應”似乎不成立。營收增速換擋,淨利潤基本停滯,與大家期待的高增完全相悖。根源是什麼?
從美國、日本案例看,口紅效應的共同特徵是大環境蕭條、消費者預期悲觀、消費降級成為主流。寄情於物的產品,具有絕對價格低和能提供情緒價值的雙重屬性。
但不容忽視的是,美國、日本經濟蕭條後,男性僅憑自身已無法滿足家庭必需,女性勞動參與率大幅上升。女性勞動參與率及其可支配收入水平,決定了她們是否有能力為“悅己”消費買單。
所以,口紅效應本質是周期下行的悅己消費與女性勞動參與率上升共振的產物。
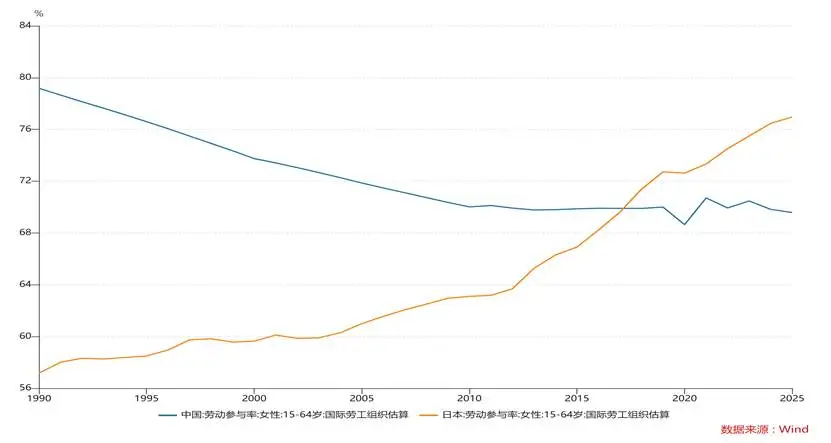
1990年日本女性勞動參與率僅為57.17%,2017年後反超中國,至當前為76.97%。而國內1990年時為79.18%,後持續下行,2025年為69.58%,在全球仍屬絕對高水位,遠高於歐美。一方面與女性受教育年限拉長有關,另一方面亦與當前整體就業形勢有關。
03
國內市場的特殊性:淡化與泛化並存
國內“口紅效應”有所淡化。最直接的證據是,2026年“618”大促期間,美容護膚與香水彩妝銷售額同比下滑2.43%。此外,由於女性勞動參與率的下降,“口紅效應”被削弱——職場社交在部分女性生活中消失了,對應的消費需求從彩妝轉向護膚品、底妝等更能滿足個人護理需求的品類。
但另一方面,口紅效應並未消失,而是泛化與轉移。當年輕人暫時擱置購房需求時,從口紅擴散至更多元的品類。
首先是美妝品類內部的替代:面膜、精華、痘痘貼等單價更低、效果可感知的“小確幸”品類,正在接棒口紅成為新的情緒載體。2026年1月,面部痘痘貼同比增長4445.4%,面部吸油紙/膜同比增長15448.3%。
其次是跨品類的擴散:潮玩盲盒、新茶飲、文玩把件、演唱會等,因其能提供情緒補償、掌控感或即時獎勵,正在成為“口紅效應”的新載體。泡泡瑪特等潮玩品牌的爆發,便是典型例證。
04
以日為鑑:消費牛股從不在單一賽道
借鑑日本過去30年歷史,消費牛股並非來自單一賽道,而是沿著消費分級的裂痕,在“極致性價比”與“出海邏輯”兩條路徑上集中湧現。
一是聚焦國內,服務於消費降級與分級中“追求極致性價比”的絕大多數消費者。折扣零售和藥妝店是這一時期長期市值增速達20%以上、進攻性最強的賽道。本質是存量博弈中的勝者與倖存者。純本土依賴型公司,本質上是在存量市場裡做份額再分配,效率是核心武器,但天花板明確。
二是把本土效率優勢複製到海外的公司——就像龜甲萬、味之素、優衣庫。龜甲萬憑藉醬油的海外擴張,海外營收佔比高達75%,在北美市場佔據主導地位。味之素通過“徹底本地化”策略,海外營收佔比約65%,從調味品企業進化為食品健康綜合集團。
對於美容護理行業,資生堂在1992年至2017年間市值實現約4.2倍增長,同期調整後淨利潤增長4.1倍。其穿越周期成為消費牛股,核心在於將百年研發積澱轉化為高端品牌的定價權,並在日本本土市場劇變時,果斷將增長引擎切換至全球高端市場,用持續的結構改革避險了本土市場的長期萎縮。
結合國內市場特點,暫時沒有看到在研發層面具有顯著優勢的美容護理公司,更多的是靠行銷概念驅動加網際網路流量,打造大單品。
出海資料層面,除了水羊股份通過併購實現的境外收入佔比37.52%,其餘公司如珀萊雅、毛戈平、貝妮等境外收入佔比均在個位數。出海對於絕大多數公司而言,仍停留在“有戰略,無驗證”的遠期故事。
05
對投資的啟示
以日為鑑,結合國內消費邏輯的演變,三點啟示。
警惕“高毛利陷阱”,關注費用效率的拐點。 美容護理行業特徵就是毛利高、淨利低、銷售驅動。高毛利並不等於高回報,關鍵在於毛利能否轉化為自由現金流。
結構性機會優於類股性機會。 與日美不同,國內女性參與率一直維持高水平,且疊加人口拐點,註定了總量不是增量市場。細分類股有所分化:個護類股營收增長34%、扣非淨利增長54%;化妝品類股內部分化劇烈;醫美類股利潤承壓最嚴重。投資需要下沉到細分賽道和個體公司,甚至是大單品,而非停留在行業標籤。
尋找具有增量邏輯的個別公司。 要麼是效率革命,爭奪國記憶體量市場的贏家;要麼是品牌高端化,跑通出海邏輯。
口紅沒有消失,它只是從一支口紅,變成了一片面膜、一個盲盒、一杯奶茶。當年輕人的購房需求被暫時擱置,情緒消費的出口不會關閉,只會轉移。回歸本質維度,美容護理類股的問題不在需求端,在供給端——
當流量比產品更貴的時候,這個行業就該換一種活法了。(錦緞)