
最近,弗若斯特沙利文發佈了《2026全球人形機器人市場研究報告》,給當下火熱的人形機器人行業交出一份權威盤點。
報告顯示,2025-2026上半年全球人形機器人市場增長勢頭很猛,行業正在從實驗室小批次測試,走向規模化交付。根據沙利文報告統計,優必選拿下兩大賽道的全球第一:全球人形機器人整體市場和全尺寸具身智能人形機器人市場,收入市佔率均位居全球首位。
從資料看全球人形機器人競爭
中國國產品牌包攬前五席位
先看全球人形機器人整體市場數字。
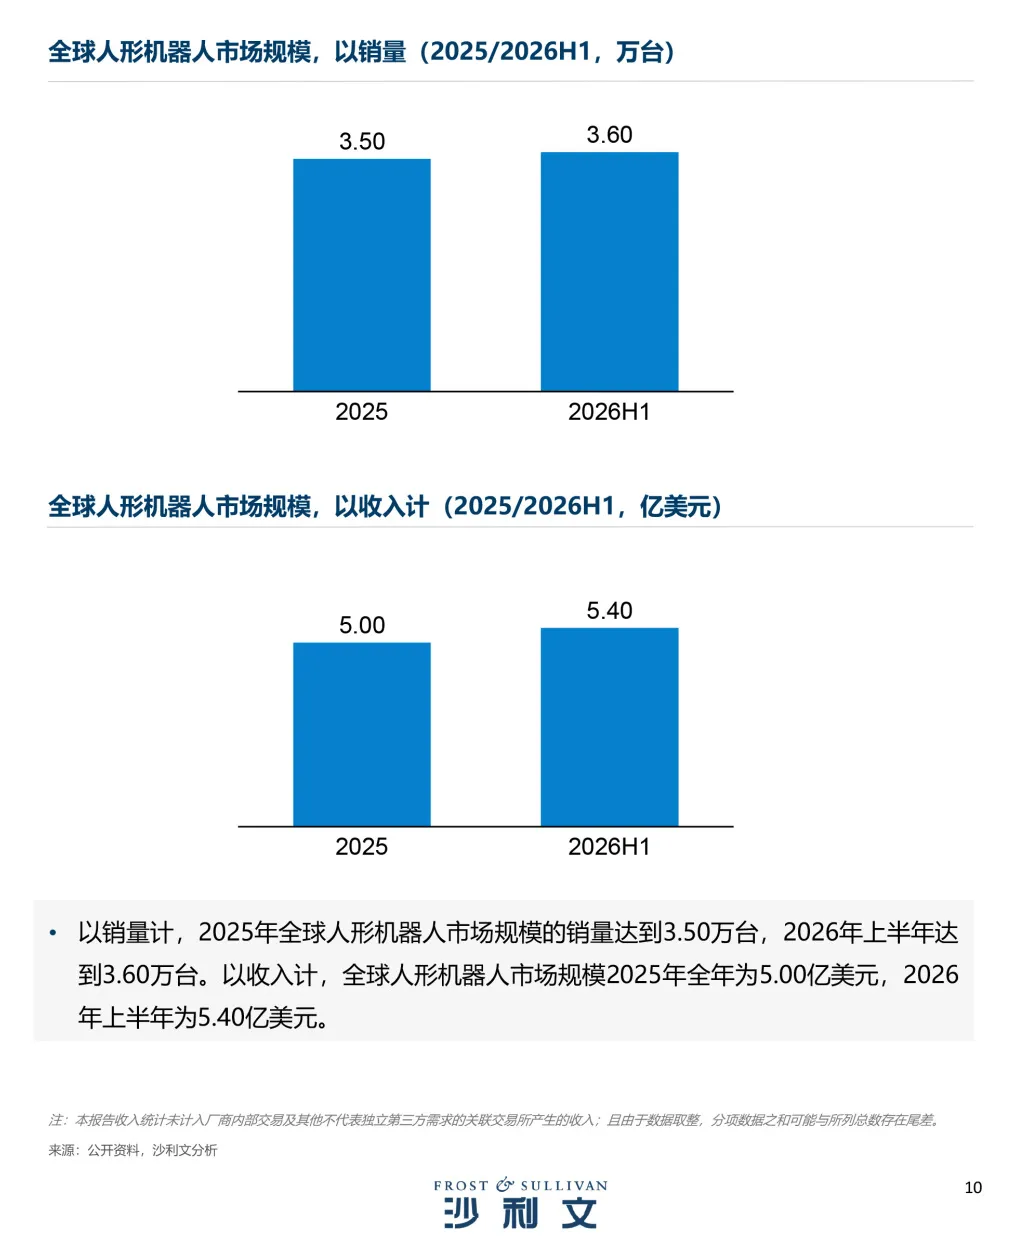
2025年,全球人形機器人全年賣出3.5萬台,對應收入5億美元。
僅僅到2026年上半年,半年就交出3.6萬台的銷量,收入5.4億美元,半年收入已經超過 2025全年。
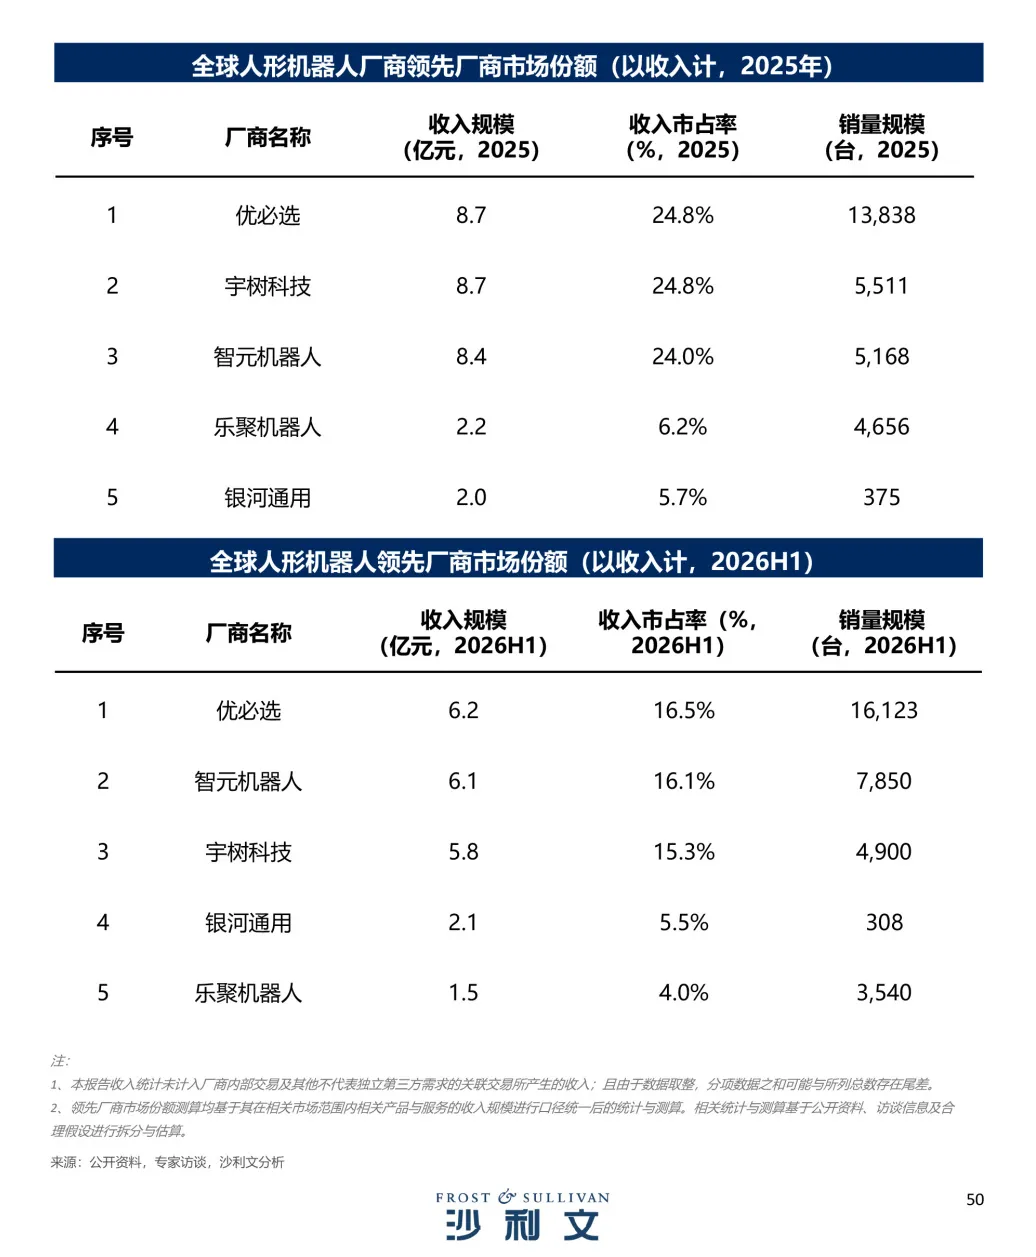
一個很值得關注的現象:2025-2026 上半年,全球人形機器人收入TOP5全部是中國廠商,合計拿下超 50% 市場份額。
具體到優必選:
2025年收入8.7億元,出貨13838台,收入市佔率 24.8%,排在全球第一;
2026上半年收入6.2億元,銷量16123台,繼續守住榜首位置。
智元機器人、宇樹科技、銀河通用、樂聚機器人緊隨其後。
小科普:這份報告統計收入,未計入廠商內部交易及其他不代表獨立第三方需求的關聯交易所產生的收入,統計口徑更嚴謹。
放眼海外,特斯拉Optimus、Figure AI、Agility這些玩家,在本體硬體、基礎具身演算法上有不少積累。不過產品大多還停留在原型迭代、實驗室小規模試點,業務也更多偏向企業內部自用。
全尺寸具身智能
銷量佔比有限,卻扛起行業主要營收
很多人以為全尺寸具身智能人形機器人,只是把機器“做高做大”,其實遠不止如此。
報告給出明確定義:全尺寸具身智能人形機器人身高≥160 釐米,通常本體AI算力達到200TOPS以上,非遙控、非預程式設計。它是硬體、運動控制、具身大模型、真機互動資料、系統整合的綜合產物,優勢是可以直接適配工廠現有的工位,具備做搬運、上下料、裝配等工業任務的軟硬體底子。
這條賽道的資料反差很有意思:
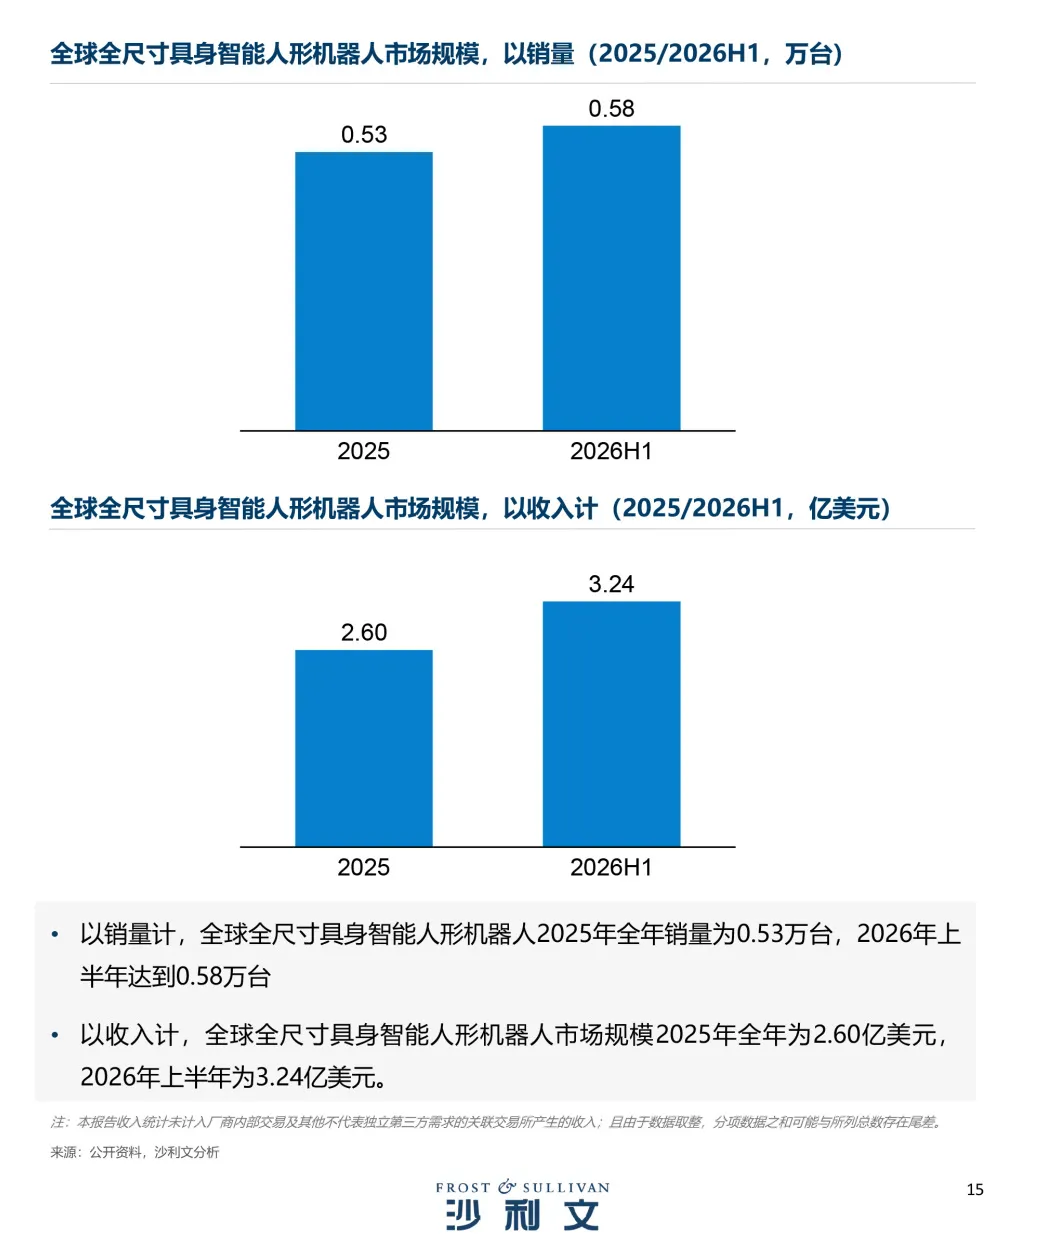
2025年全球銷量0.53萬台,收入2.6億美元;
2026上半年銷量0.58萬台,收入3.24億美元,半年收入同樣超過去年全年。
雖然銷量佔比不算高,但它貢獻了行業大部分營收。
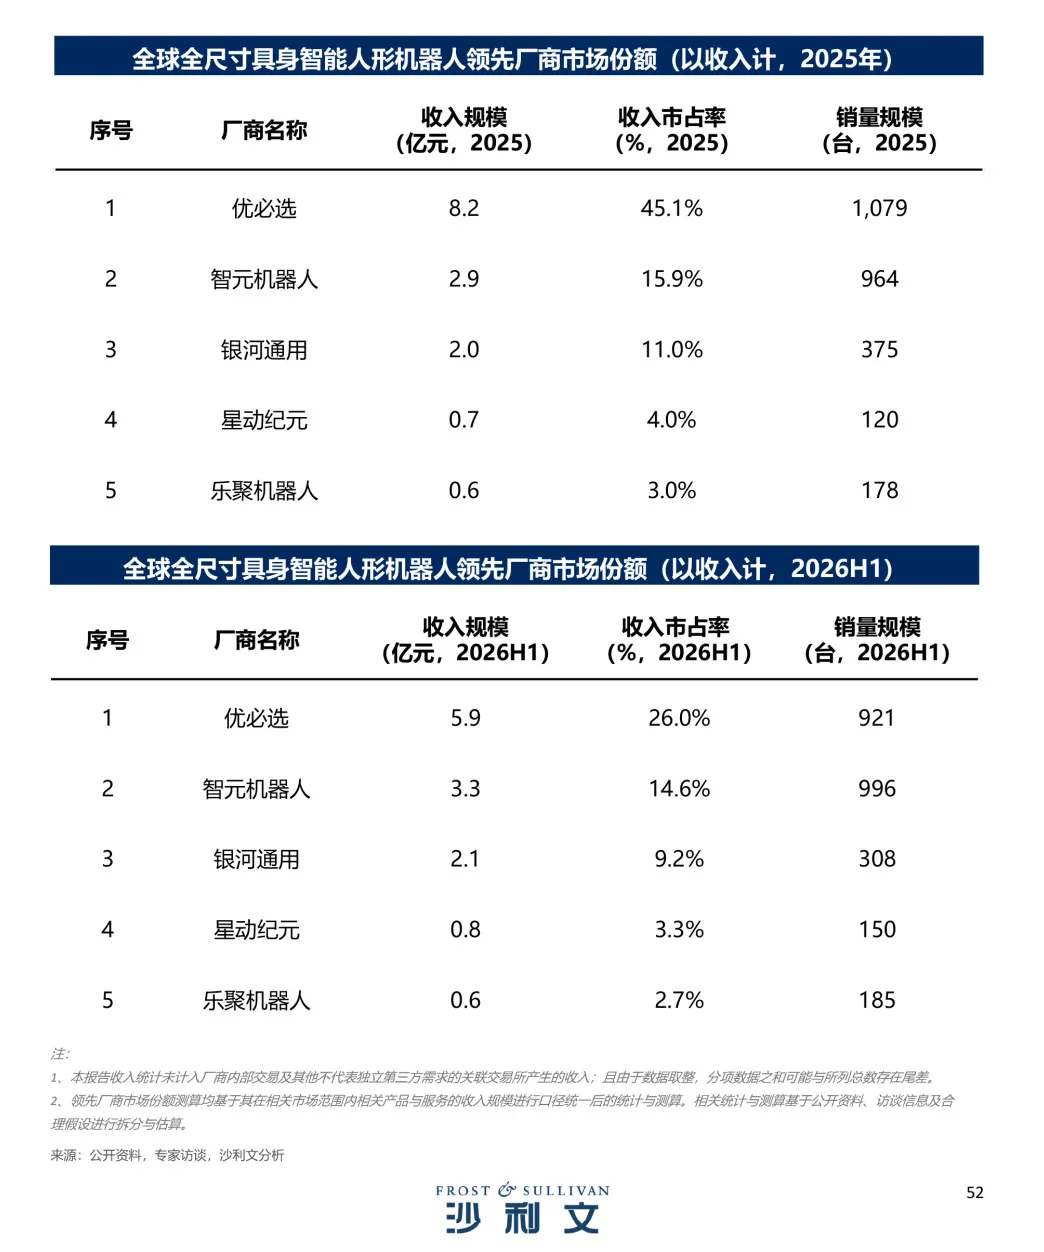
優必選在這條賽道繼續保持領先:2025年收入8.2億元,市佔率45.1%,全球第一;2026 上半年收入5.9億元,依舊保持首位。智元機器人、銀河通用、星動紀元、樂聚機器人是賽道內的主要參與者。
報告也對比了中國外各家企業的多機協同能力:
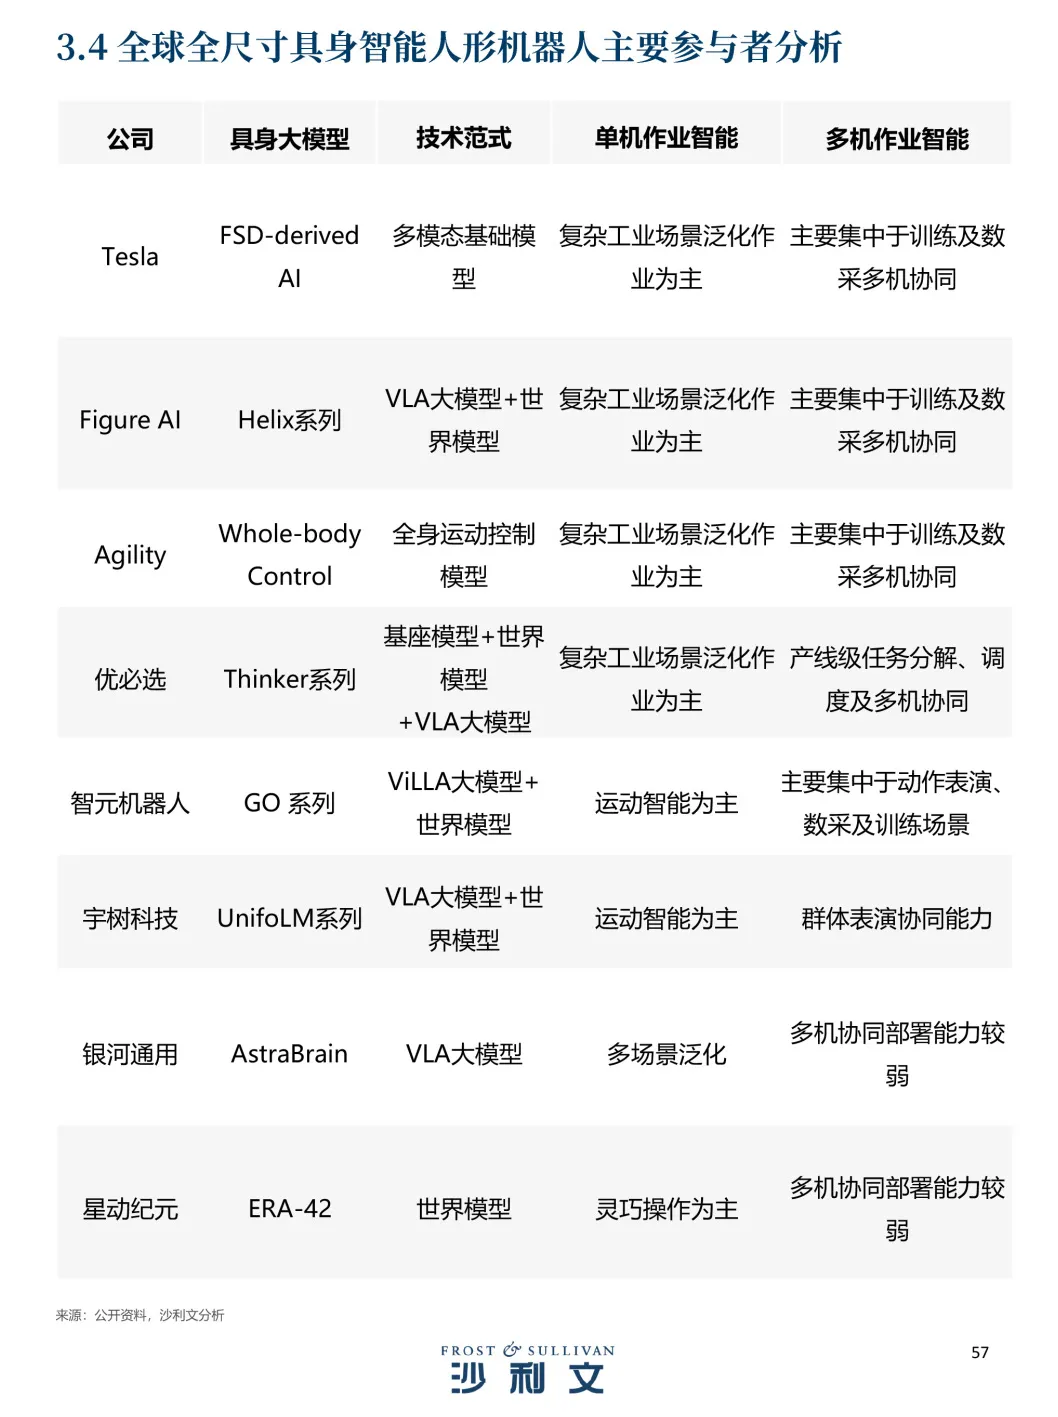
海外廠商的多機協同,大多用於訓練和資料採集;中國不少企業的多機聯動,多用於演算法訓練或者舞台表演場景。報告技術能力評估顯示,依託Thinker 基座、世界模型、VLA大模型這套體系,優必選具備產線級任務分解、全域調度及多機協同的技術能力。
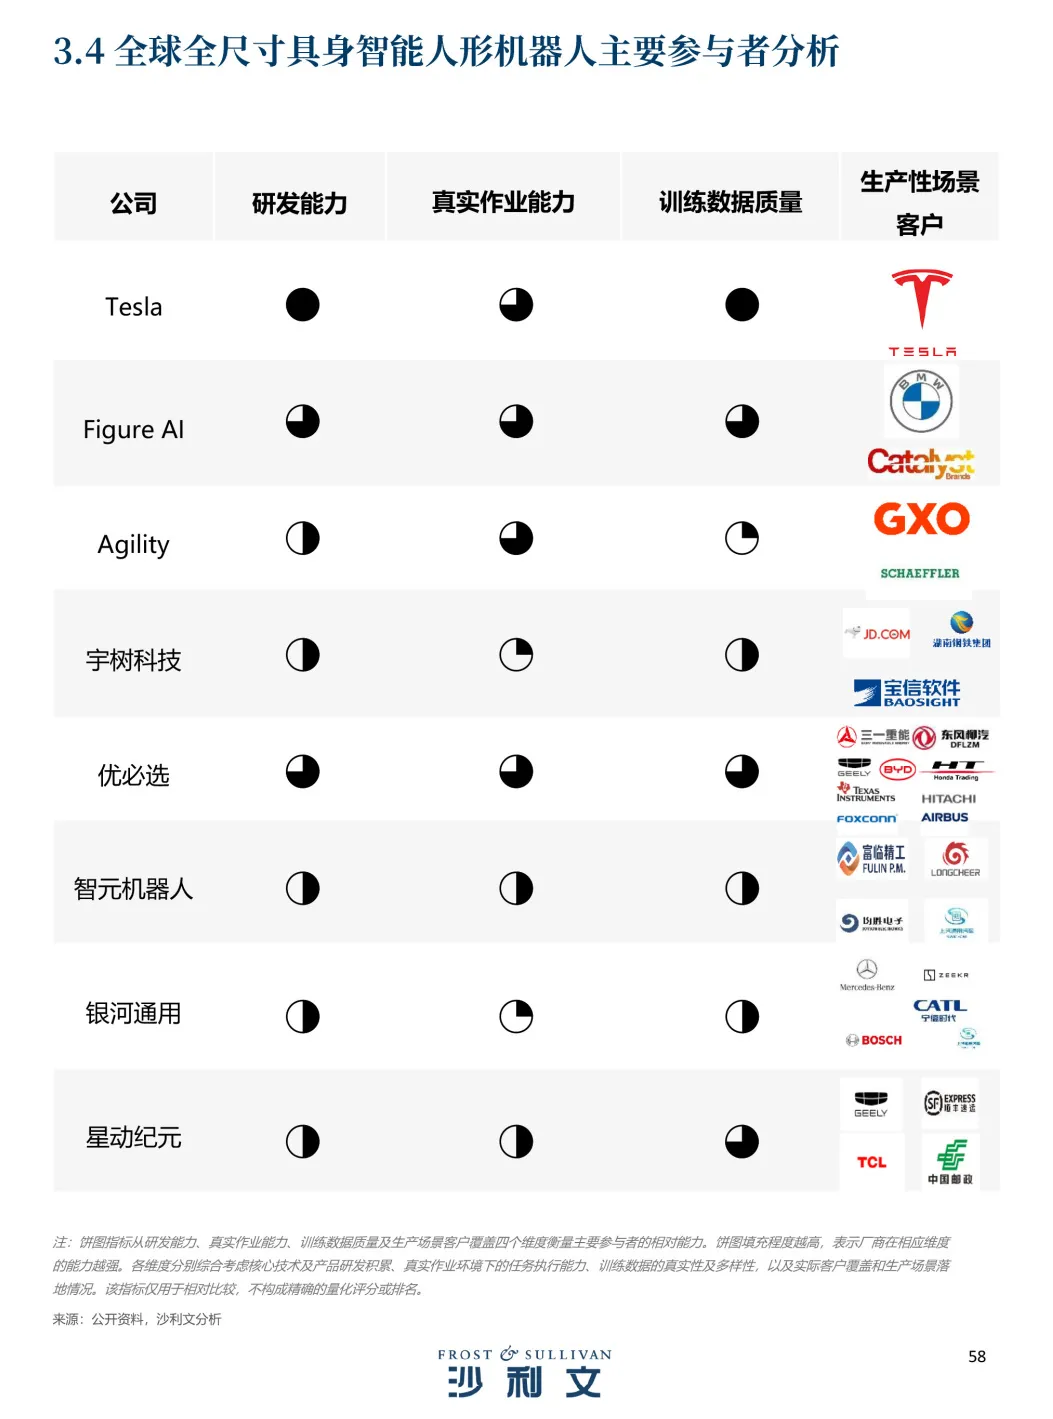
報告從研發能力、真實作業能力、訓練資料質量、生產性場景客戶覆蓋四個維度橫向對比頭部廠商。對比結果顯示,優必選在生產場景客戶覆蓋維度和數量表現突出;特斯拉研發和資料能力相對突出,但客戶以內部使用為主。
四大場景表現分化
生產作業跑出最高收入增速
報告把人形機器人的應用分成四大類:娛樂表演、科研教育、資料採集、生產作業。
娛樂表演市場整體平穩;科研教育市場規模小幅回落;資料採集體量基本持平,主要用來訓練具身 AI 模型;生產作業在四大場景裡收入增速最猛。
來看硬核數字:2025年,生產作業人形機器人銷量0.07萬台,收入0.47億美元;
2026上半年銷量0.12萬台,收入0.78億美元,半年收入較2025全年大漲 65.9%。
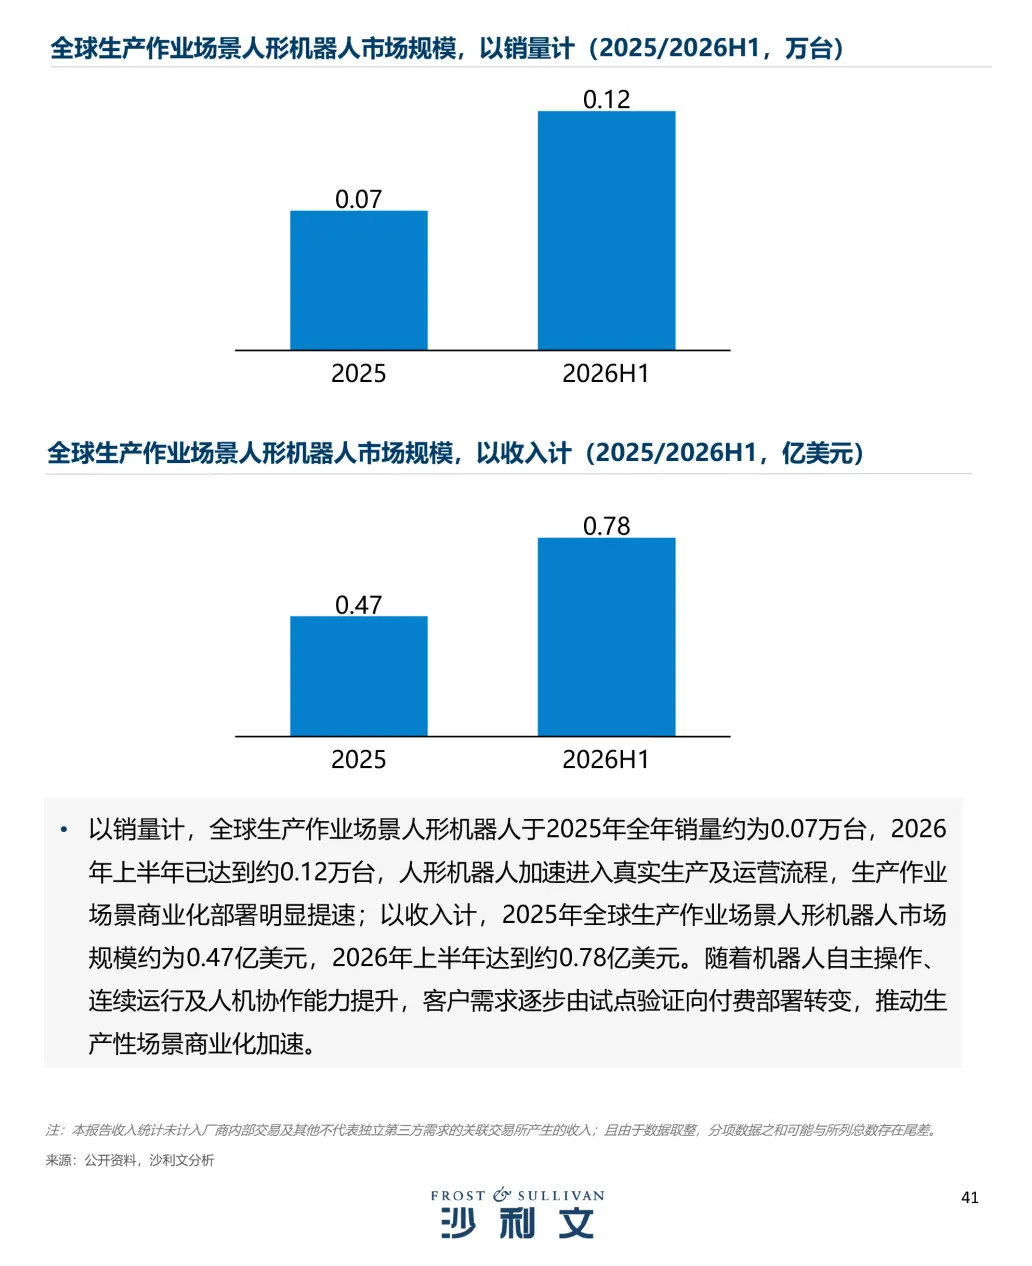
報告提到,生產作業門檻很高,對機器人自主操作、作業效率、穩定性、安全性、長時間運行都有嚴格要求。報告同時劃分商業化成熟的五個階段:技術展示、客戶試點、付費部署、常態化營運、規模化複製,能不能搞定真實產線任務,是人形機器人從演示走向商業化的關鍵一關。
面向汽車製造、智慧物流、3C 電子、半導體、航空製造等行業,優必選不只是輸出人形機器人整機,還配套工藝適配、現場偵錯、全周期維運整套落地方案。
從 2025 年開始,全尺寸具身智能人形機器人已經成為優必選的核心收入來源,今年9月工業人形機器人超級智慧工廠投產,規劃年產能超萬台。
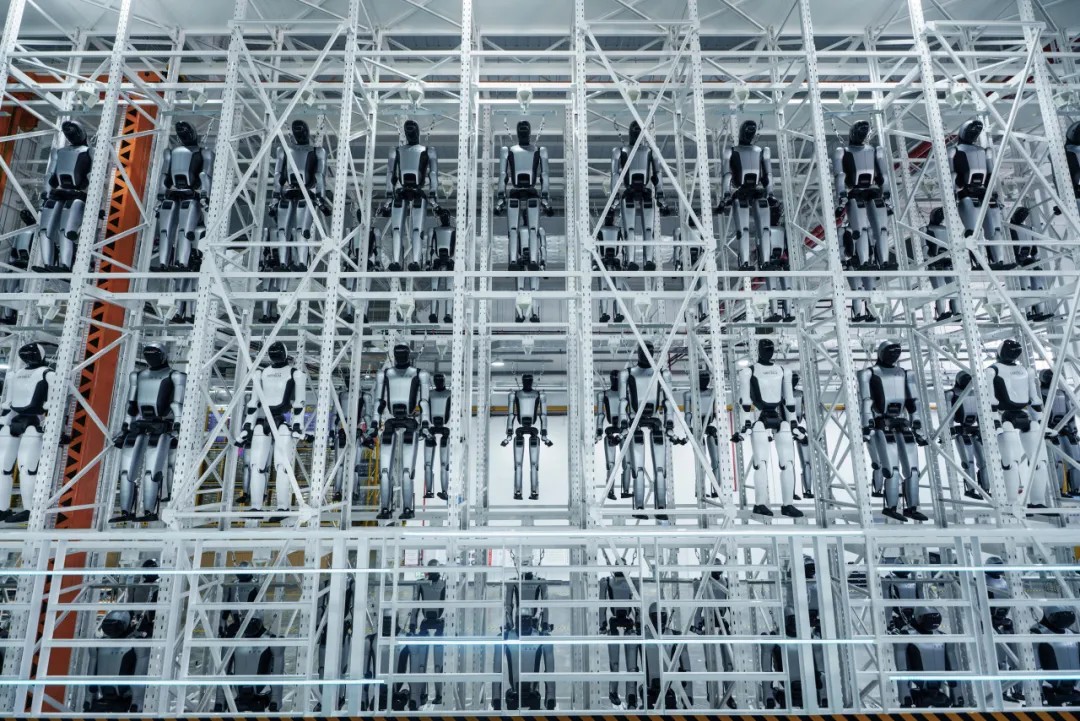
產能搭建完成只是基礎,真實產線才是檢驗人形機器人的考場。接下來,優必選會依託工業項目持續沉澱真機工況資料,迭代具身大模型與整機硬體;針對汽車、3C、物流等行業工位需求,持續打磨工藝適配、現場部署和維運流程,沉澱可複製的落地方案。
面對生產作業場景的各類現實門檻,優必選將以客戶現場的實際使用反饋為標尺,一步步推進全尺寸具身智能人形機器人在工業場景的落地。(優必選科技)