
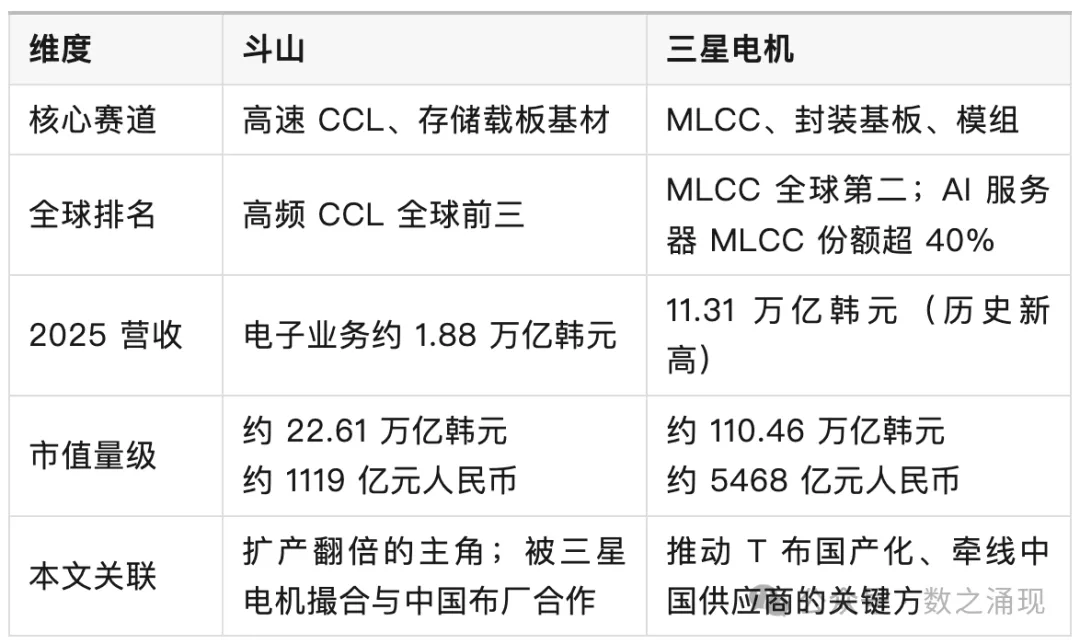
標題中說的兩家韓企一家是斗山,一家是三星電機。為了方便大家理解,開篇我先放點這兩家的簡介。
一、核心結論先看
1.斗山產能接近翻倍
新增中國 160 萬張/月 + 泰國擴產,全部押注 AI 高速板,目標市場份額從 20%-25% 提升至 30%-35%;
2.需求持續翻倍
2025 年需求同比翻倍以上,2026 年預計繼續翻倍,AI 是唯一驅動力;
3.大陸兩強格局清晰
生益科技穩坐第一梯隊,已打入輝達交換機量產份額;華正新材、南亞新材跟隨其後,靠H公司小批次練級;
4.真正卡脖子的是布不是板
T-glass(T 布)供應極度緊張,宏和成為最大潛在贏家;Q-glass(Q 布)量產方案尚未定型,混壓路線被評估為尚不成熟。
二、斗山:一次“梭哈”式的豪賭
先看一組數字。斗山目前韓國+中國合計月產能 180-200 萬張,其中高速產品約 90 萬張/月,佔比 45%。而這次擴產——華南 60 萬張、蘇州 100 萬張、泰國再加碼——中國兩地新廠就新增約 160 萬張/月,整體產能接近翻倍。
按裝置交付周期推算,順利情況下從項目決定到產品產出需一年半,屆時達成規劃產能至少 50%(約 80 萬張/月);由於裝置已一次性訂購,投產半年後產能基本完全釋放。
值得注意的是,這次擴產完全聚焦 AI,目標直指 M7、M8、M9 以至未來 M10 等級。生產線雖保留靈活性(可轉產記憶體、消費類),但意圖已經寫得很明白。
更值得玩味的是客戶動作:斗山目前尚未進入Google供應鏈,但隨著 2028 年新產能釋放,近期已開始接觸Google尋求認證測試——先建產能,再搶客戶,這盤棋下得不小。
三、大陸廠商:一超兩強,各懷心思
專家對大陸格局的判斷相當直白,在不包含中國台系廠商的情況下,中國大陸 CCL 市場的第一梯隊是生益科技。
生益科技高速產品月產能約 50-60 萬張,東莞、蘇州工廠同時在擴,且最關鍵的是——已在輝達 GB200 到 Rubin 平台的交換機項目中獲得量產份額。這是含金量最高的一張門票。
緊隨其後的 H公司和 N公司,則在 M6、M7 等級上配合華為實現小批次量產。兩家體量接近:南亞江西六廠+上海合計出貨約 400-500 萬張/月,但高速產品佔比不超過 10%,主要客戶就是華為;H公司總產能也在 400-500 萬張/月,高速體量甚至更少。目前均未聽說在Google、輝達、AWS 等海外客戶端有實質進展。
四、價格:等級即身價
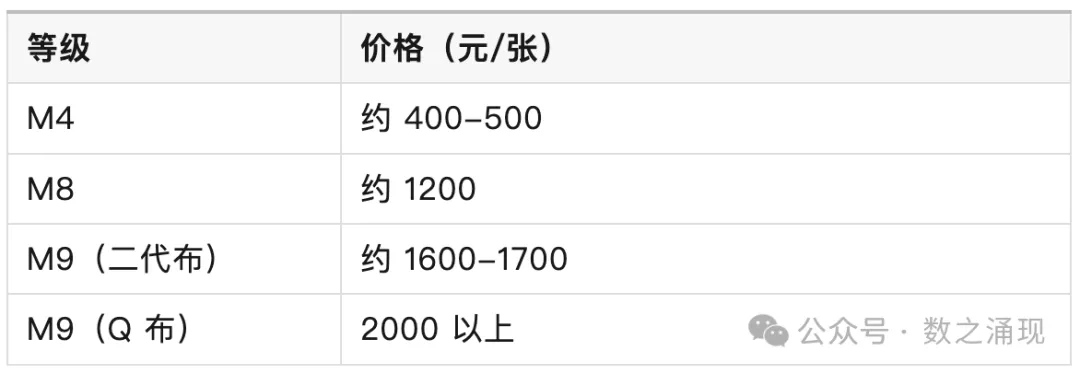
技術等級每上一階,價格幾乎翻倍。這就是所有人擠破頭往 M9、M10 沖的原因。
而 M9+Q 布方案背後還有一段插曲。2026 年 5 月,正因 M9 搭配 Q 布在電性能測試中未達標,混壓方案被提出來“救場”。但專家直言,混壓技術目前尚不成熟,“存在許多難以解決的技術問題,實現量產仍需時間”。
五、真正的暗戰:玻璃布
這是本次資訊中最有故事性的部分。
T-glass(T 布):全球 IC 載板 CCL 九成以上份額在日系廠商和斗山手中。ABF 載板需求激增吸走了產能,記憶體封裝用的 BT 基材 T 布缺口被進一步放大——這就是三星電機主動找中國廠商合作的底層邏輯。
誰受益?答案指向宏和。斗山 T 布八至九成來自日系,但已開始評估五家備選:宏和、台玻、光遠、建滔、巨石。宏和測試合作已開展數年,進展最領先,厚規格產品正逐步走向量產,薄規格仍需測試。但別忘了,T 布認證周期長達約兩年,且 Low CTE 布主要用於 BT 載板,和高速覆銅板是兩個完全不同的世界。
價格端同樣瘋狂:Low CTE 布目前約 150-200 元/米,薄布可到 250 元,專家預判 2027 年仍有上漲空間,且毛利率非常高。宏和月產能約 50-60 萬米,但許多產能已被 Resonac 鎖定用於消費電子 ABF 載板——正常情況下宏和份額可達 20-50%,如今“市場處於有多少產能就能消化多少的狀態”。
需要潑一盆冷水的是:H公司產品目前在膨脹係數和平整度上,尚不能滿足大尺寸 AI GPU 載板的嚴苛要求,第一步是記憶體類產品,進 GPU 載板“技術路徑挑戰很大”。
Q-glass(Q 布):F公司的 Q 布已測試一年多,每月樣品用量數千米,“如果客戶確定了量產型號,可以立即轉入量產”——但至今沒有明確的板材設計確定使用 Q 布,放量要等正交背板等新方案落地。
二代 Low Dk 布:短期仍是日東紡(Nittobo) 的天下,國內G公司和Z公司已過認證但產量小、良率不高,策略是“日系優先,缺口時再啟國內”。宏和則因窯爐玻璃液成分所限,壓根不做 Low Dk 布,專注 Low CTE 走差異化路線。
把鏡頭拉遠看,這場劇本其實很清晰。
AI 算力需求翻倍 → 高速 CCL 供不應求 → 斗山、生益們瘋狂擴板 → 上游玻璃布成為新的瓶頸 → 三星電機放下身段找中國布廠合作。
每一次技術躍遷,都會重新分配產業鏈的話語權。M4 到 M9 是十倍的價格,T 布認證是兩年的耐心,宏和用了數年測試換來的,可能是一個新時代的入場券。
對二級市場而言,板廠的擴產節奏看得見,而布的認證進度、良率爬坡和量產型號的確定,才是接下來最值得盯的暗線。 (數之湧現)