
第四財季,美光營收表現大幅超出華爾街預期,毛利率更是達到驚人的87%,多項資料創下公司歷史紀錄。
記憶體晶片廠商美光科技(MU)美東時間周三下午公佈2026財年第四財季財報,業績大幅飆升,其記憶體晶片持續受益於AI熱潮。該股盤中小幅上漲,盤後交易階段再漲1.6%。
記憶體晶片行業向來盛衰交替、大起大落。但美光及其同行希望借AI革命帶來的晶片巨量需求,在長期內實現更加平穩的經營業績。
公司調整後每股收益達33.42美元,上年同期為3.03美元,高於華爾街預期的31.72美元。本季度營收達到540億美元,超出市場預期的510億美元,同比大漲379%。
美光目前正處在前所未有的發展階段。受AI資料中心對記憶體及記憶體晶片的旺盛需求推動,公司營收增速與利潤率均創下歷史新高。
美光首席執行長桑傑・梅赫羅特拉在財報電話會上表示:“自上次財報電話會議以來,行業需求進一步走強。我們預計,2027財年與2028財年記憶體晶片的供需緊張程度將遠超2026財年。”
但華爾街依舊對本輪空前景氣周期的持久性心存疑慮。2027財年已於本月初開啟,分析師預測美光調整後每股收益可達160美元,對應預期市盈率僅6.6倍,遠低於標普500指數18.5倍的市盈率。對美光而言,個位數市盈率早已不新鮮。
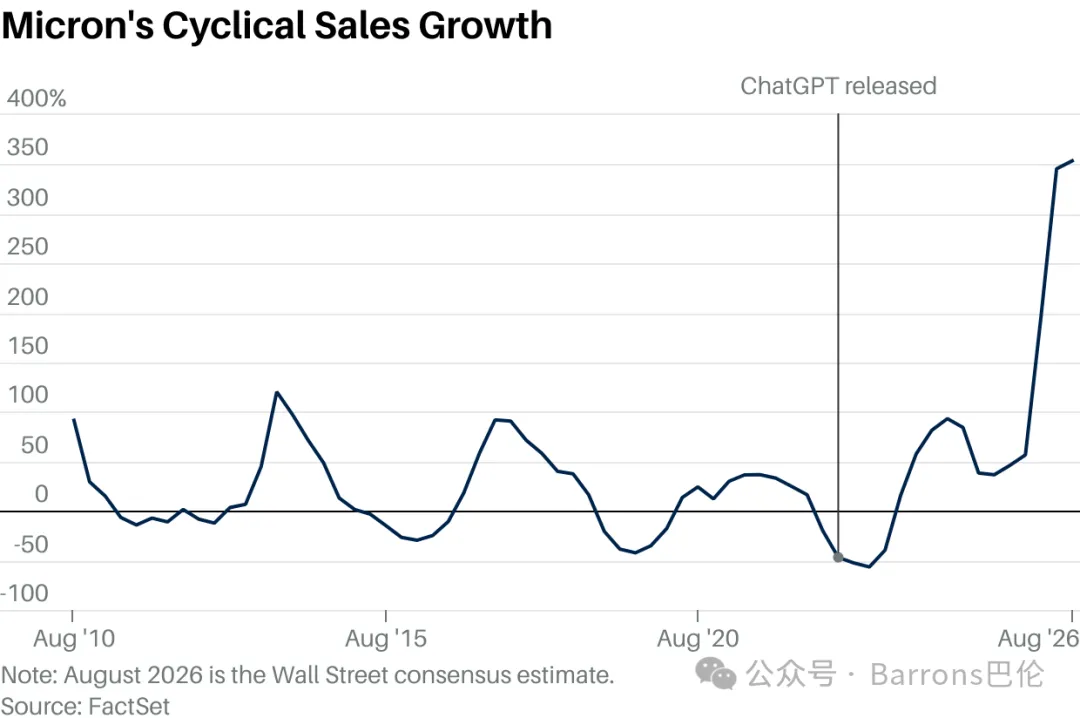
究其原因,記憶體晶片是晶片強周期行業當中周期性最強的類股之一。庫存與產品價格劇烈波動,直接反映在美光起伏不定的營收增速與毛利率上。
華爾街流傳一條經典經驗:投資者應當在行業處境從慘淡轉為勉強糟糕時買入這類周期股,而在營收增速與毛利率見頂時賣出。不少科技投資者仍留有踩錯周期的慘痛教訓,即便身處景氣上行周期,也時刻做好離場準備。
第四財季,美光營收表現大幅超出華爾街預期,毛利率更是達到驚人的87%,多項資料創下公司歷史紀錄。對於態度謹慎的投資者而言,不難判斷這些資料大機率已是階段性高點,尤其是美光給出的一季度指引顯示,營收增速與毛利率將小幅回落。
全球AI相關年度投入規模已經突破一兆美元,而所有AI伺服器都需要大量高端記憶體與記憶體晶片。行業供應嚴重短缺,晶片價格正以史上最快速度飆升。供給不足已經傳導至消費電子領域,2026年產品漲價已然成為常態。
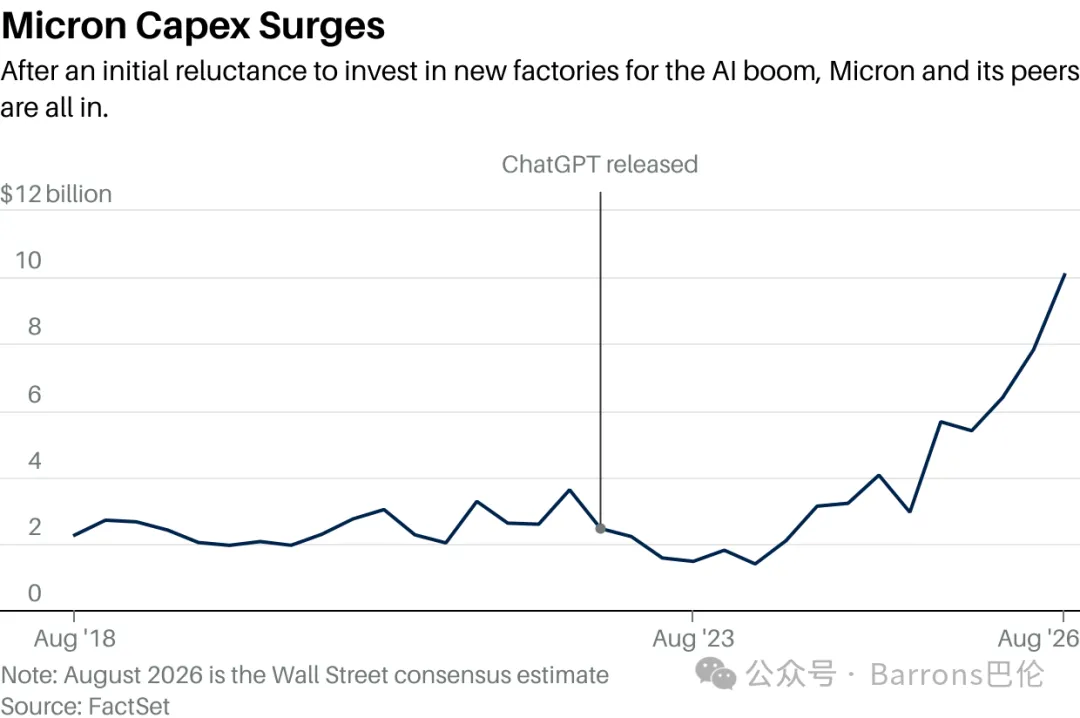
以往,記憶體行業上行周期的終結往往源於新工廠投產,補足緊缺庫存。但這一輪產能落地耗時遠超以往。2022‑2023年下行周期的衝擊極為慘烈,即便2022年11月ChatGPT發佈引爆AI熱潮,美光以及其他記憶體巨頭——SK海力士、三星電子,都不願貿然投入資本擴張產能。新工廠預計到2027年年中才會投產,後續幾年還將有更多產能陸續落地。
如今,美光與同業正借助當前難得的市場話語權,試圖打破行業固有的周期循環。
美光開始與客戶簽訂五年期供貨協議,遠長於行業普遍一年期合約。不同於傳統記憶體晶片合同,這類協議設定了價格下限與較高的價格上限、硬性履約義務,同時要求客戶支付定金。
梅赫羅特拉在財報電話會上稱:“這些多年期照付不議協議,有助於我們最佳化長期供應規劃,提升公司強勁財務表現的可持續性與可預測性。”
在財報電話會的正式發言環節,美光用大量篇幅詳解上述協議,希望以此緩衝未來下行周期帶來的衝擊。目前這類協議數量已經從16份增至26份,覆蓋至2030年約三分之一的公司營收。
公司押注:財務表現的周期性減弱,將推動市場重新估值,擺脫個位數市盈率的局面。
但美光必須先證明這套新模式行之有效,才能夠獲得市場認可。上一份財報發佈次日,各大分析師爭相上調2027財年盈利預測與目標價,公司股價一度大漲16%。然而隨著市場固有的懷疑情緒再度抬頭,股價後續逐步回落。
與此同時,美光利用空前充沛的現金流最佳化資產負債表。剛結束的財年,美光自由現金流達到590億美元。公司償還100億美元債務,目前債務規模降至50億美元,並且已經啟動股票回購計畫。
華爾街預測,新財年美光自由現金流將達到1290億美元。 (Barrons巴倫)