
很多人關注馬來西亞房產,但對產權類型、稅費成本、公攤規則、投資回報一知半解。下面一次性講透核心要點,幫你避開誤區、看懂真實價值。
一、房產產權:永久 / 99 年、分層 / 個別地契全解析
1. 按持有期限分(外國人可買)
永久產權 Freehold
房子 + 土地完全歸屬個人,無年限、可世代繼承、無遺產稅。優勢:保值強、轉手容易、貸款更易批;價格比 99 年高約 10%-20%。
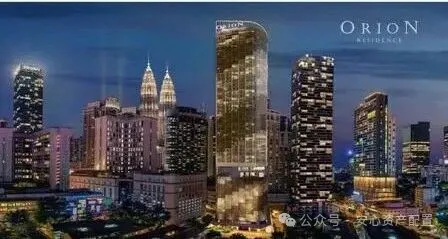
99 年租賃產權 Leasehold
最常見,到期可向州政府申請續期(通常獲批)。優勢:價格更低、適合中長期自住 / 收租;注意選剩餘年限 > 80 年的項目。
2. 按地契類型分
分層地契 Strata Title(公寓 / 高層)擁有獨立單位產權,公共區域(泳池、電梯、花園)全體業主共有。需每月交物業費維護公共設施。
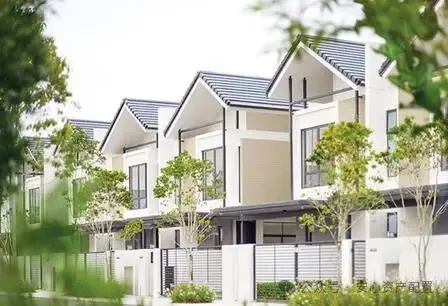
個別地契 Individual Title(別墅 / 排屋)獨享土地 + 房屋完整產權,翻修、改造自由度高。
3. 外國人禁區(絕對不能買)
馬來保留地、土著專屬單位、政府廉價房
低於各州最低門檻價的房產(2026):
吉隆坡 / 雪蘭莪:≥100 萬馬幣
檳城:≥200 萬馬幣
柔佛(新山):≥100 萬馬幣
二、稅費明細:買房 / 持有 / 賣房全成本(2026 最新)
1. 買房一次性費用(外國人)
轉讓印花稅
:統一 4%(2026 新政,本地人分級 1%-3%)
州政府審批費
:
檳城:3%;雪蘭莪 / 柔佛:2%;吉隆坡:約 2000-5000 馬幣
律師費
:房價0.4%-1%(合同 + 貸款)
貸款印花稅
:貸款額0.5%
雜費
:登記、查冊等約180 馬幣
舉例:買 150 萬馬幣公寓
印花稅:6 萬;審批費(雪蘭莪):3 萬;律師費≈1 萬;合計≈10 萬 +
2. 持有成本(每年 / 每月)
門牌稅
:年繳,約房產年租值的 4%-7%(住宅約 1000-2000 馬幣 / 年)
地稅
:年繳,極便宜,約0.035-1 馬幣 / 平方尺
物業費
:公寓每月3-12 馬幣 /㎡(低密度更貴)
保險
:火險等,約幾百馬幣 / 年
3. 賣房稅費(RPGT 產業盈利稅)
持有 **<5 年 **:盈利部分30%
持有 **≥5 年 **:盈利部分10%
中介費:成交價2%-2.75%(賣方付)
三、公攤面積:馬來西亞買房 “零公攤”!
國內
:按建築面積算(含電梯、樓道、大堂等公攤),得房率約70%-80%
馬來西亞
:按套內實際使用面積算,無任何公攤
合同寫100㎡= 實際可用 100㎡,沒有 “縮水”
公寓通常送車位(2 房送 1 個、3 房 + 送 2-3 個)
四、投資分析:優勢、回報、風險與適合人群
1. 核心優勢
價格窪地
:吉隆坡核心區約1-2 萬人民幣 /㎡,僅國內一線 1/5
租金回報高
:核心區公寓淨租約 4%-6%(國內約 1.5%-2.5%)
產權穩定
:永久產權 + 無遺產稅,適合資產傳承
貸款友好
:外國人可貸60%-70%,利率約4.5%-5.5%
華人友好
:中文普及、生活習慣相近、法律體系成熟
2. 2026 投資價值
穩健為主
:房價年漲2.5%-5%,溫和增長、無爆炒
熱點區域
:
吉隆坡:CBD、滿家樂、白沙羅(租售比穩)
檳城:海景、養老、旅遊租賃
新山:靠近新加坡、跨境通勤需求強
用途多元
:自住、留學陪讀、養老、收租、搭配第二家園(MM2H)居留
3. 風險提醒
流動性一般
:5 年內賣出稅費高(30% RPGT),適合長期持有(≥5 年)
選盤關鍵
:避開偏遠、低密度、無配套的項目;優先大品牌 + 核心地段
物業費陷阱
:部分小區繳費率低,導致設施老化、管理差
4. 適合人群
跨境資產配置、分散風險
計畫留學 / 移居 / 養老
追求穩健租金回報、低波動投資
搭配馬來西亞居留身份(紅卡 / MM2H)
五、總結
馬來西亞房產是東南亞性價比優選:永久 / 99 年產權、零公攤、租金回報高、門檻適中、法律友好。適合長期穩健投資、自住、養老、陪讀;不適合短期炒賣。 (安心資產配置)