
10月1日,多家汽車企業密集披露9月及前三季度銷量資料。在國內車市整體承壓、存量博弈加劇的背景下,“金九”呈現明顯分化。頭部銷冠之爭懸念再起,新勢力陣營加速重排,而多數汽車企業的年度目標,與年初預期相去甚遠。
頭部陣營的排位爭奪最為焦灼。上汽集團前三季度反超比亞迪約1.5萬輛,重回行業第一;比亞迪9月銷量超過46萬輛,單月銷量仍無人能及,但前三季度累計銷量仍同比下降3.94%。
吉利、奇瑞則依靠出口與新能源轉型維持增長,在銷冠爭奪中處於追趕位置。
新勢力陣營之間的銷量差距也開始拉大。零跑連續三個月站上10萬輛關口,小米、小鵬重回4萬輛之上,蔚來三品牌同步放量,理想則已退守至最後一位。曾經的“蔚小理”格局已被打破,市場正在獎勵在成本控制與產品規劃更精準的企業。
但增長未能掩蓋目標的焦慮。隨著前三季度收官,全年只剩四分之一的時間,多數汽車企業的年度目標完成率仍不足六成。年初過於樂觀的預期,疊加貫穿全年的價格戰,四季度的銷量壓力已經提前到來。
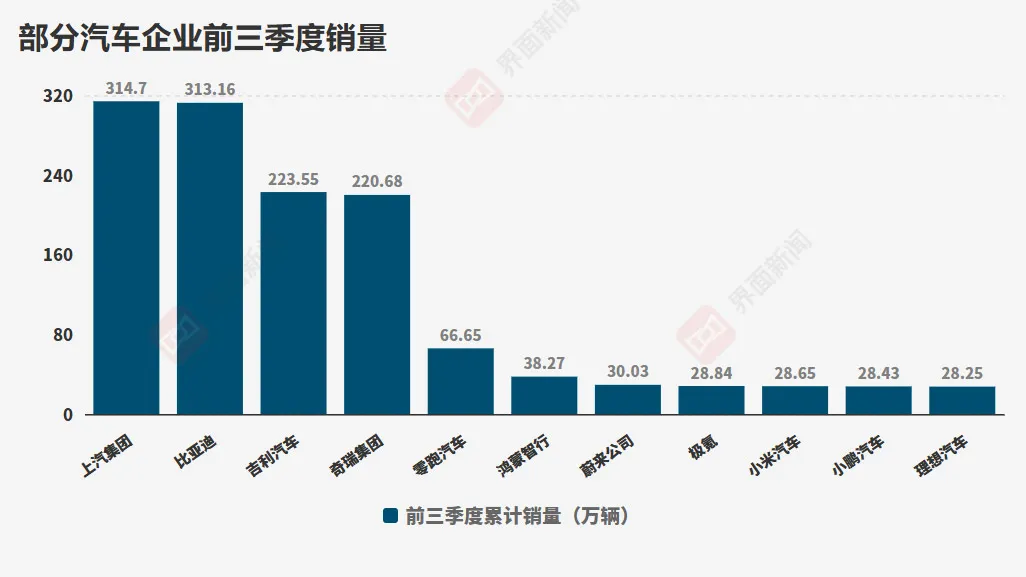
上汽集團前三季度累計銷售314.7萬輛,位居中國汽車行業首位。同期,海外市場累計銷售116.6萬輛,同比增長52.4%,海外市場成為其增長的主要來源。
與年初500萬輛的銷量目標相比,比亞迪前三季度累計銷售313.16萬輛,完成率不足七成。同期,其累計出口新能源汽車約133.78萬輛,佔比超過四成,成為拉動銷量的核心動力。
吉利與奇瑞的國內銷量同樣承壓,但海外市場為它們打開了新通道。吉利前三季度累計銷售223.55萬輛,其中出口79.77萬輛,同比增長169%。奇瑞前三季度累計銷售220.68萬輛,出口155.12萬輛,佔比升至七成,兩家出口增速均遠超行業均值。
“新勢力”方面,位居榜首的是零跑,前三季度累計交付約66.6萬輛,月銷已穩定在10萬輛上方,與追趕者的差距持續拉大。
緊隨其後的是蔚來與極氪。蔚來前三季度累計交付30.03萬輛,同比增長49.2%,三個品牌交付均創歷史新高。極氪前三季度累計交付28.84萬輛,同比增長100.84%,連續八個月同環比雙增長。
小米前三季度累計交付超過28萬輛,據行業統計約28.65萬輛,距離其55萬輛的年度目標仍有明顯缺口。小鵬前三季度累計交付28.43萬輛,同比下跌9.24%,仍處於調整周期,但第三季度環比增長15%,短期調整效果正在顯現。
較為失意的是理想與鴻蒙智行。理想前三季度累計交付約29.34萬輛,同比增速在頭部陣營中已不佔優,增長動能明顯放緩。鴻蒙智行前三季度累計交付約38.27萬輛,但年度目標完成率不足四成,增速遠不及年初預期。
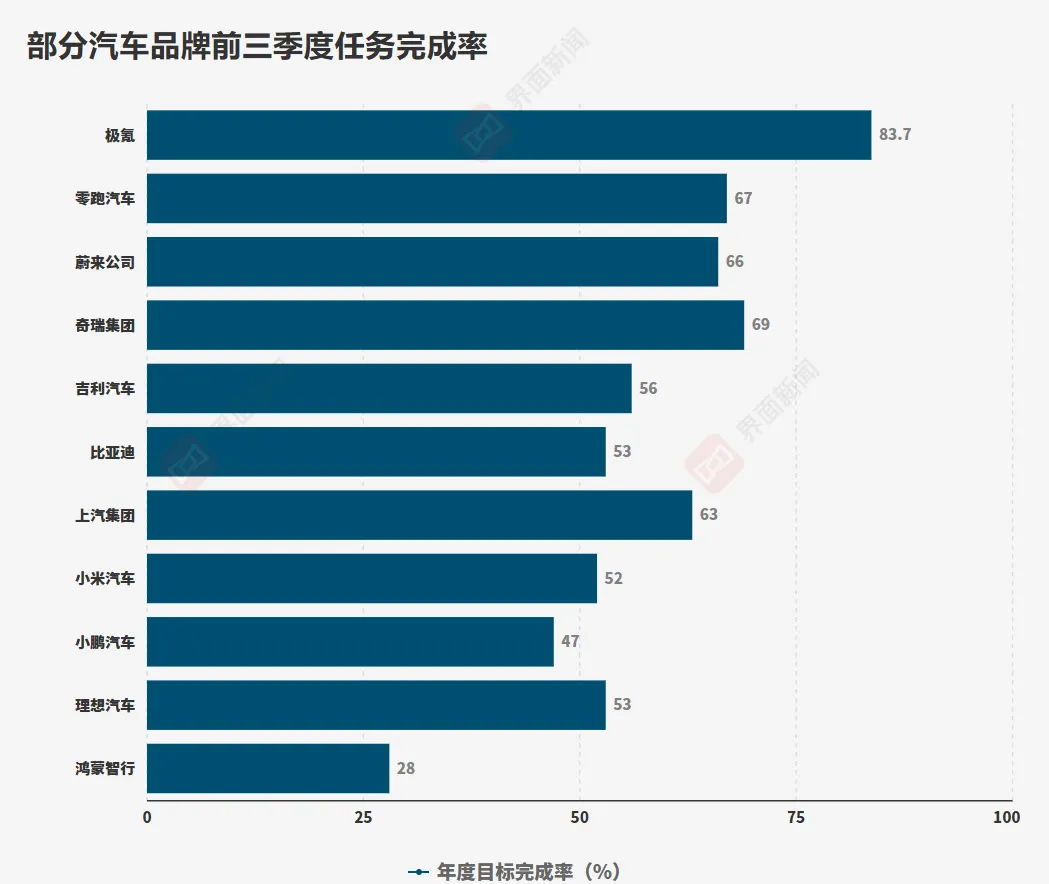
留給汽車企業衝刺全年目標的時間,只剩最後一個季度。比亞迪、奇瑞和吉利在六至七成之間,長安、小鵬、小米徘徊在四至五成,鴻蒙智行不足四成。上汽要實現目標,最後三個月月均銷量需在62萬輛以上;比亞迪則要讓接下來的每個月都達到9月的峰值。
但國內市場的洗牌,正在從份額之爭演變為生存出清。當年度目標與年初預期脫節,四季度汽車企業的動作將不再是為了贏,而是為了留在牌桌上。KPI的重壓會沿著產業鏈向下游傳導,經銷商的庫存預警指數與資金鏈壓力將在四季度持續承壓。
價格戰的形式也在變化。從官方降價,到限時金融政策、置換補貼,降價空間縮小,利潤已近極限。那些尚未實現自我造血、仍依賴外部融資輸血的二線新勢力,將在接下來的幾個月內面臨最嚴峻的考驗。整合與出清,成為汽車企業必須面對的現實。
出海同樣面臨從走出去到走進去的陣痛。前三季度出口資料的高增長,掩蓋不了地緣政治與貿易壁壘的陰影。歐盟的關稅已經落地,北美市場的壁壘依然高企,即便是相對友好的東南亞與中東市場,也開始對單純的整車出口提出本地化生產的訴求。
比亞迪在泰國、巴西建廠,奇瑞在西班牙合資落地,靠國內生產、滾裝船出口的貿易型出海紅利期正在見頂。衡量出海表現的標準,正在從單純的出口銷量,轉向海外建廠進度、本地化供應鏈比例以及單車利潤率。
過去十年,中國汽車工業靠著新能源的先發優勢和國內龐大的統一大市場,完成了一次彎道超車。但在存量博弈的下半場,規模不再是優勢,增速也不再是保障。
2026年的四季度,不會有一個輕鬆的銀十或收官戰。所有汽車企業都在為年初的誤判買單,價格戰正在擊穿最後的利潤底線。當潮水退去,留在牌桌上的代價已經越來越貴。淘汰賽的下半場,決定勝負的不再是預期的宏大,而是海外工廠的建設速度,以及國內現金流的支撐時長。 (介面新聞)