
10月2日消息,在十一國慶節當天,大摩關於FCC限制中國光模組的方向和時間表進行推演。研報指出,潛在限制可能在3.2T時出台,將限制中國的光模組,但如果美國物料價值佔比超65%,就可能不受此限制;最快10月出台。
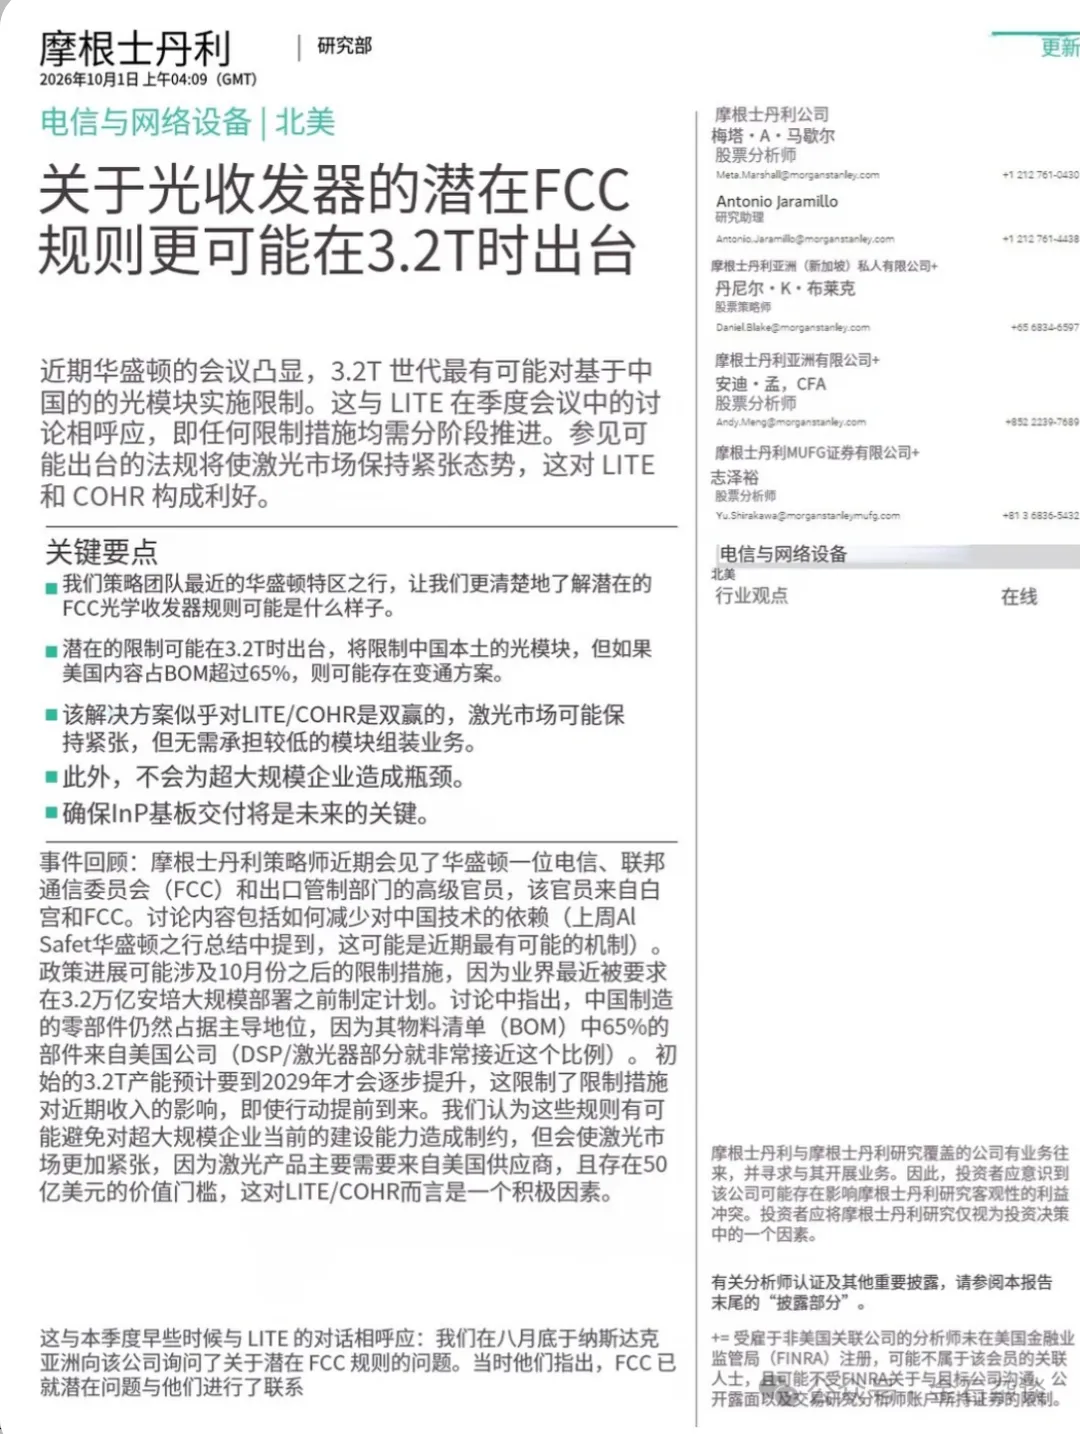
1)3.2T大規模量產可能要到2029年,因此對800G/1.6T相關產能收入有限。
2)即使中國製造的光模組,只要65%的BOM物料來自美國企業,仍可能允許進口。
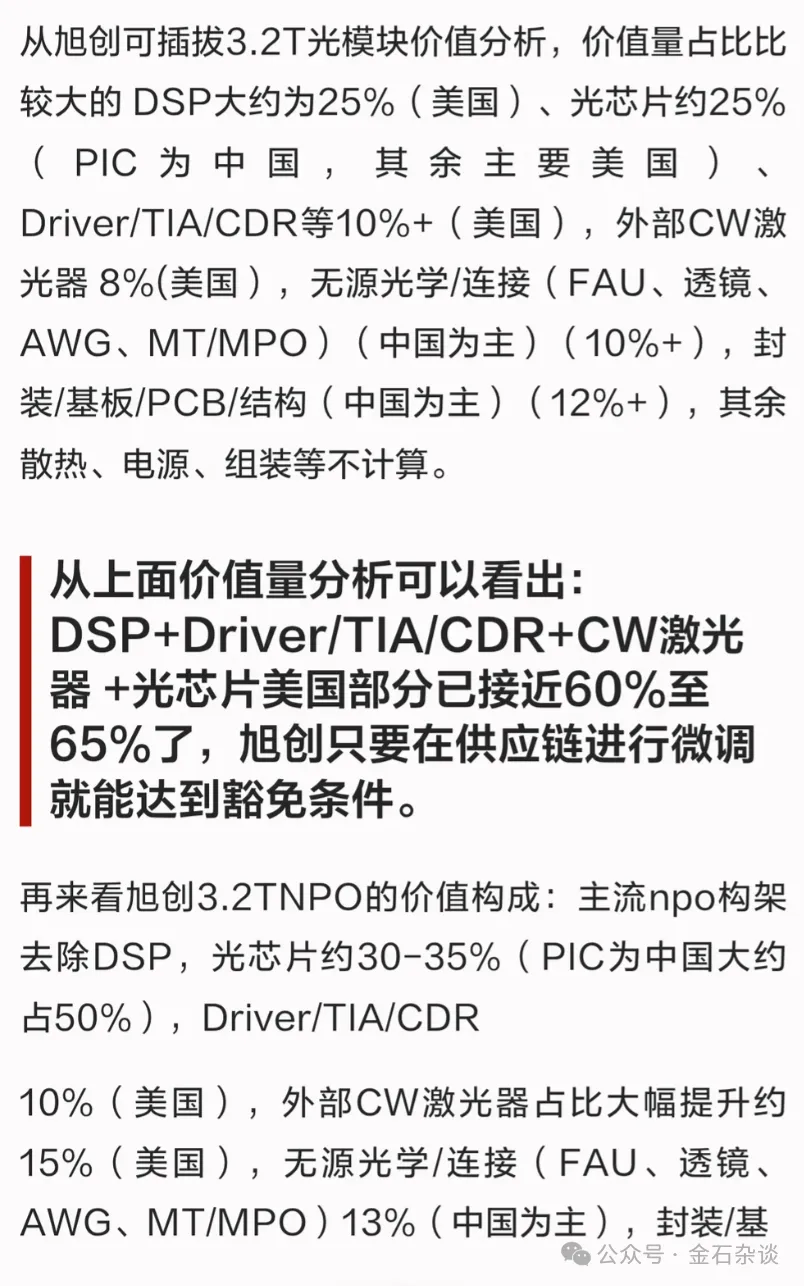
3)光模組最有價值的部分就是DSP晶片(20-30%和高端光晶片(30%甚至更多),DSP核心包括DSP晶片(數字訊號處理器)、Driver(驅動晶片)和TIA(跨阻放大器)。高端DSP晶片是BOM成本裡的“吞金獸”,由邁威爾和博通主導。
光晶片方面,傳統方案主要依賴EML雷射器晶片,而矽光方案則依賴矽光晶片與CW光源。
由於高端光晶片(如200G/400G EML)技術壁壘極高,目前主要由Lumentum、Coherent、住友電工等海外巨頭壟斷,國產化率較低。
光器件與無源元件(10%-15%):包括TOSA/ROSA光收發元件、透鏡陣列、隔離器、光纖陣列(FAU)等。這部分負責光路的精密整合與訊號隔離,天孚通訊是該領域的佼佼者。
PCB、結構件與散熱(5%-10%):包括承載電連接的PCB板、金屬外殼結構件以及散熱元件(如均熱板、熱管);封裝與測試(10%-15%):光模組的封裝(如耦合、引線鍵合)和全鏈路光電測試需要昂貴的專用裝置。
在這裡,大家可以發現,未來3.2T高端光模組被限制,BOM材料佔比最大的光晶片和電晶片基本由美國壟斷,粗略來看,對海外鏈廠商影響不大,尤其中際旭創、新易盛,對天孚沒影響;而為了規避風險建廠在美國的東山精密則構成利空,因為大家只要BOM佔比超65%就不會被排除在北美市場。
利空的則是國產鏈,因為可能排除在美國市場之外,尤其利空矽光晶片與CW光源、DSP晶片走國產替代的龍頭企業。比如走國產替代邏輯的源傑和仕佳電子,其中,源傑是國內光晶片賽道的絕對龍頭,也是全球少數具備千萬顆級高功率CW雷射器晶片量產能力的廠商。
細分來看,有博主@析芒投研 對中際旭創差異化路線進行解析;中際旭創在可拔插路線上來說,美國BOM佔比高達60%,只需要微調,影響有限;而NPO路線,美國BOM佔比只有40%左右,所以要麼放棄北美市場,要麼將國產鏈供應商取代為美國供應商,一旦實施利空的同樣是國產鏈光晶片/CW雷射器龍頭。但其認為,雖然短期利空源傑這類廠商,但長期來看有望加快國產替代處理程序。
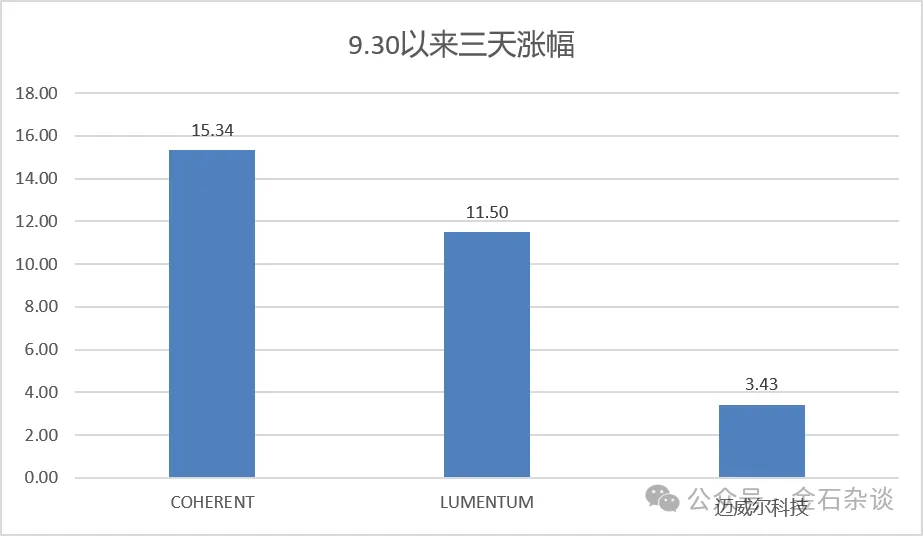
所以,大家看到,最近三日Coherent和Lumentum分別暴漲15.34%和11.5%,其中Coherent昨天漲11%,今日再度大漲5%。
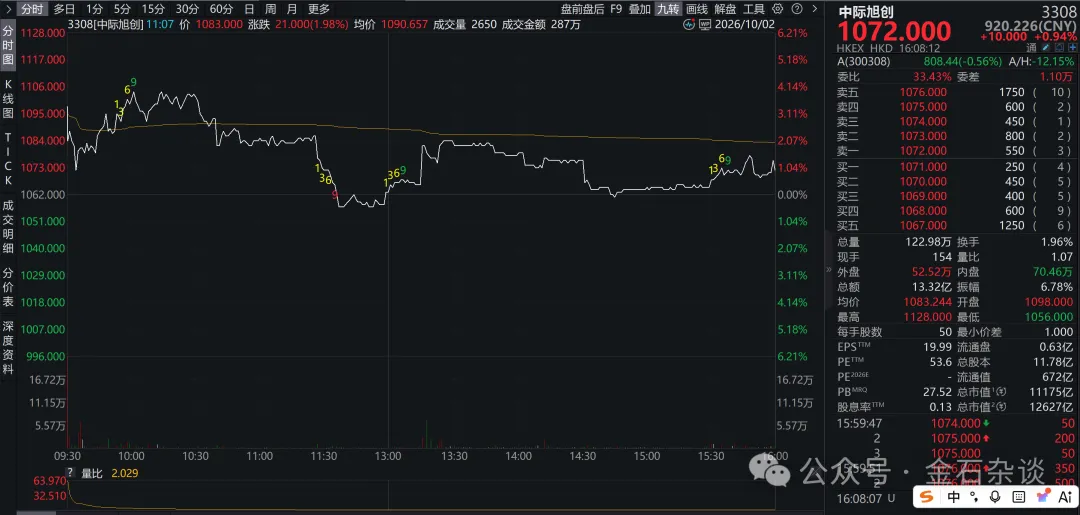
但與此同時,大家發現,雖然有不同程度的利空,中際旭創在香港表現還算可以,畢竟昨日港股市場大跌近3%;小光之劍橋科技一度漲5%最終收漲1.8%,該公司暫未實現3.2T光模組的量產交付能力,只是處於研發階段。
最後,大摩關於3.2T限制的報告僅僅是研報,並非美國FCC實際路徑,所以真實性影響有待商榷;而如果真按大摩推演路徑發展,對於小光來說影響不大,對於大光來說影響也不大,對於供應國產的光模組廠商影響也不大,影響較大的是走國產替代的高端光晶片龍頭;此外,FCC禁令發酵一個多月,大部分的利空已經釋放,站在當前無需太悲觀。 (金石雜談)