
未來三年收入增長到原來的4倍以上,淨利潤年複合增長約75%,大摩卻只給了“與大市同步”。
近日,摩根士丹利發佈宇樹科技首次覆蓋報告,目標價500元。相較報告採用的451.02元收盤價,潛在上行空間約10.9%。在這份71頁的報告裡,大摩肯定宇樹的工程能力,也看好它向智慧型手機器人綜合平台演進,但認為基準情景下,估值已經大致合理。
這份報告的看點,是宇樹能否把便宜、好用、賣得多的機器人,進一步變成持續創造客戶價值的平台。硬體領先給了它入場優勢,後續估值則取決於機器人能完成什麼工作,以及宇樹能從中留下多少收入和利潤。
把這層關係拆開,才能理解大摩為什麼同時給出200元的悲觀情景、500元的基準目標和1200元的樂觀情景。如此大的區間,來自對商業模式的不同判斷。
1 /增長預測很強,股價已經要求更多
大摩預測,宇樹收入將從2025年的16.99億元,增至2028年的75.38億元;淨利潤從2.78億元增至14.92億元。三年收入、淨利潤復合增速分別約64%、75%。
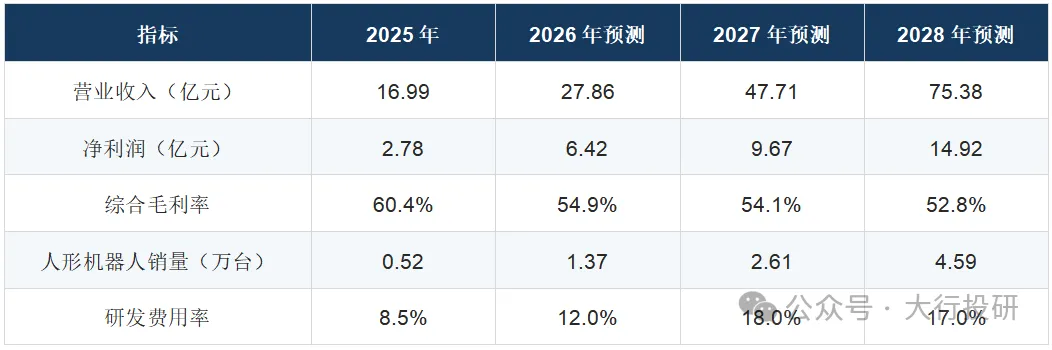
增長主要由銷量推動。人形機器人2028年預計賣出約4.6萬台,四足機器人約7.1萬台;同期人形業務收入預計達到約49億元,佔總收入約65%。更遠期,大摩把2035年收入看到了約1160億元,人形機器人年銷量約91.1萬台。
短期增速卻沒有一路加快。報告顯示,2026年上半年收入約11.52億元,同比增長49%,二季度同比增速由一季度的68%回落至39%。按全年27.86億元預測倒推,下半年收入需約16.34億元,比上半年高約42%。這個簡單計算說明,全年目標還需要後續交付繼續提速。
圖1:宇樹收入結構及長期預測
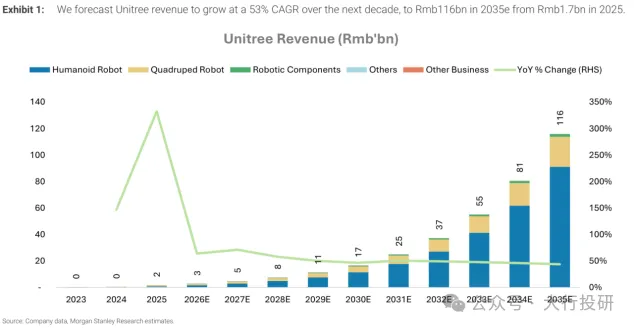
這些數字背後有一組明確前提:行業需求持續擴張,宇樹保住領先平台地位,產品逐漸進入生產場景,降價沒有壓垮盈利。大摩預計中國人形機器人出貨量從2026年的5萬台升至2030年的44.6萬台,公司增長很大程度上依賴行業放量,而非持續搶走競爭對手份額。
報告給出的500元目標價,對應約42倍2027年市銷率。如此高的定價,已經要求公司多年兌現增長。理解“與大市同步”,需要同時看到大摩認可的產業空間和股價所包含的期待。
2 /客戶買回去做什麼,決定下一階段的增長質量
宇樹已經證明機器人有人買。接下來的考題,是客戶使用之後是否願意追加採購。
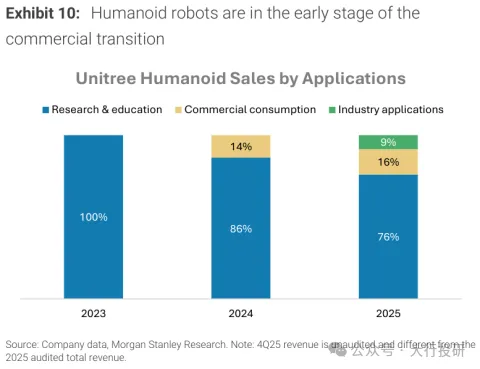
報告的應用拆分顯示,2025年宇樹人形機器人收入約76%來自科研教育,約16%來自商業消費,約9%來自行業應用。比例存在四捨五入,原圖也註明部分季度資料與全年審計口徑有差異。
行業應用還要繼續細看,其中約50%—70%與企業接待、導覽有關。2025年前三季度,可以明確識別的智能製造、巡檢和物流應用收入約1600萬元,相當於同期人形機器人收入的約3%。這說明生產型應用已有探索,距離廣泛複製仍有距離。
圖2:宇樹人形機器人收入的應用結構
科研客戶購買機器人,可以用於演算法驗證;工廠採購則要計算有效工時、故障停機、人工接管和部署成本。同一任務能在一處演示成功,換到另一條產線、另一個班次,是否還成立?這是訂單能否放大的關鍵。
大摩用分揀場景做了一筆帳:以23.9萬元的G1 EDU為例,假設工作效率達到人工的70%,可執行階段間佔比70%,使用壽命5年,部署整合費用相當於硬體價格的50%,年度營運費用相當於硬體價格的15%。在上海、蘇州等用工成本較高城市的測算條件下,簡單回收期約2.04年,生命周期投資回報率約145%。
兩年回本是特定參數下的結果。機器人價格之外,使用率和部署費用同樣能改變這筆帳。效率不足、停機增加,或者換個現場就需要重新偵錯,客戶實際回收期都會拉長。模型的意義,是指出下一步該改善什麼。
因此,最有份量的進展會是同一客戶從試用一台走向採購一批,再把方案複製到其他廠區。重複訂單附帶的運行資料,比新增幾個試點名稱更能說明需求質量。
報告中的案例也應按階段區分:巴斯夫湛江基地等四足巡檢應用相對成熟;日本航空相關地面服務項目採用G1,仍屬於延續至2028財年的多年概念驗證。合作對象知名,不等於項目已經貢獻大規模收入,把驗證項目直接寫成商業化落地,會高估當前進度。
3 /供應鏈成熟之後,工程能力還值不值錢
市場對宇樹硬體優勢的擔心並不難理解:電機、減速器、執行器越來越容易買到,競爭對手是否很快就能做出相近產品?
大摩認為,單個零部件的稀缺性可能下降,但整機工程能力仍會形成差距。機器人各部分彼此牽制,電機性能影響減速器要求,關節結構影響散熱,機械設計又影響控制難度。買齊零件,只完成了產品開發的一部分。
宇樹把電機、減速器、驅動、關節整合和運動控制放在一起最佳化。報告舉例,G1膝關節執行器將電機、齒輪箱、編碼器和控製器整合在約1公斤的模組中。長期積累的價值,體現在體積、性能、散熱和製造成本能否同時滿足要求。
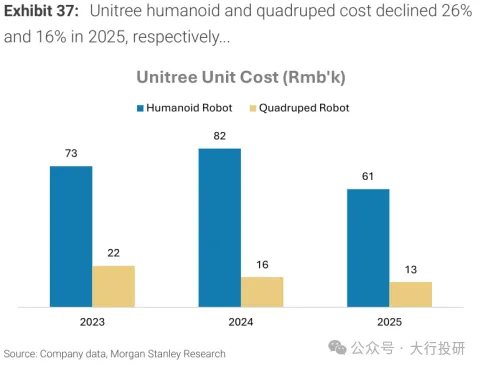
這種經驗可以跨產品復用。四足機器人上積累的關節和控制技術,能夠進入人形機器人;更大的生產規模又支援工藝改善,降低下一代產品成本。報告顯示,2025年宇樹人形機器人單位成本約6.1萬元,同比下降約26%;四足機器人約1.3萬元,同比下降約16%。
圖3:宇樹人形與四足機器人的單位成本
大摩看重的是,宇樹能否持續把相近的零部件做成更可靠、更容易量產、成本更低的整機。供應鏈越完善,這類公司也越有機會更快吸收新技術。報告借比亞迪、大疆說明這一點,但類比只能幫助理解機制,不能直接證明宇樹會複製它們的市場地位。
自研也不意味著每個部件都要自己造。報告稱,2025年前三季度約12%的人形機器人出貨使用第三方靈巧手。只要外購方案能改善產品,就可以使用;關鍵在於是否掌握影響整機表現的設計介面。
4 /平台路線的好處,是把應用開發交給更大的生態
宇樹目前更像提供標準機器人的平台。公司把硬體、控制系統和開發介面交給客戶,具體行業的軟體與工作流程,由開發者、整合商繼續完成。
報告期內,約75%售出的人形及四足機器人具有開發功能。2025年前三季度,購買機器人後進一步開發、再轉售的二次開發客戶,貢獻約9%的機器人收入;在行業應用內部,這一佔比約45%。兩個比例的分母不同,不能混為一談。
在應用尚未成熟時,這種方式有現實好處。消防、巡檢、製造和導覽的需求差別很大,如果宇樹每個項目都親自做,需要大量現場工程師,也會分散平台研發資源。讓合作夥伴承擔定製工作,可以用相對精簡的組織覆蓋更多場景。
但平台也要證明自己能分享後續收益。客戶買過硬體之後,軟體由誰提供、運行資料歸誰、維護服務由誰收費,會決定利潤最終留在那一環。
四足業務提供了一個較成熟的參照。2025年,行業應用佔宇樹四足機器人收入約33%,高於人形業務的約9%。巡檢、應急救援更多依靠移動、導航和感知,任務邊界相對清楚;宇樹已經嘗試將機器人、感測器、軟體和操作工具打包成方案。
人形產品也在向不同任務擴展,從G1、R1等小型雙足產品,延伸到H系列全尺寸機器人、輪式人形機器人和靈巧手。雙足並非每個場景的必要條件,輪式方案若能更經濟地完成工作,同樣有商業價值。
比較可行的路徑,是先用標準平台擴大應用探索,再把已經驗證、能夠重複交付的方案做深。報告提到,未來收入可能延伸到維修、軟體升級、計算服務及應用分發。不過,機器人應用程式商店當時仍提供免費下載,不能把未來收費空間當成已經形成的經常性收入。
5 /補上機器人智能,宇樹準備怎麼做
如果軟體和模型越來越重要,宇樹需要多少自研能力,才能避免只留下賣硬體的利潤?
大摩的基準判斷是,自研與外部合作可以平行。宇樹需要自己的機器人模型、後訓練和部署工具,讓智能能力與本體相互適配;在外部基礎模型更強的領域,也可以採用合作方能力。
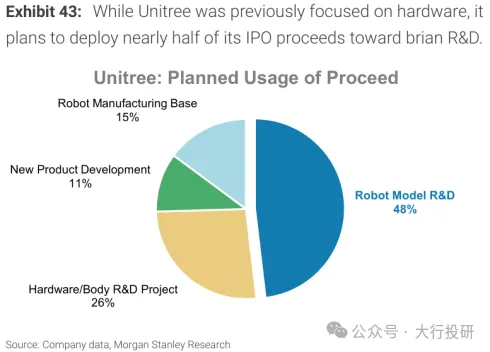
這條路線已經有投入變化。2025年宇樹研發費用約1.45億元,佔收入8.5%;大摩預計2026—2028年研發費用率分別升至12%、18%、17%,對應2028年研發費用約12.81億元。按報告展示的募投用途分配,機器人模型研發佔約48%,本體研發佔26%。
圖4:計畫資金用途分配
模型進展也值得看具體內容。報告討論的UnifoLM-WLA-1.0擁有60億參數,使用約2500小時真實機器人資料訓練,覆蓋桌面操作及全身操作共64項任務。宇樹官方開放原始碼專案給出了相同的核心資訊。這表明公司已經開展實質性模型研發,但仍需驗證訓練範圍之外的穩定性。
技術名詞可以簡單理解:視覺—語言—動作模型,將看到的場景和收到的指令轉為動作;世界模型則嘗試預測機器人動作之後,環境會發生什麼變化。報告認為,兩條路線可能相互配合,由上層負責理解和規劃,下層負責可靠執行,最終架構仍在演進。
報告轉述王興興對機器人“ChatGPT時刻”的定義:在約80%的陌生環境中,無需針對場景重新訓練,就能完成約80%的任務。這是對目標能力的描述。公司計畫三年內推出通用人形具身基礎模型,能否達到足夠可靠的泛化水平,仍是研發任務。
工業模型UnifoLM-X1-0已經在宇樹自身工廠試點關節電機裝配。自有工廠便於把失敗反饋直接送回研發團隊,是有價值的起點;但換到獨立客戶現場,還會面對不同物料、裝置和生產節拍,必須再驗證一次。
資料是其中一個難點。宇樹擁有較大的裝機量,開發者也圍繞它的硬體積累資料,但客戶資料不會因為使用宇樹機器人就自動歸公司所有。可公開使用的資料、客戶同意共享的資料、自建團隊採集的資料,權利和用途各不相同。
裝機量可以降低生態合作門檻,能否變成獨有模型優勢,還要看資料共享安排、任務多樣性和資料質量。簡單比較採集時長也不夠,同樣一小時,成功動作、失敗恢復、不同環境的資訊價值可能差別很大。
報告列出的輝達、DeepSeek合作,提供了擴大能力邊界的機會;與此同時,如果模型、應用軟體和終端客戶關係主要掌握在合作方手裡,宇樹能分到多少軟體收益,就仍需觀察。合作名單的增加,最終要體現為更好的任務表現和可識別的商業收入。
6 /利潤能夠支援研發,但需要看清費用口徑
宇樹較早盈利,是大摩認可的重要優勢。2025年公司經營現金流約6.70億元,高於當年2.78億元淨利潤;報告預計2026年末淨現金約77億元,融資與自身現金創造能力為後續研發提供了緩衝。
但不能把毛利率長期鎖定在60%。低價產品佔比提升、競爭加劇,都可能壓低利潤率。大摩預計綜合毛利率從2025年的60.4%降至2028年的52.8%,此後在約50%附近趨穩,淨利率則維持在約20%。
人形機器人平均售價預計從2025年的16.6萬元,降至2026—2028年的12.4萬元、11.6萬元和10.7萬元。未來隨著全尺寸產品佔比提高,平均售價有望在約10萬元附近穩定。四足機器人則可能因工業級產品佔比提升,平均售價從2025年的約3萬元升至2028年的約3.2萬元。
這裡既有單個產品降價,也有產品組合變化。四足平均售價上升,不意味著每款產品都漲價;人形平均售價下降,也不能全部解釋為同款機器人的價格戰。
費用端尤其需要拆開。2025年管理費用包含約3.49億元一次性非現金股份支付,因此當年的報表淨利潤被壓低。原報告同時列示,2025年經常性淨利潤約5.91億元。2026年預測淨利潤6.42億元,相較報表淨利潤增長約131%,相較這一經常性口徑則只高約9%。
從2.78億元出發,利潤增長顯得很快;把一次性費用影響剔開,更能看清主營業務需要完成多少增長。這不改變後續銷量擴張的機會,卻提醒我們不要把所有利潤增速都歸因於經營改善。
研發投入也會改變組織。2025年宇樹有516名員工,其中研發人員184名。精簡團隊曾經支撐較高效率,但模型研究、資料採集和算力建設需要不同的人才與管理能力。歷史工程效率能否延續到智能研發,仍要經過新一輪投入檢驗。
7 /500元目標價,究竟壓在了那些假設上
大摩採用十年現金流折現法,折現率9.3%,永續增長率5%,得到約500元每股價值。簡單說,是先估算未來能創造多少現金,再折算到今天。
圖5:DCF估值與關鍵參數
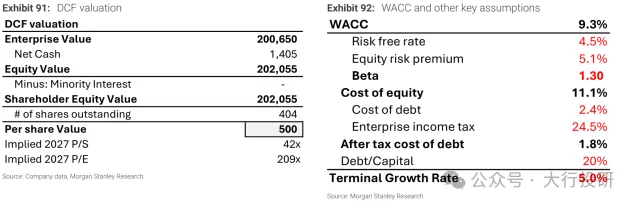
最值得留意的是終值。在圖90、91中,2035年之後現金流的終值現值約1747.8億元,而企業價值約2006.5億元。按兩者相除計算,終值貢獻約87%。
這意味著,估值的大部分依賴十年之後的持續經營能力。對長期增速、競爭地位和現金創造能力稍作調整,估值就可能明顯變化。對於早期高增長行業,這種估值結構有其背景,但500元的精確數字不等於預測本身同樣精確。
大摩全球機器人團隊給出的2050年人形機器人市場空間高達7.5兆美元,這是其支援較高長期增長假設的背景。不過,全球市場空間並不等於宇樹可獲得的收入。行業滲透、公司份額和價格變化都要逐層兌現,不能把遠期行業規模直接搬到公司估值上。
三個情景把分歧說得更直白。
基準500元:宇樹守住領先機器人平台,具備足夠有用的自研智能,同時使用外部模型,與產業夥伴分享收益。2035年人形銷量約91.1萬台。
樂觀1200元:自研模型泛化能力明顯提高,新場景需要的額外訓練和現場開發減少,公司在硬體、軟體及應用上獲得更多收益,2035年人形銷量約160萬台。
悲觀200元:機器人長期需要逐任務偵錯,硬體差距縮小,整合商和模型方掌握更多客戶價值,宇樹銷量增長及軟體變現低於預期,2035年人形銷量約46.6萬台。
這是三組不同假設下的估值,不能當成股價運行區間。它們提示的是同一件事:模型能否降低部署成本,會同時影響市場能做多大、宇樹能賣多少,以及每台機器人能賺多少錢。
8 /下一份訂單,要回答那些問題
後續最值得跟蹤的,是生產型客戶是否復購。訂單之外,要看連續執行階段間、人工接管頻率,以及方案複製到新現場需要多少工程投入。這些指標持續改善,才有望帶來規模化需求。
其次看降價和利潤能否兼顧。更低價格有利於擴大客戶群,但如果售後、部署和研發費用增長更快,收入放量未必帶來同等質量的盈利。毛利率、經常性利潤和現金流需要一起觀察。
再看平台收入是否真正出現。軟體升級、維護和應用分發能否產生持續付費,合作資料能否用於改進模型,比單純擴大開發者數量更接近平台價值的驗證。
外部環境也不能忽略。按報告圖76,2025年海外收入佔比約44%,美國收入約13%。大摩提示,美國裝置授權限制及潛在技術限制可能影響新產品進入、研發合作和開發者生態。這裡需要按型號、授權狀態和政策變化具體判斷,不能把風險簡單換算成全部海外收入損失。
與此同時,競爭對手正加強工業現場驗證,也在推出價格較低的小型機器人。宇樹既要守住已經建立的工程優勢,也要縮短從開發平台到可重複部署方案的距離。
大摩這份報告給宇樹留下了足夠大的成長空間,也給出了相當具體的兌現要求。硬體做得好,讓客戶願意開始嘗試;機器人持續創造回報,客戶才會不斷追加採購。宇樹能否從裝置銷售走向平台收入,最終要在這筆反覆發生的生意裡得到證明。(大行投研)