
假期利多頻出:非農爆冷、油價大跌、聯準會升息預期降溫,美股納指與輝達齊創新高。
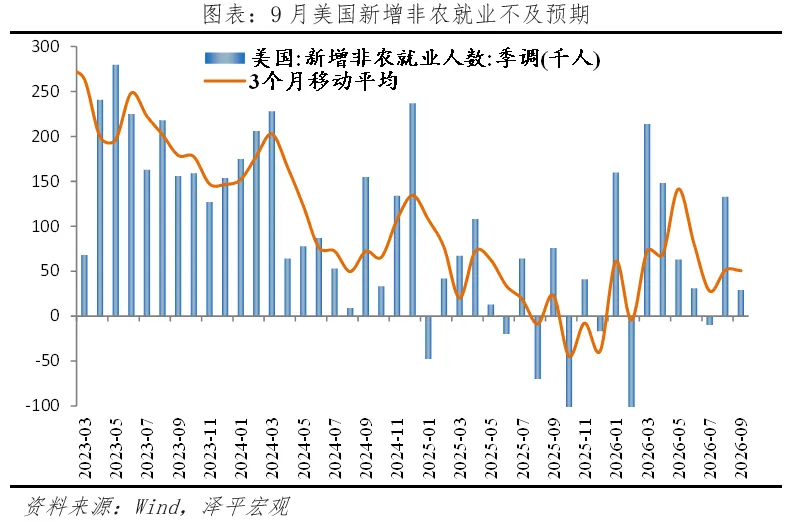
1、非農爆冷,聯準會升息預期降溫
9月新增非農2.9萬人,預期9萬人,前值由16.2萬人修正為13.3萬人。美國9月失業率為4.2%,預期4.1%,前值為4.1%。
聯準會升息預期降溫,美債殖利率走低。CME 資料顯示,聯準會10月議息會議維持利率不變的機率升至86%,而資料公佈前為72%。10年期美債殖利率下行近10個基點至5.15%。
2、美股納指新高
美東時間10月2日,納斯達克綜合指數盤中一度衝到27353.68點,刷新歷史紀錄;最終收漲1.19%,報27190.86點。
納指創新高的本質是“AI盈利預期 + 利率壓力緩和 + 權重股拉動”的共振。
非農爆冷:9月新增就業僅2.9萬人,遠低於預期;7、8月合計下修約6萬人 10月升息機率大幅降溫,科技股估值壓力緩解。
油價回落,通膨擔憂緩解:WTI原油跌近2%,G7協調釋放1億桶儲備預期壓制油價,長端利率壓力下降。
特斯拉、SpaceX帶動情緒:特斯拉Q3交付超預期漲4.65%,SpaceX漲7.35% 成長股風險偏好回升。
AI算力龍頭繼續強:輝達盤中最高237.88美元,市值一度回到5.7兆美元附近。權重股拉動指數,半導體、光通訊同步走強。
市場分化顯著,行情由頭部科技權重主導:納指周度收漲0.45%,道瓊斯指數周跌1.26%、標普500周跌0.27%,大部分漲幅由輝達、特斯拉、Google、蘋果、微軟等頭部科技權重貢獻,市場並未普漲。美股科技牛主導明顯。
3、輝達新高
10月3日,輝達盤中一度刷新歷史新高,總市值重返5.7兆美元。
輝達新高是業績、回購、利率和AI生態進展共振的結果。
回購托底:回購授權新增1500億美元,總規模達2350億美元,給市場信心。
AI需求延續:最新一季營收約962億美元,同比增長106%,AI算力需求強勁。
產業鏈地位:與軟銀分別完成對OpenAI最後一筆100億美元投資,強化其在AI生態中的核心位置。
重視兩個訊號:
- AI需求沒有被證偽。單季營收962億美元、同比增長106%。
- 估值越漲越便宜。 如果按2028財年盈利預期看,市場對其預期市盈率已明顯低於蘋果、微軟等巨頭。(澤平宏觀展望)