
AI 吞掉記憶體:當雲端越堆越大,你的手機和電腦只能越做越小
摘要:AI 基礎設施的爆發不僅重塑了資料中心,也正在改變所有硬體製造商的生存底線。當記憶體產能瘋狂向 HBM 和伺服器傾斜,消費電子正被迫承受缺貨、漲價與“降配”的陣痛。
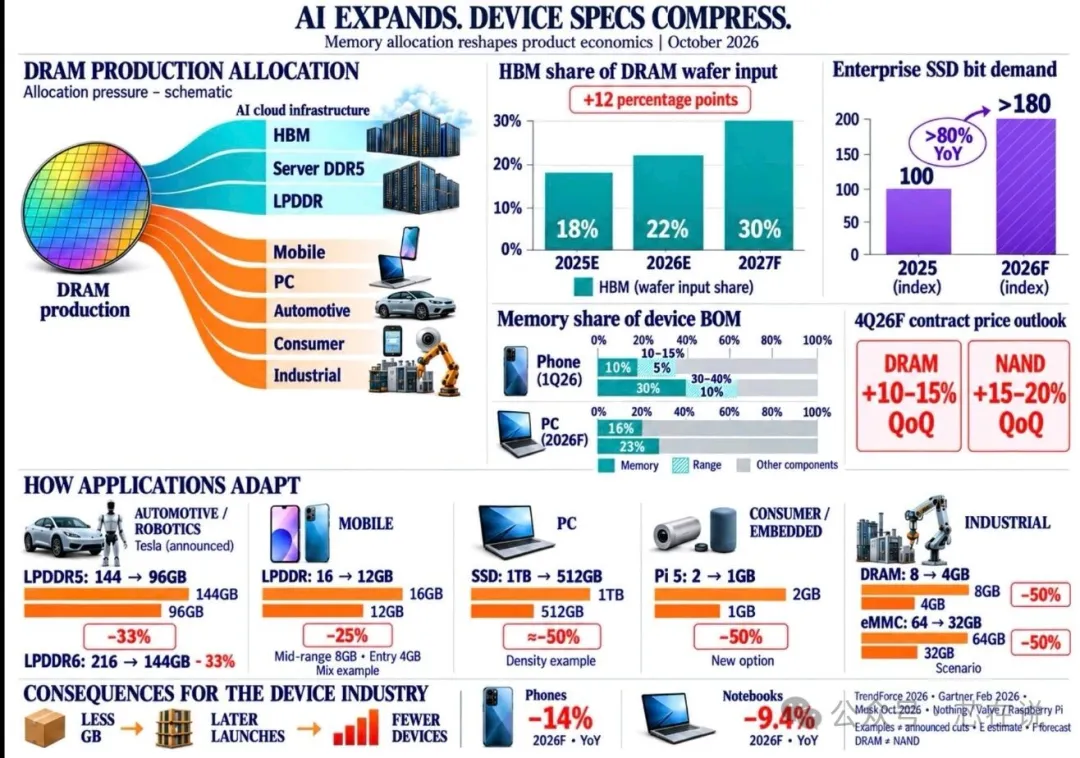
一場隱秘的“記憶體大遷徙”正在發生。
當你還在糾結下一代手機是買 8GB 還是 12GB 記憶體,當你的新電腦固態硬碟從 1TB 縮水到 512GB,背後的真相併非技術停滯,而是產能被 AI 搶走了。
正如近期行業資料(TrendForce 等機構 2026 年 10 月推演)所揭示的殘酷現實:AI 擴張,終端降配(AI EXPANDS. DEVICE SPECS COMPRESS.)。
一、 雲端“吸血”:HBM 吃掉三成晶圓
AI 伺服器的胃口是無底洞。為了喂養龐大的大模型算力叢集,記憶體晶圓廠正在把產能拚命壓向 AI 雲端:
* HBM 佔比飆升:HBM(高頻寬記憶體)在 DRAM 晶圓投入中的份額,正從 2025 年的 18% 暴漲至 2027 年的 30%(增加 12 個百分點)。
* 企業級 SSD 需求炸裂:受 AI 算力驅動,2026 年企業級 SSD 位元需求指數預計從 2025 年的 100 飆升至超 180,同比暴增超 80%。
結果就是,留給手機、PC、汽車和傳統工業裝置的傳統 DRAM/NAND 產能被極度擠壓。
二、 代價轉嫁:記憶體成本翻倍,合約價連漲
產能失衡直接刺穿了終端廠商的成本防線:
* BOM 成本失控:記憶體成本在智慧型手機物料清單(BOM)中的佔比,從歷史上的 10-15% 飆升至 2026 年一季度的預估 30-40%;PC 端記憶體佔比也從 16% 升至 23%。
* 漲價潮來襲:2026 年第四季度合約價展望顯示,DRAM 環比上漲 10-15%,NAND 環比上漲 15-20%。
雲廠商在搶貨,代工廠在漲價,終端品牌的利潤空間被瞬間榨乾。
三、 終端“縮水”:全行業被迫降配
面對高價與缺貨,各領域的應對策略高度一致——砍配置。
* 汽車/機器人:特斯拉宣佈將 AI5 規劃記憶體從 144GB 降至 96GB(-33%)。
* 智慧型手機:配置全面向 12GB/8GB/4GB 分層下沉,中低端機型降配約 25%。
* PC 電腦:主流 SSD 容量從 1TB 腰斬至 512GB(約 -50%)。
* 消費/嵌入式:樹莓派 Pi 5 推出 1GB 記憶體新選項(降級 50%);工業控制端 DRAM 從 8GB 降至 4GB,eMMC 從 64GB 降至 32GB(均降 50%)。
甚至連產品發佈節奏都被打亂:Nothing 延期了 2026 年 CMF 手機發佈,Valve 重新評估硬體排期與定價。
四、 連鎖反應:買不到、買得貴、買得小
降配並沒有完全解決供應危機,反而引發了更深的行業連鎖反應:
* 手機 2026 年預測出貨量同比下降 14%。
* 筆記本 同比下降 9.4%。
核心傳導鏈極其清晰:單台記憶體減少(Less GB) ➔ 產品發佈延期(Later Launches) ➔ 裝置出貨量減少(Fewer Devices)。
五、 破局之道:拼架構與拼採購
當“堆料”成為奢侈,工程學邏輯被迫回歸本質:
降低單台裝置記憶體容量雖不能自動解決供應問題,但能在有限產能下擠出更多裝置。廠商必須轉向最佳化架構、替代密度認證、選擇性功能限制。
未來的核心競爭壁壘已徹底改變:競爭優勢將屬於那些能將高效架構與可靠採購深度繫結的公司。AI 的需求仍在擴張,而留給傳統硬體的餘糧,只會越來越精打細算。 (芯在說)