
🔷製程微縮之外,晶片性能競爭正在向封裝、基板與互連全面延伸
🔷FCBGA、SiP、2.5D、矽光子接力升級,先進封裝走向產業核心
如果說過去半導體產業的競爭核心是製程微縮和電晶體數量,那麼隨著高性能計算、資料中心、5G與汽車電子不斷提升晶片複雜度,另一場圍繞先進封裝與高密度互連的升級其實早已開始。
讀完這份產業報告,小編最大的感受是:晶片做得更先進只是第一步,如何把不同晶片高效地“連接起來”,正在成為決定系統性能的新關鍵。從Flip Chip、SiP、FCBGA/ABF封裝基板,到2.5D先進封裝與SiPhotonics矽光子,整個產業正在沿著更高密度、更高頻寬和更強系統整合能力持續演進。接下來,小編就帶大家沿著這條技術主線,看看先進封裝如何一步步走向高性能計算的核心舞台。
一、這份材料真正想說明什麼?
這是一份覆蓋面非常廣的半導體與電子產業鏈研究材料。雖然報告形成於 2021 年,但它討論的很多主線——先進封裝、FCBGA/ABF封裝基板、2.5D/3D、SiP、矽光子、高性能計算以及封裝產能瓶頸——後來都成為 AI/HPC 時代的重要技術方向。報告本身將內容概括為四條主線:系統/半導體/封裝產業更新、高性能封裝與矽光子、封裝基板短缺、Flex/LCP與SiP整合。
二、晶片競爭正在從“單純製程微縮”擴展到“封裝與系統級整合”
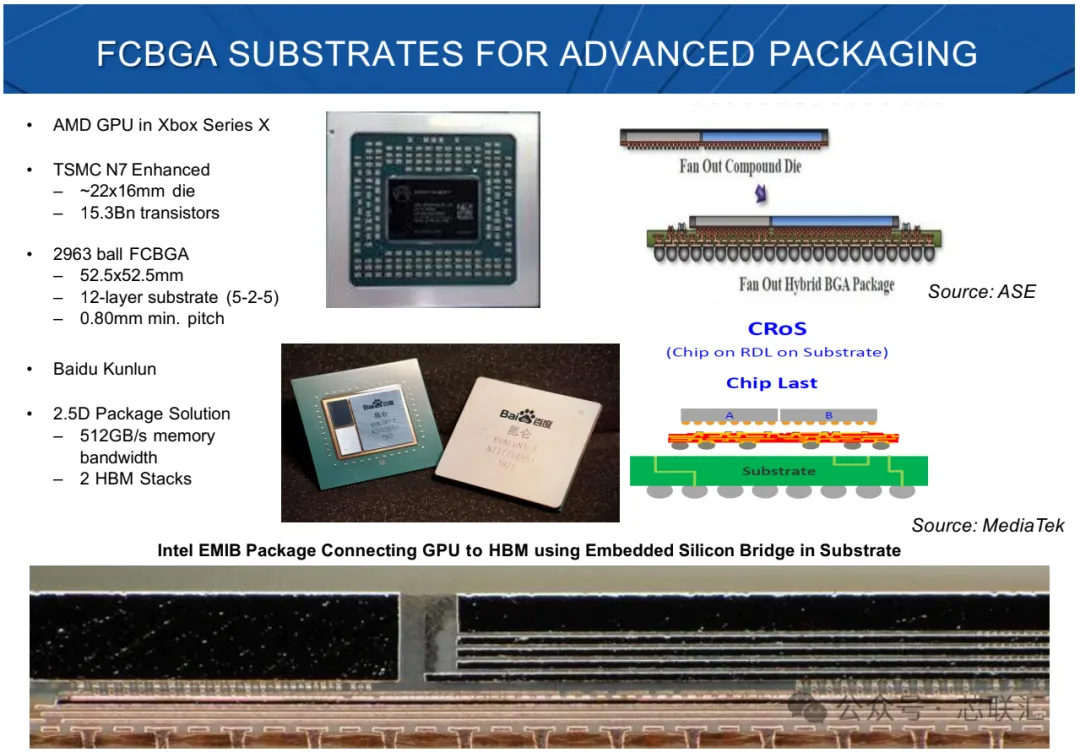
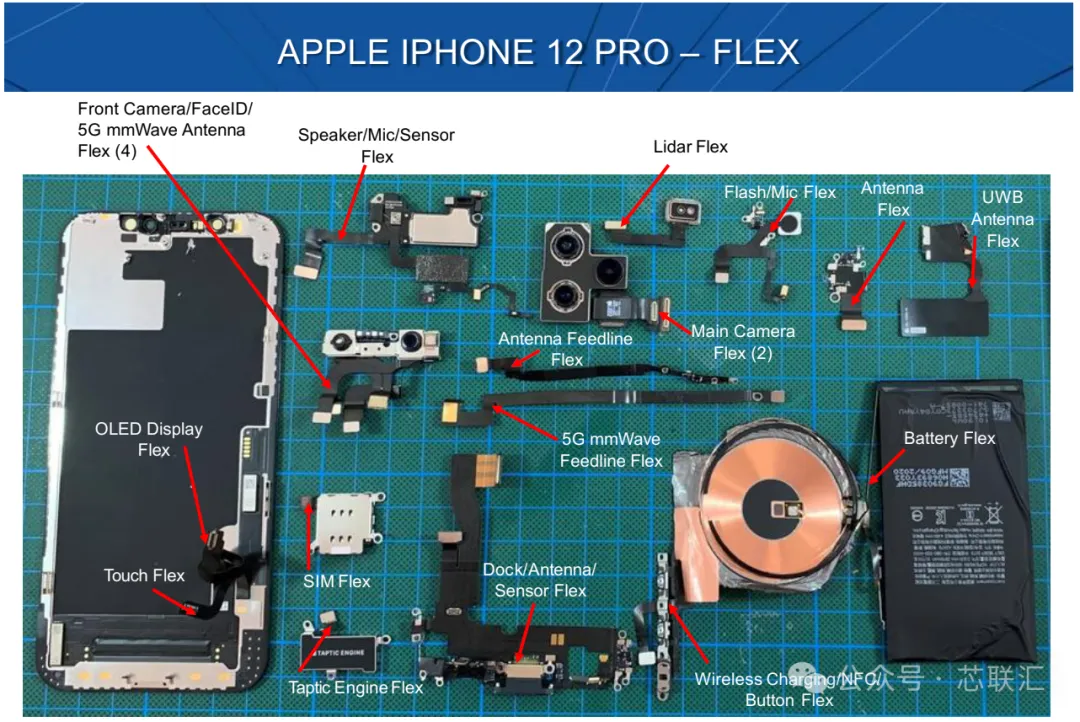
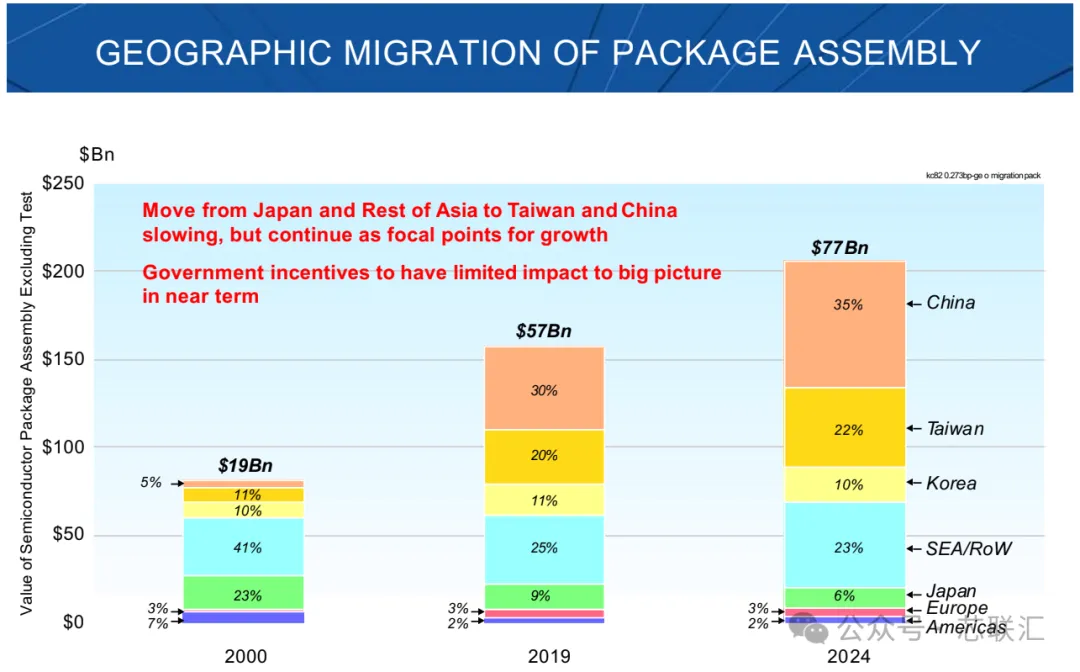
整份報告最值得抓住的一條主線,是半導體產業價值正在向封裝、互連和系統整合環節延伸。終端電子產品對算力、頻寬、功耗和整合度的要求越來越高,僅僅依賴電晶體微縮已經不足以解決全部問題,因此 Flip Chip、SiP、2.5D、高密度Fan-Out以及更複雜的封裝基板的重要性持續提升。
Prismark當時預計,IC封裝組裝產值將從2020年的約 468億美元增長到2025年的約 685億美元,2020—2025年復合增速約8%;但真正拉動增長的並不是傳統封裝,而是 Flip Chip SiP、FCBGA/LGA、FOWLP/PLP以及HD-FO/2.5D 等先進封裝。其中HD-FO/2.5D預計復合增速達到約27%,Flip Chip SiP約16%。這意味著產業增長中心正在明顯向高密度、高性能封裝傾斜。
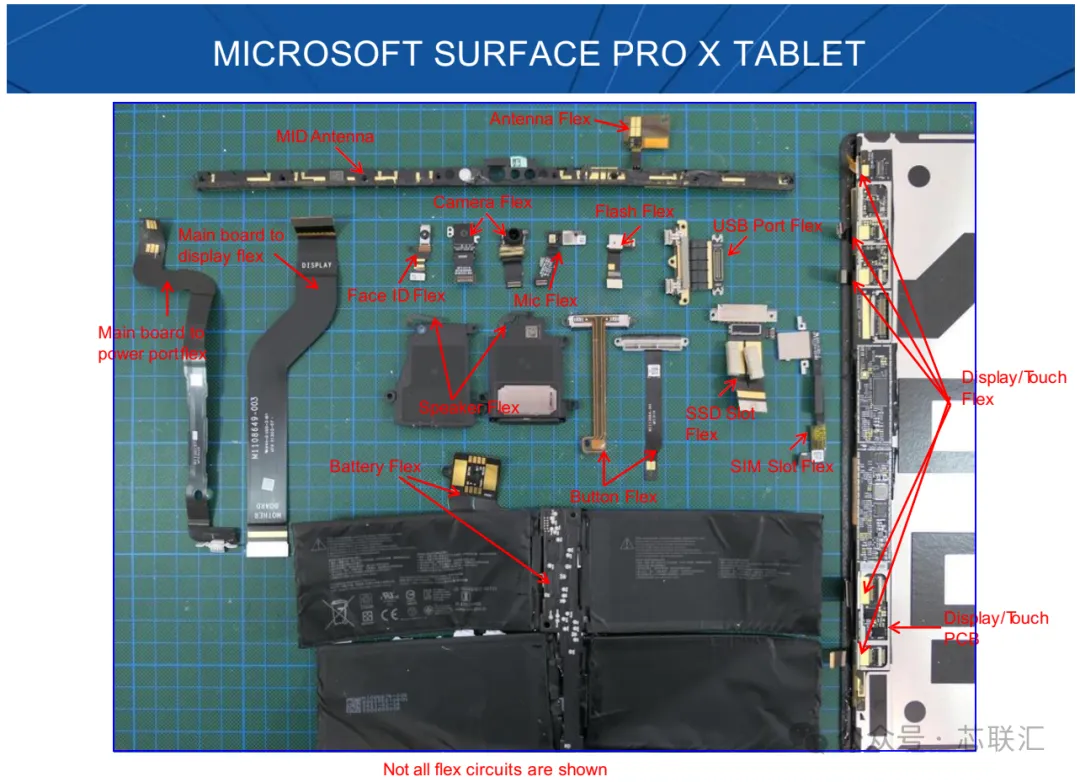
三、Flip Chip成為先進封裝的重要基礎,封裝互連精度不斷提升
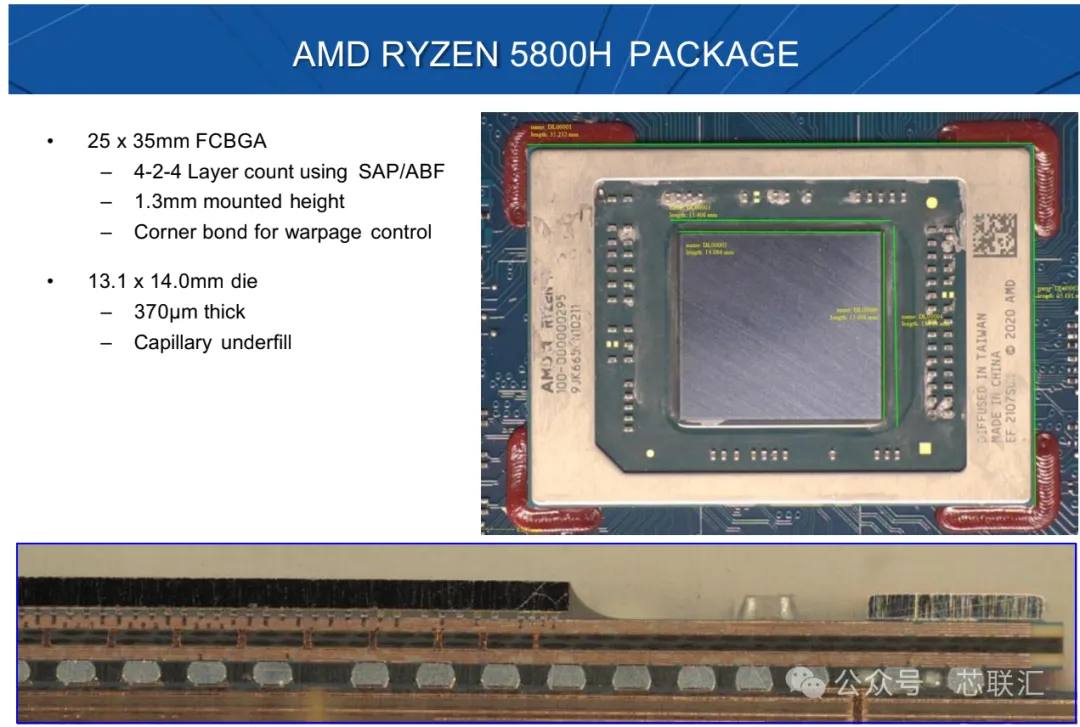
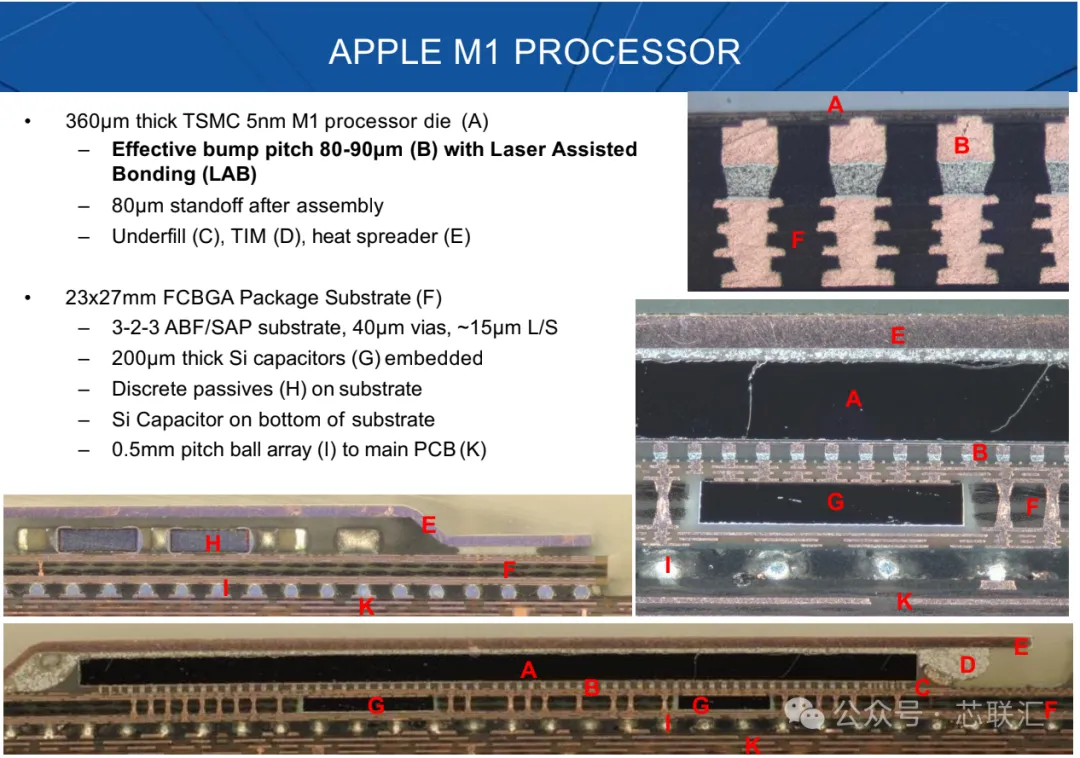
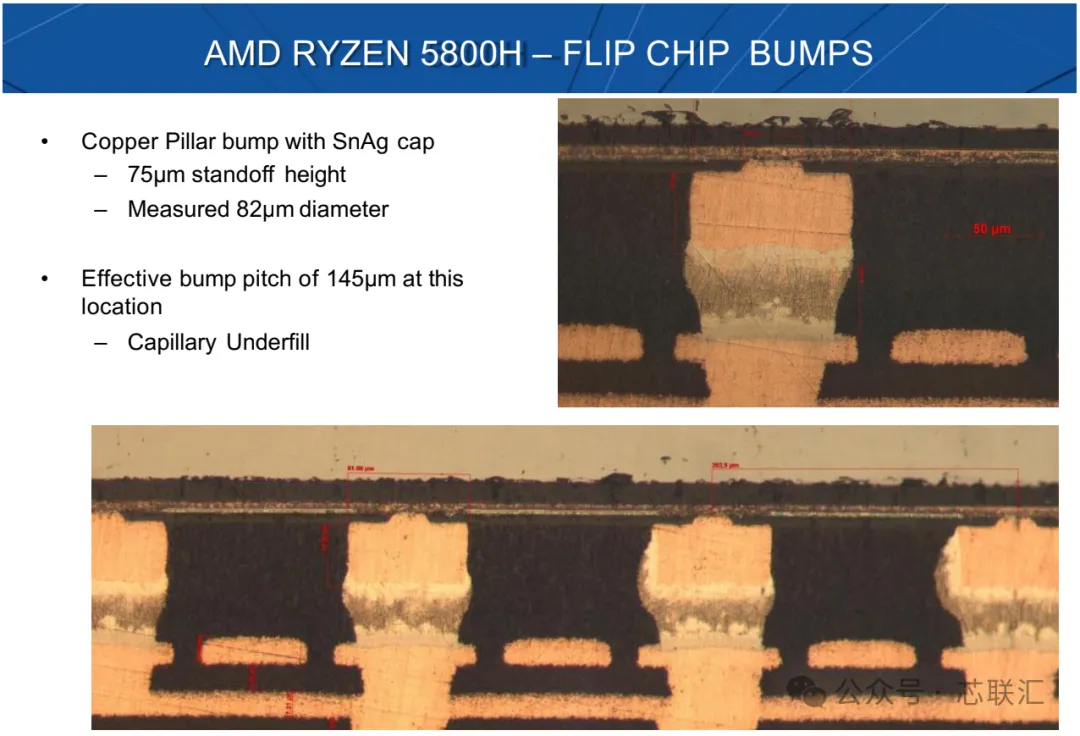
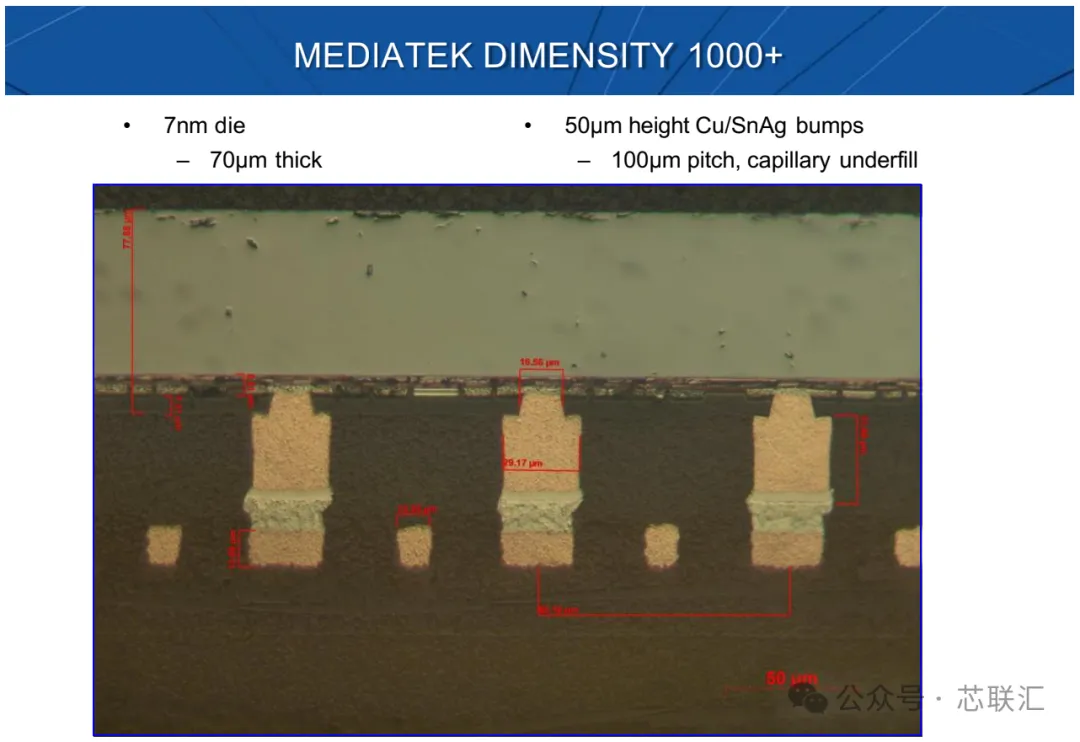
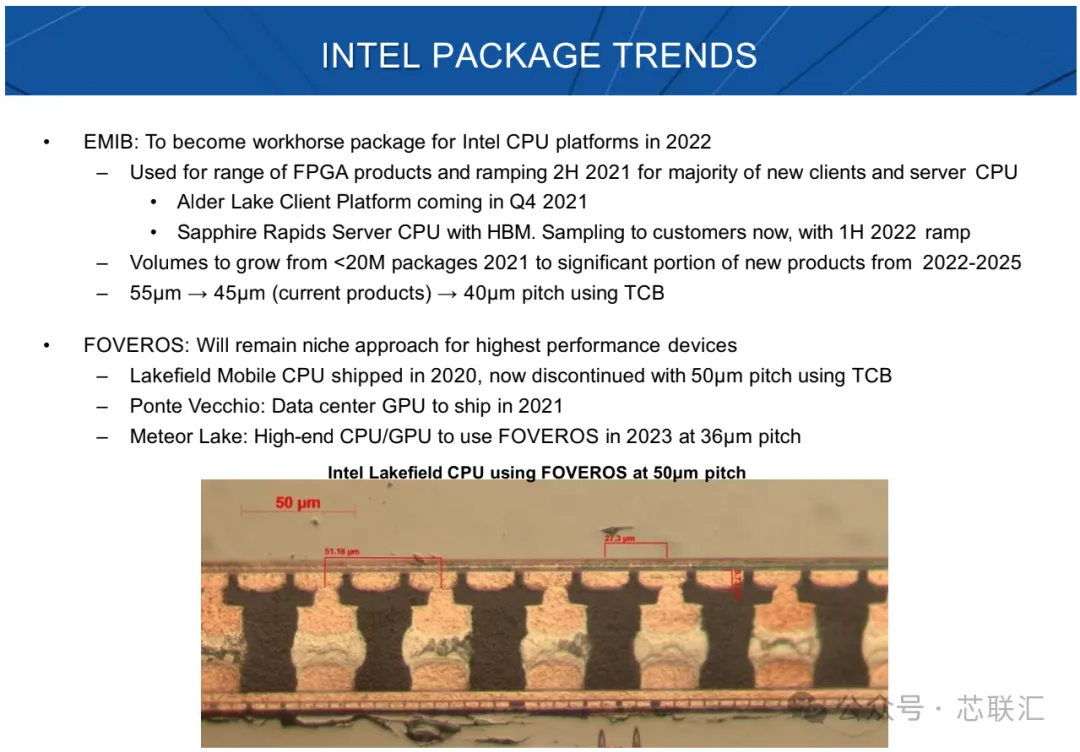
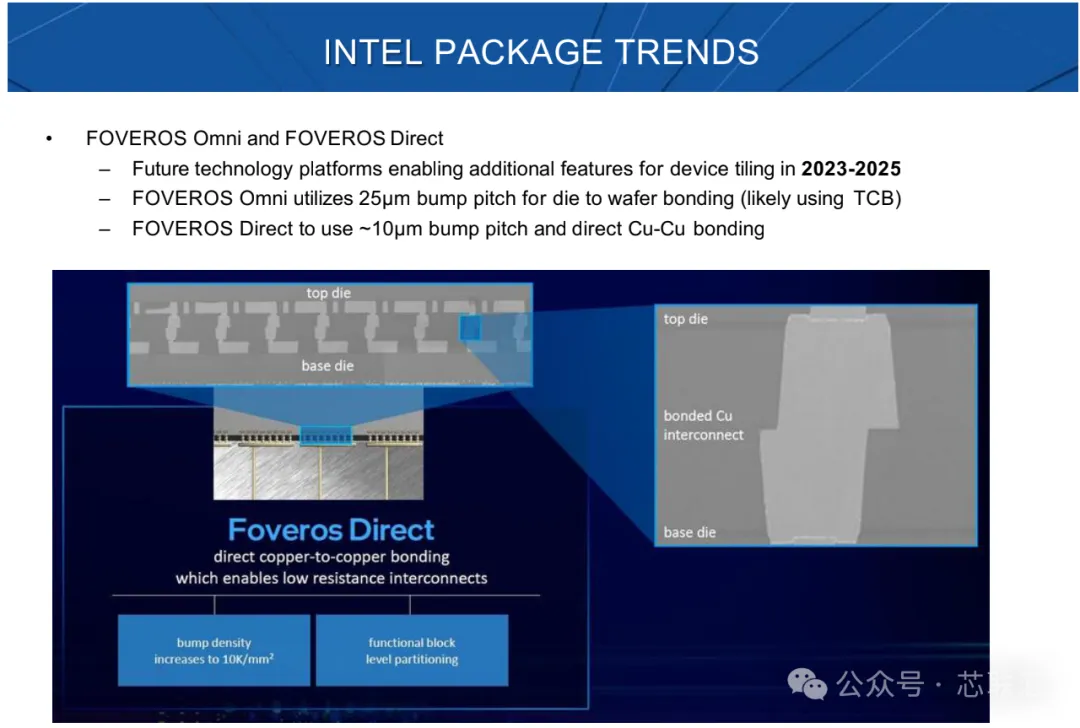
報告把 Flip Chip 視為未來封裝增長的重要技術路線,預計其封裝數量到2025年的複合增長率約10%。與此同時,隨著先進晶片進入 7nm以下節點,晶片尺寸、厚度、翹曲以及更小的Bump Pitch開始對傳統Mass Reflow工藝形成挑戰,因此 TCB(Thermal Compression Bonding,熱壓鍵合)和LAB(Laser Assisted Bonding,雷射輔助鍵合)的重要性上升。
報告還以Apple M1等產品說明高性能處理器封裝正在採用更加精密的鍵合方案。換句話說,前道製程越先進,後道封裝對互連精度、翹曲控制和鍵合工藝的要求也越高,先進封裝已經不再只是“把晶片包起來”,而逐漸成為晶片性能的一部分。
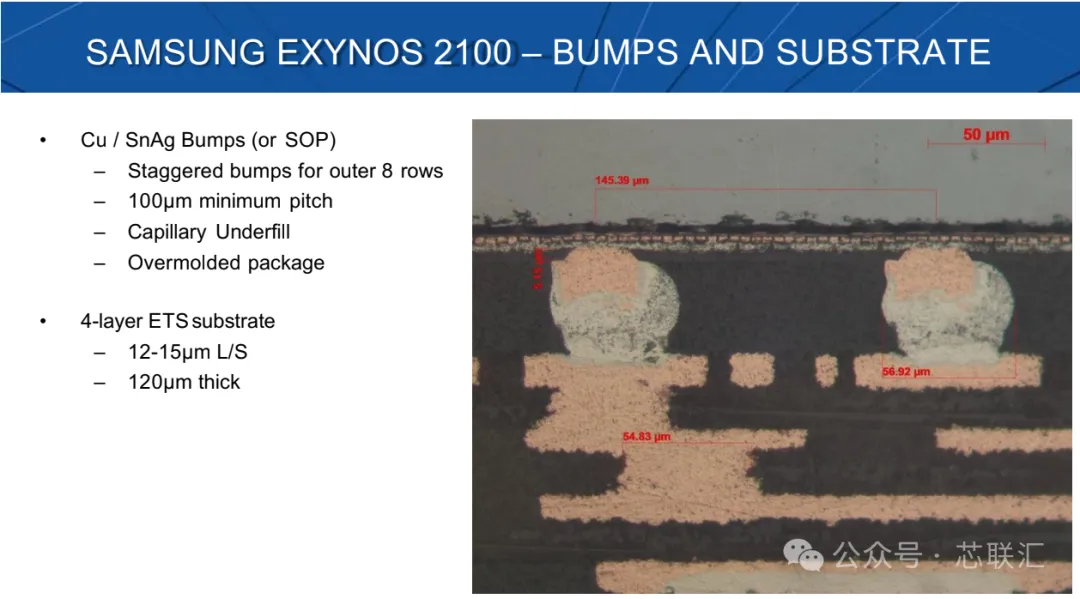
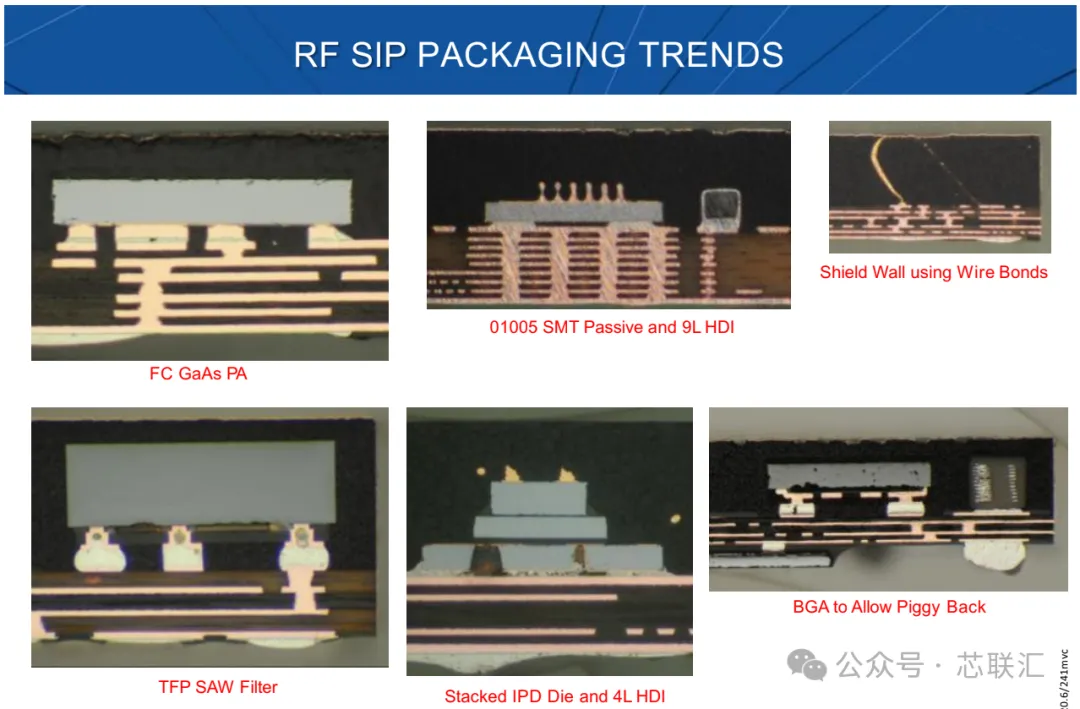
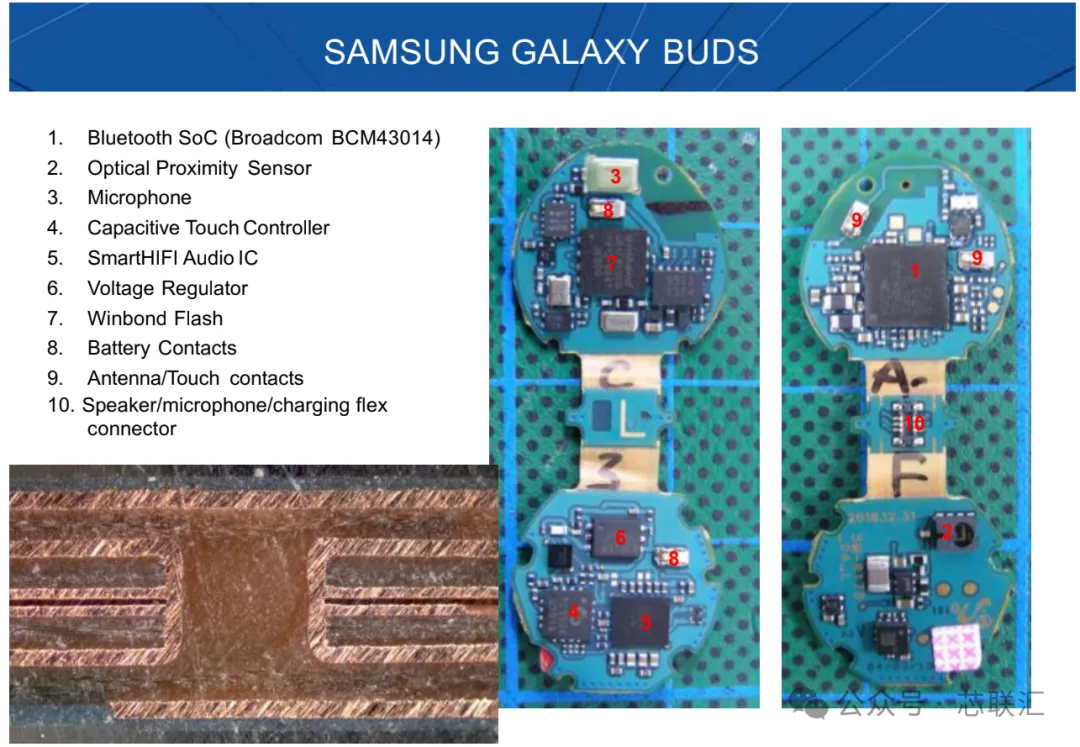
四、FCBGA/ABF封裝基板成為高性能晶片產業鏈的重要瓶頸
報告的另一條核心邏輯是:先進封裝快速發展,會把壓力進一步傳導到Package Substrate(封裝基板)環節。
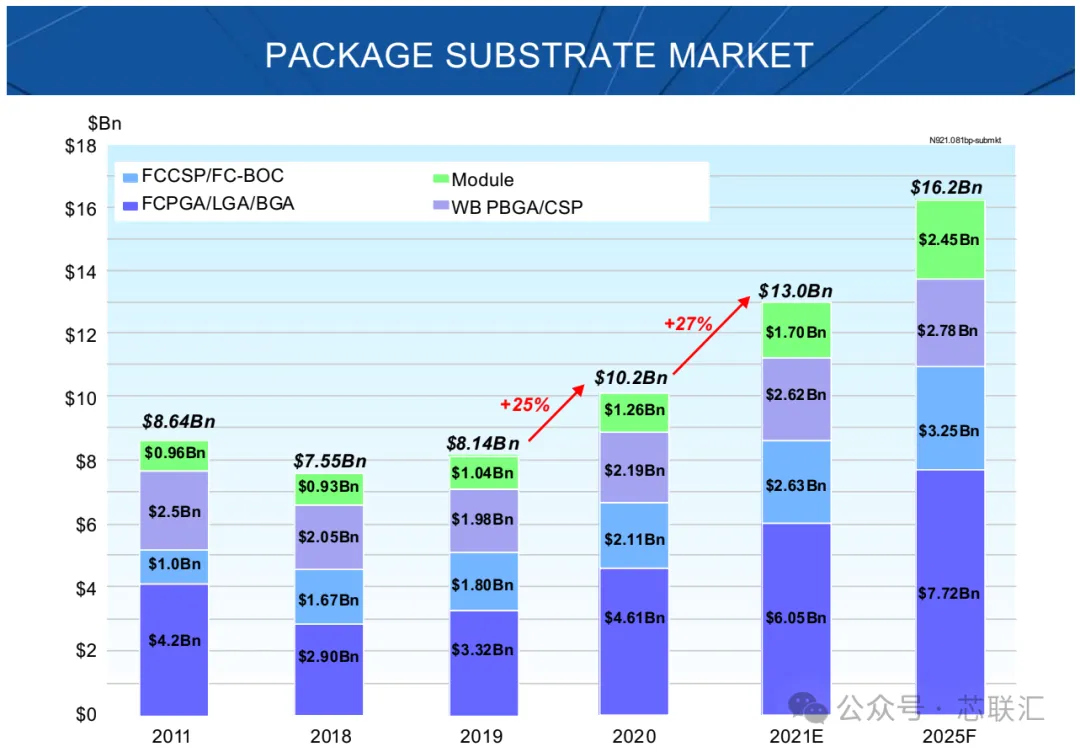
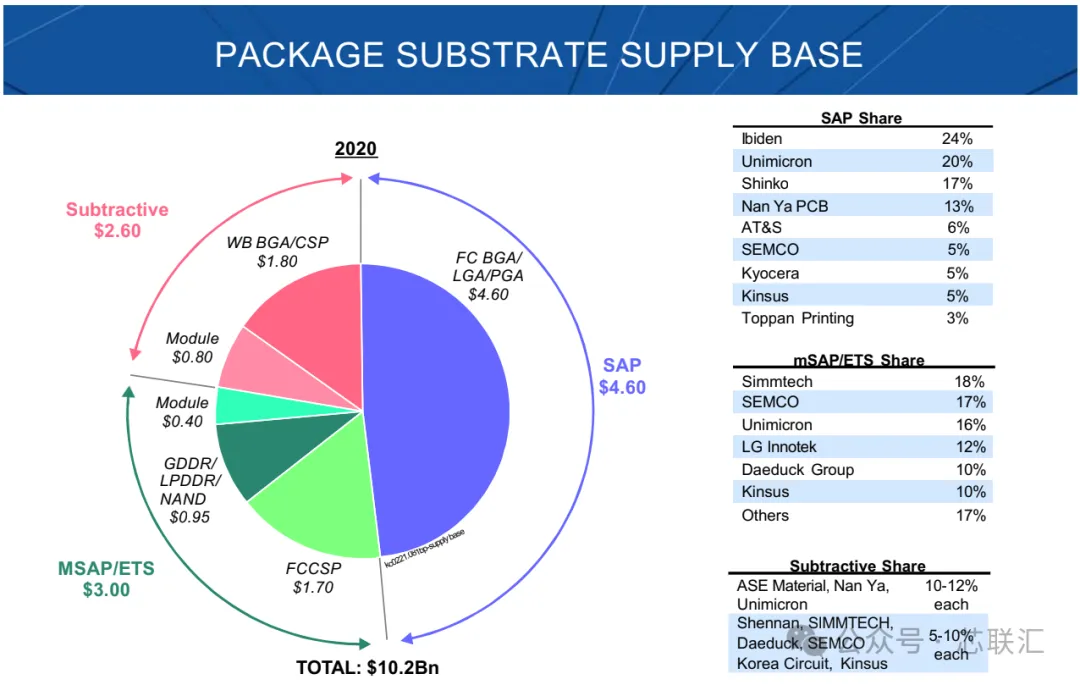
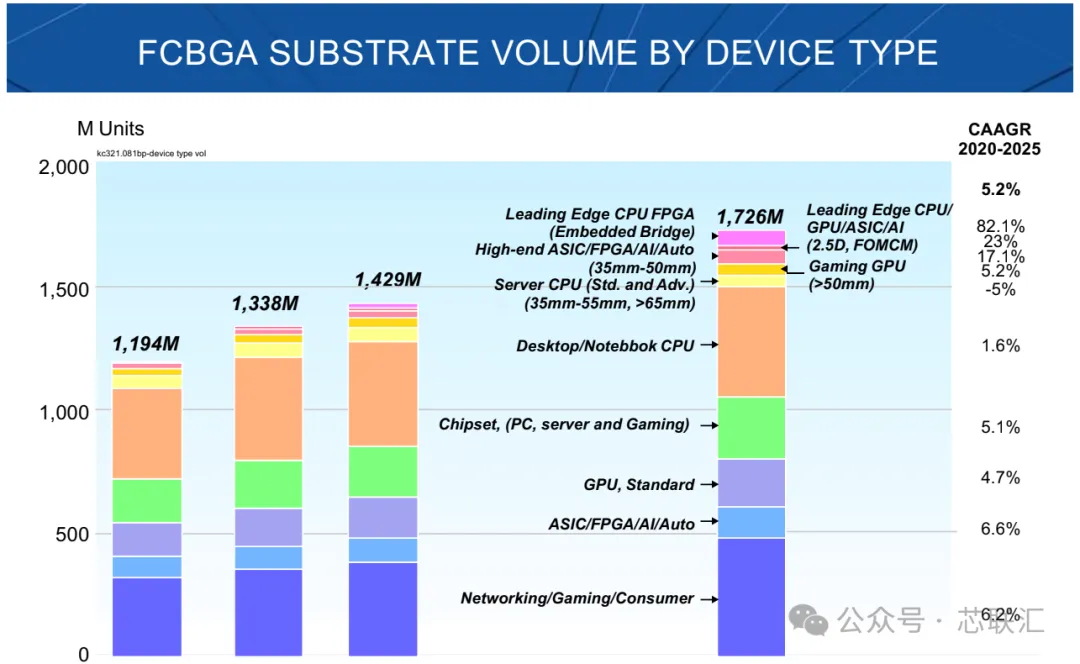
CPU、GPU、網路晶片以及高性能ASIC越來越依賴FCBGA等高端封裝基板,而高端基板擴產周期長、裝置交付時間長,因此在需求快速增長時非常容易形成供需錯配。
報告給出的產業鏈預測非常突出:2021年Package Substrate收入預計同比增長約 27%,增長主要受到 FCBGA需求以及價格上漲推動;即使進入2022年,報告當時仍預計該市場增長約8%。
這也是整份報告非常重要的產業鏈邏輯 先進CPU/GPU/ASIC → 更複雜先進封裝 → 更大、更高層數FCBGA → ABF等材料需求增加 → 基板廠擴產 → 曝光、雷射鑽孔等基板裝置需求增加。
報告甚至提到,當時部分封裝裝置交付周期已經從約2個月延長到6個月,而封裝基板相關的光刻、雷射鑽孔裝置交期甚至達到1—2年,反映出當時整個產業鏈的擴產壓力。
五、SiP、2.5D與高性能封裝正在成為系統級整合的重要方向
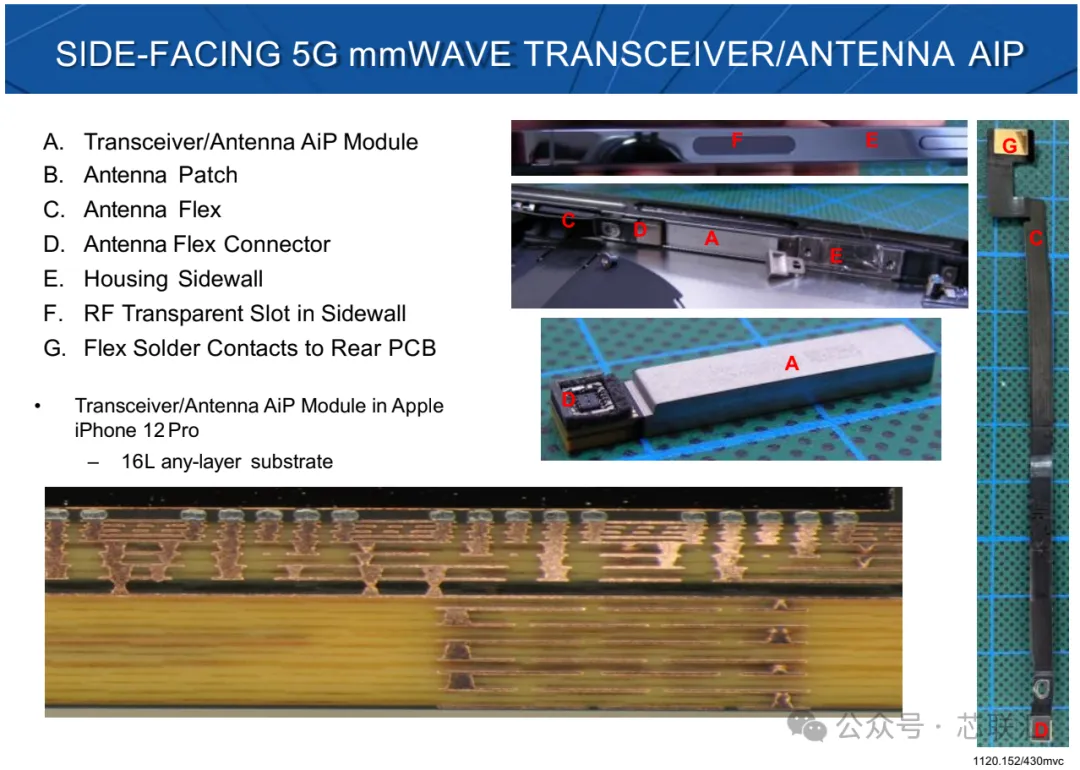
Prismark並沒有把先進封裝孤立來看,而是把它放到整個電子系統架構中分析。隨著晶片功能越來越複雜,不同功能模組開始通過封裝實現組合,例如處理器、記憶體器、射頻、連接晶片以及其他功能Die可以通過SiP等方式整合。
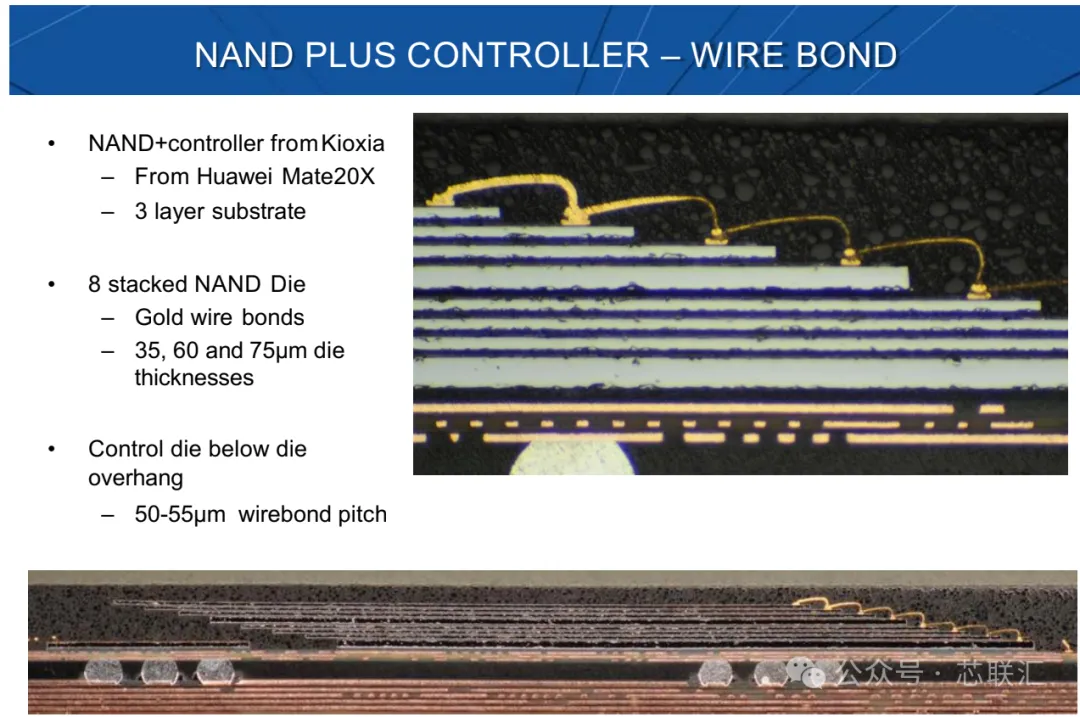
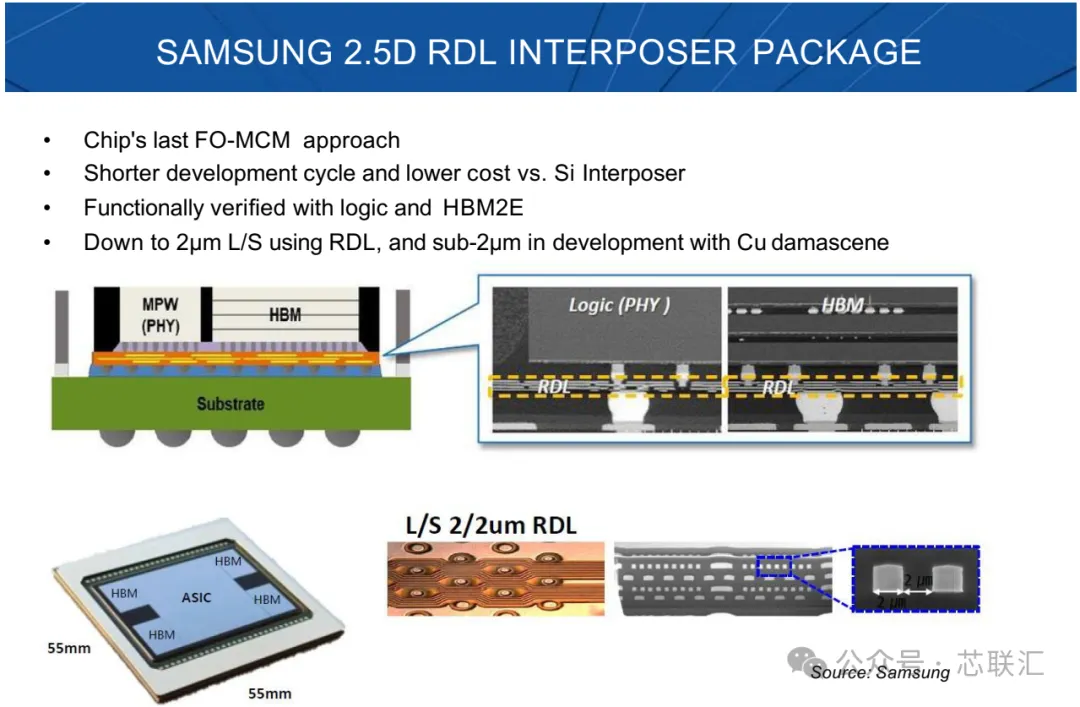
資料也體現了這一變化:報告預計2020—2025年,Flip Chip SiP產值複合增長約16%,FCBGA/LGA約12%,FOWLP/PLP約14%,而HD-FO/2.5D約27%,明顯高於大量傳統Wire Bond封裝。
因此,報告實際上已經指向一個後來越來越明顯的趨勢 晶片 → 多晶片 → SiP → 2.5D/3D → 系統級封裝。
也就是說,晶片性能提升不再只發生在晶圓內部,而越來越多地發生在晶片與晶片之間的互連。
六、矽光子與高性能封裝開始融合,電互連正在面臨頻寬與功耗瓶頸
報告專門把 High Performance Packaging including SiPhotonics(包括矽光子的高性能封裝)列為核心主題之一。
其背後的產業邏輯非常重要:隨著伺服器、資料中心和高性能計算系統不斷擴展,晶片之間需要傳輸的資料量越來越大,傳統電互連在頻寬密度、傳輸距離和功耗方面面臨越來越大的壓力。
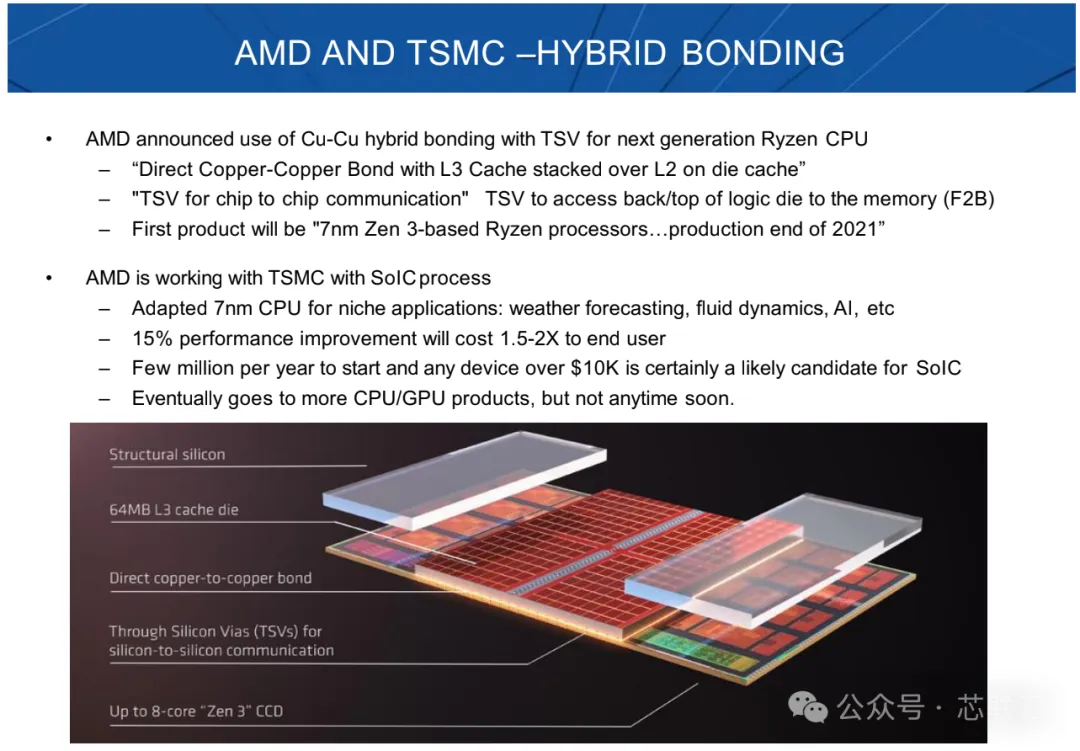
因此,高性能封裝未來不僅需要解決Die-to-Die電互連還需要進一步考慮Die-to-Optical I/O / 光互連。
也就是把矽光子、光學器件與先進封裝結合起來。這條路線後來進一步發展為今天非常熱門的 CPO(Co-Packaged Optics)、光電共封裝以及光I/O方向。
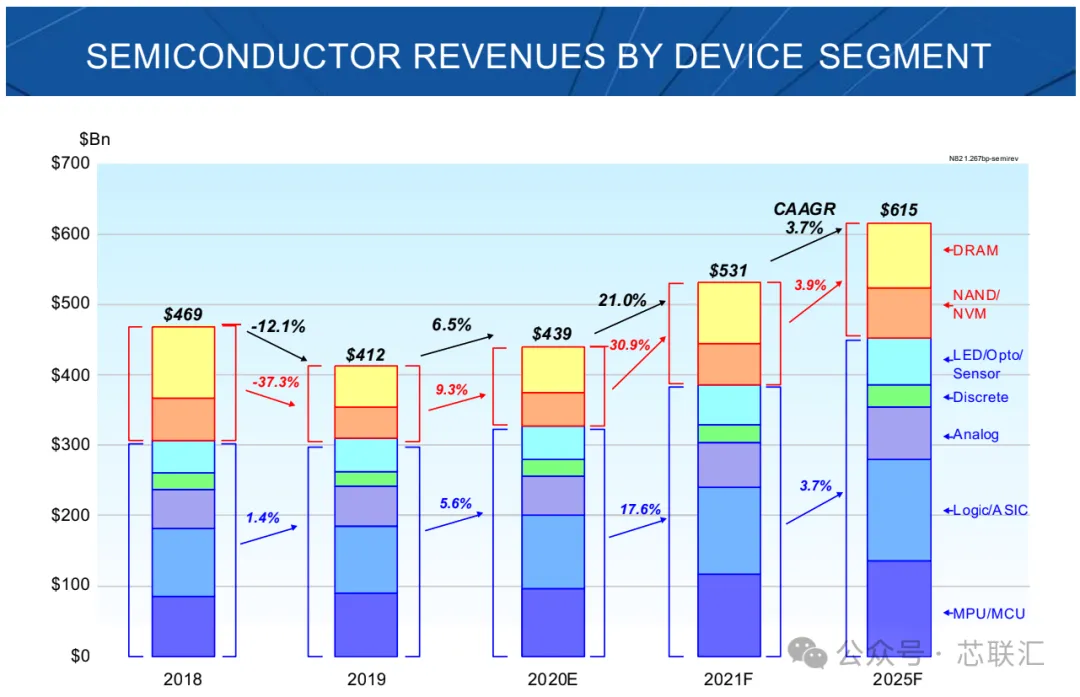
七、PC、手機、雲端運算和汽車電子共同推動半導體含量提升
報告並不是只研究封裝,而是先從終端需求解釋“為什麼先進封裝會增長”。
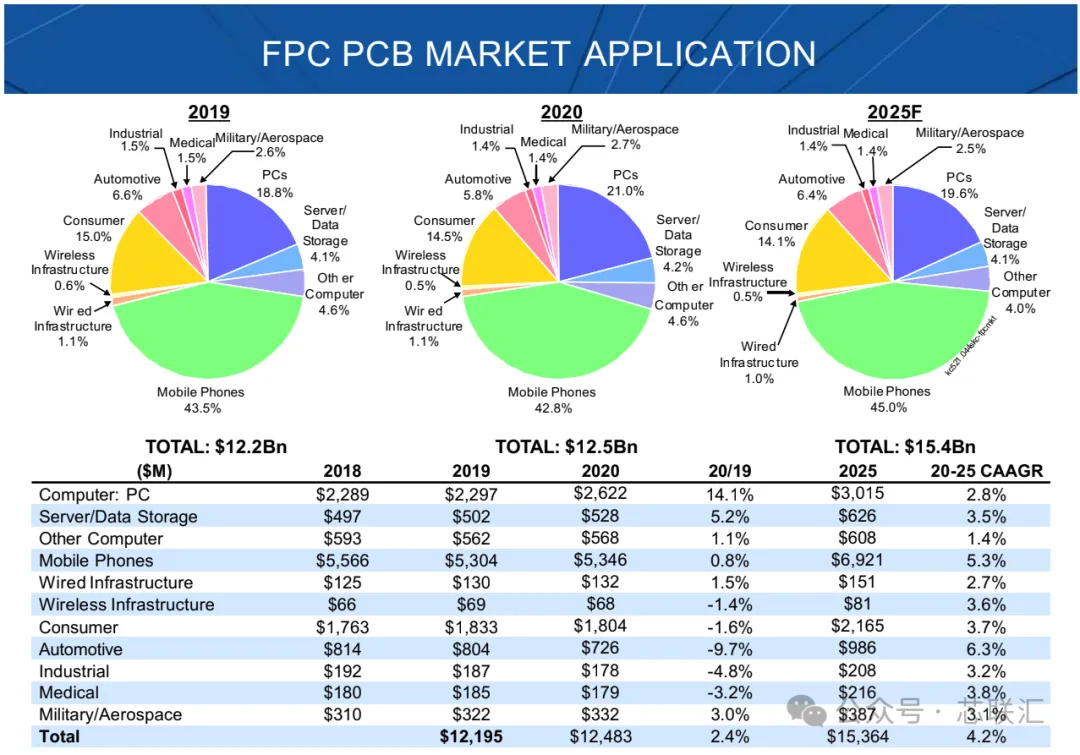
當時PC、手機、可穿戴裝置、伺服器/雲端運算以及汽車電子都在提高半導體使用量。尤其是雲服務廠商持續投入資料中心基礎設施,使伺服器、記憶體和網路晶片需求增加;報告明確指出,伺服器/記憶體和網路晶片需求正在因為半導體含量提高而加速。
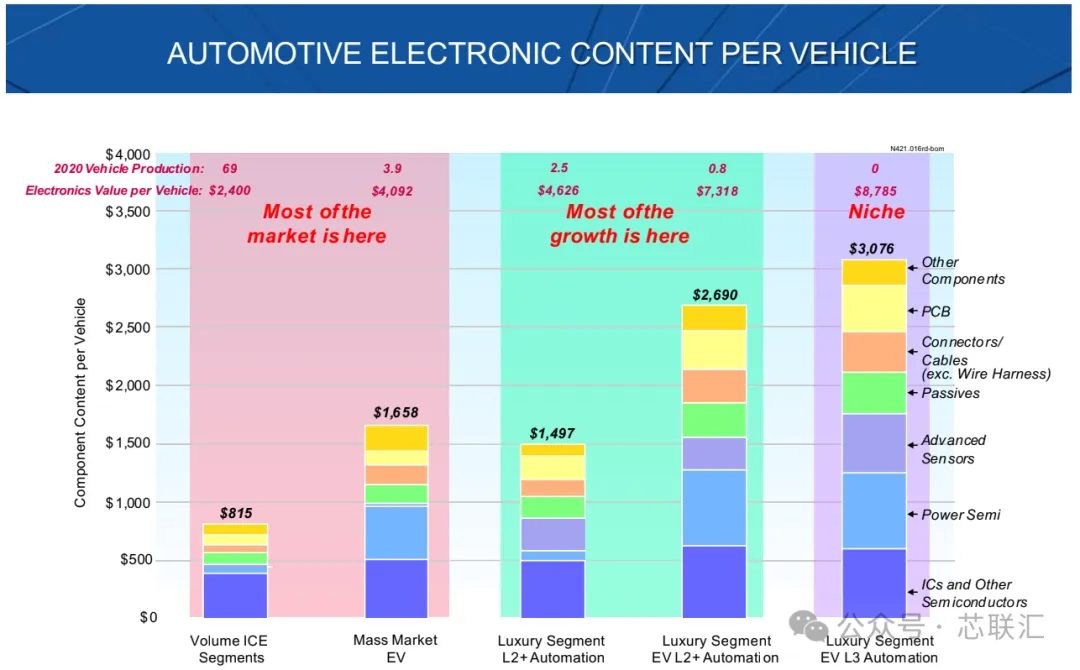
汽車則是另一條重要增長線。電動車、ADAS和自動駕駛提高了單車電子價值量,晶片、功率半導體、感測器、PCB、連接器等電子元件的價值隨汽車智能化程度提高而增加。
所以報告實際上建立了一條非常完整的需求傳導鏈:
雲端運算/HPC + 5G + PC/消費電子 + EV/ADAS
↓
單機半導體含量提高
↓
CPU/GPU/ASIC/記憶體/網路晶片需求增長
↓
先進封裝複雜度提高
↓
FCBGA/ABF/SiP/2.5D需求增長。
八、封裝產業鏈正在經歷大規模擴產,但短缺具有明顯“牛鞭效應”
報告還用了相當篇幅討論2020—2021年的半導體短缺。
當時幾乎整個電子產業鏈都出現產能緊張,從晶圓、半導體、被動元件、封裝基板,到CCL、Prepreg、Leadframe,再到製造裝置,價格和交期都在上升。Prismark認為,其中既存在真實需求增長,也存在庫存補充、重複下單以及Bullwhip Effect(牛鞭效應)帶來的放大作用。
因此,報告並沒有簡單認為高增長會永久持續。當時它判斷電子和半導體需求仍會保持較高水平,但同比增長速度可能從2021年第四季度開始下降,2022年系統與半導體增長逐步放緩;與此同時,裝置和材料通常處在牛鞭效應的末端,因此受到擴產周期影響往往更晚、更劇烈。
小編總結
全球電子產業正在從“晶片製程驅動”逐步走向“先進製程 + 先進封裝 + 高端基板 + 系統級整合 + 光互連”共同驅動的新階段;隨著CPU、GPU、ASIC等高性能晶片複雜度提升,Flip Chip、SiP、FCBGA/ABF、2.5D以及矽光子的重要性持續上升,而封裝基板和相關製造裝置正在成為整個高性能計算產業鏈的重要基礎設施。(芯聯匯)