
在繼續強調“在中國,為中國”(In China, for China)的同時,一些德國車企開始更多強調“為世界”(for the world)。
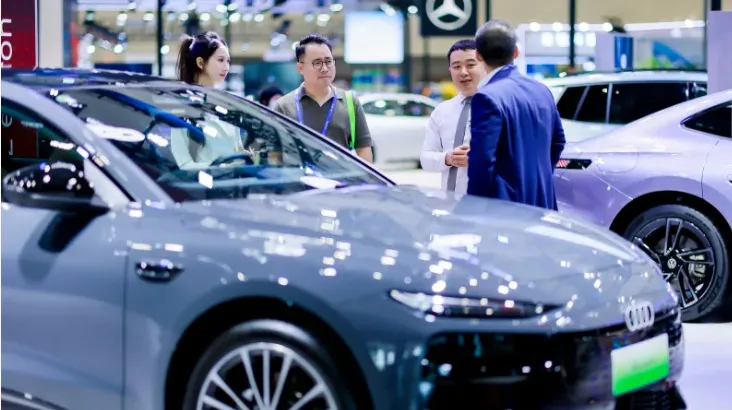
20世紀80年代,以大眾為代表的德國汽車企業開始系統進入中國市場;進入90年代,包括博世、采埃孚在內的德國汽車零部件企業也加快在華佈局和本地化生產。2000年以後,隨著中國汽車市場高速增長,大眾集團以及奔馳、寶馬等德國車企在華銷量持續攀升,其中奔馳、寶馬和奧迪長期佔據中國豪華車市場的主導地位,並在2020—2021年前後相繼達到階段性或歷史高位。與此同時,德國零部件企業也逐漸從最初主要服務在華德國整車企業,轉向擴大與中國本土車企的合作。
進入2020年代,這一延續數十年的增長和合作模式開始發生變化。2020—2022年,疫情、晶片短缺和供應鏈中斷首先衝擊了德國車企的在華銷量;此後,隨著中國汽車市場迅速向新能源和智能化轉型、本土品牌崛起以及價格競爭加劇,德國汽車企業面臨的壓力逐漸從短期供應衝擊轉變為結構性的市場競爭。與此同時,中國本土零部件供應商在電動化、智能駕駛、軟體和電子電氣架構等領域的競爭力不斷增強,德國零部件企業也面臨來自成本、技術和開發速度等多方面的壓力。
為了應對中國乃至全球汽車產業的深刻變化,德國汽車企業也在重新定位中國在其全球體系中的角色。在繼續強調“在中國,為中國”(In China, for China)的同時,一些德國車企開始更多強調“為世界”(for the world)。這一變化背後,是中國正在銷售市場和生產基地之外,進一步成為德國汽車企業重要的研發、創新和供應鏈基地。德國企業不僅越來越多地在中國研發和驗證面向本土市場的技術和產品,也開始將在中國形成的技術能力、供應鏈資源以及與中國企業合作的經驗納入全球體系。中國在德國汽車產業全球價值鏈中的角色,正從單純的市場和生產端向研發、創新以及全球資源配置進一步延伸。
“在中國,為中國”,也為世界
在中國,以大眾、寶馬和奔馳為代表的德國汽車企業正面臨巨大的市場壓力。2026年上半年,三大德國汽車集團在華交付量繼續走低。大眾集團在華交付約97.3萬輛,同比下降約25.9%;寶馬集團在華交付約26.2萬輛,同比下降20.4%;奔馳在華交付約21.02萬輛,同比下降約28%。
作為最早在中國建立本地乘用車合資生產體系、長期在華銷量規模最大的德國車企之一,大眾集團於2019年在中國達到約423萬輛交付量的高位。此後,其在華銷量總體進入下降通道:2020至2022年首先受到疫情、半導體供應短缺等因素衝擊,此後隨著中國汽車市場加速向新能源和智能化轉型、本土品牌崛起以及價格競爭加劇,壓力逐漸從短期供應衝擊轉向結構性的市場競爭。到2025年,大眾集團在華交付量降至約269萬輛,較2019年的高位減少約36%。
大眾汽車集團管理董事、大眾汽車集團(中國)董事長兼首席執行長貝瑞德(Ralf Brandstätter)今年9月22日在2026世界新能源汽車大會上表示,“過去18個月,整體市場環境面臨巨大挑戰。消費信心疲軟、地緣緊張局勢持續升級,疊加新能源汽車補貼政策調整,多重因素共同給行業帶來了額外壓力。”
與此同時,中國汽車行業的產品競爭節奏正在明顯加快。他指出,“現在的新車,往往上市三個月內就達到銷量峰值,消費者的注意力很快就會轉向下一代全新產品。過去一款車型能維持約七年的產品周期,現在已經大幅壓縮到三年左右,就連在售的車型,幾乎每年都要完成一次重大迭代升級。”
為了適應快速迭代、競爭激烈的中國市場,過去幾年大眾集團對其在華研發和供應鏈體系進行了大規模重構:投資約10億歐元在合肥成立大眾汽車(中國)科技有限公司(VCTC);與小鵬汽車合作開發新車型和中國電子電氣架構CEA;旗下軟體公司CARIAD與地平線成立合資公司酷睿程(CARIZON),開發麵向中國市場的智能駕駛解決方案;投資國軒高科,並圍繞電池電芯研發、工業化和標準電芯等領域展開合作。
這些佈局指向同一個方向:把更多研發和決策能力放到中國,改變過去主要由德國總部定義產品和技術、再向中國市場匯入的開發模式,通過與中國科技企業聯合研發以及更深的供應鏈本土化,從產品開發周期、技術架構和採購等多個環節降低成本、提高開發速度。
“這種成本最佳化並不是簡單地尋找更便宜的零部件,而是通過本土研發、更高效的技術架構和更具競爭力的供應鏈,從產品開發的源頭提升效率,”大眾中國新聞發言人向FT中文網表示,“智能網聯汽車時代,中國已經成為全球電動化、智能化的創新中心,這也要求我們快速轉變發展思路,通過更高的本土化程度、更快的響應速度和更具競爭力的成本優勢,在激烈的市場競爭中站穩腳跟。對我們來說,中國就像一個‘健身房’,我們在這裡持續鍛造出可不斷進化、不斷躍升的研發速度、成本控制能力和使用者需求洞察能力。”
大眾集團近年來將“在中國,為中國”(In China, for China)作為中國戰略的核心,並以合肥VCTC為樞紐大幅推進研發本土化。目前,VCTC擁有超過3000名研發人員,承擔從產品定義、研發到測試驗證等越來越完整的開發職能。與此同時,這套最初主要為中國市場建立的能力開始產生新的外溢效應:在中國形成的開發流程、效率提升經驗和技術實踐,正逐步反向進入大眾集團的全球研發體系。大眾中國新聞發言人表示,“目前,德國總部的新一代車型開發項目上,已經逐步開始引入我們在中國市場的有效實踐,帶動集團全球開發效率的整體提升。”
這意味著,大眾的“在中國,為中國”正在出現新的延伸:在繼續以中國市場需求為核心的同時,中國也開始成為大眾全球研發體系中輸出開發經驗和創新能力的來源。從結果看,這一戰略已經開始呈現出某種“在中國,為世界”的特徵。
同樣將中國視為創新基地、希望以中國創新反哺全球市場的還有寶馬。寶馬最遲在2018年5月北京研發中心開幕時,就已在英文官方新聞稿中提出“In China, for China and the world”的本土化戰略。當時寶馬就表示,中國研發活動以及與中國科技企業的合作,將對集團全球研發作出貢獻。此後,隨著中國研發體系不斷擴大,寶馬在華角色也逐漸從“為世界生產”進一步延伸至“為世界研發和創新”。
寶馬集團大中華區總裁兼首席執行長柯睿辰(Christian Ach)在2026世界新能源汽車大會“中德汽車產業合作發展論壇”(簡稱“論壇”)上,以新世代BMW iX3搭載的第六代動力電池等技術為例,強調全球技術與中國創新的“雙向賦能”。寶馬官網新聞稿稱,中國已經成為全球新能源汽車產業創新的重要策源地,也是其全球創新體系的重要組成部分。柯睿辰表示,包括第六代動力電池和BMW智能駕駛輔助系統在內的新世代技術叢集,體現了寶馬工程積澱與中國創新的深度融合,未來將繼續加強與中國夥伴合作,“讓更多中國創新成果走向世界”。
奔馳也在把中國研發體系的定位從服務本土市場進一步擴展至服務全球。今年3月,多家媒體報導,梅賽德斯-奔馳集團股份公司董事會主席康林松在中國發展高層論壇2026年年會上表示,奔馳研發策略已由“在中國、為中國”升級為“在中國、為全球”。4月北京車展,奔馳通過媒體表示,上海團隊在智能座艙、智能輔助駕駛演算法領域具備全球引領性,其由中國團隊主導研發的新一代奔馳S級轎車高端後排娛樂系統已成為本土創新反哺全球的典型案例。“中德汽車產業合作發展論壇”上,梅賽德斯-奔馳(中國)投資有限公司高級執行副總裁、梅賽德斯-奔馳中國研發和採購負責人莊睦德(Drummond JACOY)進一步指出,“中國已不僅是重要的市場,更是全球汽車創新網路的重要組成部分。德國企業如今不只是參與中國市場,更是在中國生態體系內協同創新。中國始終是梅賽德斯-奔馳最重要的戰略市場之一,並且正日益成為關鍵的創新中心。梅賽德斯-奔馳將通過在北京和上海的研發網路持續強化其全球研發能力。”
德國零部件企業:從技術輸出到本土共創
與德國整車企業一樣,德國汽車零部件供應商雖然早已深度嵌入中國汽車產業鏈,但隨著汽車產業的競爭重心從傳統動力總成加速轉向電動化、智能駕駛、軟體和電子電氣架構,它們也面臨越來越激烈的本土競爭。過去主要依靠技術優勢向中國市場輸出產品和解決方案的合作模式正在改變,越來越多德國供應商開始把研發和決策能力放到中國,與本土車企聯合開發,從“技術輸出者”逐漸轉向“本土共創者”。
全球最大的汽車技術供應商之一博世正經歷這種轉變。2025年,博世集團全球銷售額微增至910億歐元,但息稅前利潤率從2024年的3.5%降至約2%,遠低於至少7%的長期目標。在全球盈利承壓的背景下,博世中國業務仍保持增長,2025年銷售額達到1498億元人民幣,同比增長4.9%,智能出行業務是增長的核心動力。
博世智能出行集團中國區董事會總裁王偉良在“中德汽車產業合作發展論壇”上表示,中國汽車行業正處在激烈競爭、快速轉型的階段。持續的價格壓力不斷壓縮利潤空間,給長期創新帶來了很多壓力。同時,全球跨境協作也面臨挑戰,需要同時滿足資料安全、智慧財產權保護、網路安全、出口管制等多項跨境合規要求。這增加了技術研發、創新落地和商業營運的複雜度,同時推高了成本。
面對這些變化,博世正在進一步加強中國本土研發,並將中國形成的創新能力與其全球業務網路連線起來。王偉良表示,博世與中國企業的關係,已從最初的技術供應與本土製造,演變為如今的“聯合開發、價值共創、全球共享”的深度夥伴關係。
這種變化並非博世獨有。德國汽車供應商過去在動力總成、底盤、制動等傳統汽車核心技術領域長期擁有較強優勢,但隨著競爭向電動化、軟體、智能駕駛和電子電氣架構轉移,其優勢正在變得更加分化。中國車企快速縮短產品開發周期,也迫使供應商從提供成熟技術和標準化產品,轉向更早介入整車開發,與客戶針對具體應用場景聯合研發。
舍弗勒就是這一變化的代表之一。長期以來,舍弗勒中國強調“本土資源服務本土市場”,目前已在中國建立6個研發中心和17座工廠。隨著中國汽車產業的創新速度加快,其中國團隊的角色也開始超越單純服務本土市場:一些在中國形成的研發、工程和製造能力正在進入舍弗勒的全球體系。
舍弗勒中國區總裁陳相濱博士在論壇上表示,舍弗勒與中國車企的合作方式已經發生明顯變化。過去,供應商更多是向客戶提供成熟產品,並告訴客戶產品如何使用;如今,舍弗勒越來越多地根據不同OEM的具體場景和需求參與共同開發,與客戶一起解決問題,同時以更快的研發和決策速度匹配中國車企不斷縮短的產品周期。
從博世到舍弗勒,這種變化指向了德國零部件企業在中國角色的一次重新定位:中國不再只是全球技術進入本土市場的終點,也正在成為技術共同開發的起點。對這些企業而言,“在中國,為世界”並不意味著放棄“在中國,為中國”,而是在本土研發和本土共創的基礎上,把中國市場鍛鍊出來的開發速度、成本能力和技術創新進一步納入全球體系。
從工廠、市場走向研發前沿
過去,憑藉龐大的市場規模、成本和製造業配套優勢,中國主要扮演德國企業生產基地和銷售市場的角色。近年來,隨著中國在電動化、人工智慧、智能駕駛等領域快速迭代,本土企業從追趕者成長為重要競爭者,傳統的“德國研發、中國生產和銷售”模式正在被改寫。德國企業開始加碼在華研發創新,與中國企業聯合開發,並賦予本土團隊更多研發和產品決策權,同時將中國形成的技術、經驗和創新成果反哺全球。由此,中國不再只是全球汽車產業鏈的生產端和銷售終端,也正在成為新技術、新產品和新模式的重要策源地。 (FT中文網)